


Meta vstupuje do zveřejnění výsledků za třetí čtvrtletí v době, kdy investoři zkoumají finanční návratnost rozmachu umělé inteligence pečlivěji než kdy dříve. Mark Zuckerberg má pro obhajobu své strategie silné argumenty. Reklamní podnikání zůstává výkonným zdrojem tržeb a AI pomáhá zlepšovat cílení reklam, zvyšovat zapojení uživatelů a vyvíjet nové produkty. Investice do výpočetní infrastruktury však rostou tak rychle, že je stále obtížnější odlišit dlouhodobou příležitost od nákladů, které již zatěžují peněžní toky.
Tentokrát se zvýšená pozornost soustředí na Muse, nového AI asistenta, který rychle získává uživatele a nabízí Metě příležitost rozšířit podnikání za hranice tradičního modelu. Jeho popularita je povzbudivým signálem, zatím ji však nelze ztotožňovat s finančním úspěchem. Tržby nové služby, její dopad na ekosystém aplikací Mety a možnosti monetizace se pravděpodobně výrazněji vyjasní v následujících čtvrtletích. Trh bude prozatím hledat především známky toho, že se Muse může stát něčím víc než jen oblíbeným produktem. Současně bude posuzovat, zda stávající podnikání Mety nadále roste dostatečně rychle, aby dokázalo financovat Zuckerbergovy nákladné ambice.
Klíčová očekávání trhu
- Tržby za třetí čtvrtletí: Přibližně 63,3 miliardy dolarů, což představuje meziroční růst téměř o 24 %.
- Provozní zisk skupiny: Přibližně 16,9 miliardy dolarů.
- Family of Apps: Tržby přibližně 62,8 miliardy dolarů, především z reklamy na Facebooku, Instagramu a v dalších aplikacích skupiny.
- Zisk na akcii (EPS): 6,74 dolaru.
- Reality Labs: Očekávaná čtvrtletní provozní ztráta přibližně 5,7 miliardy dolarů.
- Kapitálové výdaje: Konsenzuální odhady pro celý rok 2026 vzrostly přibližně na 139,7 miliardy dolarů, téměř dvojnásobek hodnoty z roku 2025.
- Muse: Přibližně 10,9 milionu stažení od zářijového spuštění a odhadovaných 2,5 milionu denně aktivních uživatelů v polovině října. Jde o první ukazatele přijetí produktu, nikoli o měřítka ziskovosti.
Reklama zůstává hlavním motorem růstu
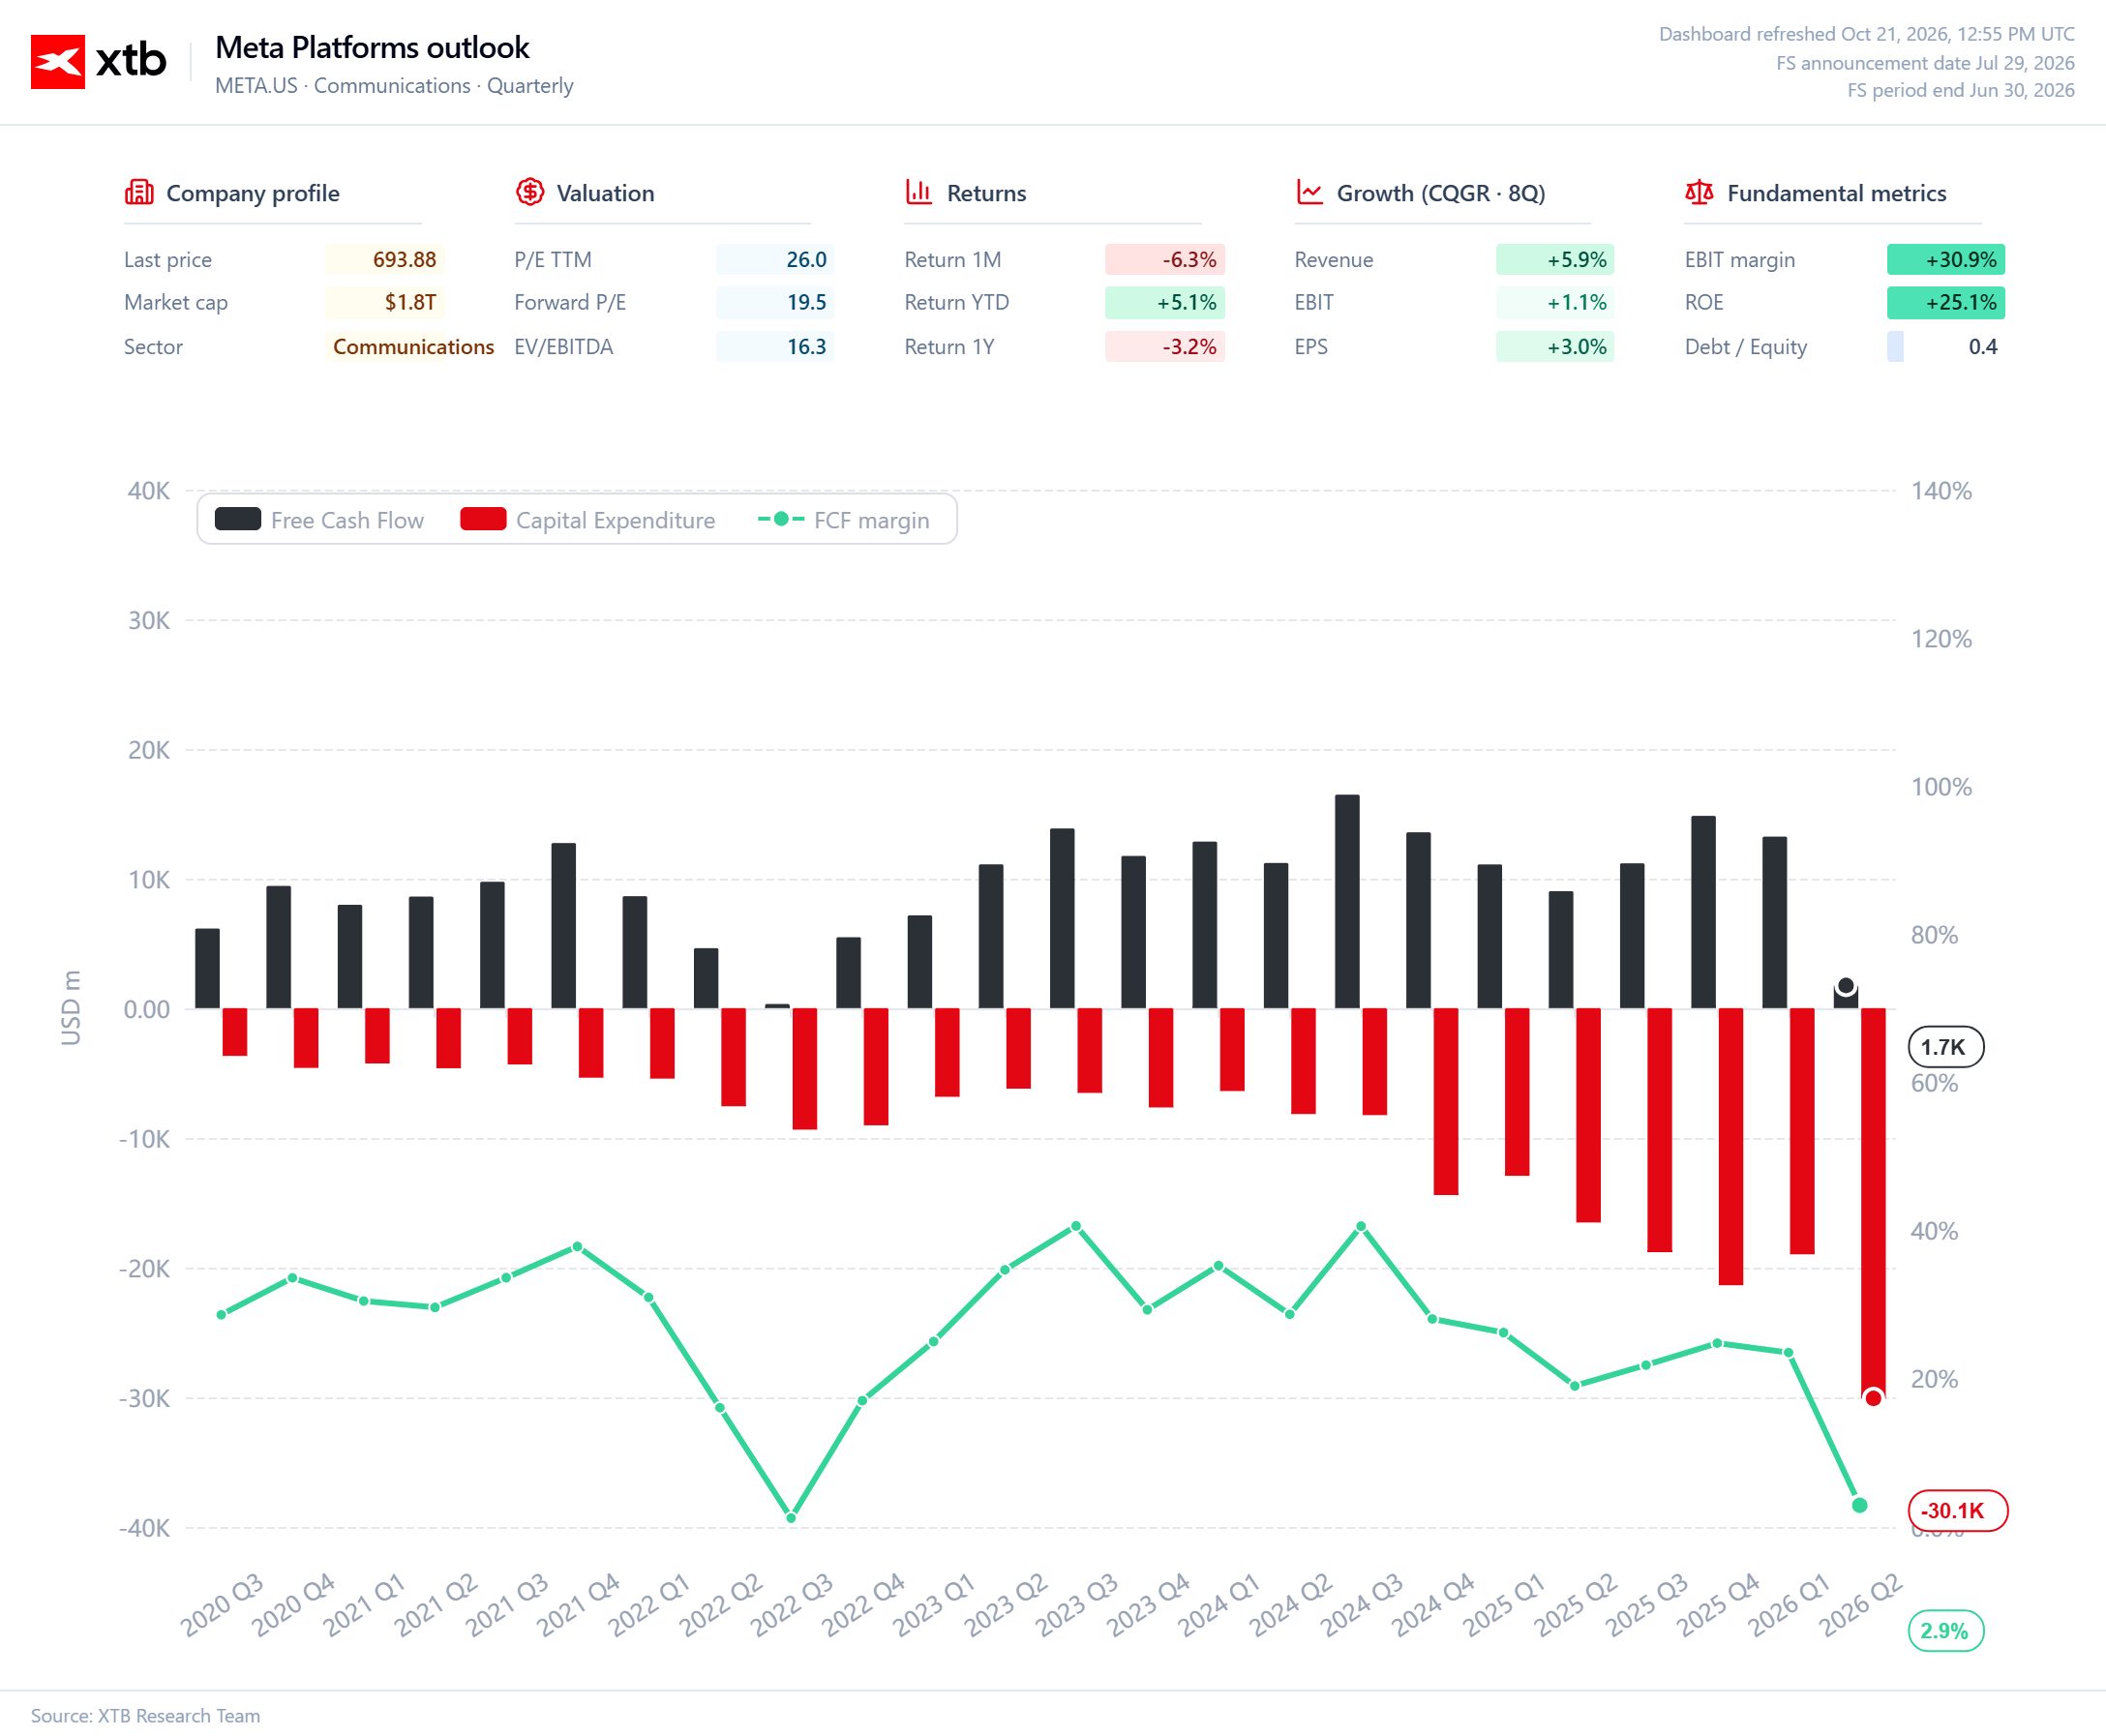
Hlavní podnikání Mety zůstává její největší předností. Při očekávaných čtvrtletních tržbách 63,3 miliardy dolarů má prakticky veškerý prodej pocházet ze segmentu Family of Apps. Rozsah Facebooku a Instagramu poskytuje společnosti přístup k obrovské uživatelské základně a značným reklamním rozpočtům. AI může dále zlepšovat výkonnost kampaní, doporučování obsahu a zvyšovat hodnotu reklamy, aniž by Meta musela vybudovat zcela nový zdroj příjmů.
Zdroj: XTB Research
Právě v reklamě lze dnes nejsnáze rozpoznat ekonomické opodstatnění investic do AI. Pokud algoritmy dokážou lépe předvídat chování uživatelů a zlepšovat výsledky kampaní, Meta může zvyšovat tržby i efektivitu stávajícího podnikání. Aby AI přinášela hmatatelné výhody, nemusí se přes noc stát samostatným produktem v hodnotě desítek miliard dolarů.
Výsledková zpráva ukáže, zda tento mechanismus nadále účinně funguje. Důležitý bude růst tržeb, ale také komentář vedení k příštímu čtvrtletí a roku 2027. Při současné velikosti Mety vyžaduje udržení silného růstu efektivní využívání dat, pozornosti uživatelů a reklamních rozpočtů.
Muse otevírá novou cestu, tržby však teprve přijdou
Rychle rostoucí popularita Muse ukazuje, že Meta dokáže využít svůj stávající ekosystém k uvádění nových AI produktů. Asistent by v budoucnu mohl vytvořit další kanál pro komunikaci s uživateli a firmami a zároveň otevřít nové možnosti monetizace. Zatím však není jasné, jak účinně společnost promění počáteční zájem v pravidelné používání a tržby. Počet stažení je výchozím bodem, nikoli měřítkem finančního úspěchu.
V příštích čtvrtletích budou stále důležitější udržení uživatelů, četnost používání a model monetizace. Provoz AI asistenta vytváří náklady na výpočetní kapacitu, takže velká uživatelská základna automaticky neznamená vysoké marže. Meta bude muset najít způsob, jak vytvářet příjmy, aniž by oslabila atraktivitu produktu. Možné propojení s reklamou a službami pro firmy je slibné, cesta od konverzací s AI k dodatečným tržbám se však teprve musí prokázat.
Výdaje na AI rostou rychleji než důvěra v jejich návratnost
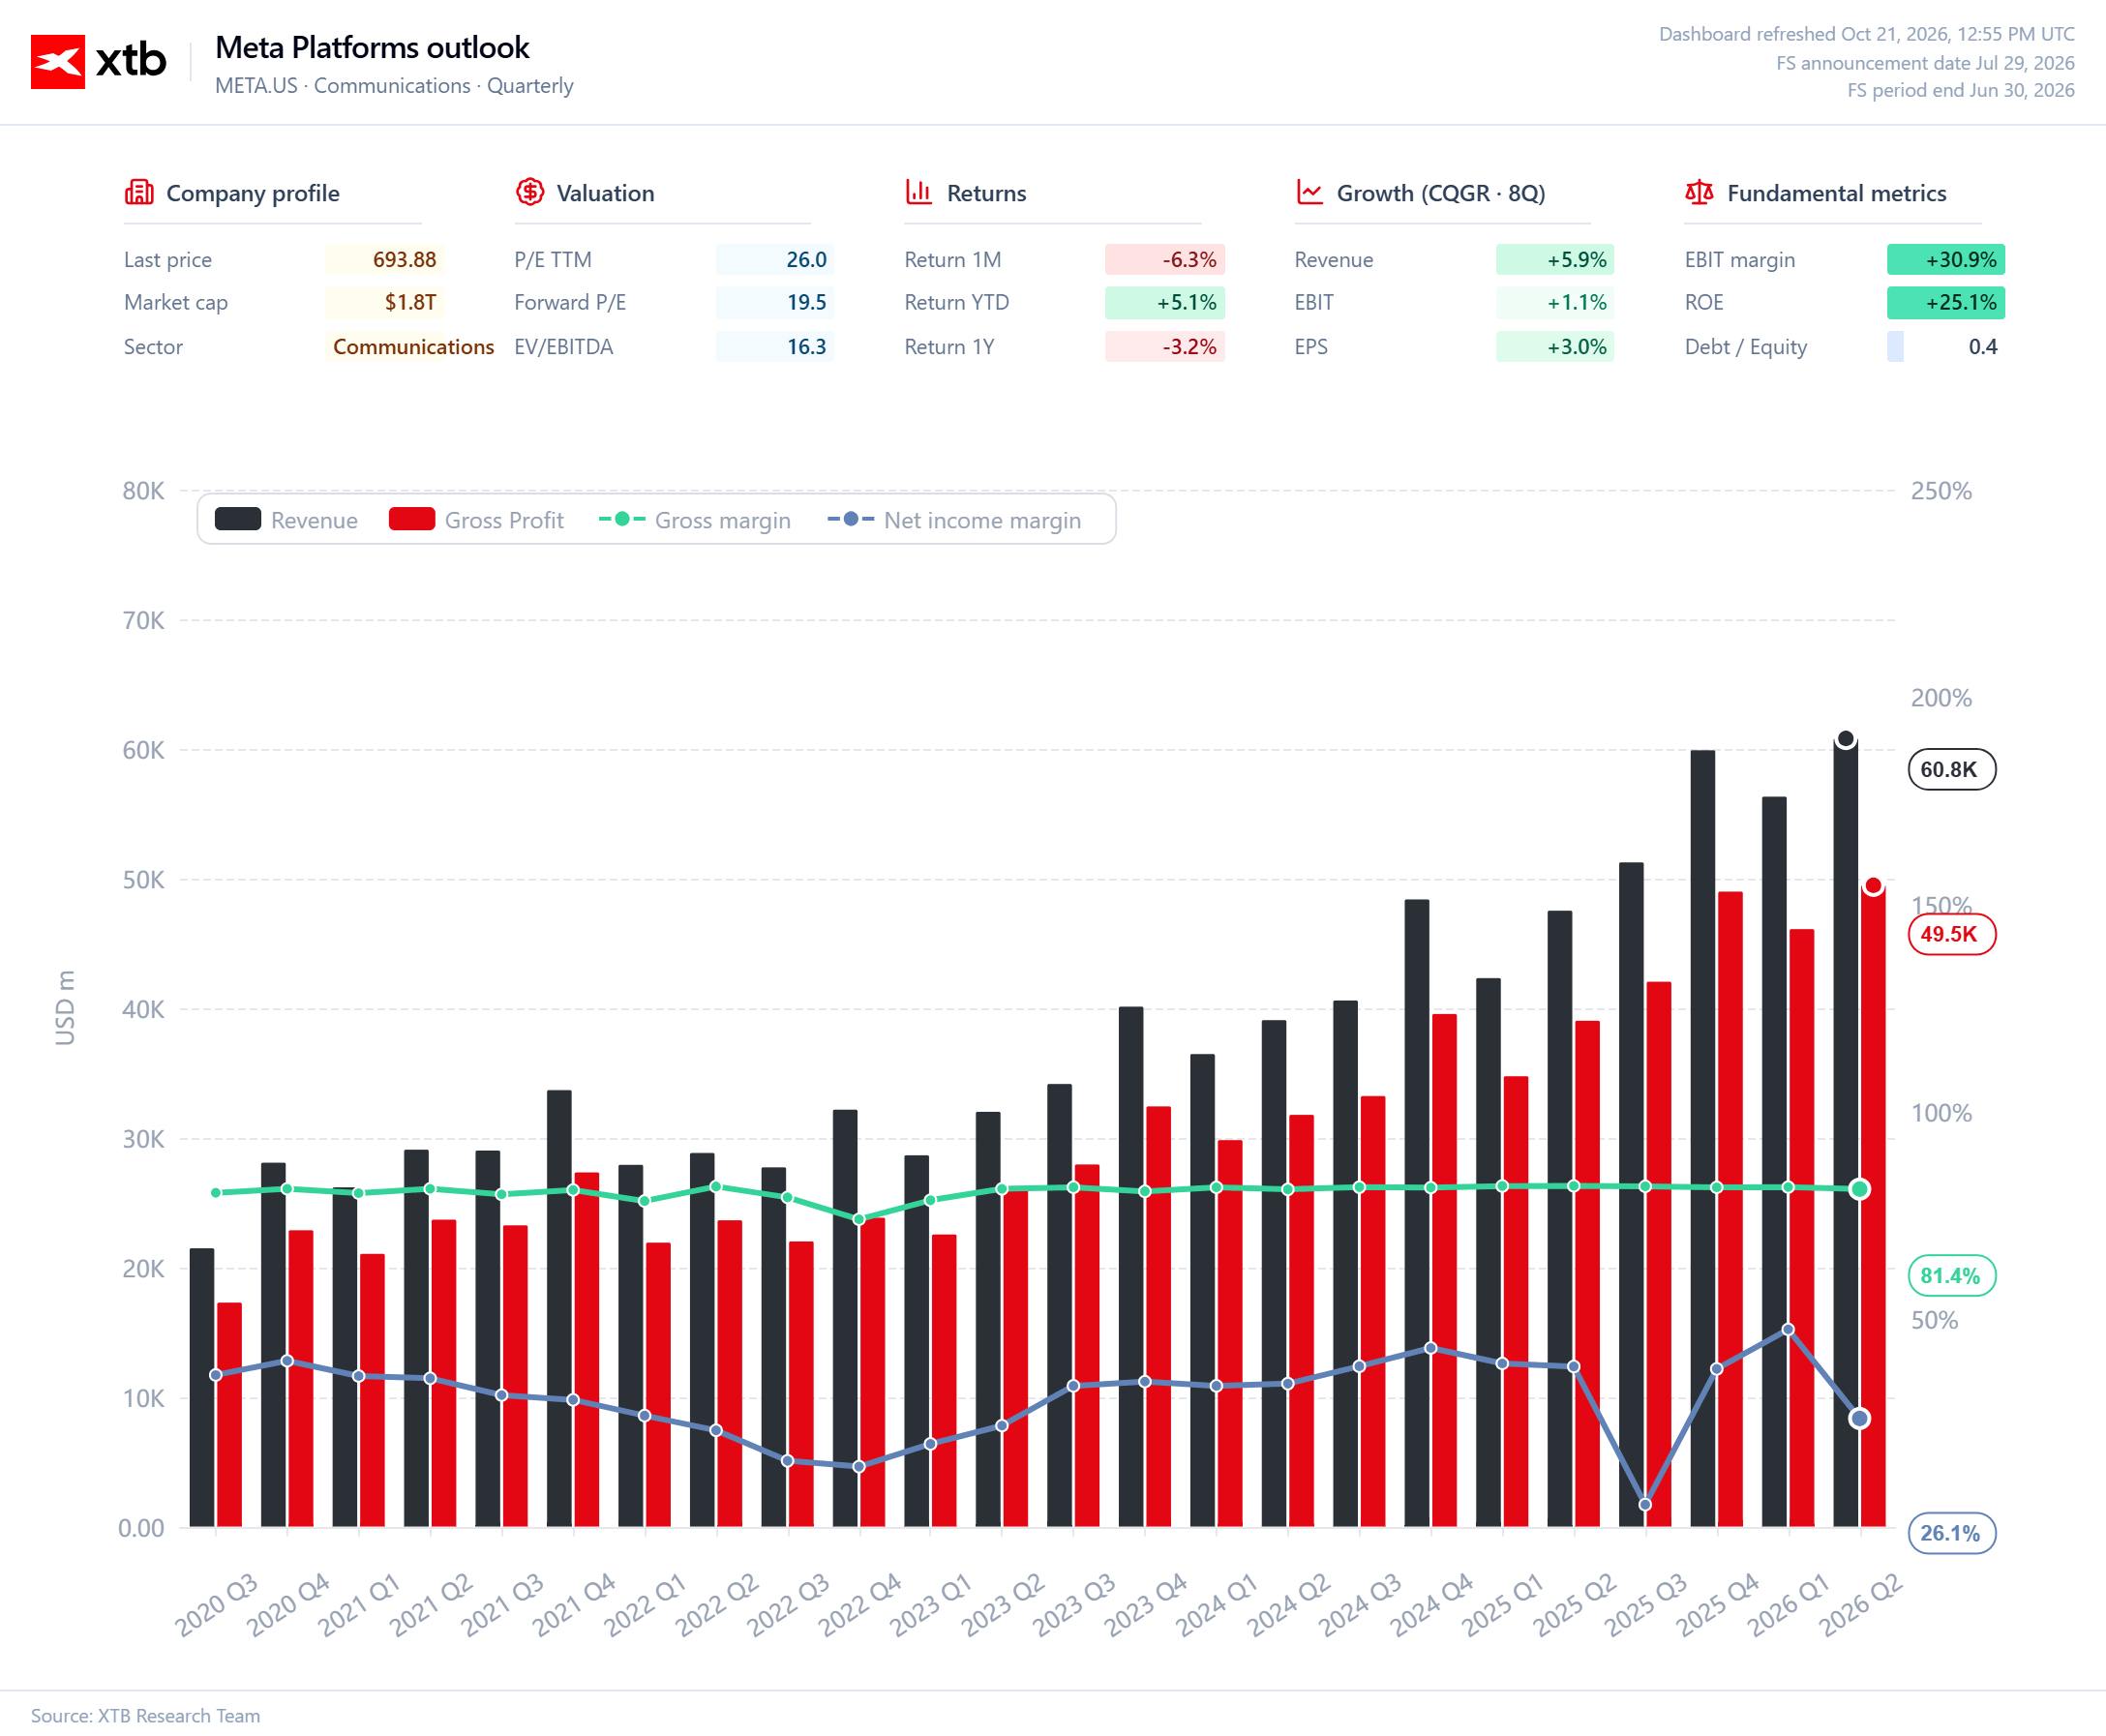
Největší finanční zátěž představuje infrastruktura potřebná k uskutečnění Zuckerbergovy strategie. Konsenzuální odhady kapitálových výdajů Mety pro rok 2026 dosáhly přibližně 140 miliard dolarů, téměř dvojnásobku předchozího roku. Jde o obrovský objem kapitálu směřujícího do serverů, datových center a hardwaru potřebného k trénování a provozu stále sofistikovanějších modelů.
Zdroj: XTB Research
Tato infrastruktura podporuje nejen nové produkty, ale také reklamní systémy a doporučování obsahu. Meta přesto musí trh přesvědčit, že buduje aktiva schopná přinášet užitek po řadu let, a nikoli pouze drží krok s konkurenty v technologickém závodě.
Vysoké kapitálové výdaje lze ospravedlnit, pokud pomáhají vytvářet trvalou konkurenční výhodu a zvyšovat budoucí peněžní toky. Obavy vznikají ve chvíli, kdy náklady rostou rychleji než tržby a návratnost zůstává vzdálená několik let. V takovém scénáři směřuje stále větší část hotovosti do investic, místo aby zvyšovala volný peněžní tok nebo se vracela akcionářům.
Právě proto budou zásadní aktualizované investiční plány. Další zvýšení výdajů by trh mohl přijmout příznivě, pokud vedení představí přesvědčivý výhled zlepšování produktivity a růstu tržeb. Bez takového zdůvodnění by vyšší rozpočet mohl prohloubit obavy o budoucí ziskovost.
Reality Labs nadále zatěžuje výsledky
Vedle výdajů na AI se Meta musí vypořádat se ztrátami segmentu Reality Labs, který vyvíjí technologie včetně virtuální a rozšířené reality. Očekávaná provozní ztráta za třetí čtvrtletí činí přibližně 5,7 miliardy dolarů, zatímco za celý rok by mohla dosáhnout 20,7 miliardy dolarů. Jde o další kapitálově náročnou oblast podnikání, jejíž obchodní potenciál se na základě současných výsledků stále obtížně posuzuje.
Reality Labs a AI představují odlišné iniciativy, z pohledu investora však obě vyvolávají stejnou otázku: jak efektivně Meta rozděluje svůj kapitál? Společnost vyvíjí nové platformy a technologickou infrastrukturu a současně dál podporuje segment, který vytváří značné ztráty. Silné reklamní podnikání jí poskytuje finanční prostor pro několik nákladných projektů současně, nezbavuje však vedení odpovědnosti prokazovat pokrok a představit důvěryhodnou cestu k lepším výsledkům.
Trh se zaměří na cenu budoucího růstu
Meta má výhodu, kterou řada společností vyvíjejících AI postrádá: obrovskou uživatelskou základnu, rozsáhlou reklamní infrastrukturu a zkušenosti s monetizací digitálních produktů. To jí dává příležitost proměňovat nové technologie v produkty schopné fungovat v mimořádném rozsahu. Nezaručuje to však, že se výdaje promítnou do úměrného zvýšení hodnoty pro akcionáře.
Výsledky za třetí čtvrtletí především ukážou, zda si reklamní jádro Mety udržuje růstovou dynamiku a jak vedení hodnotí vyhlídky na příští čtvrtletí. Muse zůstane důležitou součástí příběhu, jeho finanční význam však bude snazší posoudit až s větším množstvím dostupných údajů.
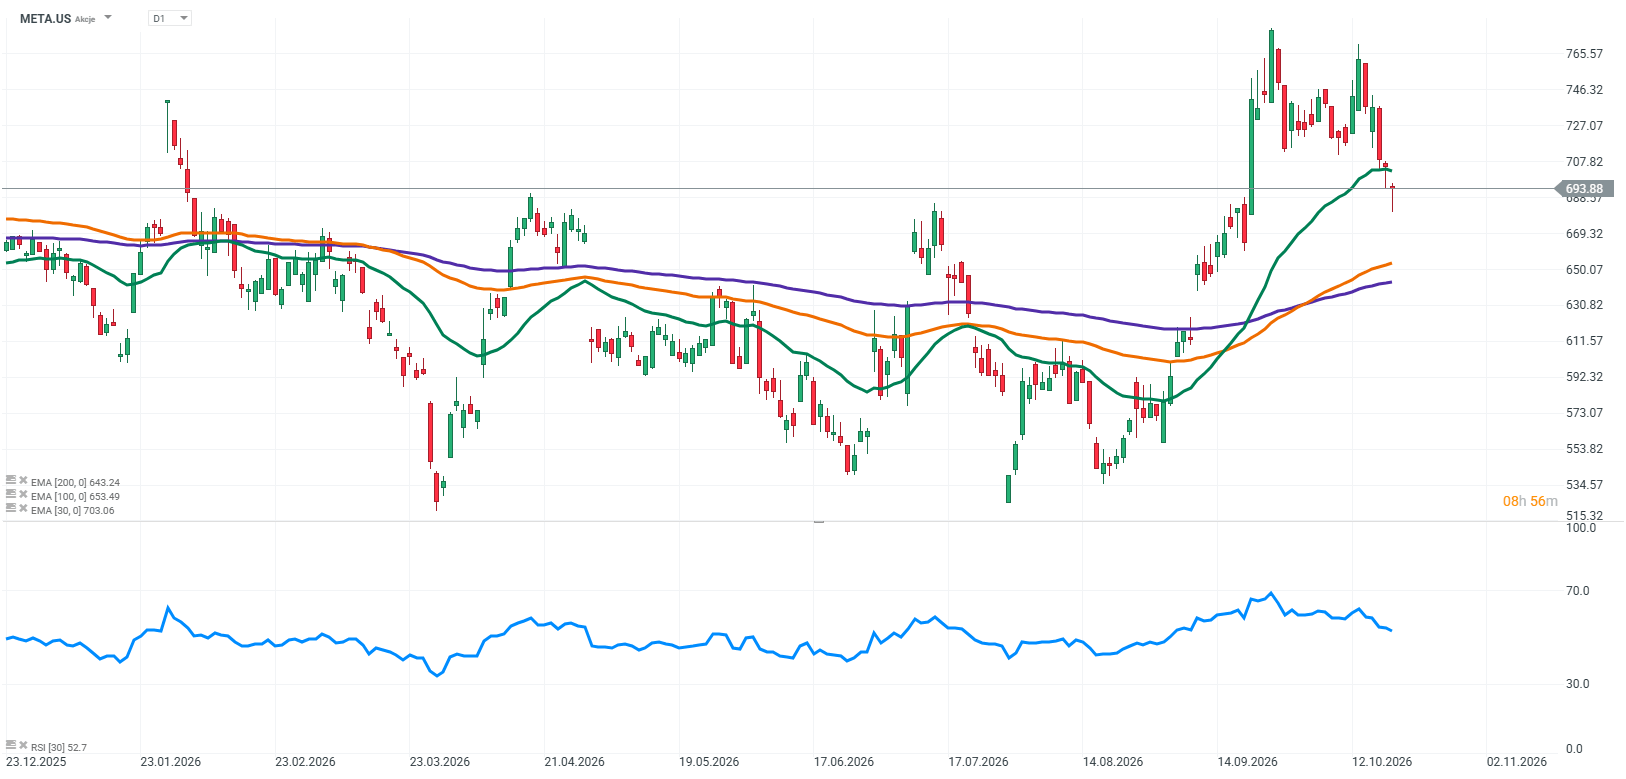
O úspěchu Zuckerbergovy strategie nakonec nerozhodne, kolik Meta do AI investuje ani jak rychle její nové produkty získávají popularitu. Rozhodující bude, kolik dodatečného zisku a hotovosti tyto investice přinesou. Při ročních kapitálových výdajích blížících se 140 miliardám dolarů už samotný růst tržeb nestačí. Meta musí ukázat, že dokáže rozvíjet AI rychleji, než rostou náklady na tuto technologii, a současně udržet vysokou ziskovost svého hlavního podnikání.
Pokud se tyto investice nepromítnou do výrazného růstu zisku a volného peněžního toku, ani působivé tržby nemusejí investory přesvědčit.
Zdroj: XTB Research
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

AT&T překonává očekávání, ale akcie klesají. Hrozbou je Starlink



US OPEN: Tesla chystá megafúzi se SpaceX. Diplomatická patová situace s Íránem tlumí nadšení na Wall Street


Drahý spor o řecký pivní trh: Heineken má zaplatit 111 milionů eur 🍺

🎥 Netflix splnil očekávání. Proč akcie klesají o 6 %?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.