

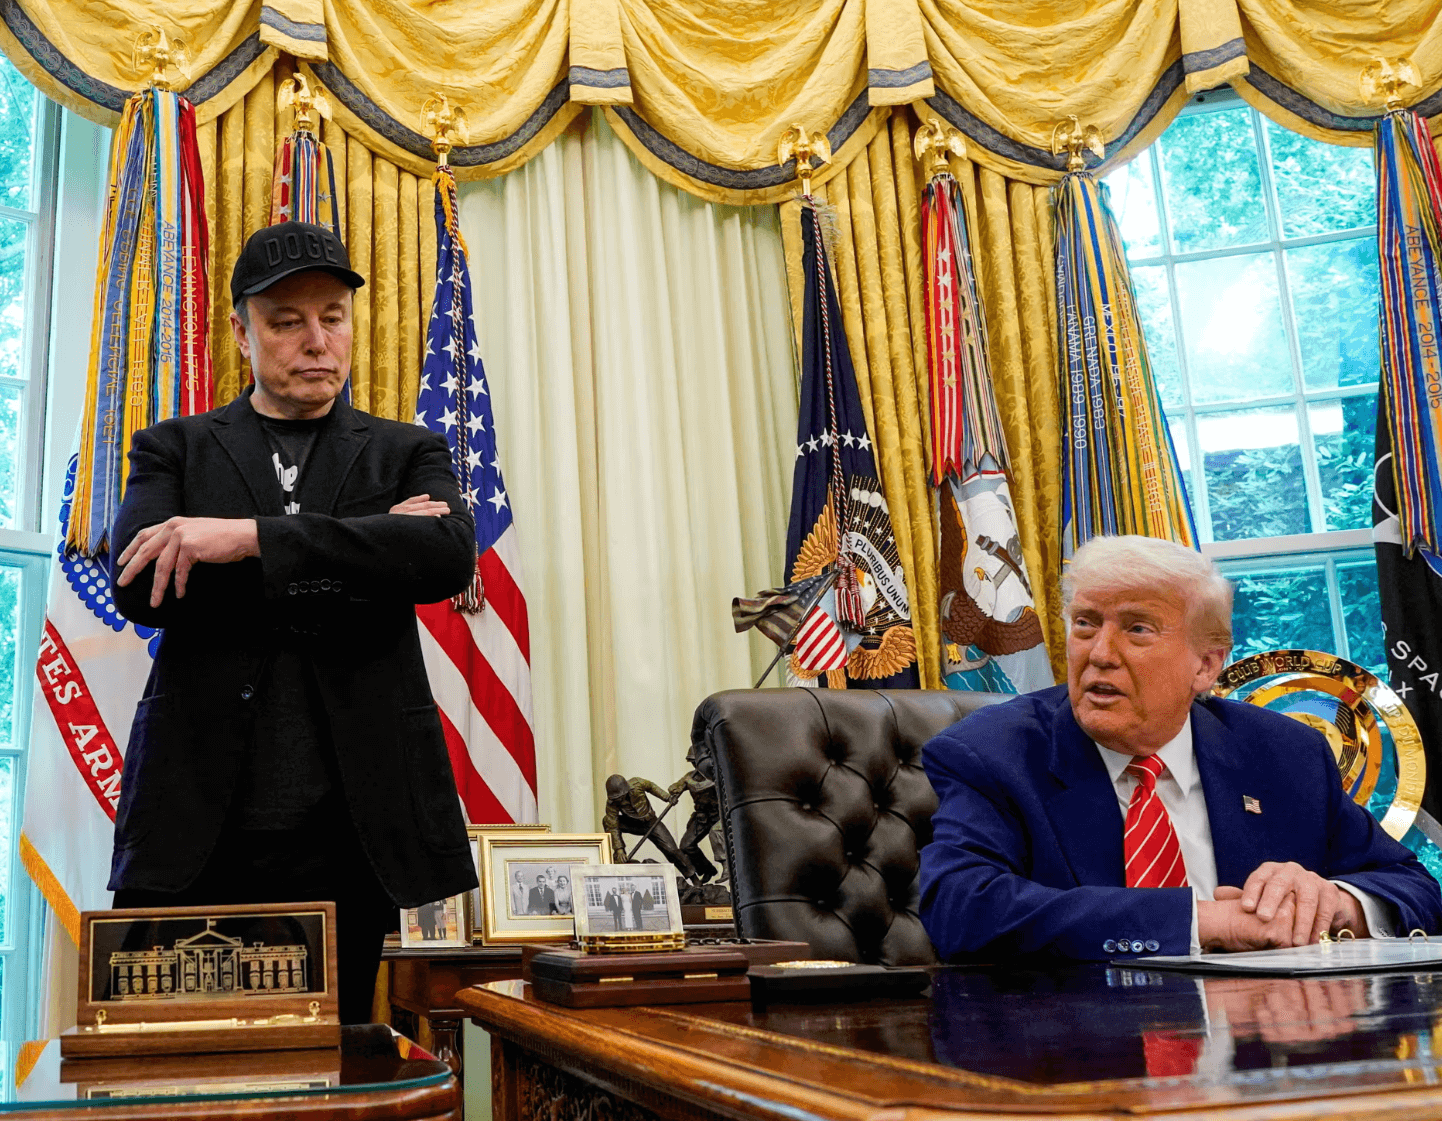

Elon Musk oznámil, že společnost SpaceX zajistila dluhové financování ve výši 40 miliard USD na nákup čipů využívaných pro výpočty v oblasti umělé inteligence. Současně varoval, že stovky specializovaných poskytovatelů infrastruktury pro AI nemusí přežít zpřísňující se podmínky financování. Pro celé odvětví jde o výmluvný moment. I společnosti, které těží z enormní poptávky po výpočetním výkonu, nyní musí čelit otázce, zda dokážou financovat další expanzi a dosáhnout dostatečné návratnosti svých investic.
Musk sdílel své hodnocení na síti X. Podle jeho názoru dluhový trh do značné míry zavřel dveře společnostem, které nemají významné toky příjmů nezávislé na datových centrech pro AI. Předpovídá, že více než 200 poskytovatelů těchto služeb by mohlo čelit vlně bankrotů a konsolidace. Jde o silné tvrzení, které by nemělo být vnímáno jako definitivní prognóza pro celý sektor. Přesto však ilustruje, jak dramaticky se změnil přístup investorů k financování infrastruktury pro umělou inteligenci.
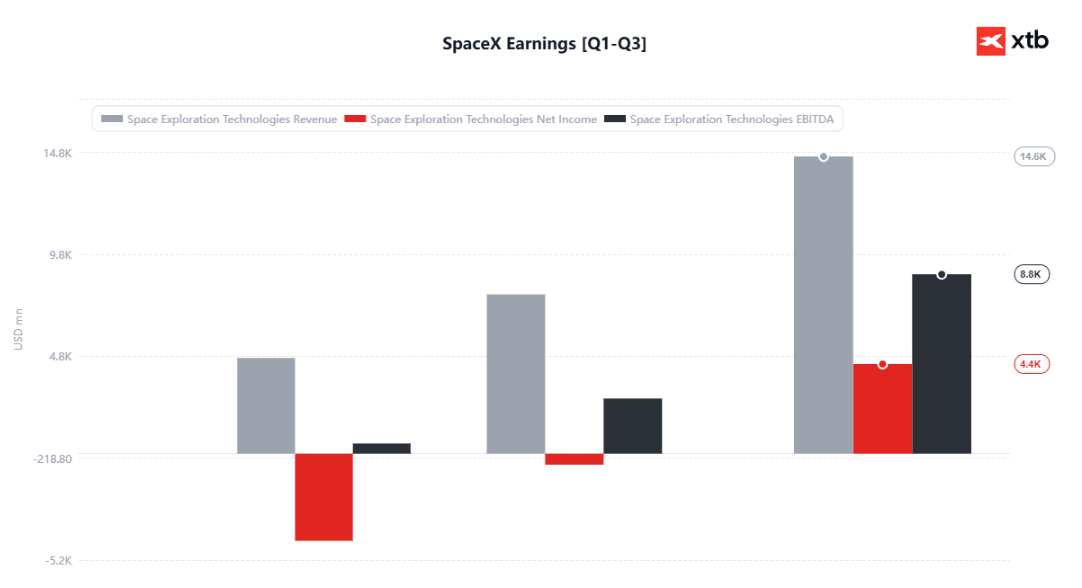
Zdroj: XTB Research
Na první pohled je obtížné sladit takto pesimistický pohled na odvětví s rozhodnutím SpaceX převzít obrovský dluh na nákup grafických procesorů (GPU). Ve skutečnosti se oba trendy týkají téhož základního problému: závod o vybudování infrastruktury pro AI vyžaduje stále větší objemy kapitálu, přístup k němu však mezi účastníky trhu zdaleka není rovný.
SpaceX má výhody, které mnoha menším konkurentům chybí. Musk poukazuje na silný úvěrový profil společnosti a příjmy generované službou Starlink i komerčními starty raket. To dává SpaceX širší obchodní základnu, kterou může předložit věřitelům, na rozdíl od společností téměř výhradně závislých na pronájmu výpočetní kapacity. Financování je primárně určeno na nákup GPU, přičemž dodávky jsou plánovány na první polovinu roku 2027.
To představuje výraznou výhodu v odvětví, kde je nutné investovat dlouho předtím, než zákazníci vygenerují dostatečné tržby k jejich plnému pokrytí. Výstavba datových center vyžaduje drahé procesory, energetickou infrastrukturu, chladicí systémy i odpovídající konektivitu. Úrokové platby a nutnost pravidelné obměny hardwaru tuto zátěž ještě zvyšují. Společnost může mít zajištěné zakázky na roky dopředu, a přesto se dostat pod tlak, pokud náklady na expanzi rostou rychleji než její schopnost generovat hotovost.
Právě proto je rozdíl mezi poptávkou po službách AI a ziskovostí jejich poskytovatelů stále důležitější. Zákazníci potřebují stále větší výpočetní kapacitu, to však automaticky neznamená, že každá společnost budující datová centra na tomto trendu vydělá. Pokud konkurence stlačí ceny pronájmu dolů, zatímco náklady na financování a provoz infrastruktury zůstanou vysoké, rostoucí tržby nemusí k dosažení atraktivní návratnosti investic stačit.
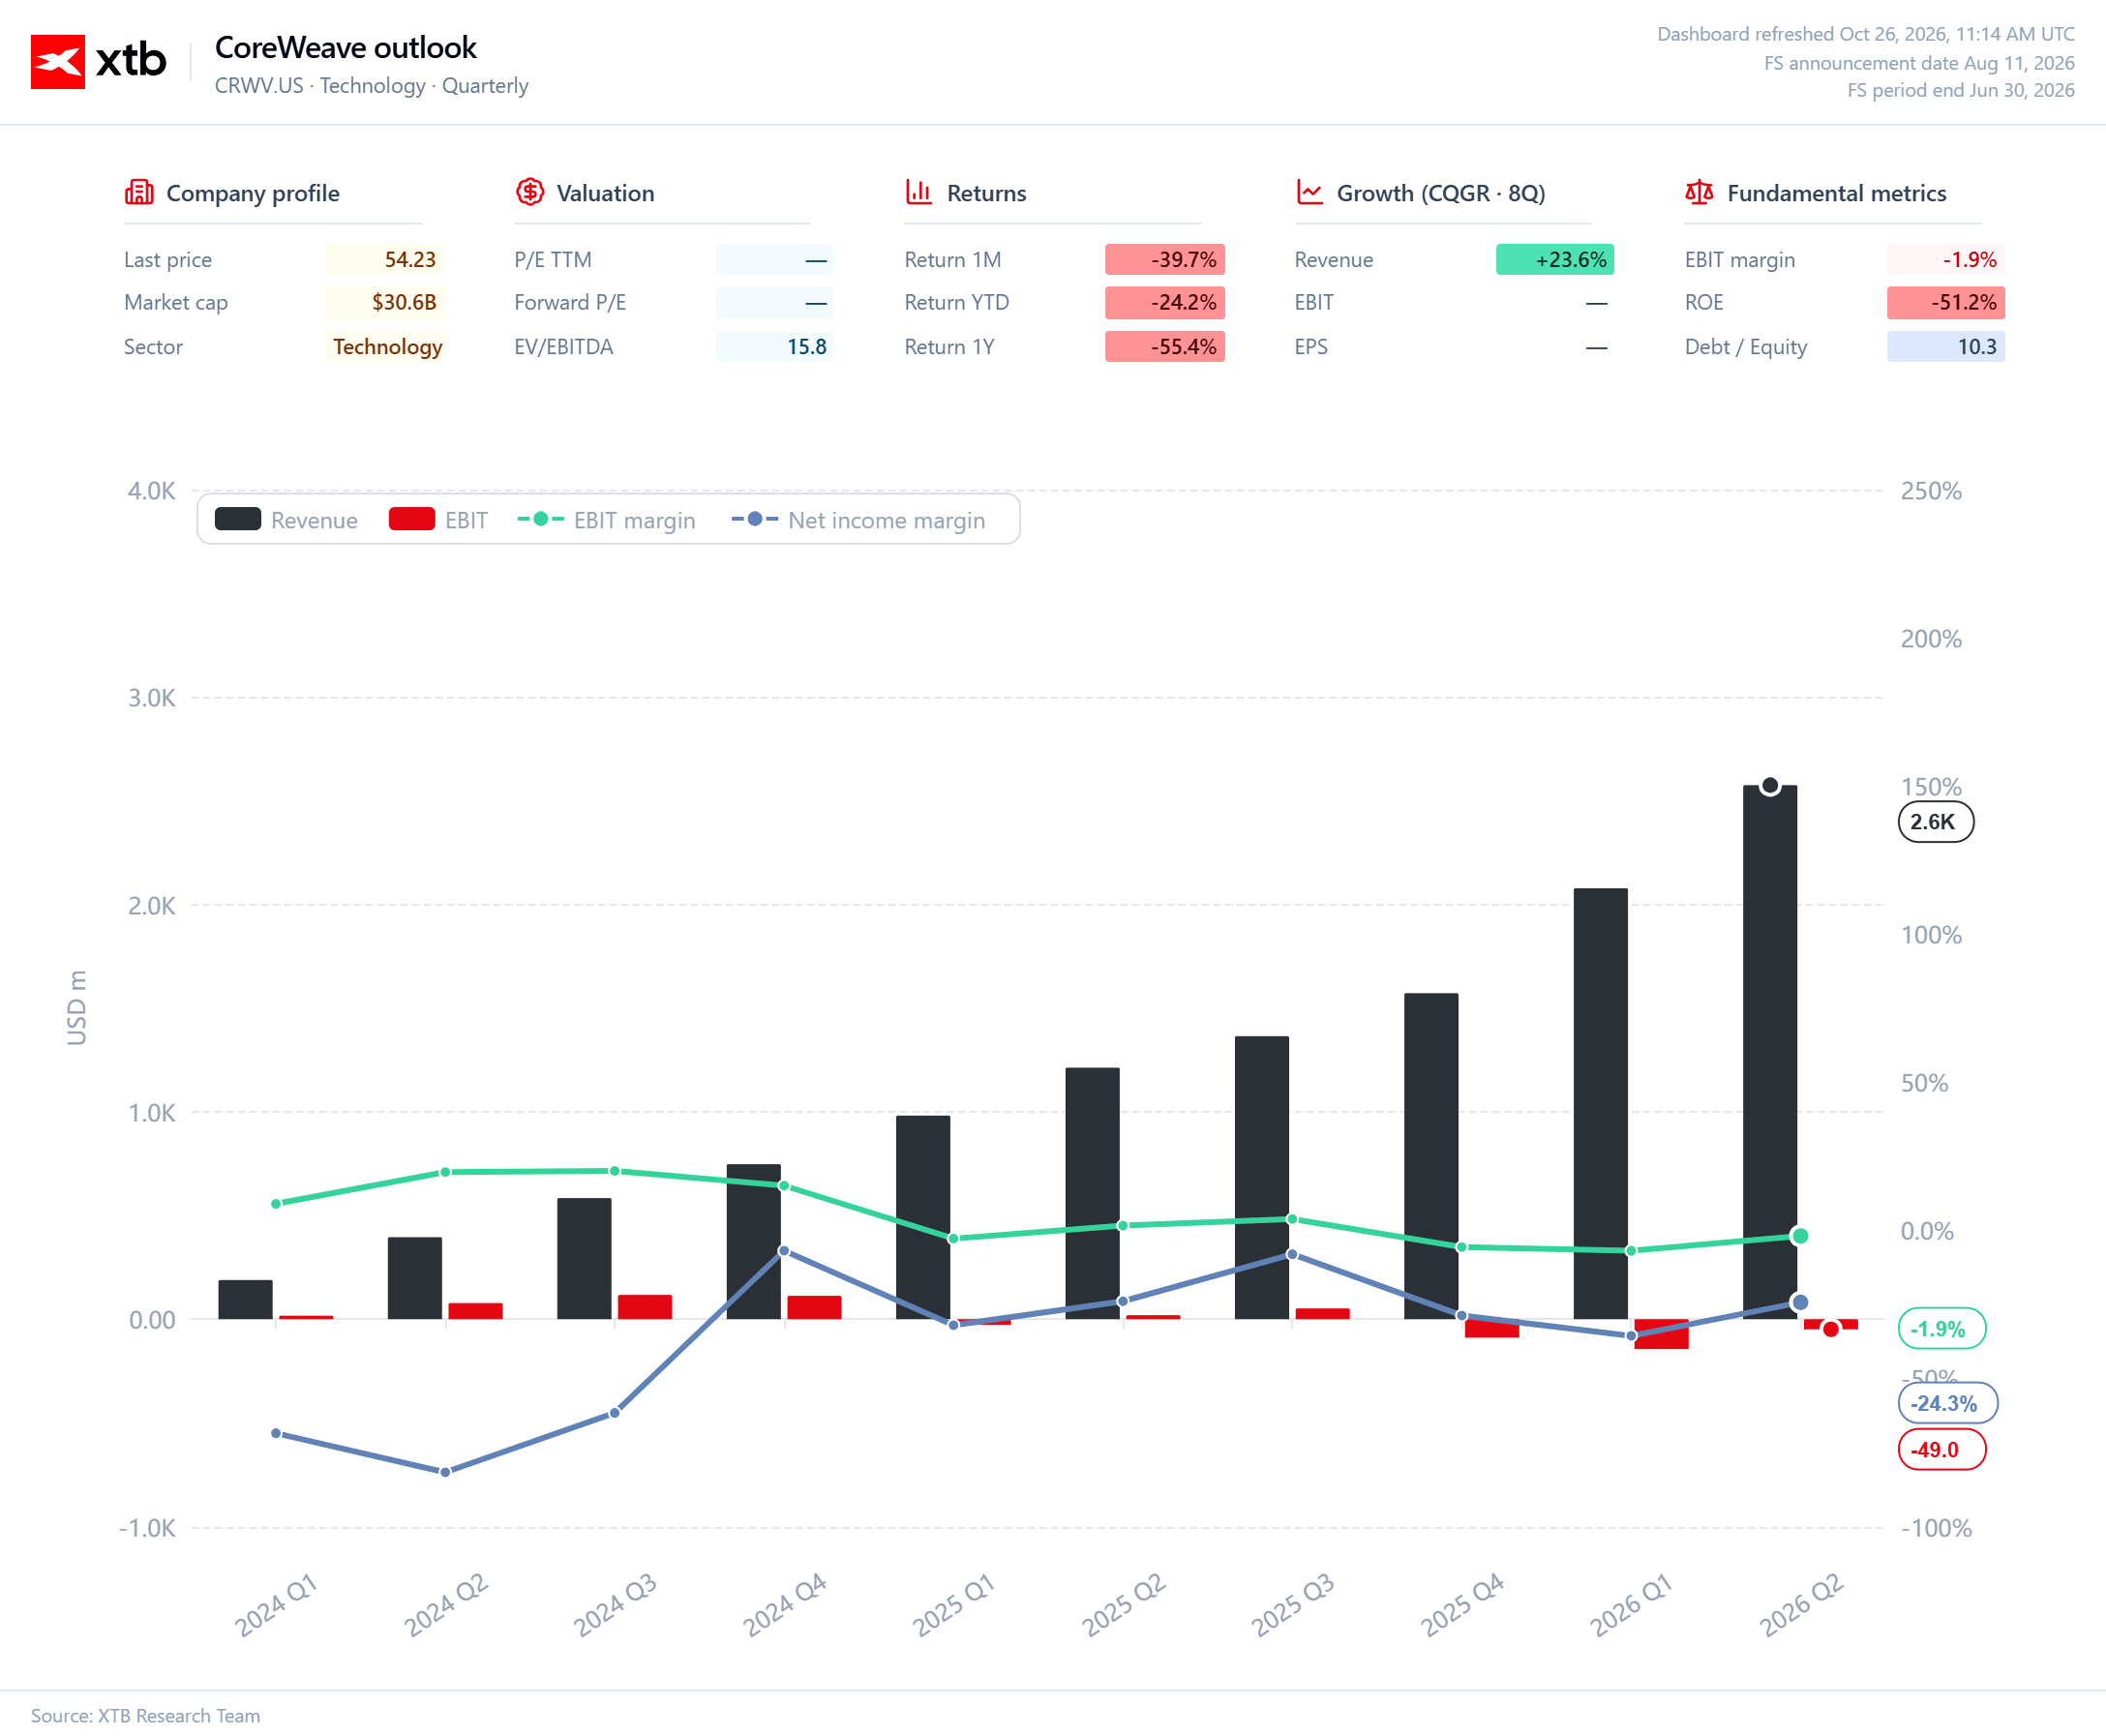
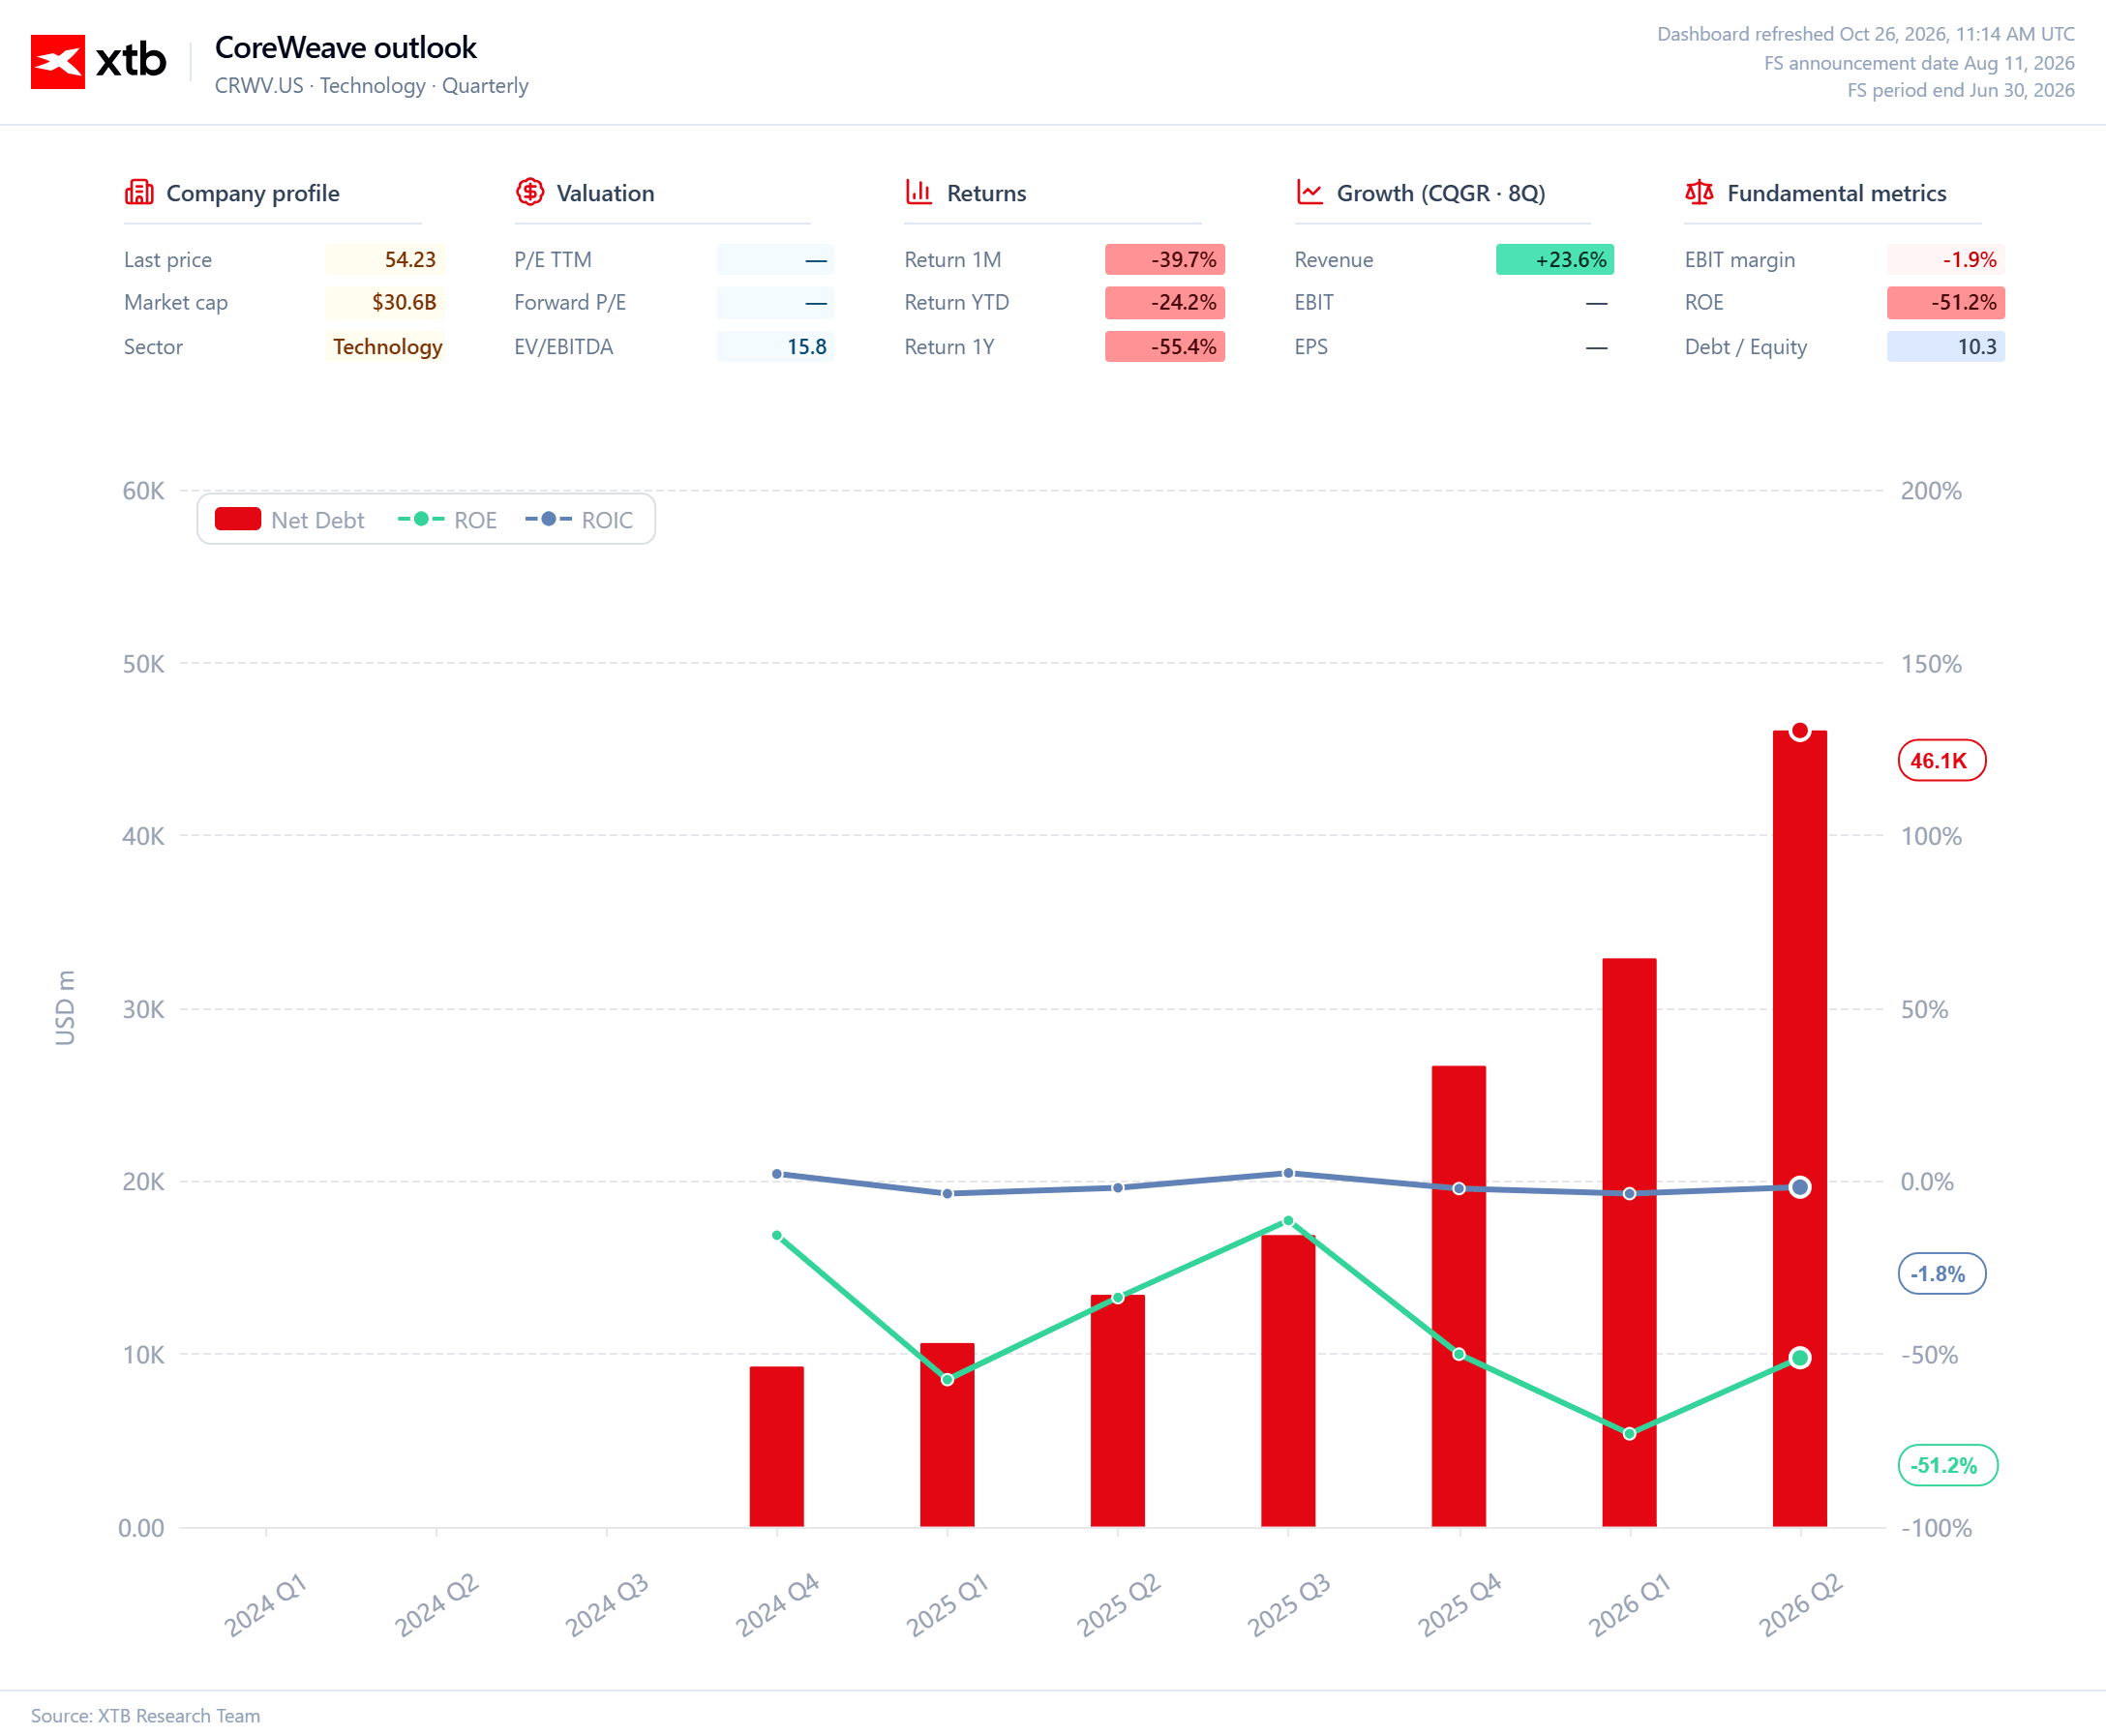
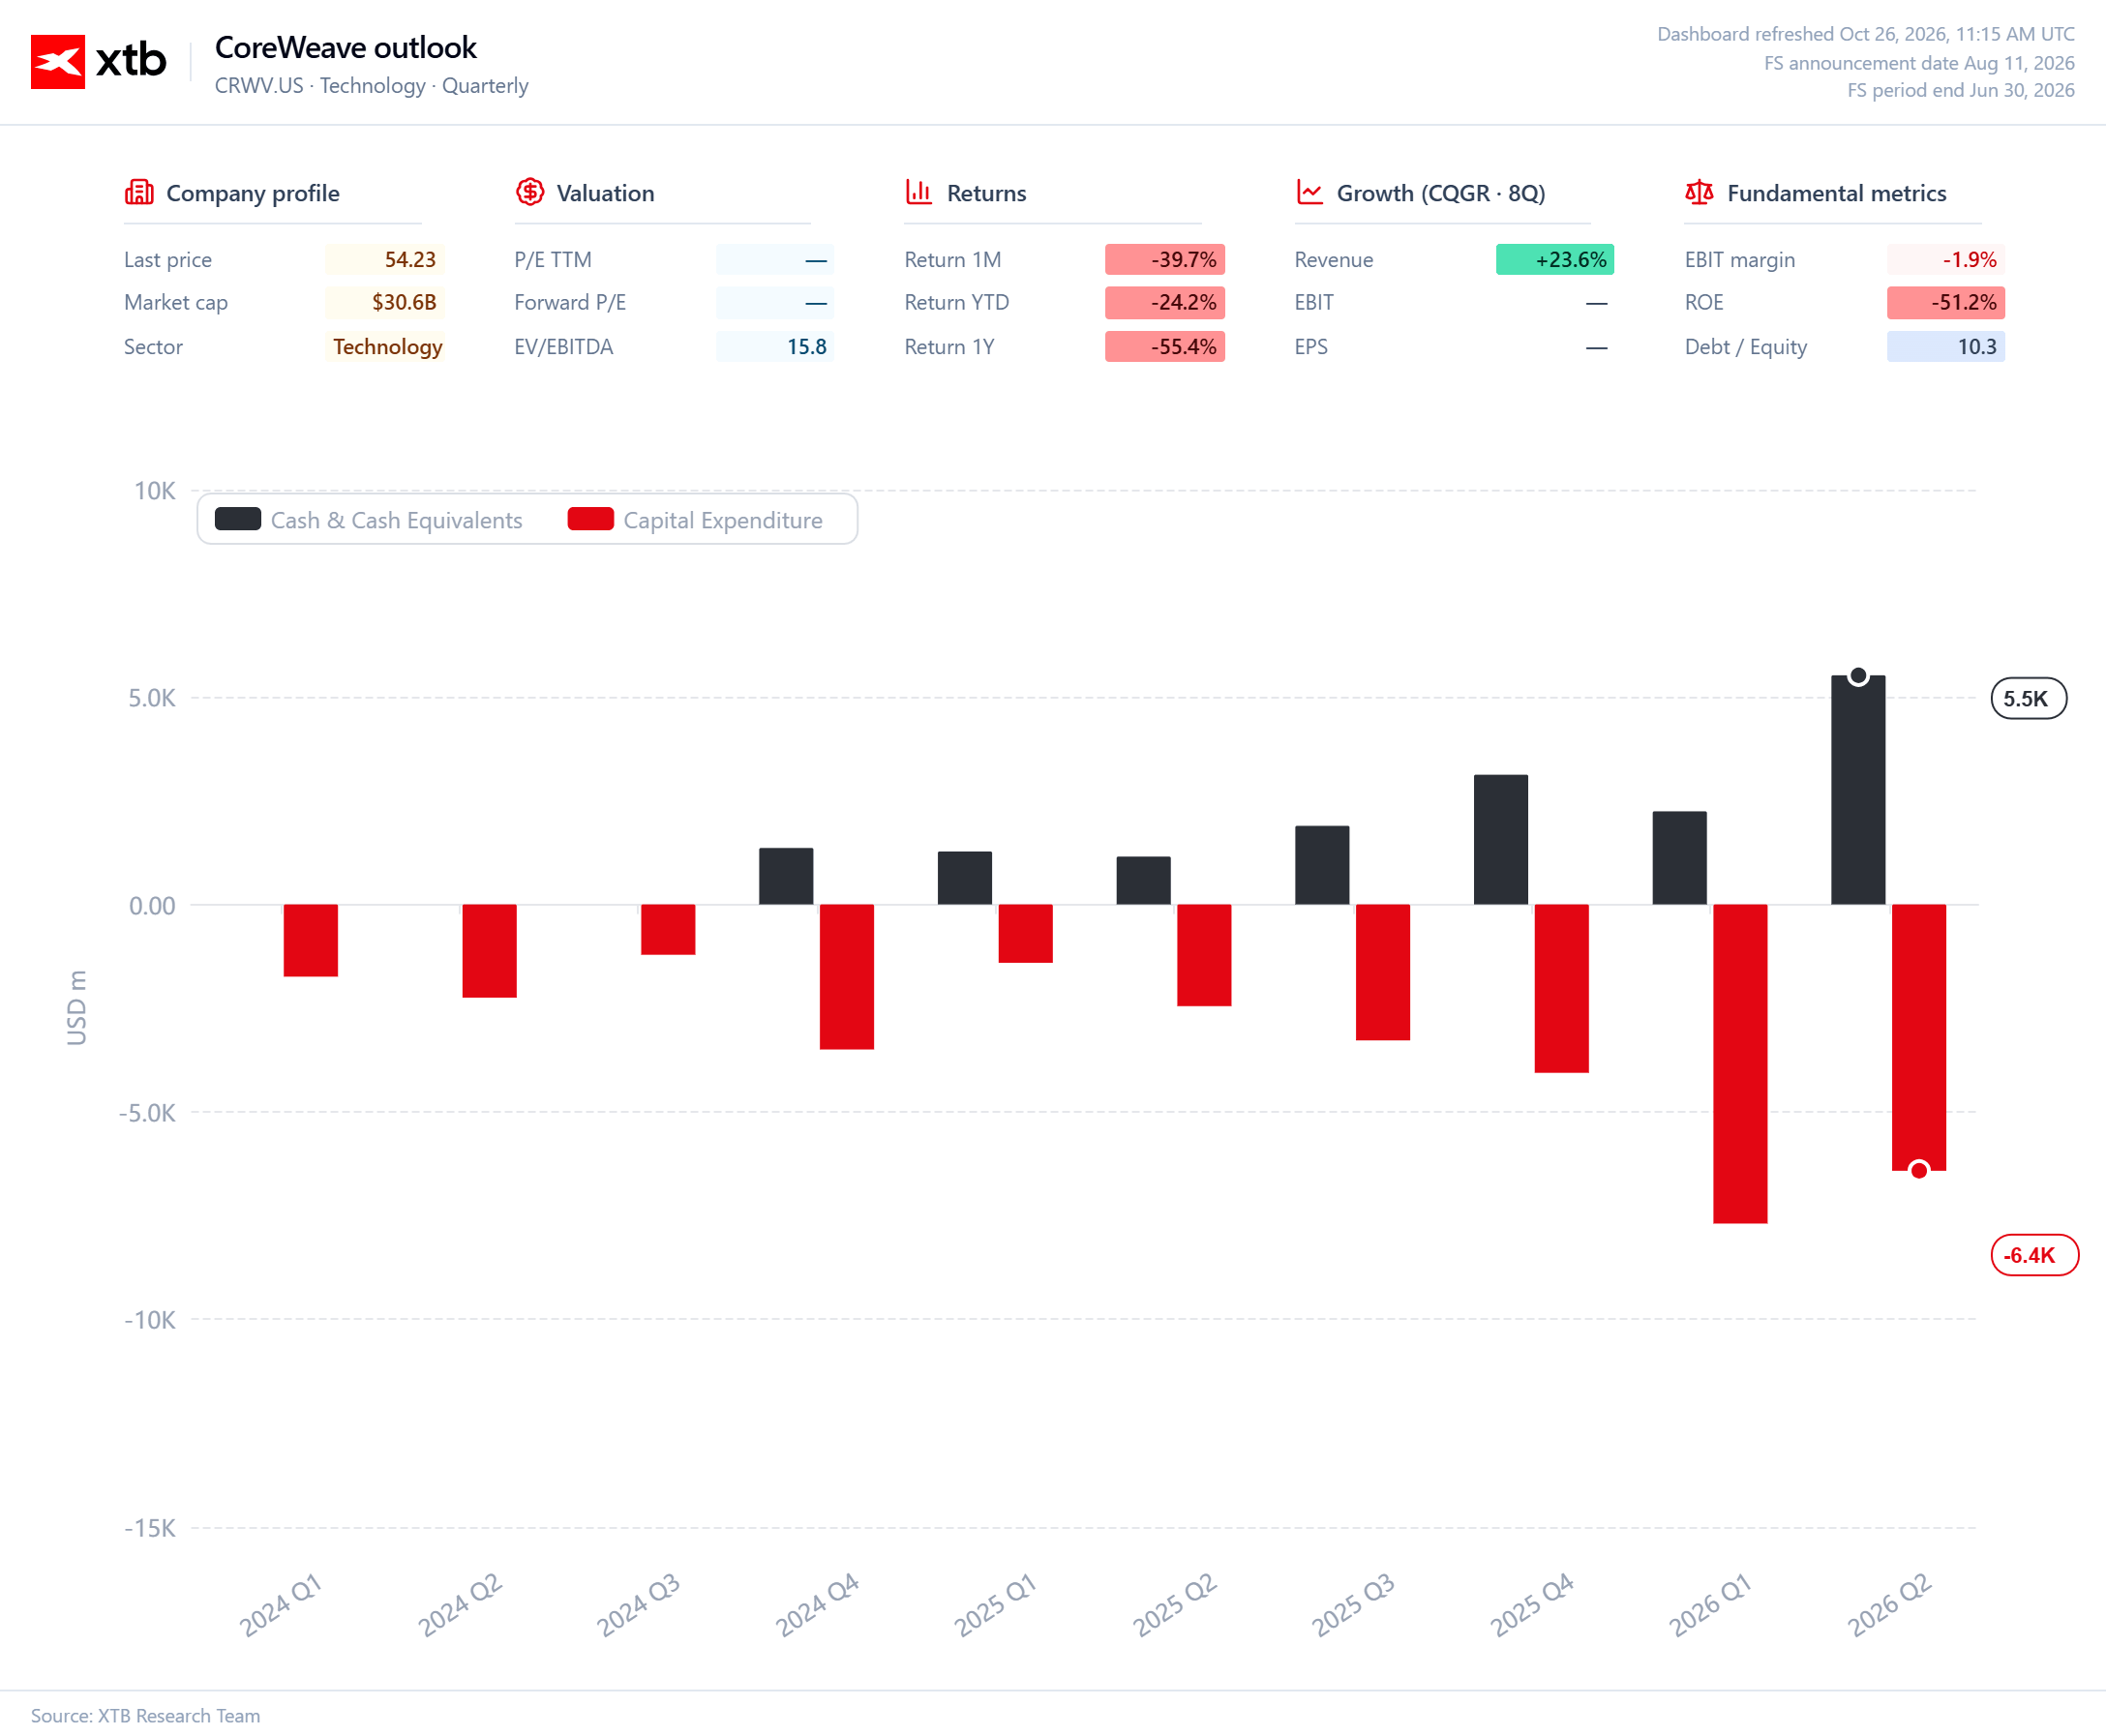
Příkladem je společnost CoreWeave, jeden z nejznámějších poskytovatelů infrastruktury pro AI. Firma těží z poptávky velkých technologických klientů, její obchodní model však vyžaduje enormní kapitálové výdaje. Její dluh činí přibližně 50 miliard USD, což zvyšuje význam nákladů na financování a tempa návratnosti investic. CoreWeave argumentuje, že značný objem nasmlouvaných budoucích příjmů vytváří základ pro pokračující expanzi. Problémem tedy není jen to, zda zákazníci existují, ale kolik bude uspokojení jejich potřeb stát a zda bude výsledný peněžní tok stačit na pokrytí závazků společnosti.
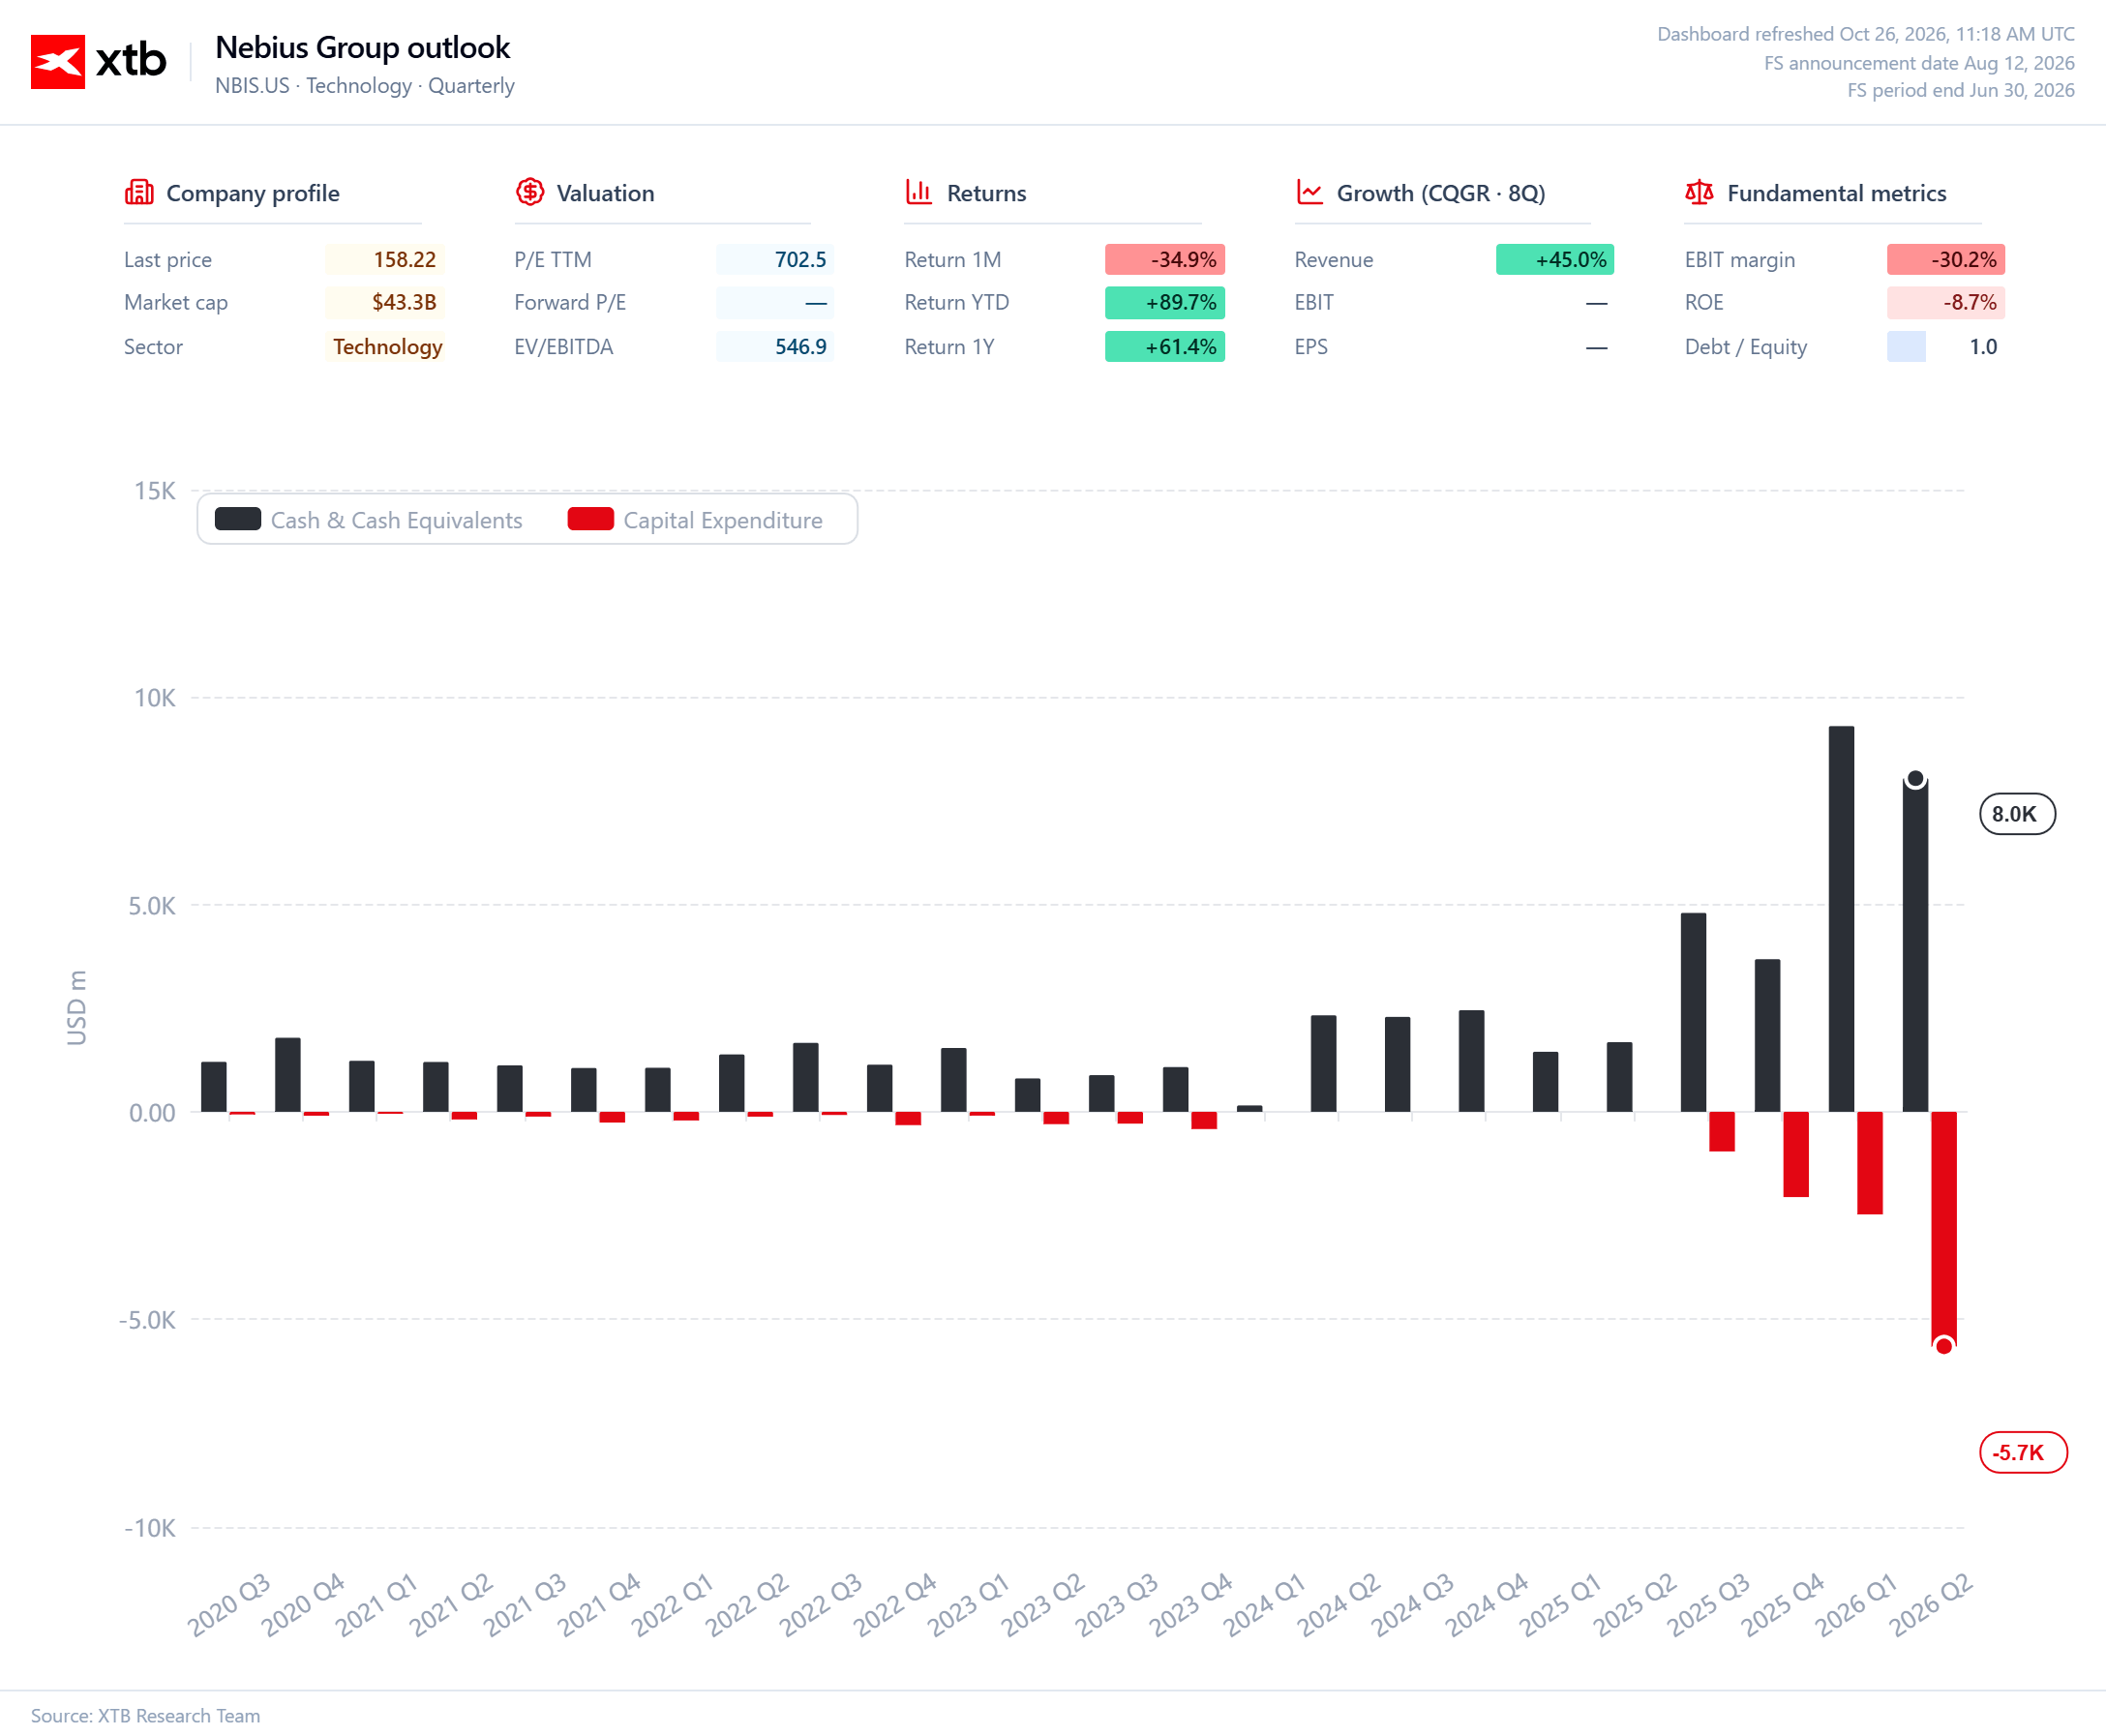
Podobné otázky vyvstávají kolem společností Nebius, IREN a Applied Digital, jejichž valuace jsou úzce spjaty s očekáváním pokračující expanze výpočetní infrastruktury. Po Muskově varování se akcie firem z tohoto segmentu dostaly v předobchodní fázi v USA pod tlak. Investoři se přestávají dívat pouze na prognózy tržeb a věnují větší pozornost rozvahám, výpůjčním nákladům a schopnosti financovat další fáze expanze.
To nutně neznamená, že by trh ztratil víru v růst umělé inteligence. Investoři možná jen začínají rozlišovat mezi společnostmi, které dokážou z rostoucí poptávky po výpočetním výkonu těžit, a těmi, které musí k udržení růstu neustále navyšovat svůj dluh. Pouhé působení v sektoru AI již k přesvědčivému investičnímu příběhu nestačí.
K varovným závěrům vedou také prognózy společnosti Gartner. Podle odhadů této výzkumné agentury by více než 80 % poskytovatelů neocloudových služeb mohlo do roku 2030 přestat fungovat jako nezávislé společnosti, pokud současné tempo investic nepřinese odpovídající výnosy. Jde o možný scénář, nikoli o předem daný výsledek, podtrhuje však rozsah rizika. Infrastruktura může vznikat rychleji, než jak roste trh ochotný za její využití platit takové částky, které by zajistily udržitelnou ziskovost.
Další výzvu představuje rychlé morální zastarávání hardwaru. Každá nová generace čipů nabízí vyšší výkon, což může snížit atraktivitu dřívějších investic ještě předtím, než stihnou vygenerovat očekávané výnosy. Společnosti tak musí splácet dnešní závazky a současně financovat nákupy další generace procesorů. Pro podniky, které financují svůj růst na dluh, je to obzvláště náročná kombinace.
V tomto kontextu vypadá pozice největších technologických platforem odlišně. Microsoft, Alphabet i Amazon rovněž vynakládají na infrastrukturu pro AI obrovské částky, mají však diverzifikované toky příjmů z cloudových služeb, reklamy a softwaru. Část svých investic tak mohou financovat z hotovosti vytvořené jinými obchodními segmenty. Nejsou imunní vůči špatným investičním rozhodnutím, mají však větší schopnost absorbovat ztráty než společnosti téměř výhradně závislé na pronájmu výpočetního výkonu.
SpaceX se snaží využít podobnou výhodu spojením svých ambicí v oblasti infrastruktury pro AI s vesmírným a internetovým byznysem. Financování ukazuje, že kapitál pro projekty obrovského rozsahu zůstává dostupný. Klíčovou otázkou však je, kdo si peníze půjčuje, za jakých podmínek a z jakých příjmů je bude splácet. Muskův dluh ve výši 40 miliard USD nemusí nutně nést stejnou míru rizika jako půjčka společnosti, jejíž budoucnost závisí především na cenách pronájmu GPU a nepřetržitém přístupu k úvěrům.
Nabízí se zde zřejmý paradox. Musk varuje před potížemi svých konkurentů v době, kdy SpaceX samo zvyšuje své zapojení do infrastruktury pro AI a bude muset ekonomickou smysluplnost svých investic obhájit. Silná finanční pozice může usnadnit překonání náročnějšího období, nezaručuje však, že se každá investice ukáže jako zisková.
Pro investory bude nejdůležitějším úkolem rozpoznat, které společnosti mají dostatečně silné fundamenty, aby přečkaly období selektivnějšího financování. Značný objem zakázek a rychlý růst tržeb zůstávají důležitými výhodami, ani jedno však nenahradí analýzu peněžních toků, míry zadlužení a provozních nákladů na infrastrukturu. Některé společnosti mohou zkrachovat, jiné budou převzaty a ti nejsilnější hráči by mohli konsolidaci odvětví využít k získání atraktivních aktiv.
Muskovo varování proto nemusí nutně znamenat konec boomu AI. Může však předznamenat změnu jeho charakteru. První fáze odměňovala především společnosti, které dokázaly rychle získat kapitál, nakoupit procesory a uvést nová datová centra do provozu. Další fáze může patřit podnikům, které dokážou prokázat, že umí z této infrastruktury generovat zisky, aniž by neustále navyšovaly svůj dluh.
V závodě o AI už pouhé budování nestačí. Společnosti musí také prokázat, že investované miliardy přinesou odpovídající návratnost.
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Nová aliance ve vojenském letectví? Airbus jedná o spolupráci s BAE 🛡️

Meta chce získat až 95 miliard dolarů prodejem akcií 💰
Dohoda na obzoru? Trump slibuje brzkou dohodu s Kanadou 🤝
Z outsiderů hrozbou pro zavedené hráče: Čínské automobilky v Evropě předstihly Japonce 🚗🚨
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.