


Dnešní vývoj na akciovém trhu může působit poněkud překvapivě. Za běžných podmínek by zvýšení úrokových sazeb mělo akciový trh zatěžovat, především kvůli růstu výnosů dluhopisů.
Včerejší zasedání Fedu
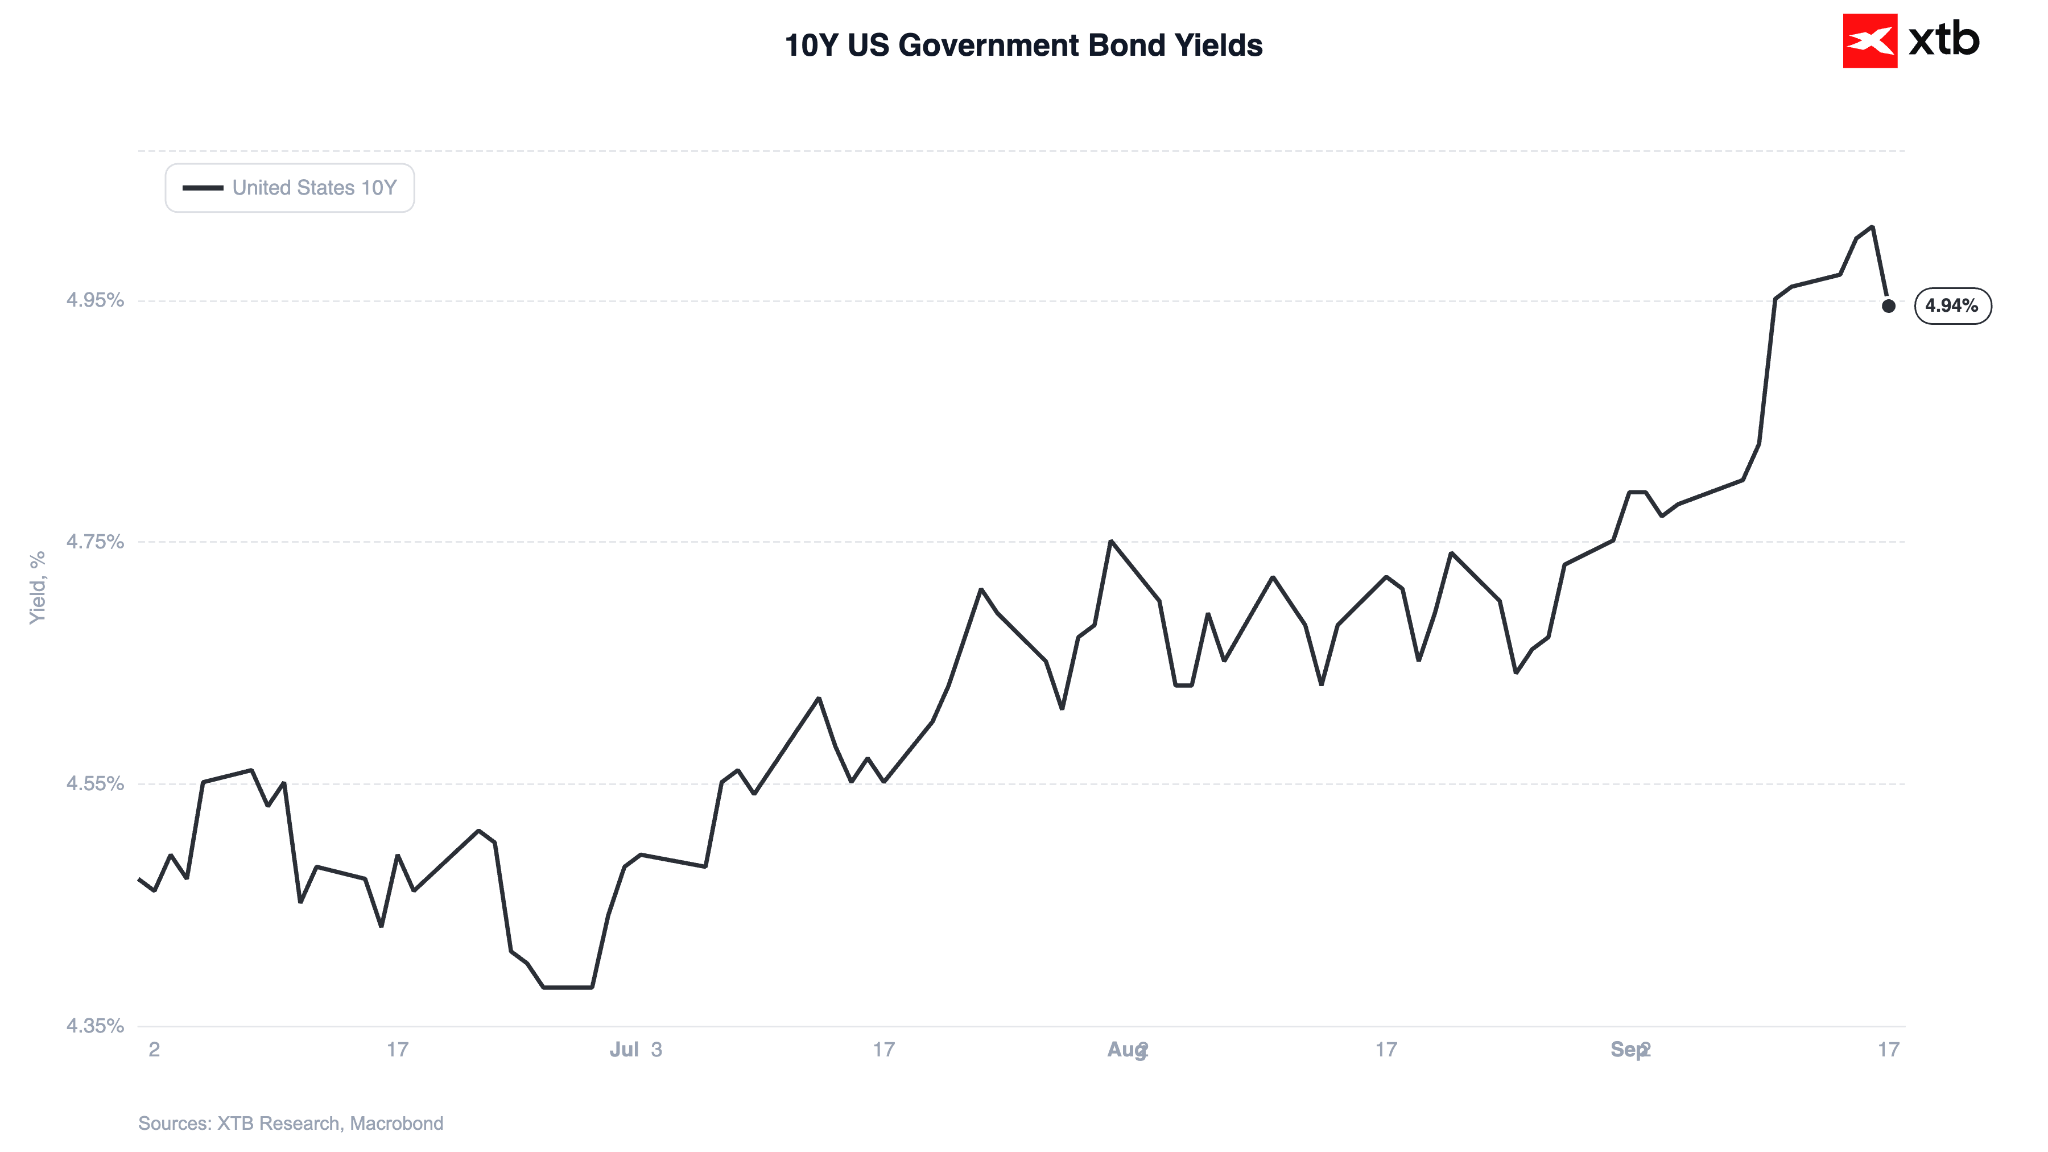
Výnosy 10letých amerických státních dluhopisů včera skutečně vzrostly, a to téměř o 1,5 %. Hlavním důvodem tohoto pohybu však nebylo samotné zvýšení sazeb, protože trhy jej měly téměř plně započítané. Tento krok by tedy již měl být zohledněn v cenách aktiv.
Pozornost se soustředila na Dot Plot, který ukazuje očekávanou úroveň úrokových sazeb Fedu v následujících letech, a také na rétoriku Kevina Warshe. Tón vyjádření nového předsedy Fedu byl vnímán jako jestřábí, což v tomto kontextu naznačuje další zvyšování sazeb.
Proč tedy indexy rostou?
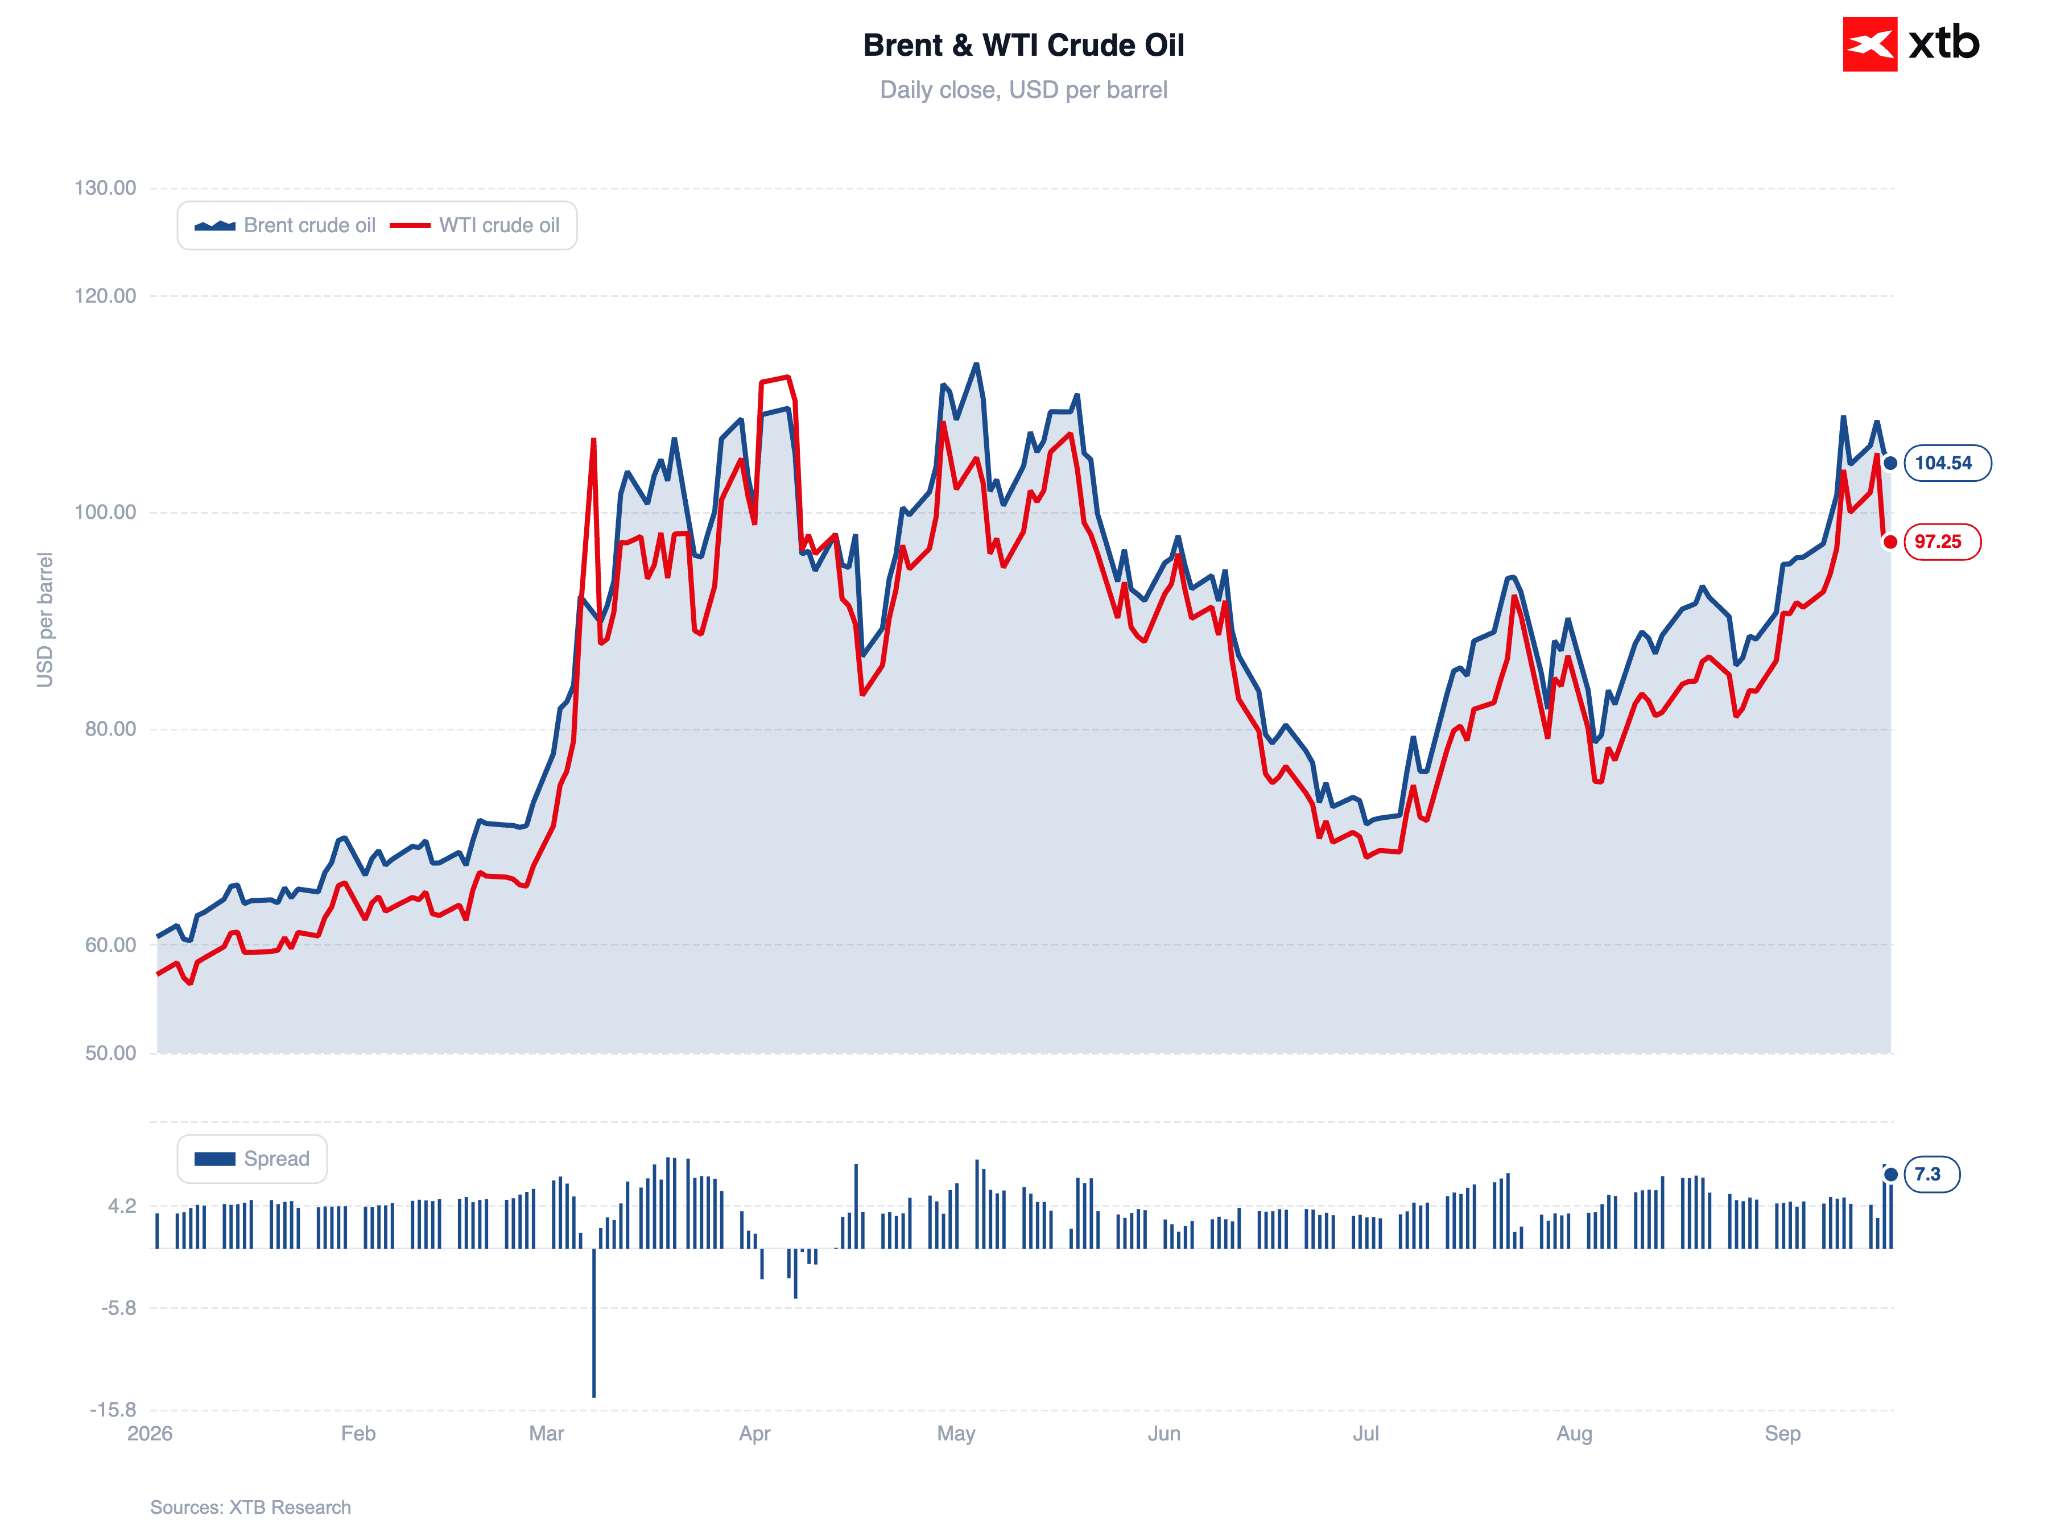
Dnes začaly výnosy těchto dluhopisů prudce klesat a vrátily se na úrovně před rozhodnutím Fedu, přibližně na 1,95 % u 10letých dluhopisů. Hlavním katalyzátorem tohoto pohybu se zdá být prudký pokles cen ropy. Kolem 14:00 se ropa Brent obchodovala pod 102 USD za barel.
Graf 1: Výnosy 10letých amerických státních dluhopisů (06/2026–09/2026)
Zdroj: XTB Research, 17. 9. 2026
Aktuálně sledujeme návrat na vyšší úrovně kolem 105 USD. Korekce na dluhopisovém trhu je však znatelně slabší. Zdá se, že stejně důležité jako pokles cen energetických komodit bylo také zmírnění obav trhu z toho, že by Fed mohl ztratit svou nezávislost. To by mohlo vést k odkotvení inflačních očekávání a v budoucnu si vyžádat agresivní zpřísňování měnové politiky.
Z tohoto pohledu mohou investoři vnímat zvýšení úrokových sazeb jako „menší ze dvou zel“.
Graf 2: Ropa Brent a WTI (2026)
Zdroj: XTB Research, 17. 9. 2026
Za zmínku stojí, že navzdory své dřívější jestřábí orientaci – během působení ve FOMC v letech 2006 až 2011 prosazoval vyšší úrokové sazby navzdory globální finanční krizi – Warsh před nástupem do funkce často naznačoval podporu snižování sazeb. Ještě před něco více než rokem otevřeně podpořil prezidenta, když na FOX News uvedl, že Trumpova nespokojenost s Powellovým vedením měnové politiky je zcela oprávněná. Tehdy instituci kritizoval za příliš pomalé snižování sazeb a nadměrné spoléhání na ekonomická data zaměřená na minulý vývoj.
Včerejší zvýšení sazeb a doprovodná rétorika snížily počet skeptiků a přinesly Warshovi výraznou důvěru trhu. Právě tu Fed i trh naléhavě potřebovaly.
Tlak ze strany Trumpa
Reakce Donalda Trumpa na zvýšení sazeb byla překvapivě „klidná“, pokud lze za klidný označit příspěvek psaný převážně velkými písmeny, ve kterém požadoval snížení úrokových sazeb na 1 % nebo méně.
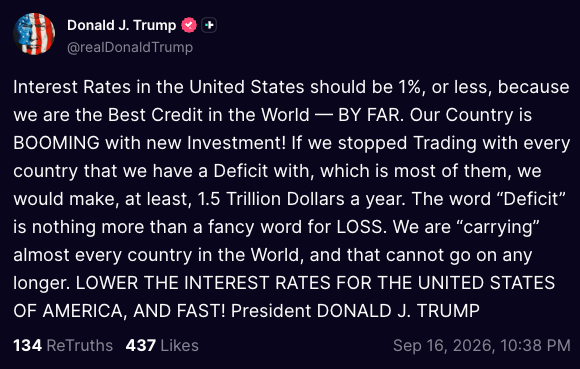
Zdroj: Truth Social, 16. 9. 2026
Zpochybňování nezávislosti Federálního rezervního systému ze strany Donalda Trumpa bohužel zůstává přetrvávajícím problémem. Trhy si dobře pamatují tlak, kterému během posledních měsíců svého funkčního období čelil bývalý předseda Fedu Jerome Powell, jenž podle Trumpa udržoval úrokové sazby na nedostatečně nízké úrovni. Nelze přehlédnout ani situaci kolem Lisy Cook, kterou prezident Trump „odvolal“. Uvozovky jsou zde záměrné: Nejvyšší soud později toto rozhodnutí zrušil a Cook nadále zůstává členkou FOMC a má se zúčastnit středečního zasedání.
Makroekonomický výhled
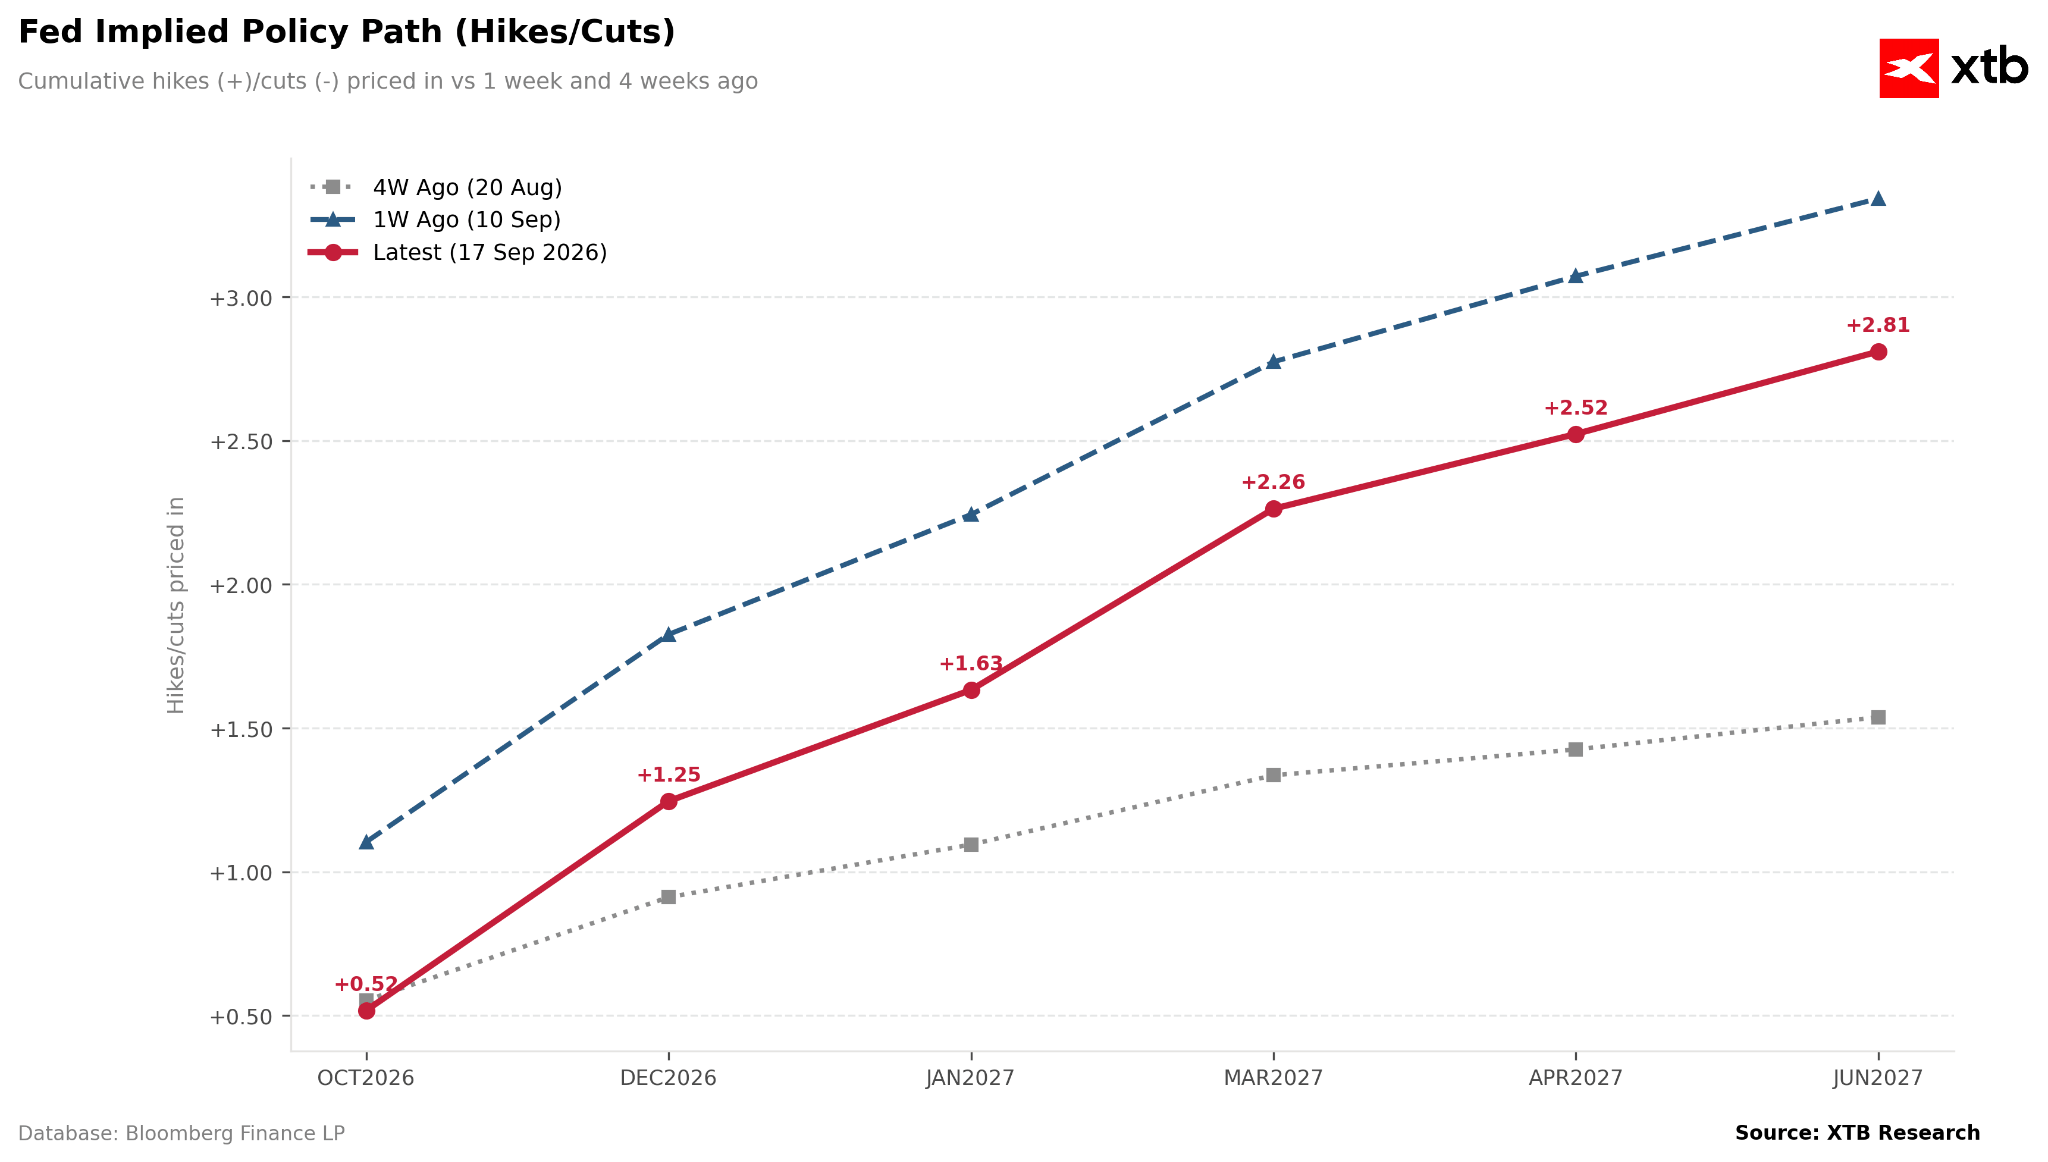
Trhy aktuálně započítávají poměrně dynamický cyklus zvyšování úrokových sazeb. Základní scénář počítá s dalšími třemi zvýšeními sazeb do konce první poloviny příštího roku.
Graf 3: Trhem implikovaný vývoj úrokových sazeb Fedu (2026–2027)
Zdroj: XTB Research, 17. 9. 2026
*POZNÁMKA: Aktuální trajektorie vychází z vyšší výchozí úrovně, tedy z úrovně sazeb po včerejším zvýšení*
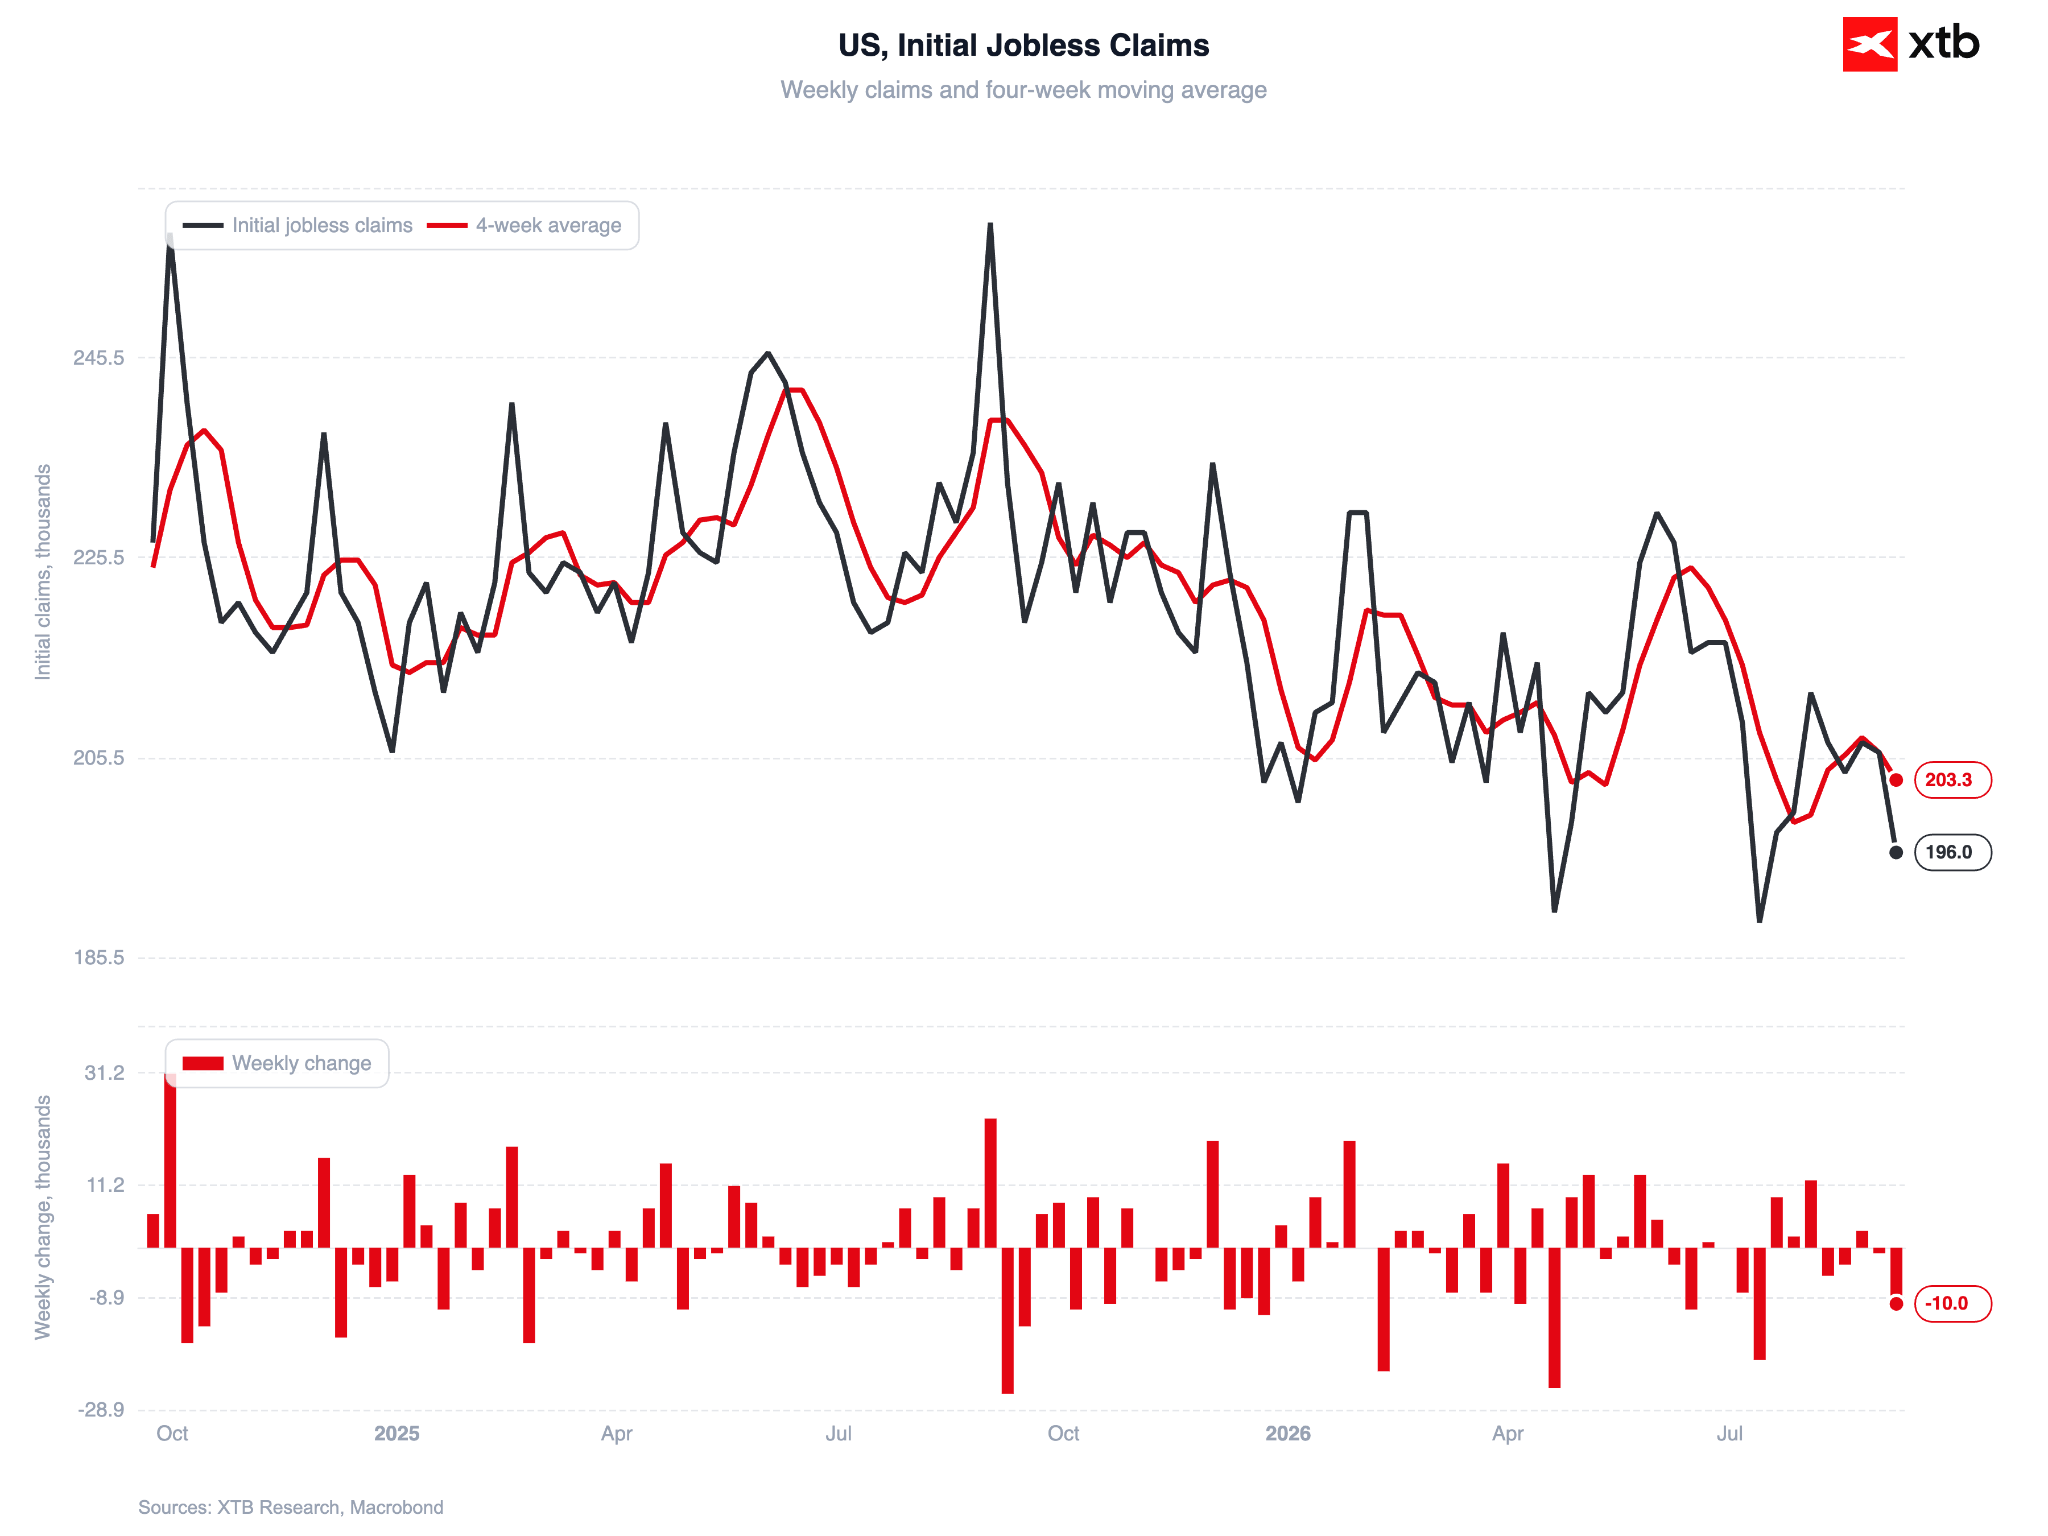
FOMC má značný manévrovací prostor, protože ekonomika zůstává překvapivě odolná a trh práce se nadále nachází ve stavu „low fire, low hire“ – tedy nízkého propouštění a zároveň nízkého náboru. Scénář „měkkého přistání“ se proto jeví jako pravděpodobný. Mírné zpřísňování měnové politiky by mohlo ochladit silnou spotřebu a rostoucí inflační očekávání, aniž by výrazně oslabilo dynamiku hospodářského růstu.
Graf 4: Počáteční žádosti o podporu v nezaměstnanosti v USA (2025–2027)
Zdroj: XTB Research, 17. 9. 2026
Blízký východ zůstává v centru pozornosti
Případná korekce cen energetických komodit by samozřejmě mohla vyvolat výrazné přecenění trhu, tedy uzavírání sázek na další zvyšování úrokových sazeb, podobně jako na přelomu května a června. Pozornost se soustředí nejen na dodávky ropy a LNG, kde zůstává kritická situace v Hormuzském průlivu a stále více také v průlivu Báb al-Mandab, ale také na rafinérské kapacity.
Téma války v Íránu se v nadcházejících týdnech opět dostane do centra pozornosti vzhledem k rychle se blížícím volbám do Kongresu USA. Z politického hlediska je snížení cen pohonných hmot u čerpacích stanic mimořádně důležité.
Další články o indexech a jejich obchodování:
- Obchodování indexů – Co je to akciový index?
- Obchodování S&P 500 — Jak investovat do indexu S&P 500?
- Obchodování NASDAQ – Jak investovat do indexu US100?
- Indexy - obchodujte akciové indexy online
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na indexy z různých krajin!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:



US Open: Nasdaq, zlato a stříbro prudce rostou po... zvýšení úrokových sazeb (17. 9. 2026)

Evropě dochází trpělivost s Čínou. Obchodní deficit překonal miliardu eur denně 🚨


Zotaví se libra po rozhodnutí BoE?


🚫📱 EU navrhuje zákaz sociálních sítí pro děti do 13 let
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.