


Netflix patřil po léta k těm společnostem, kterým byl trh ochoten odpustit občasná klopýtnutí. Investorům stačilo pohlédnout na rozsah změn, jež firma přinesla do zábavního průmyslu, a na to, jak efektivně dokázala globální popularitu své produkce proměnit v rostoucí tržby. Nekupovali pouze akcie streamovací platformy, ale také podíl v byznysu, který jako by neustále posouval hranice vlastního růstu. Dnes je situace jiná. Akcie společnosti Netflix od začátku roku oslabily přibližně o 20 % a trh ji stále více oceňuje jako zralý mediální podnik, který musí generovat růst, držet náklady pod kontrolou a soustavně dávat divákům důvody k prodlužování předplatného.
To neznamená, že by se Netflix náhle stal slabou společností. Problém je jemnější. Dvojciferný růst tržeb a vysoká ziskovost jsou sice stále působivé, ale investorům už nemusí stačit k tomu, aby za akcie platili vyšší ceny. Příběh o globálním rozsahu Netflixu, jeho silné značce a rostoucím reklamním byznysu už trh dobře zná. Nyní chce vědět, co přijde dál. A odpověď nemůže spočívat pouze v tom, že Netflix zůstane Netflixem.
Klíčová očekávání trhu:
• Tržby za třetí čtvrtletí: Přibližně 12,9 miliardy USD
• Očekávaný meziroční růst tržeb: Přibližně 11,7 %
• Předpokládaná provozní marže: Přibližně 33,2 %
• Očekávaný růst tržeb v roce 2027: Přibližně 11,2 %
• Zisk na akcii: 0,82 USD
• Výdaje na obsah v roce 2026: Přibližně 20 miliard USD
• Klíčová otázka: Dokáže Netflix současně obnovit zapojení diváků, udržet růst příjmů z reklamy a pokračovat ve zlepšování marží?
Tržby jsou jedna věc, sledovanost druhá
Očekávání pro třetí čtvrtletí jsou solidní. Růst tržeb o 12 % a provozní marže 33 % by potvrdily, že Netflix dokáže stále kombinovat velký rozsah s vysokou ziskovostí. Nevyřešily by však zásadnější otázku: jak dlouho dokáže společnost toto tempo udržet, aniž by ztratila schopnost pozitivně překvapovat trh?
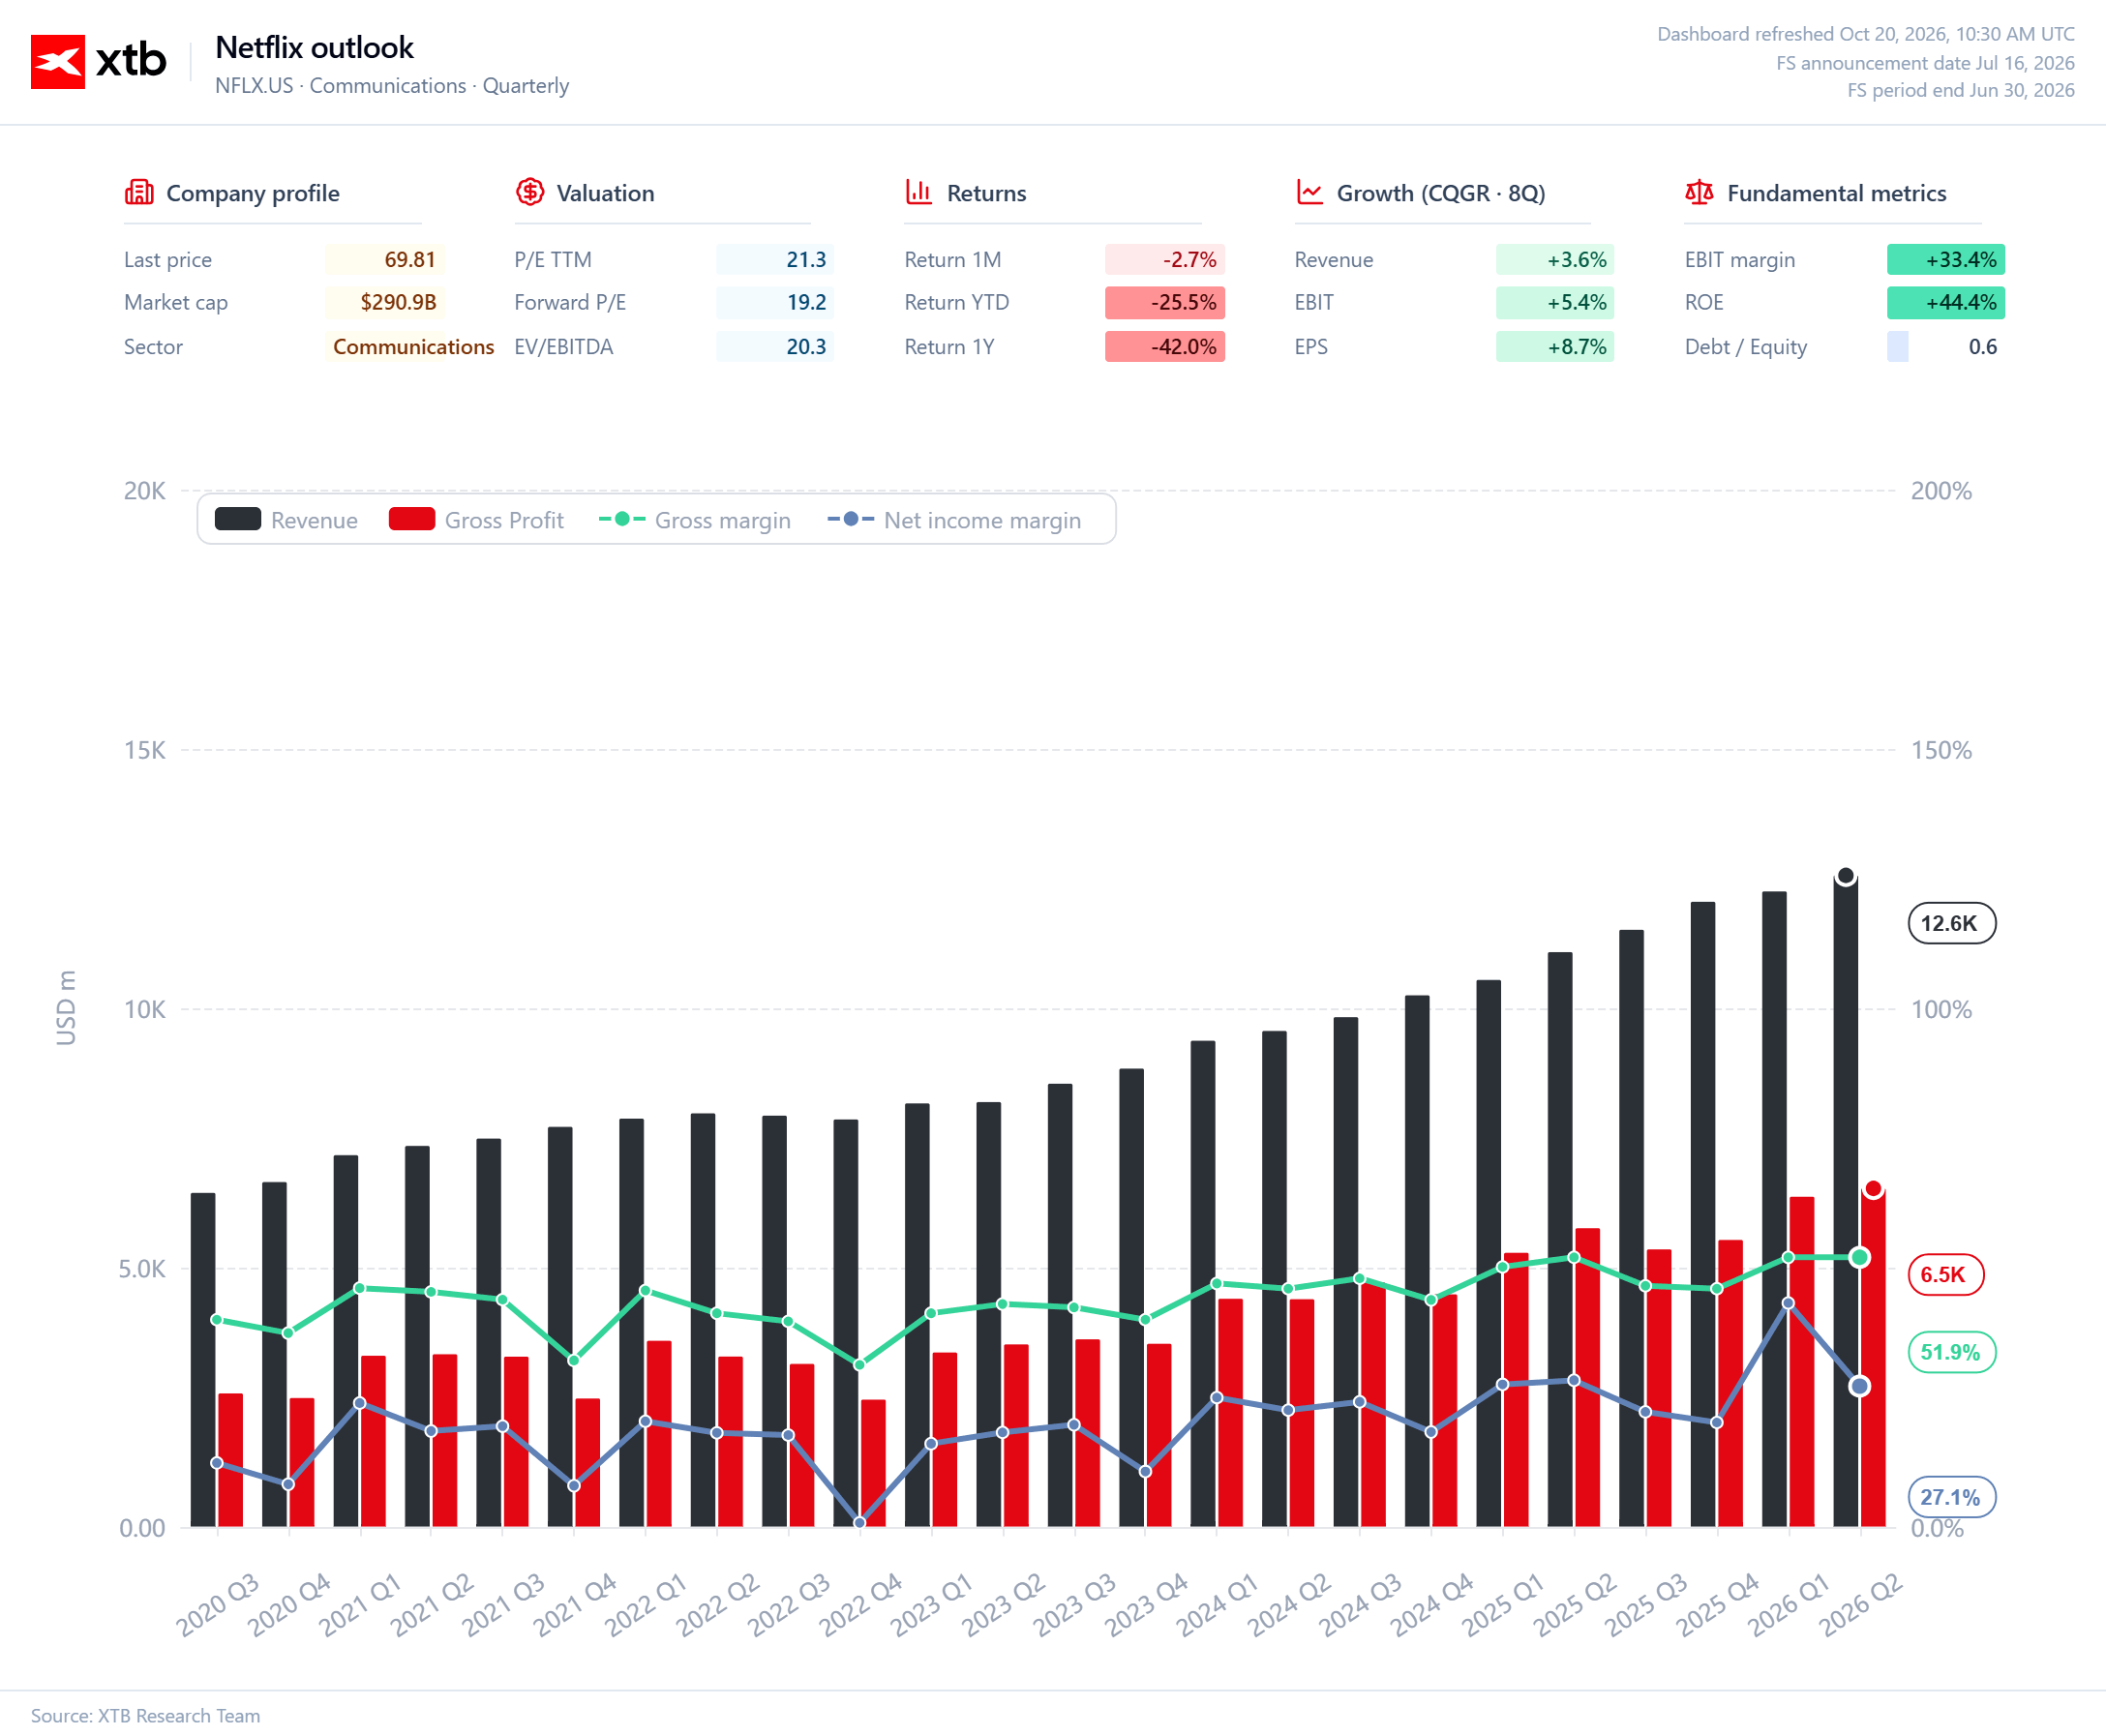
Konsenzus pro rok 2027 ukazuje na růst tržeb kolem 11 % a provozní marži přibližně 33,5 %. To je sice výhled zdravého podniku, pro akcie však nenabízí žádný zjevný impuls. Vzhledem k tomu, že akcie od začátku roku klesly přibližně o 20 %, budou investoři hledat důvody pro víru, že je trh ohledně budoucnosti Netflixu až příliš opatrný, spíše než pouhé potvrzení, že byznys funguje podle očekávání.
Největší obavy vzbuzuje sledovanost. Ve třetím čtvrtletí klesl celkový počet odsledovaných hodin u titulů v žebříčku Top 10 meziročně přibližně o 11 %, zatímco počet diváků se snížil o 17 %. Srovnání je náročné, protože Netflix měl o rok dříve mimořádně silnou nabídku obsahu, včetně titulů KPop Demon Hunters, Happy Gilmore 2, druhé řady seriálu Wednesday a třetí řady Squid Game. Letošní novinky diváky sice přilákaly, rozsahem se však dřívějším úspěchům nevyrovnaly.
Slabší čtvrtletí nemusí nutně znamenat trvalý problém. Skutečnou otázkou je, zda Netflix dokáže soustavně produkovat seriály a filmy, které osloví i publikum mimo základní kmen předplatitelů a stanou se kulturními událostmi. Široká knihovna obsahu sama o sobě takovou konkurenční výhodu neposkytuje. Nejhodnotnější jsou tituly, které přilákají nové uživatele, udrží ty stávající a udrží platformu v centru každodenních konverzací. Příznivější meziroční srovnávací základna a silnější nabídka obsahu ve čtvrtém čtvrtletí sice mohou čísla sledovanosti vylepšit, nemohou však nahradit důkaz, že Netflix stále umí vytvářet globální hity.
Dražší produkce, vyšší riziko
Změna ve vedení obsahové divize Netflixu by mohla naznačovat větší důraz na nákladnější a prestižnější projekty. V roce 2026 vyčlenil Netflix na obsah přibližně 20 miliard USD, což bylo o 10 % více než o rok dříve. V příštím roce by výdaje mohly růst podobným nebo dokonce ještě rychlejším tempem.
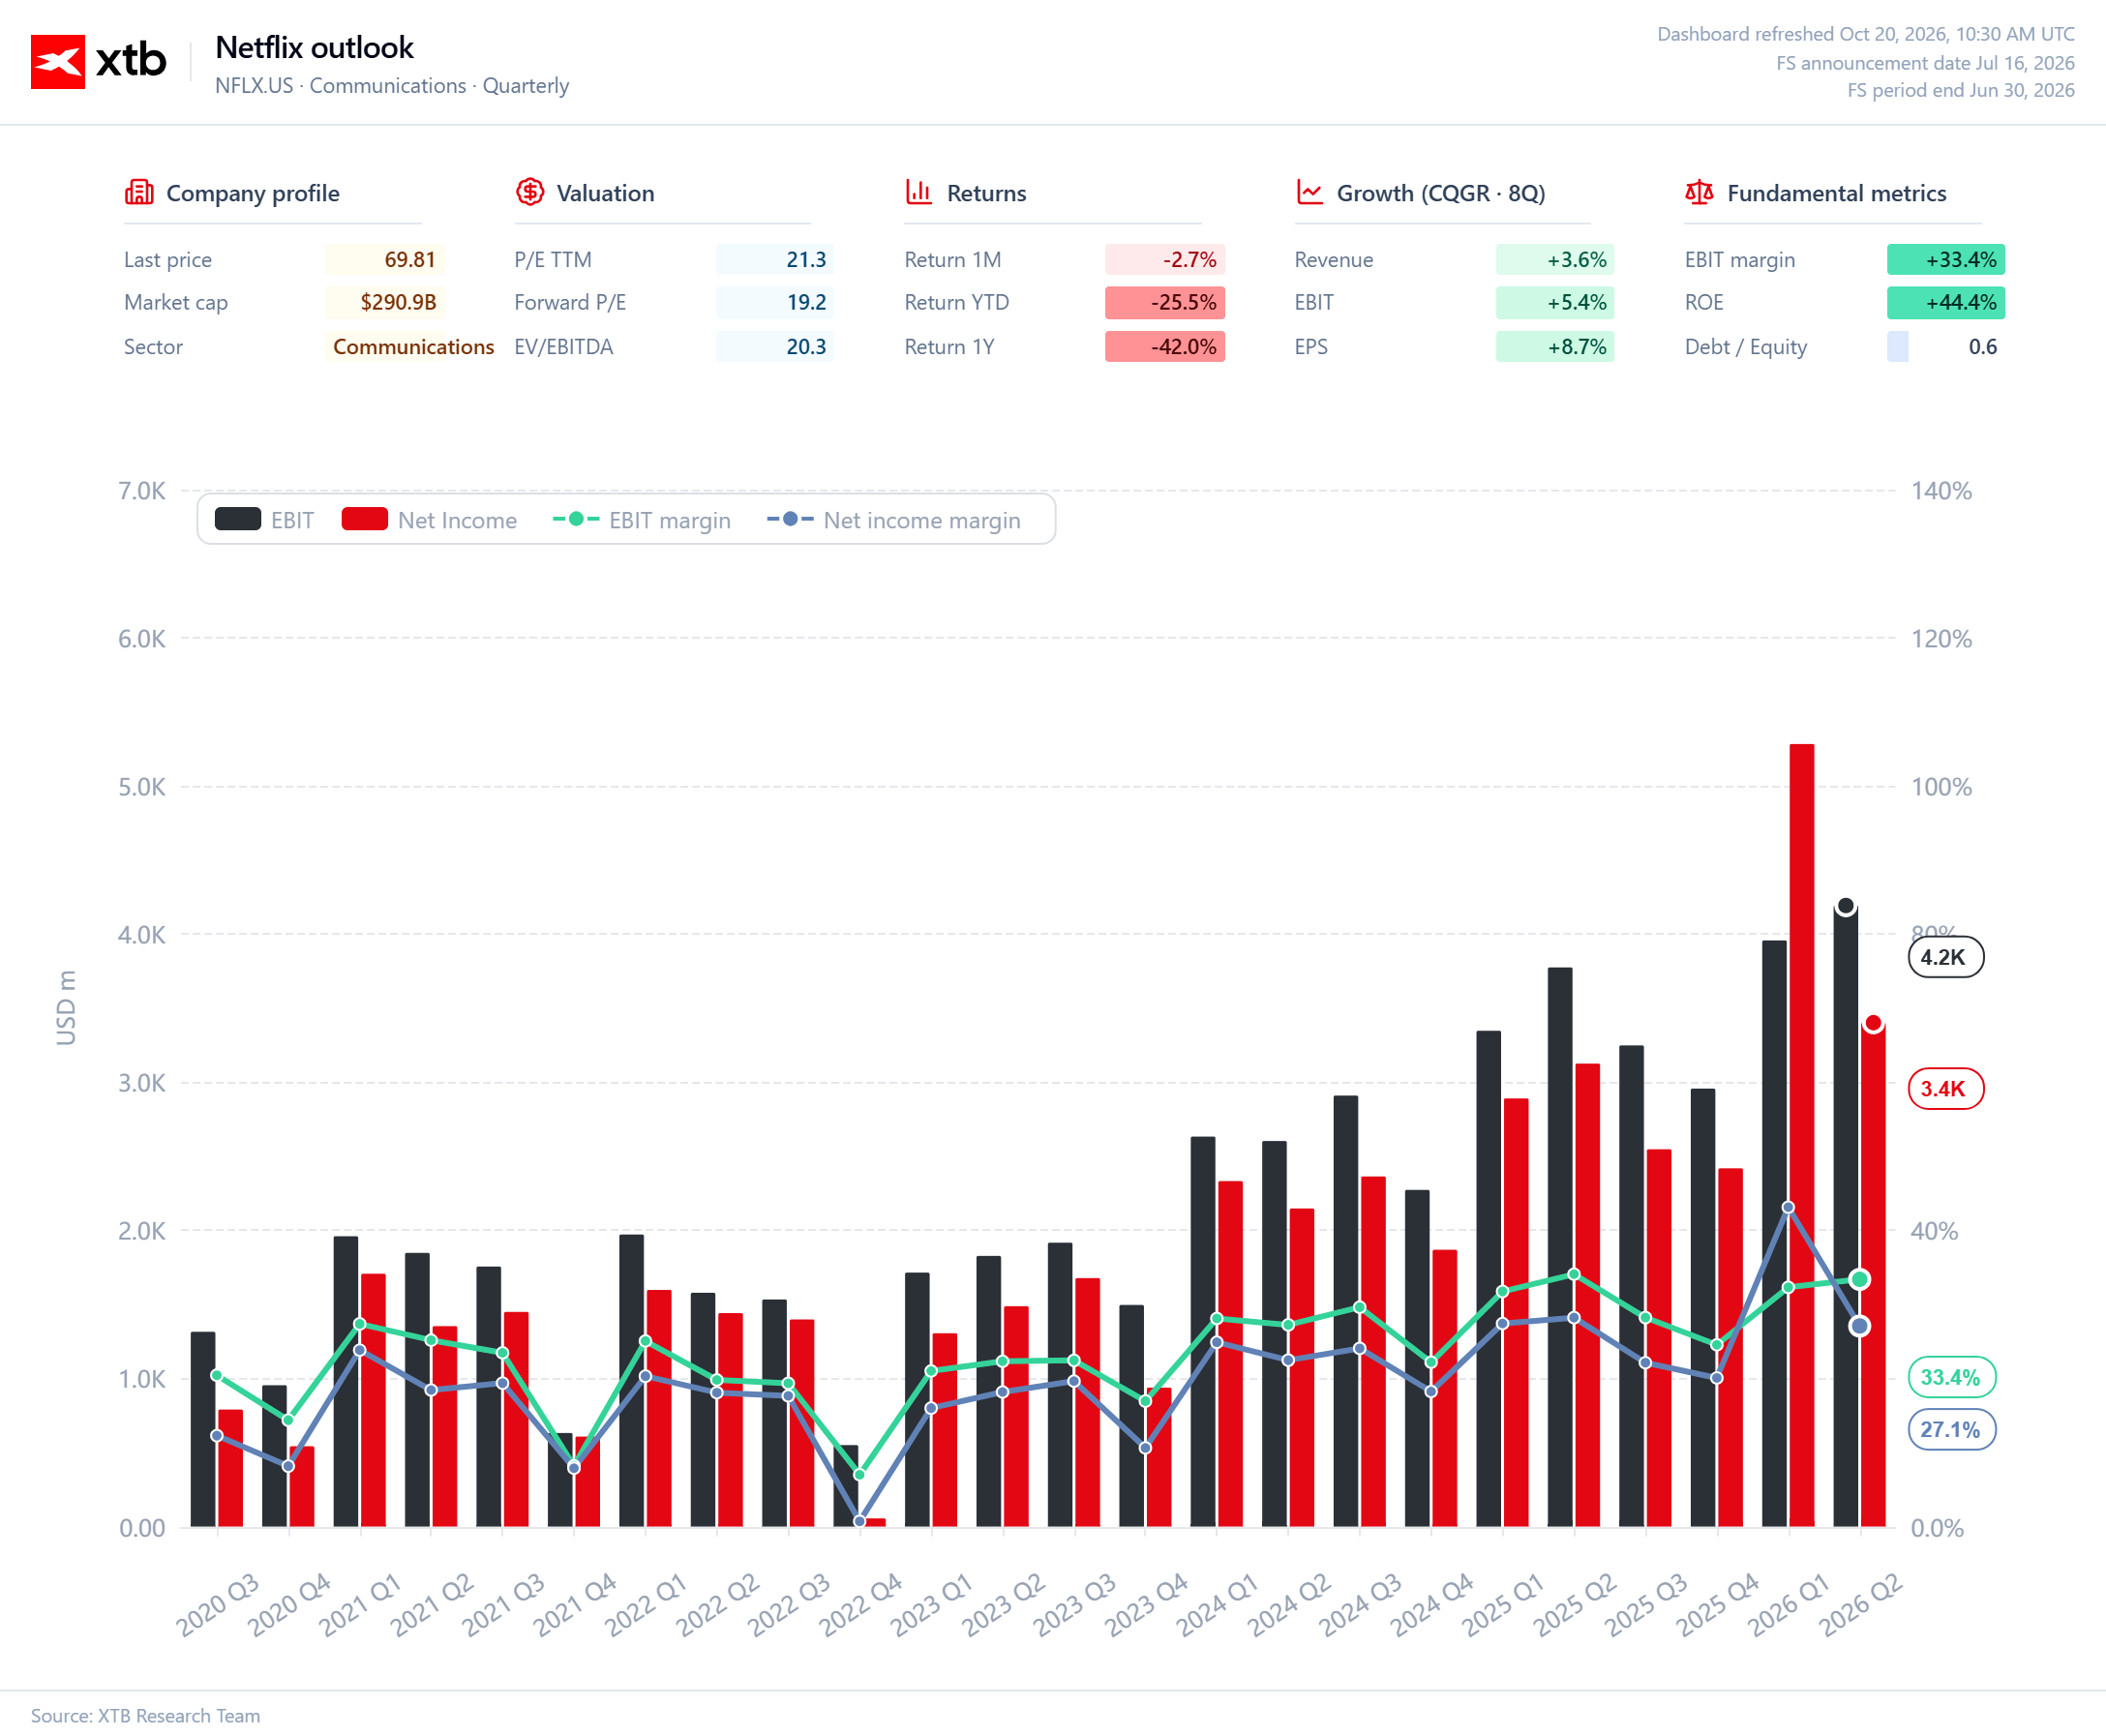
Tato strategie se může vyplatit, pokud nová produkce zvýší sledovanost a pomůže udržet předplatitele. Vyšší rozpočty však větší hity nezaručují. Zvýšené výdaje zároveň znamenají vyšší odliv hotovosti a odpisy, což může omezit prostor pro zlepšování marží. Netflix musí investory přesvědčit, že peníze pouze neutrácí, ale dokáže je úspěšně proměnit v obsah, který diváci skutečně chtějí sledovat.
Dalším zdrojem růstu zůstává reklama. Lepší cílení a expanze na další trhy by mohly zvýšit tržby bez výhradního spoléhání na předplatné. Čtvrté čtvrtletí přinese několik potenciálních diváckých taháků, včetně přenosů NFL a premiér významných filmů i seriálů.
Růst příjmů z reklamy však problém nevyřeší, pokud sledovanost oslabí. Inzerenti platí za pozornost diváků a Netflix si ji musí nejprve získat. Právě proto by se obsahová strategie a snahy o monetizaci měly hodnotit společně, a nikoli jako dva nezávislé důvody k optimismu.
Netflix musí znovu získat schopnost překvapit
Netflix má stále pevné základy: globální rozsah, silnou značku, vysokou ziskovost a investiční kapacitu, které se menší konkurenti nemohou rovnat. To však neznamená, že nadcházející roky budou tak snadné jako období, kdy přirozený růst zajišťovala samotná expanze streamingu. Dnes musí Netflix současně udržovat finanční disciplínu, rozšiřovat reklamu a financovat produkci schopnou oslovit masové publikum.
Výsledky za třetí čtvrtletí mohou být silné a celoroční výhled může přinést uklidnění. Pro vývoj akcií však bude důležitější, zda vedení představí přesvědčivý obrázek pro rok 2027. Vzhledem k rostoucím výdajům na obsah budou investoři chtít vědět, odkud vzejde další růst zisků a zda se firma dokáže vrátit k soustavné produkci hitů.
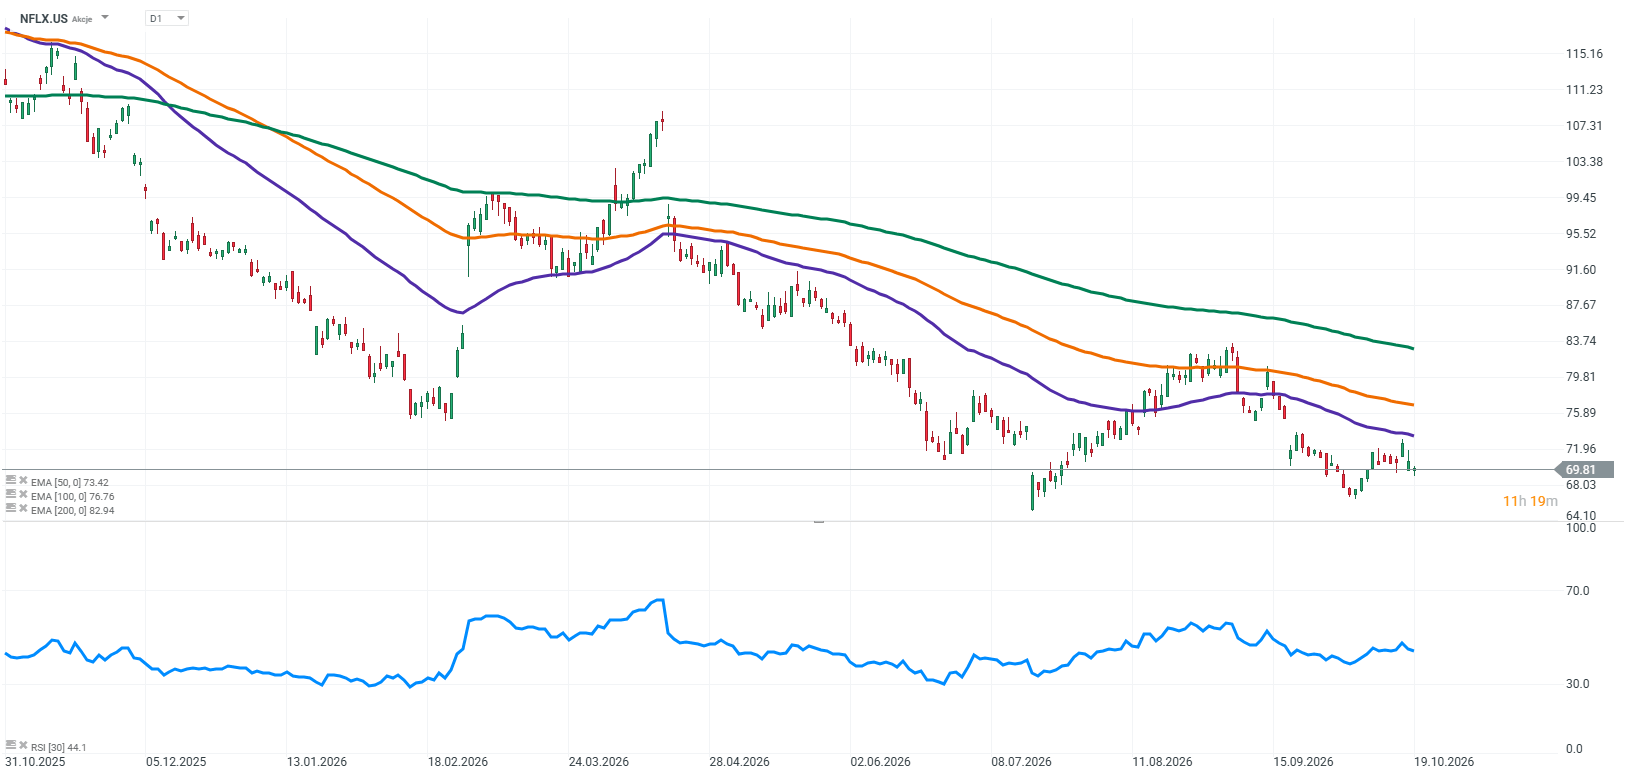
Netflix nemusí přestat být dobrou společností, aby jeho akcie zklamaly. Stačí, když poroste pouze v souladu s očekáváními, která již trh promítl do cen. Po letošním výprodeji tak otázka nezní pouze tak, zda společnost splní očekávaná čísla. Jde o to, zda Netflix stále dokáže investory překvapit.
Silná čísla mohou byznys podpořit. Obnovení růstu cen akcií si však vyžádá příběh, kterému bude trh ochoten znovu uvěřit.
Zdroj: XTB Research
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Kurz tradingu vs. investování
- Investování do akcií – Co je to obchodování s akciemi?
- Testovací účet u XTB? Procvičte si obchodování zdarma!

Amazon v Německu chystá investice přes 16 miliard eur 💰


Z továren do přístavů po železnici: Maersk a Hateco chystají projekt za 3,5 miliardy dolarů 🚢


Umělá inteligence ve vývoji léků: AstraZeneca a Oracle chtějí zlepšit klinický výzkum 💊


Největší zdražení letenek v historii Evropy? Drahé palivo tlačí na aerolinky ✈️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.