


OECD odhaduje, že globální ekonomika si v roce 2026 vede o něco lépe, než se ještě před několika měsíci očekávalo, a to navzdory energetickému šoku vyvolanému válkou s Íránem. Růst podpořily nejen investice související s umělou inteligencí, ale také uvolnění části světových ropných rezerv, nižší dovoz energií do Číny a přechod některých spotřebitelů na alternativní paliva včetně uhlí.
Dopad omezených dodávek z oblasti Perského zálivu byl proto zatím menší, než se ekonomové původně obávali. Organizace však zdůrazňuje, že výhled globální ekonomiky nadále výrazně závisí na tom, zda se podaří dosáhnout trvalého řešení konfliktu na Blízkém východě.
Nové výhledy OECD
OECD zvýšila výhled globálního hospodářského růstu pro rok 2026 z 2,8 % na 2,9 % a pro rok 2027 z 2,9 % na 3,0 %.
-
USA: Očekává se hospodářský růst o 2,2 % v roce 2026, oproti předchozím 2,0 %, a o 2,1 % v roce 2027, oproti dřívějšímu výhledu 1,8 %.
-
Čína: Výhled růstu pro rok 2026 zůstal beze změny na 4,5 %, zatímco pro rok 2027 byl snížen z 4,3 % na 4,2 %.
-
Japonsko: OECD zvýšila výhled růstu pro rok 2026 z 0,6 % na 0,8 %. V roce 2027 očekává růst o 0,7 %, oproti předchozím 0,8 %.
-
Eurozóna: Výhled růstu HDP pro rok 2026 byl oproti červnové prognóze zvýšen z 0,8 % na 1,0 %. Pro rok 2027 OECD nyní očekává růst o 1,0 %, oproti předchozím 1,2 %.
Umělá inteligence podporuje růst, svět zvládá energetický šok lépe, než se očekávalo
Nejdůležitějším pozitivním faktorem zůstává investiční boom v oblasti umělé inteligence. OECD upozorňuje, že výdaje na datová centra, polovodiče a širší AI infrastrukturu se v roce 2026 staly jedním z klíčových pilířů ekonomické odolnosti. Tento efekt je obzvláště patrný ve Spojených státech, zatímco silná poptávka po technologiích podporuje také export z Japonska a Jižní Koreje.
Globální ekonomika se zároveň zatím vyrovnává s omezenými dodávkami energií v důsledku války s Íránem lépe, než se očekávalo. Pomohlo uvolnění části světových ropných rezerv, výrazný pokles čínského dovozu energií i širší využívání alternativních paliv včetně uhlí. Tyto faktory zmírnily přímý dopad omezených dodávek ropy z oblasti Perského zálivu.
To však neznamená, že rizika zmizela. OECD varuje, že obnovení nebo déletrvající narušení dodávek energií by vedlo k vyšší inflaci a slabšímu hospodářskému růstu. Budoucí směřování globální ekonomiky tak nadále výrazně závisí na trvalosti případné dohody na Blízkém východě.
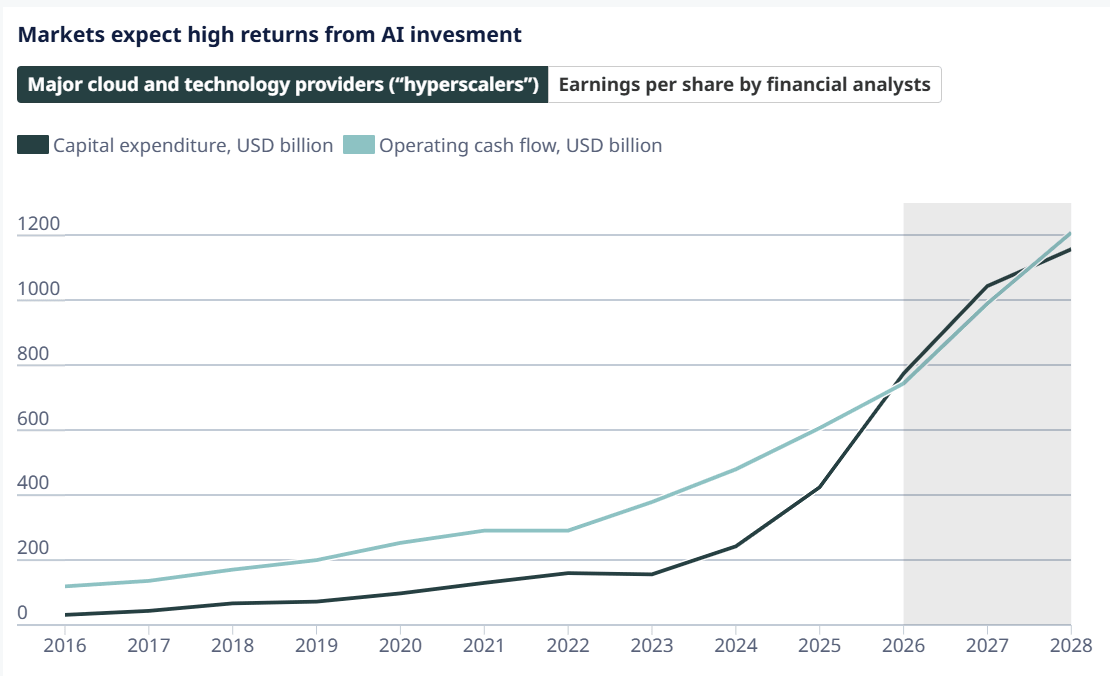
Jak ukazuje graf níže, kapitálové výdaje (CAPEX) společností investujících do AI nadále prudce rostou, přestože tempo jejich růstu začíná mírně zpomalovat. Provozní cash flow těchto společností se mezitím nadále zvyšuje téměř exponenciálním tempem.
Zdroj: OECD
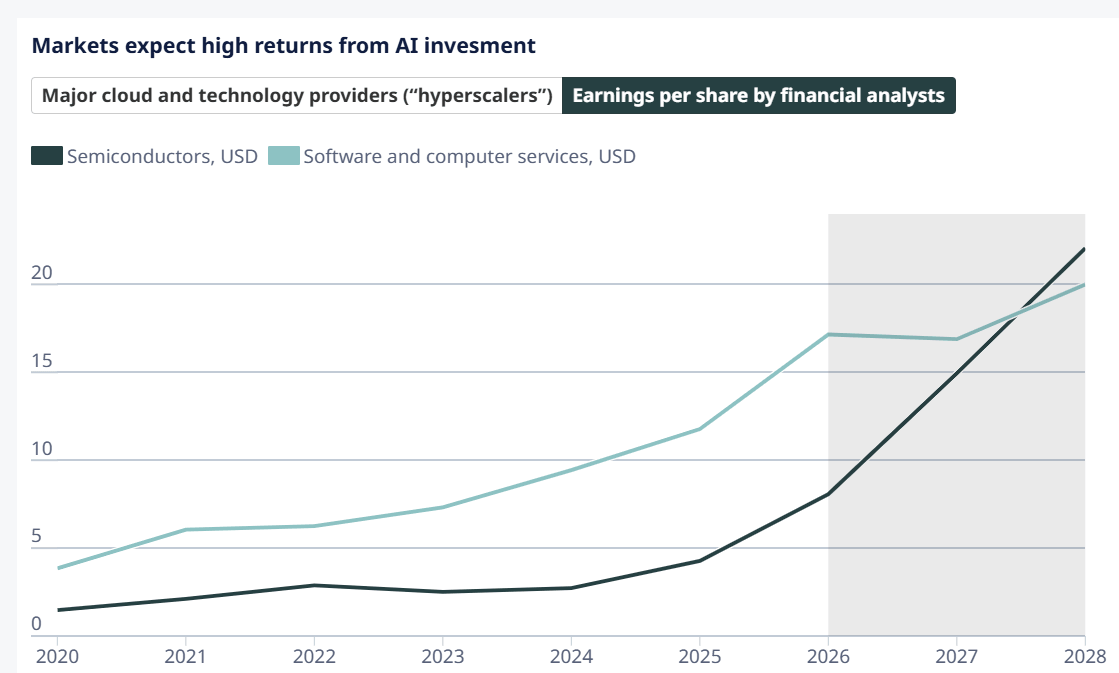
Polovodičový průmysl se stal ve srovnání se softwarovým sektorem výrazně ziskovějším, což historicky nebývalo obvyklé.
Zdroj: XTB Research
Inflace zůstává vyšší a centrální banky mají menší prostor k manévrování
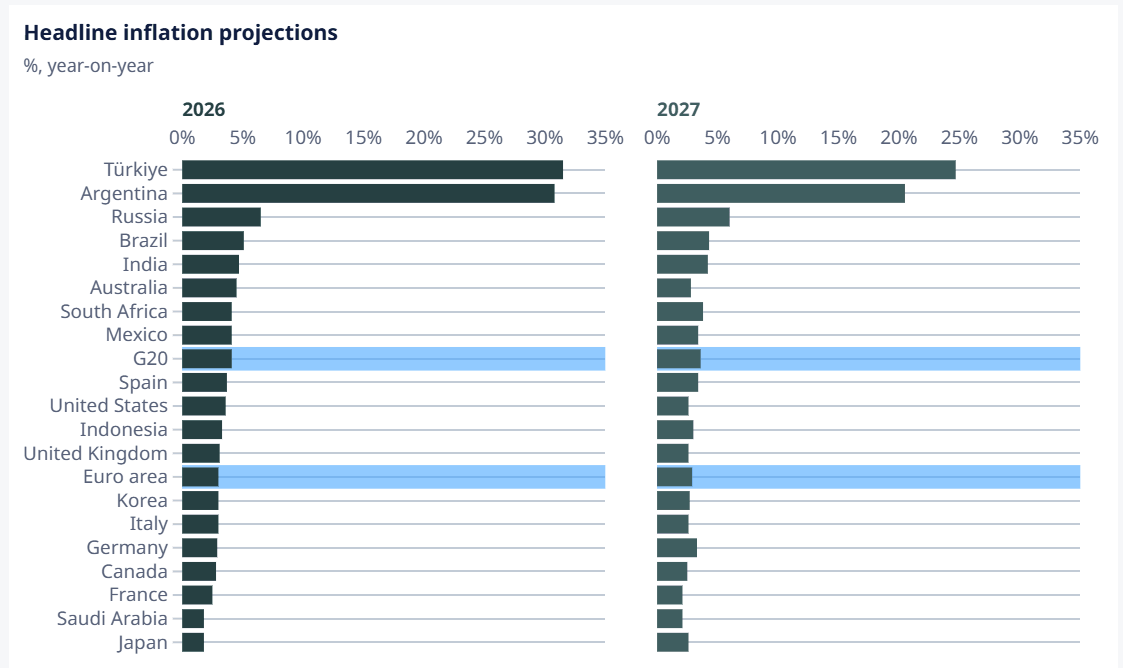
OECD zvýšila svůj výhled inflace pro ekonomiky G20. V roce 2026 se očekává průměrný růst cen o 4,1 %, oproti červnovému výhledu 4,0 %. Pro rok 2027 se předpokládá inflace ve výši 3,6 %, zatímco předchozí odhad činil 3,1 %.
Jde o důležitou změnu, protože naznačuje pomalejší tempo dezinflace. Pokud se tlak vyšších cen energií začne výrazněji promítat do cen služeb, mezd a jádrové inflace, centrální banky mohou být nuceny udržovat úrokové sazby na vyšších úrovních po delší dobu.
Z pohledu finančních trhů to zároveň komplikuje výhled dluhopisů. Rostoucí výnosy zvyšují náklady na financování firem i vlád. Vysoká úroveň veřejného zadlužení navíc znamená, že stále větší část státních rozpočtů musí směřovat na obsluhu dluhu.
Zdroj: OECD
OECD varuje před hromaděním rizik v roce 2027
Seznam rizik zůstává rozsáhlý. Vedle dalšího napětí na energetických trzích OECD upozorňuje na mimořádně silný klimatický jev El Niño, který by mohl snížit zemědělskou produkci a zvýšit ceny potravin. Mezi další rizika patří pokračující růst výnosů dluhopisů a možnost, že návratnost obrovských investic, které nyní směřují do sektoru umělé inteligence, nesplní očekávání.
Pokud by tyto faktory nastaly současně, OECD odhaduje, že globální hospodářský růst by mohl být v roce 2027 až o 0,7 procentního bodu nižší, zatímco inflace by mohla být přibližně o 1,1 procentního bodu vyšší.
Rizika spojená s AI jsou obzvláště důležitá, protože technologické investice v současnosti představují jeden z faktorů podporujících globální ekonomickou aktivitu. Pokud by trhy začaly zpochybňovat budoucí návratnost výdajů na datová centra a polovodiče, potenciální dopady by se nemusely omezit pouze na ocenění technologických společností.
USA těží z rozmachu AI, domácnosti však čelí rostoucímu tlaku
OECD zvýšila výhled růstu americké ekonomiky na 2,2 % v roce 2026 a 2,1 % v roce 2027. V obou případech jde o zvýšení oproti červnovým odhadům, především díky silným investicím souvisejícím s umělou inteligencí.
Podmínky pro americké spotřebitele jsou však stále méně příznivé. OECD upozorňuje na pokles kupní síly, pomalejší růst nabídky pracovní síly a postupné vyčerpávání úspor domácností. Další tlak přichází ze strany cel a vyšších cen energií, které zvyšují životní náklady i výdaje podniků.
Inflace v USA by měla v roce 2026 dosáhnout 3,6 % a v roce 2027 klesnout na 2,6 %. To znamená, že Fed může i nadále čelit ekonomice, která roste relativně rychle, ale zároveň zůstává vystavena přetrvávajícím cenovým tlakům.
Čína zpomaluje, nižší dovoz energií však pomáhá globálnímu trhu
OECD ponechala výhled růstu čínské ekonomiky na 4,5 % pro rok 2026 a 4,2 % pro rok 2027. Očekává se, že ekonomika bude nadále postupně zpomalovat, mimo jiné kvůli opatřením Pekingu zaměřeným na omezování nadbytečných kapacit v některých částech průmyslového sektoru.
Výrazný pokles čínského dovozu energií byl zároveň jedním z faktorů, které omezily globální dopad ropného šoku. Slabší poptávka největšího světového dovozce komodit částečně zmírnila cenové tlaky v době omezených dodávek z Blízkého východu.
Eurozóna zůstává jedním z nejslabších článků
Očekává se, že HDP eurozóny poroste v letech 2026 i 2027 o 1,0 %. Hlavními překážkami nadále zůstávají vysoké ceny energií a restriktivní finanční podmínky.
Určitou podporu mohou přinést rostoucí výdaje na obranu, OECD však neočekává, že budou dostatečné k výraznějšímu zrychlení celé ekonomiky.
Inflace v eurozóně by měla v roce 2026 dosáhnout 3,0 % a v roce 2027 činit 2,9 %. Významným rizikem zůstává zejména trh se zemním plynem, protože evropské zásobníky vstupují do topné sezóny s nejnižšími zásobami za 15 let.
Britská ekonomika si vede lépe, výhled inflace výrazně klesá
OECD zvýšila výhled růstu britské ekonomiky pro rok 2026 z červnových 0,9 % na 1,1 %. Růst by měly mimo jiné podpořit spotřeba domácností a nová fiskální opatření zaměřená na domácnosti.
Současně byl výhled letošní inflace snížen z 3,7 % na 3,1 %, protože ceny rostly pomaleji, než se původně očekávalo.
V roce 2027 by však měl hospodářský růst zpomalit přibližně na 1,0 %, oproti předchozímu výhledu 1,1 %. Spojené království navíc zůstává zranitelné vůči růstu výnosů dluhopisů, protože vyšší náklady na financování dále zatěžují veřejné finance.
Japonsko roste pomaleji, inflace však může zrychlit
Očekává se, že japonská ekonomika poroste o 0,8 % v roce 2026 a 0,7 % v roce 2027. Silné podnikové investice vyvažují vyšší úrokové sazby a dražší dovoz energií.
Na rozdíl od většiny velkých ekonomik však OECD v Japonsku očekává zrychlení inflace. Ta by měla vzrůst z 1,8 % v roce 2026 na 2,6 % v roce 2027, částečně kvůli napjatému trhu práce a výraznému růstu mezd.
Kanadu výrazně zasahují nová americká cla
Výhled růstu kanadské ekonomiky pro rok 2026 byl snížen z původních 1,2 % na 0,9 %. Pro rok 2027 OECD očekává růst o 1,3 %, oproti červnovému odhadu 1,7 %.
Hlavním problémem jsou nová americká cla na kanadský vývoz, která zhoršují výhled obchodu a investic. Kanada tak zůstává jednou z ekonomik nejvíce přímo vystavených měnícím se obchodním podmínkám v Severní Americe.
Rostoucí zadlužení se stává dalším rizikem pro ekonomiku
Dalším rizikem, na které OECD upozorňuje, je rostoucí tlak spojený s veřejným zadlužením. Vysoké výnosy dluhopisů znamenají, že vyspělé ekonomiky musí financovat své potřeby za výrazně vyšších nákladů než ještě před několika lety.
Mezinárodní měnový fond (MMF) varuje, že opakované ekonomické šoky systematicky zvyšují úroveň zadlužení, zatímco vlády přizpůsobují fiskální politiku rostoucím nákladům na obsluhu dluhu příliš pomalu. V kombinaci s vysokými výdaji na obranu, energetickou transformaci a AI infrastrukturu to může v příštích letech dále omezovat fiskální prostor.
Celkový obraz, který OECD představuje, je proto poměrně neobvyklý. Globální ekonomika po vypuknutí války s Íránem prokazuje větší odolnost, než se očekávalo. Tato odolnost však v současnosti stojí na silných technologických investicích a opatřeních, která částečně tlumí energetický šok. Čím déle však přetrvají vysoké ceny energií a výnosy dluhopisů, tím obtížnější může být udržet tuto rovnováhu v roce 2027.
Euro vůči americkému dolaru oslabuje navzdory velmi silným údajům PMI z evropské ekonomiky.
Graf EURUSD (časový rámec H1)
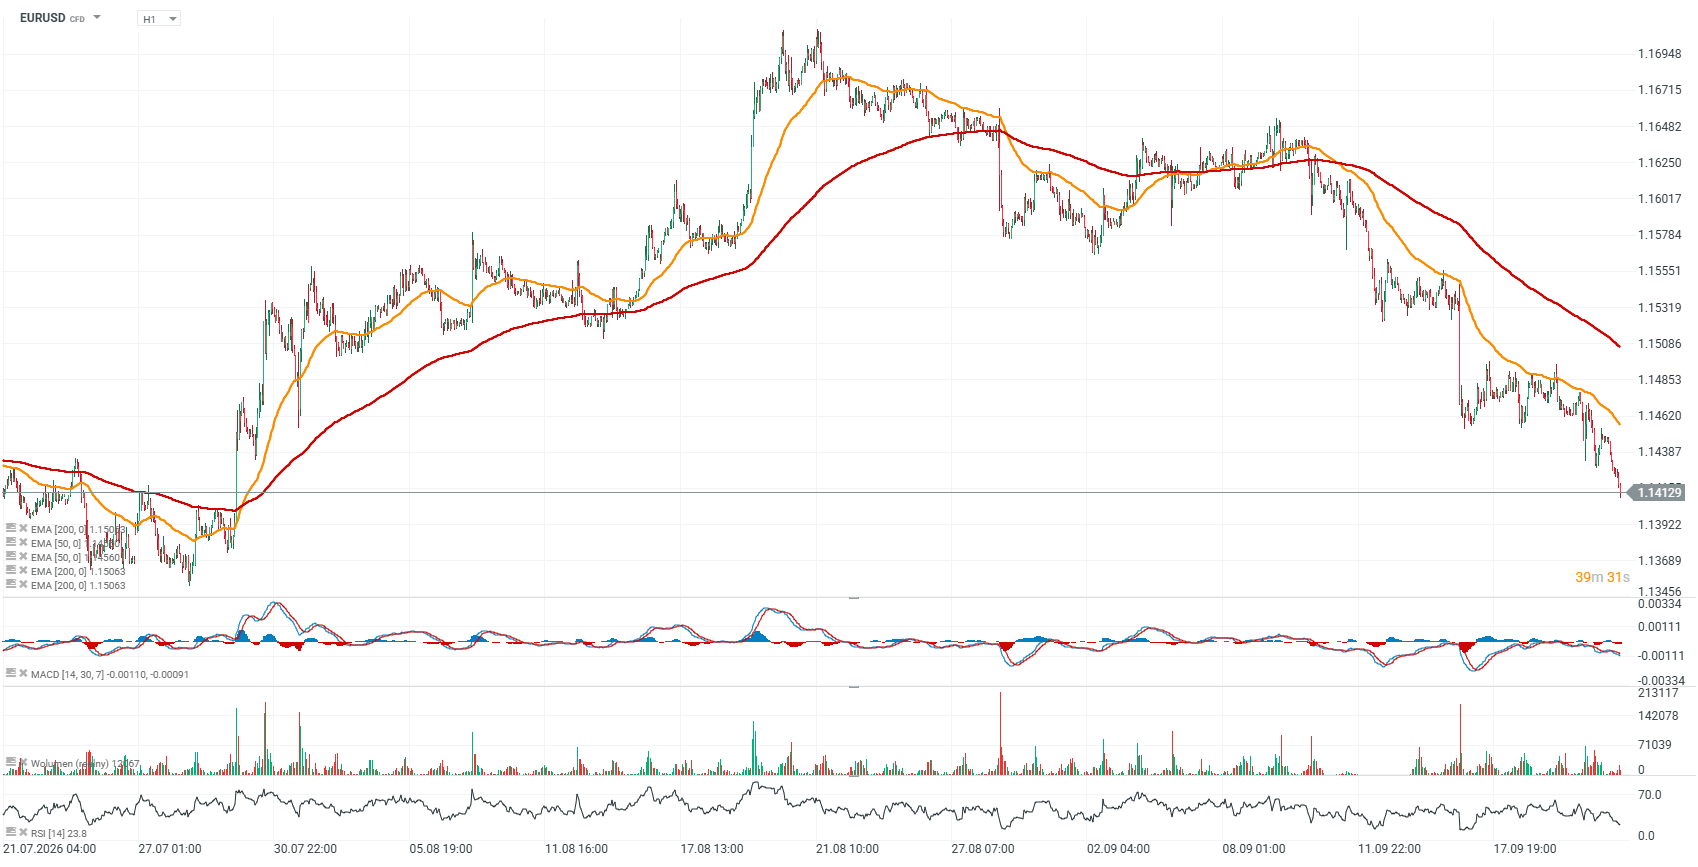
Zdroj: xStation5
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Investování do měn
- Forexový broker: Jak začít cestu na měnových trzích
- Forex a trh s úrokovými sazbami


BREAKING: Dolar na osmitýdenním maximu 💥

🎥 Technická analýza: Kryptoměny, indexy, akcie, FX a sentiment (23. 9. 2026)

Stříbro pod tlakem Fedu 📉
BREAKING: Silné indexy PMI euru nepomáhají! EURUSD testuje klíčovou hranici 1,1400 ⚠️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.