


Rozsah a tempo prodejů
V září prodala Ruská centrální banka 6,2 tuny zlata (200 000 uncí), čímž snížila oficiální zlaté rezervy na 2 264–2 282 tun, což je nejnižší úroveň od konce roku 2019. Jde již o desátý měsíc nepřetržitých výprodejů v řadě, během nichž se Rusko od prosince 2025 zbavilo celkem zhruba 62 tun drahého kovu. Jedná se o největší souvislý výprodej ruských zlatých rezerv od finanční krize v roce 1998, kdy centrální banka během pouhých tří měsíců prodala 118 tun na pozadí kolapsu rublu a státního bankrotu. Právě proti takovým rizikům zůstává zlato jedním z klíčových rezervních aktiv centrálních bank po celém světě. V případě Ruska je však situace poněkud odlišná než na konci 90. let.
Proč to Rusko dělá?
Odpověď je prostá a potvrdila ji i samotná guvernérka centrální banky Elvira Nabiullinová: jde o záležitost financování rozpočtu, nikoli o paniku nebo měnovou krizi. Konkrétně:
- Ruský rozpočtový deficit směřuje v roce 2026 k hranici 7,3 bilionu rublů, což je dvojnásobek původních odhadů.
- Výdaje na obranu a bezpečnost by měly v roce 2026 pohltit 38 % celého federálního rozpočtu, což představuje čtyřnásobný nárůst od roku 2021.
- Prodeje zlata se uskutečňují především prostřednictvím ministerstva financí a Fondu národního bohatství (NWF), nikoli přímo centrální bankou jako devizová intervence. Nabiullinová zdůrazňuje, že jde o standardní operaci k zajištění likvidity rezervního fondu, nikoli o projev krize. Stojí za zmínku, že zlato vlastněné fondem NWF je zahrnuto v širokém koši rezerv centrální banky.
- Po invazi na Ukrajinu v roce 2022 a zmrazení ruských dolarových a eurových aktiv Západem se zlato stalo jedním z mála dostupných, likvidních rezervních aktiv pro NWF. Samotný fond přitom klesl z 555 tun v květnu 2022 na přibližně 160 tun ke konci roku 2025.
Může centrální banka financovat rozpočet?
Tento mechanismus je vhodné vyjasnit, protože bývá někdy zaměňován se standardním převodem zisku centrální banky do rozpočtu (běžná praxe prováděná na konci roku institucemi jako Fed nebo jiné centrální banky, které předávají provozní přebytky státu jako „dividendu“).
Vraťme se k hlavnímu tématu: kroky Ruska představují něco zcela odlišného. Zlato formálně náleží Fondu národního bohatství (NWF), ruskému státnímu investičnímu fondu, který byl historicky plněn příjmy z ropy a zemního plynu a ministerstvo financí s ním nakládá jako s rezervou pro horší časy. Centrální banka tato aktiva pouze spravuje a provozně provádí prodejní transakce; není jejich vlastníkem ani příjemcem prostředků.
Jak to funguje v praxi? NWF a ministerstvo financí prodají zlato a výnosy směřují přímo do rozpočtu na pokrytí schodku. Centrální banka jako instituce nic nezískává, vystupuje pouze v roli zprostředkovatele. Proto Nabiullinová zdůrazňuje, že „pokles rezerv odráží operace ministerstva financí a fondu NWF“. Hájí tím nezávislost centrální banky a snaží se rozptýlit dojem, že instituce jednoduše financuje vládní výdaje.
Formálně se nejedná o klasické „monetární financování deficitu“ – tedy situaci, kdy centrální banka přímo nakupuje vládní dluh nebo tiskne peníze na pokrytí výdajů. To je ve většině právních řádů zakázáno kvůli riziku hyperinflace a ztráty důvěryhodnosti měny. Teoreticky se kroky státu pohybují v rámci stanovených právních předpisů. Prodej zlata je v konečném důsledku přesunem již existujícího, dříve nashromážděného bohatství. Lze jej spíše přirovnat k prodeji podílů ve státních podnicích než k tisku peněz.
Tato hranice však může být nejasná. Pokud se zlato prodává na domácím trhu za rubly, které následně financují rozpočet, funkční dopad se blíží růstu peněžní zásoby. Pokud se vyváží za tvrdou měnu (odtud rostoucí prodeje do Číny), jde o čistší výměnu aktiv bez tvorby nových peněz. Tato nejednoznačnost vyvolává mezi analytiky otázky, nakolik si Ruská centrální banka zachovává operační nezávislost a nakolik slouží jako fiskální nástroj na podporu válečného rozpočtu.
Komu Rusko zlato prodává?
Ruská centrální banka nezveřejňuje úplné podrobnosti o transakcích. Je však známo, že zlato prodává především na domácím trhu, a to jak za účelem získání likvidity pro rozpočet, tak pro uspokojení rostoucí poptávky ze strany drobných střadatelů. Ruští občané nakupují zlato, aby ochránili své úspory (v roce 2024 ruští spotřebitelé nakoupili 75,6 tuny zlata, tedy přibližně 25 % roční domácí produkce). Ačkoli inflace zůstává na ruské poměry poměrně mírná na úrovni mírně přesahující 6 %, umělý kurz rublu a omezení pohybu kapitálu dělají ze zlata mezi veřejností vyhledávané aktivum.
Významný je také exportní kanál: ruský vývoz drahých kovů do Číny roste, k čemuž částečně přispívá i výrazně vyšší poptávka tamních drobných investorů.
Co to znamená v kontextu Ruska?
Analytici zkoumající ruskou ekonomiku se shodují, že se nejedná o signál bezprostředního finančního kolapsu, ale spíše o strukturální, z dlouhodobého hlediska znepokojivý trend:
- Ekonomka Elina Ribakovová (Peterson Institute) upozorňuje, že prodej zlata naznačuje, že Rusku chybí jiná likvidní aktiva na pokrytí rostoucích výdajů. Ani vysoké ceny ropy nedokážou tuto mezeru zaplnit, k čemuž se přidávají problémy spojené se sníženou kapacitou vývozu pohonných hmot v posledních měsících.
- Při současném tempu prodejů by vyčerpání celkových rezerv trvalo Rusku zhruba dvě desetiletí. Využívání rezerv je záměrnou praxí méně stabilních států, jak ukazuje například Turecko (zejména v březnu).
- Příjmy z ropy a zemního plynu zůstávají klíčovým nárazníkem, podpořeným zvýšenými cenami komodit v souvislosti s konfliktem kolem Íránu. Právě tyto příjmy, nikoli zlato, představují „skutečné omezení“ schopnosti Moskvy dlouhodobě financovat válku.
- Skutečné riziko nespočívá v náhlé krizi, ale v hromadění ekonomických deformací. Prohlubují se neshody mezi vládou, která usiluje o udržení současného válečného směřování, a ekonomy varujícími, že nynější model je neudržitelný, má-li se hospodářství po skončení konfliktu vrátit k běžnému fungování.
Rusko zůstává jedním z největších držitelů zlata na světě
I přes deset měsíců výprodejů zůstává Rusko šestým největším držitelem zlatých rezerv na světě. Zlato tvoří přibližně 41 % celkových mezinárodních rezerv země. Před rokem 2022 bylo Rusko historicky pátým největším držitelem (~2 300 tun), na stejné úrovni jako Francie a Itálie a za Spojenými státy a Německem. Zásadní je, že Rusko je rovněž druhým největším producentem zlata na světě (po Číně) s roční těžbou přesahující 300 tun. To znamená, že může své rezervy poměrně rychle obnovit nákupy od domácích producentů, jakmile se rozpočtová situace zlepší.
Zanedbatelný dopad na globální trh se zlatem
Ruské prodeje neohrožují celkovou strukturu poptávky centrálních bank po zlatě. Údaje organizace World Gold Council za srpen 2026:
- Celkové čisté nákupy centrálních bank v srpnu dosáhly 39 tun (údaje WGC) a podle odhadů Goldman Sachs založených na obchodních datech mohly v září činit až 79 tun.
- Hlavním kupujícím zůstává Polsko, které je od začátku roku největším čistým nákupčím (98 tun) a cílí na rezervy ve výši 700 tun (v současnosti má 648 tun). V srpnu NBP nakoupila dalších 8 tun.
- Čína nakupuje nepřetržitě již 22 měsíců. V srpnu oficiálně přidala 20 tun (Goldman Sachs odhaduje skutečné nákupy na 25 tun), čímž zvýšila rezervy na 2 387 tun (9 % celkových rezerv).
- Další významní nákupčí: Uzbekistán (+8 t v srpnu, přičemž zlato tvoří 90 % jeho rezerv), Kazachstán (+7 t), Česká republika (42. měsíc nákupů v řadě).
- Jedinými výraznými čistými prodejci v roce 2026 jsou: Turecko (-82 t meziročně, převážně v 1. čtvrtletí), Rusko (-56 t meziročně) a menší čisté prodeje vykázaly také Ázerbájdžán, Německo a Egypt.
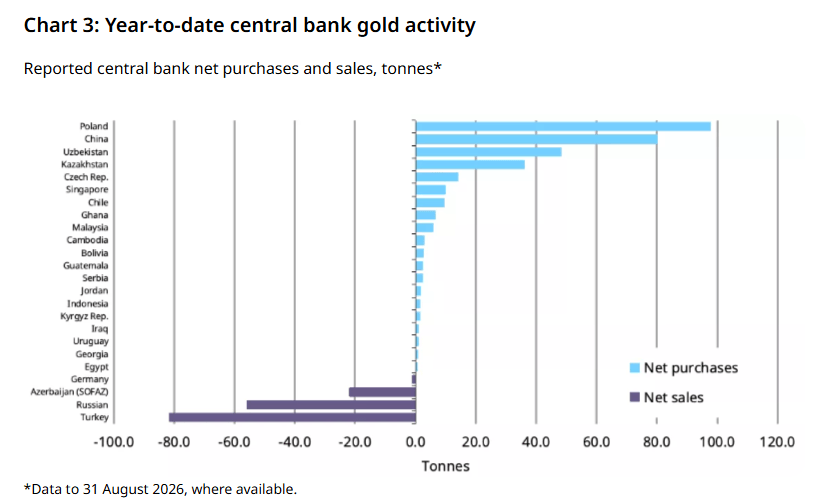 Na základě nejnovějších ucelených dat vede letos v nákupech Polsko, zatímco Turecko prodává nejvíce. Zdroj: WGC
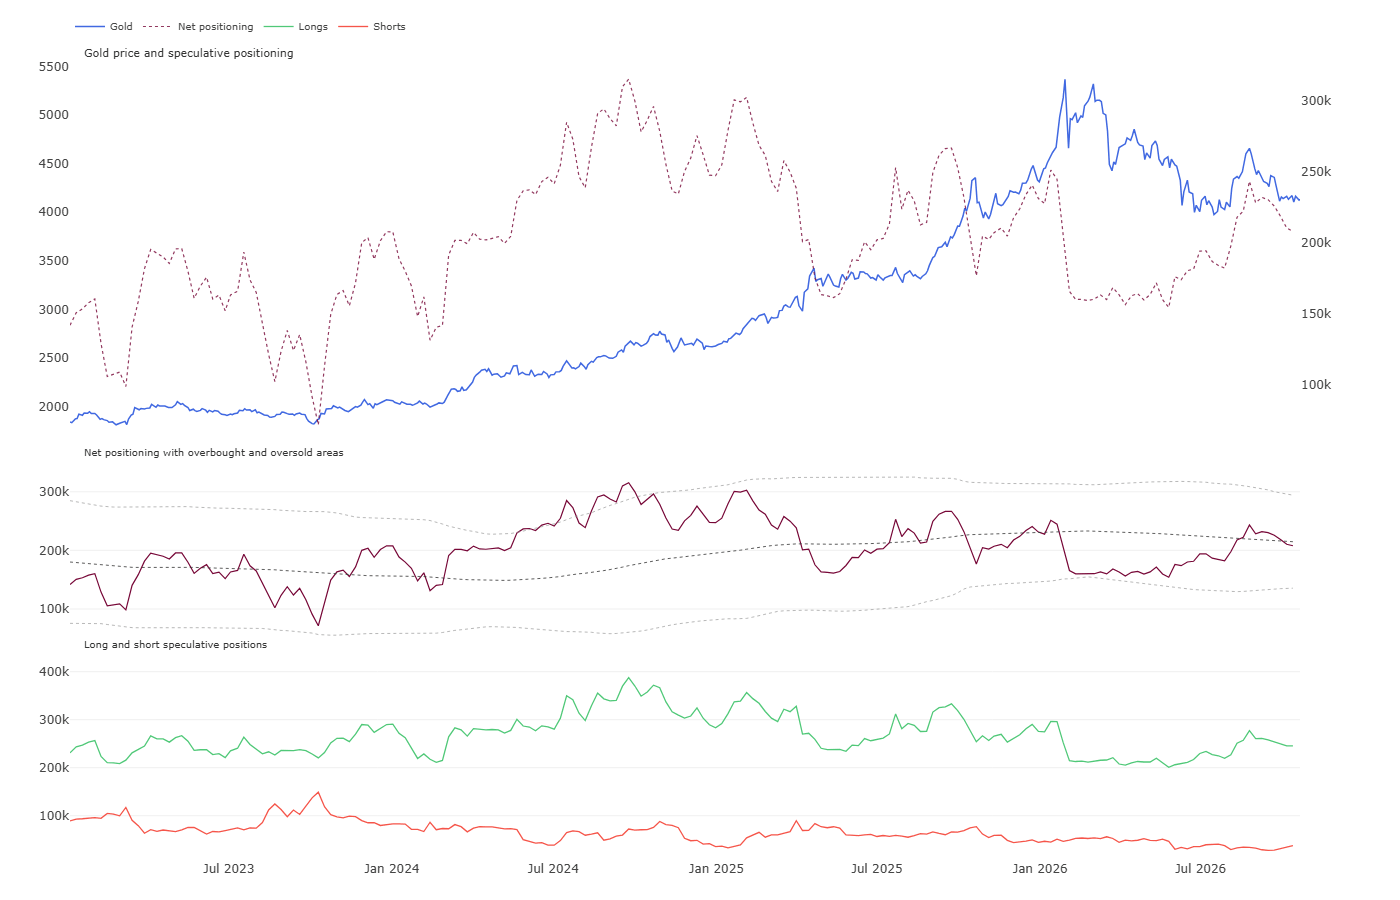
Porovnáme-li tato čísla: ruské prodeje ve výši 6,2 tuny měsíčně představují pouze zlomek globálních čistých měsíčních nákupů centrálních bank (39–79 tun). Dokonce i při započtení Ruska a Turecka jako hlavních prodejců zůstává čistá bilance oficiálního sektoru zřetelně kladná: centrální banky jako celek pokračují v akumulaci zlata tempem, které strukturálně podporuje ceny. Goldman Sachs tuto poptávku výslovně označuje za „strukturální podporu“ trhu, která je méně citlivá na cenu než investiční či spekulativní toky, což pomáhá tlumit korekce způsobené prodeji ETF nebo uzavíráním spekulativních pozic. To naznačuje, že nákupy centrálních bank by v delším horizontu mohly vést k obnovení silnějšího růstu cen zlata. V krátkodobém horizontu je obraz smíšený: fondy ETF zlato nakupují, i když pomaleji než před několika týdny, zatímco spekulativní fondy v USA a Číně znatelně zredukovaly čisté dlouhé pozice na futures.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Obchodování s komoditami – jak investovat do komodit?
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování s plynem – Jak investovat do NATGAS?

Belgie zvažuje prodej podílu v BNP Paribas 💶



Denní shrnutí: Kupující se odmítají vzdát


Ranní shrnutí: AI akcie se zotavují, drahá ropa však dál zatěžuje trhy (20.10.2026) 📈


Graf dne: Co čeká technologické akcie po nejhlubším výprodeji od dubna 2025? (19.10.2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.