


Zlato si dnes připisuje více než 1 % navzdory slabšímu sentimentu u rizikových aktiv, přičemž býci doufají, že drahý kov již vstřebal většinu ztrát vyvolaných rostoucími výnosy amerických státních dluhopisů. Mezi potenciální katalyzátory výraznějšího oživení by mohlo patřit zlepšení situace kolem Íránu a mírnější očekávání ohledně dalšího zvyšování sazeb Fedu. Ani jeden ze scénářů se v současnosti nejeví jako pravděpodobný, což znamená, že stabilizace v pásmu 4 100–4 150 USD má zatím převážně technický charakter. Politika amerického ministerstva financí by zároveň mohla před koncem roku představovat dodatečný zdroj podpory.
-
Zlato zůstává pod tlakem od zářijového zvýšení sazeb Fedu o 25 bp, ačkoli rozsah poklesu byl v porovnání s velmi prudkým růstem nominálních i reálných úrokových sazeb v USA relativně mírný. Výnos desetiletých amerických státních dluhopisů vystoupal k 5,3 %, zatímco výnos desetiletých TIPS, často využívaný jako ukazatel reálných úrokových sazeb, se posunul těsně pod 3 %.
-
Relativně tlumená reakce zlata na tento vývoj může naznačovat, že historicky negativní korelace mezi zlatem a úrokovými sazbami zeslábla. V srpnu a na začátku září investoři navzdory rostoucím výnosům dluhopisů dál navyšovali svou expozici vůči zlatu. Retailoví investoři rozšiřovali pozice v ETF na zlato, zatímco institucionální investoři navyšovali dlouhé pozice na termínovém trhu.
-
Centrální banky zůstávají významným zdrojem poptávky po zlatě. Čínská lidová banka patřila v roce 2026 opět mezi největší kupce drahého kovu, ačkoli počet centrálních bank navyšujících zlaté rezervy poklesl. Poslední průzkum World Gold Council ukázal, že rekordních 45 % centrálních bank očekává v nadcházejícím roce zvýšení svých zlatých rezerv, což by se mohlo promítnout do silnější poptávky z oficiálního sektoru během větších cenových korekcí. Pokud se ukáže, že část současného inflačního tlaku v USA je pouze dočasná, mohlo by to Fedu poskytnout větší prostor k omezení rozsahu dalšího zpřísňování měnové politiky, pokud se situace na Blízkém východě stabilizuje.
Centrální banky opět zrychlují nákupy zlata. Bylo září nejsilnější za téměř dva roky?
Poptávka centrálních bank zůstává jedním z nejdůležitějších strukturálních pilířů trhu se zlatem: podle předběžných údajů World Gold Council vycházejících ze zpráv centrálních bank a MMF nakoupily měnové autority v září přibližně 63 tun zlata. Šlo o nejvyšší měsíční objem od listopadu 2024 a jasný signál, že oficiální sektor navzdory historicky vysokým nominálním cenám drahého kovu nadále zvyšuje svou expozici vůči zlatu.
Obzvláště významná zůstává aktivita Čínské lidové banky. PBoC v posledních měsících pokračovala v navyšování svých zlatých rezerv a podle údajů World Gold Council nyní drží přibližně 2 410 tun kovu. Zlato tvoří přibližně 9 % celkových rezerv Číny. Z pohledu trhu jde nejen o diverzifikaci aktiv, ale také o součást postupného úsilí o snížení závislosti na americkém dolaru jako dominantní rezervní měně.
Někteří účastníci trhu se domnívají, že by tento trend mohl v nadcházejících letech ještě posílit. Pro řadu institucí z rozvíjejících se trhů nemusí být přirozenou alternativou dolaru euro nebo jen, ale právě zlato. Dalším faktorem je stále častější využívání dolaru jako nástroje hospodářské politiky a sankcí, což může některým zemím dávat silnější podnět k diverzifikaci rezervních aktiv.
Obraz poptávky centrálních bank po zlatě zároveň není zcela jednostranný. Poptávka zůstává velmi silná, některé země však byly v letošním roce nuceny zlato prodávat, aby získaly likviditu po vypuknutí americko-izraelské války s Íránem. To však nemění širší trend: v prostředí zvýšené geopolitické nejistoty a sílící debaty o stabilitě fiatových měn hraje zlato i nadále roli strategického rezervního aktiva.
Investoři očekávají nová historická maxima na zlatě během jednoho až dvou let
Navzdory výrazné korekci z lednového vrcholu se někteří portfolio manažeři domnívají, že by zlato mohlo během relativně krátké doby dosáhnout nových historických maxim. Některé prognózy ukazují na nový rekord během 12–18 měsíců, zatímco konzervativnější odhady počítají s horizontem do dvou let.
Trh zůstává vysoce volatilní. V lednu zlato po velmi silné rally vystoupalo nad 5 500 USD za unci a dosáhlo historického maxima. Od té doby ceny výrazně korigovaly, ačkoli z historického pohledu zůstávají na mimořádně vysokých úrovních. Ve středu zlato kleslo přibližně o 2 % pod 4 100 USD za unci, protože investoři zvýšili očekávání ohledně dalšího zvýšení sazeb Federálního rezervního systému.
V krátkodobém horizontu zůstávají politika Fedu a úroveň reálných výnosů hlavními riziky pro ceny drahého kovu. Vyšší úrokové sazby zvyšují náklady ušlé příležitosti při držení neúročeného aktiva, což znamená, že další zvyšování sazeb by mohlo tempo případného oživení omezit. Na druhou stranu dlouhodobé faktory poptávky po zlatě sahají daleko za rámec pouhé americké měnové politiky.
Podpora cen přichází také z širšího makroekonomického prostředí: rostoucí obavy ze stavu veřejných financí, klesající důvěra ve fiatové měny a zvyšující se potřeba centrálních bank chránit reálnou hodnotu svých rezerv. Někteří účastníci trhu se domnívají, že pásmo 4 000 USD může být blízko úrovně, od níž by se mohla rozvinout další výrazná růstová vlna, ačkoli to nelze považovat za potvrzené dno trhu.
Slabší důvěra v dolar a rostoucí zadlužení podporují dlouhodobou poptávku po zlatě
Jedním z nejdůležitějších argumentů pro dlouhodobý růst ceny zlata je zhoršující se stav veřejných financí v hlavních ekonomikách, zejména ve Spojených státech. Rostoucí vládní dluh prohlubuje obavy, že se centrální banky při příštím hospodářském poklesu opět uchýlí k velmi uvolněné měnové politice a obnovené expanzi peněžní zásoby. Na rozdíl od fiatových měn nelze nabídku zlata rozhodnutím centrální banky skokově navýšit, což zůstává jedním z klíčových dlouhodobých investičních argumentů ve prospěch tohoto drahého kovu.
Na trhu také rostou obavy z možného vzniku vážnější finanční události. Některé rodinné kanceláře (family offices) údajně zvyšují svou expozici vůči zlatu a zároveň snižují podíl vládních dluhopisů ve svých portfoliích, přičemž drahý kov vnímají jako diverzifikační nástroj ve stále nestabilnějším makroekonomickém prostředí. Geopolitická role dolaru zůstává rovněž důležitá. Čím častěji je americká měna využívána jako nástroj politického či sankčního nátlaku, tím silnější může být motivace některých zemí snížit svou závislost na ní. V takovém scénáři by zlato mohlo těžit nejen z tradiční poptávky po bezpečném přístavu, ale také z postupného posunu ve struktuře globálních rezerv.
Centrální banky stále častěji řeší otázku, jak zachovat reálnou hodnotu rezerv v prostředí vysokého dluhu, fiskální nejistoty a slabší důvěry ve fiatové peníze. To vytváří silnou fundamentální podporu pro trh se zlatem. Pokud budou geopolitické napětí, finanční nestabilita a obavy z budoucího směřování fiskální a měnové politiky přetrvávat, strukturální tlak na navyšování alokace zlata v portfoliích může zůstat výrazný i během periodických a potenciálně hlubokých cenových korekcí.
Graf GOLD (interval D1)
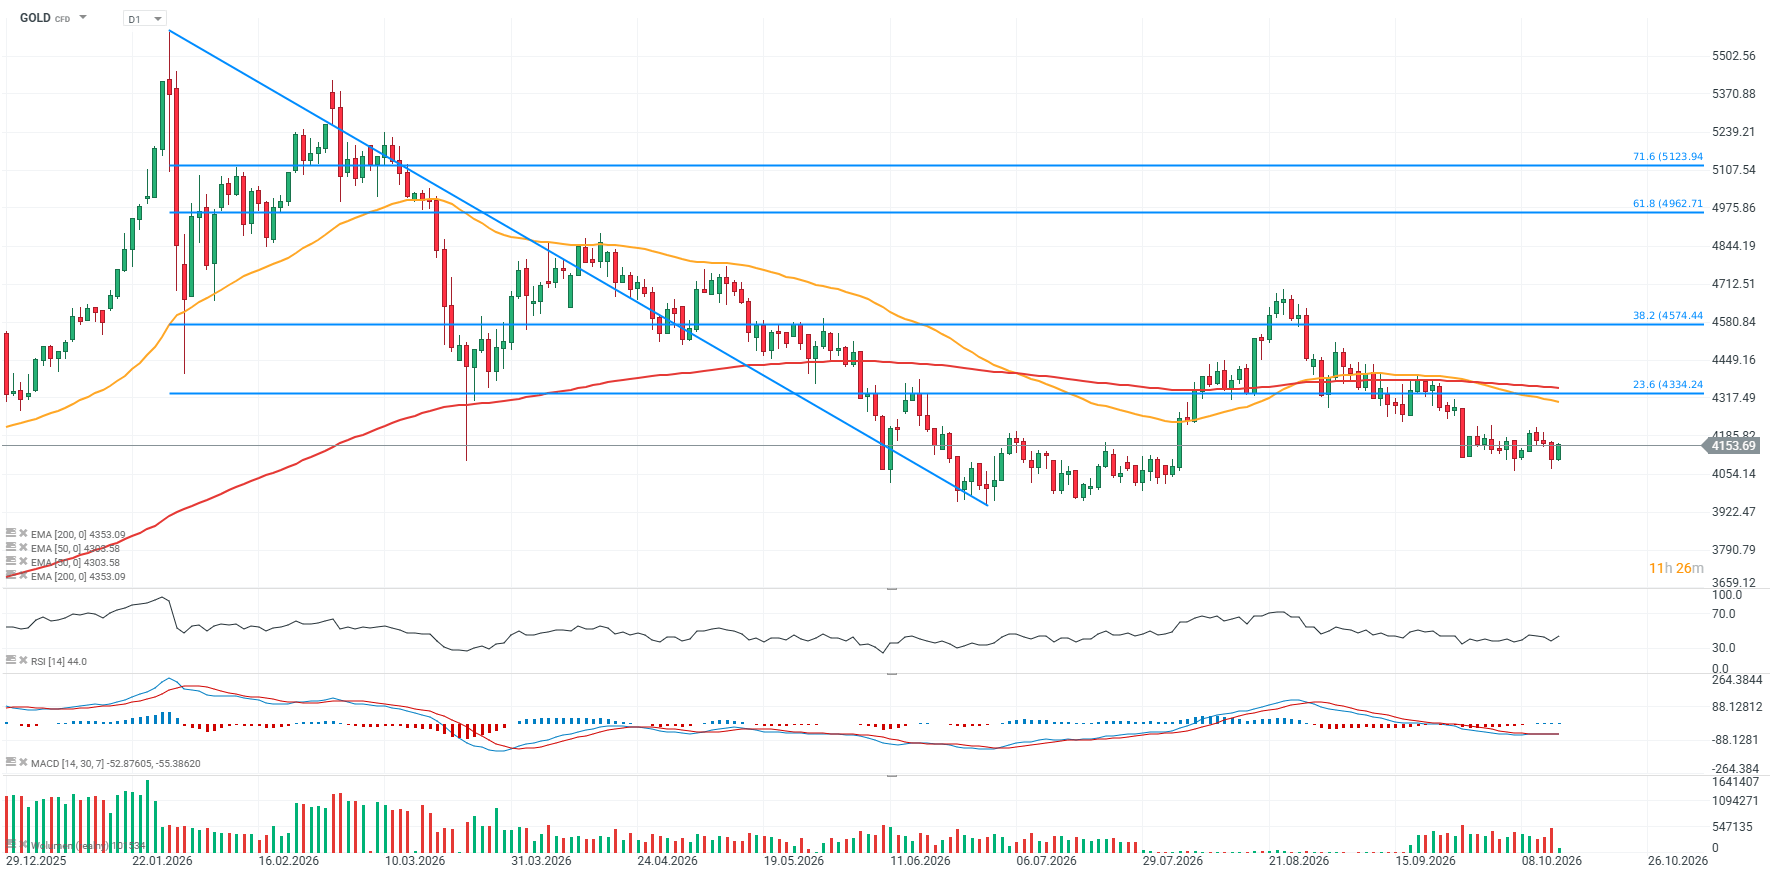 Zdroj: XTB
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

Meta a AI 🤖 Má technologický gigant konkurenční výhodu?


Výprodej na trhu s polovodiči 📉🖥️

📊 Stříbro na hraně dalšího poklesu. Rozhodne úroveň 56 USD?

₿ Bitcoin pod rezistencí 85 500 USD
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.