


Wall Street se připravovala na kvartál, v němž Tesla nasype další miliardy do kotle s nápisem AI. Místo toho společnost vykázala kladné volné peněžní toky (1,53 miliardy USD), výrazně vyšší marže v automobilovém segmentu a lepší než očekávané dodávky vozů. Akcie v poobchodní fázi posilují přibližně o 1,1 % poté, co během dne vzrostly o 3,4 %. Na takto pozitivní překvapení není reakce nijak závratná, odpověď však nehledejme v samotné zprávě – leží v úterní konferenci SpaceX. Elon Musk tam připustil, že fúze obou společností představuje „dobrý nápad“, a obě strany již ustavily zvláštní výbory. Investoři se stále méně ptají, kolik Tesla vydělává na autech či jiných aktivitách. Místo toho stále častěji řeší, čím vlastně Tesla za rok vůbec bude a zda automobily zůstanou jejím hlavním byznysem.
Klíčová data (Q3 2026)
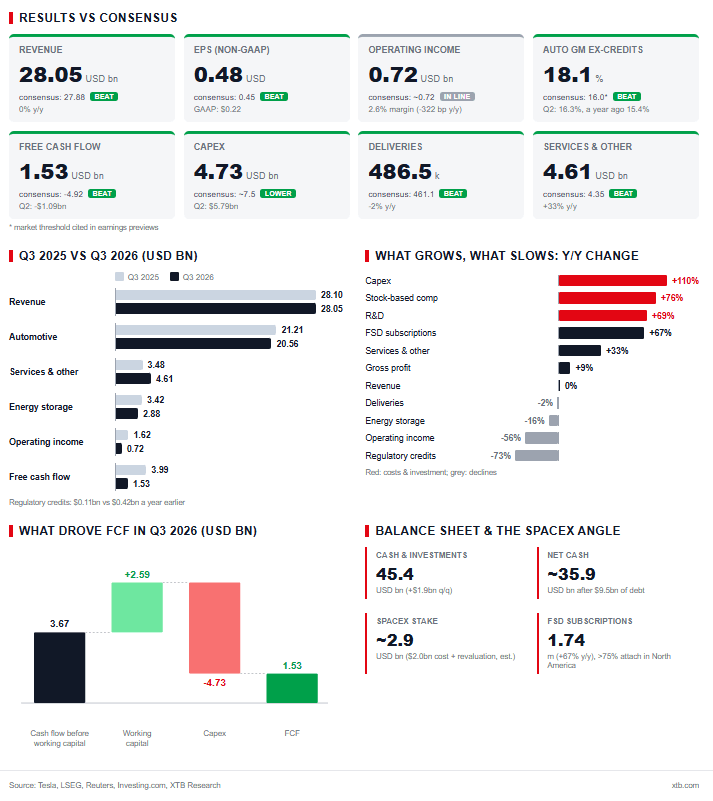
- Tržby: 28,05 miliardy USD oproti konsenzu 27,88 miliardy USD (LSEG). Meziročně však jde o prakticky stagnující výsledek.
- Upravený EPS: 0,48 USD oproti očekávaným 0,45 USD; GAAP EPS 0,22 USD (-44 % YoY)
- Provozní zisk: 718 milionů USD oproti ~720 milionům USD; provozní marže 2,6 % (oproti 5,8 % před rokem a 1,4 % v Q2)
- Hrubá marže v automotive bez regulatorních kreditů: 18,1 % oproti 16,3 % v předchozím čtvrtletí a 15,4 % před rokem
- Tržby z automotive: 20,56 miliardy USD oproti očekávaným ~20,2 miliardy USD (-3 % YoY)
- Služby a ostatní: 4,61 miliardy USD oproti 4,35 miliardy USD (+33 % YoY)
- Ukládání energie: 2,88 miliardy USD (-16 % YoY). Zde vidíme výrazné negativní překvapení.
- Capex: 4,73 miliardy USD oproti očekávaným ~7,5 miliardy USD (5,79 miliardy USD v Q2)
- Volné peněžní toky (FCF): +1,53 miliardy USD oproti očekávaným -4,92 miliardy USD
- Dodávky: 486,5 tisíce oproti očekávaným 461,1 tisíce (-2 % YoY); produkce 464,4 tisíce
- Aktivní předplatná FSD: 1,74 milionu (+67 % YoY)
- Hotovost a krátkodobé investice: 45,4 miliardy USD (+1,9 miliardy USD QoQ)
Automotive: Stará dobrá Tesla se drží lépe, než se čekalo
Posledních několik čtvrtletí byla auta v příběhu Tesly spíše problematickým příbuzným. Jako automobilka Tesla svými výsledky příliš neoslňovala a její valuace se vznášela mimo realitu – v tomto ohledu předčila i SpaceX. Tento kvartál však její pověst částečně napravuje. Dodávky překonaly odhady o více než 25 tisíc vozidel. Pomohly vysoké ceny pohonných hmot, prodejní rekordy v Kanadě, Austrálii, Japonsku a na Tchaj-wanu i rekordní výroba v Berlíně. Tesla hlásí největší zásobu nevyřízených objednávek za poslední čtyři roky a jako hlavní překážku uvádí dostupnost baterií, nikoli poptávku. Pro výrobce aut je omezení na straně nabídky podstatně příjemnější starostí než nedostatek zákazníků.
Marže bez regulatorních kreditů na úrovni 18,1 % hravě překonala nejen 16% hranici, kterou trh vnímal jako bezpečnou zónu, ale i optimistický scénář počítající se 17 %. Samotná marže je navíc „čistší“ než před rokem. Příjmy z regulatorních kreditů klesly ze 417 milionů USD na 113 milionů USD. To potvrzuje, že zlepšení pramení z regionálního a modelového mixu, prodejů FSD a měnových kurzů. Má to však i odvrácenou stranu. Samotná Tesla přiznává, že průměrná prodejní cena klesla. Obavy, že část objemu, zejména v Šanghaji, zajistily slevy, tak nebyly neopodstatněné. Dodávky navíc již druhé čtvrtletí po sobě překonaly výrobu o více než 22 tisíc vozů a skladové zásoby klesly na pouhých 11 dní. Bez navýšení produkce – a to znamená více baterií – toto tempo dlouho nevydrží.
Energetika: Slabší kvartál, ale silnější příběh
Tržby z ukládání energie meziročně klesly o 16 %, částečně kvůli refundacím zákazníkům souvisejícím s cly. Hrubá marže však vzrostla na ~33 %. Tesla vykázala historicky nejvyšší růst objednávek a rekordní objem zakázek. Továrna Megafactory v Texasu zahájila provoz (kapacita 50 GWh) a z Nevady zamířily k zákazníkům první Megapacky využívající vlastní články LFP. Narativ je přímočarý: datová centra potřebují energii okamžitě a bateriová úložiště představují nejrychlejší řešení. Tento segment by mohl mít ve světě poháněném umělou inteligencí mnohem větší váhu, než naznačují současná čísla tržeb. Na druhou stranu stále tvoří jen menší část celkových příjmů společnosti.
Služby, FSD a Robotaxi: Počítají se míle, nikoli dolary
Služby a ostatní činnosti byly nejjasnějším bodem výsledovky. Tržby vzrostly meziročně o 33 % a rekordní hrubý zisk dosáhl 734 milionů USD při marži 15,9 %. Počet předplatitelů FSD stoupl na 1,74 milionu. V Severní Americe odjíždí s FSD více než 75 % nových vozů, což je o téměř 20 procentních bodů více než v předchozím čtvrtletí. Systém nyní funguje v devíti zemích EU.
Robotaxi zůstává primárně příběhem měřeným v ujetých mílích. Kumulativní nájezd bez dozoru řidiče se přiblížil 2 milionům mil, což je osminásobný nárůst oproti předchozímu čtvrtletí. Od 3. září vozí Cybercaby cestující v Austinu. Má to však jeden drobný, nepříjemný detail: Tesla nezveřejňuje, kolik tato služba generuje tržeb. Investoři tak zatím dostávají počítadla ujetých mil místo položek ve výsledovce. Celý projekt se však stále nachází teprve na začátku své cesty.
Další důležité metriky: Odkud přitekla hotovost?
Zde se u přehledu výsledků vyplatí na chvíli zastavit. Kladné FCF bylo největším překvapením celé zprávy, o jeho kvalitě se však dá polemizovat. Z provozního peněžního toku ve výši 6,26 miliardy USD pocházelo přibližně 2,6 miliardy USD ze změn pracovního kapitálu:
- závazky vůči dodavatelům vzrostly o 4 miliardy USD;
- výnosy příštích období vzrostly o 1,3 miliardy USD;
- doba splatnosti závazků se prodloužila z 58 na 66 dní.
Bez tohoto vlivu by FCF skončilo na úrovni přibližně -1,1 miliardy USD, tedy zhruba stejně jako v Q2. Tesla zkrátka platí dodavatelům pomaleji a utrácí méně, než trh čekal: capex dosáhl 4,73 miliardy USD oproti 5,79 miliardy USD v minulém kvartálu, což od začátku roku činí celkem 13 miliard USD.
Provozní náklady rychle rostou: meziročně stouply o 39 % na 4,78 miliardy USD. Výdaje na výzkum a vývoj vyskočily o 69 %, zatímco odměny v podobě akcií vzrostly o 76 %, zčásti kvůli Muskovu motivačnímu plánu pro rok 2025. Tyto faktory srazily provozní zisk o 56 %. Rozvaha zůstává pevná jako skála: 45,4 miliardy USD v hotovosti a investicích oproti ~9,5 miliardy USD dluhu znamená čistou hotovost kolem 36 miliard USD.
Při tržní kapitalizaci kolem 1,4 bilionu USD se Tesla obchoduje na zhruba 425násobku klouzavých zisků GAAP za posledních 12 měsíců a na ~225násobku upravených zisků. S provozní marží 2,6 % si investoři připlácejí za budoucnost, nikoli za přítomnost. Kdyby se tato společnost hodnotila čistě jako automobilka, všichni by od ní již dávno dali ruce pryč. Jenže takto k Tesle nikdo nepřistupuje.
Slon v místnosti, nebo spíš raketa? Fúze se SpaceX
V úterý během výsledkové konference SpaceX Musk prohlásil, že spojení s Teslou představuje „dobrý nápad“ s „mnoha výhodami“. Obě společnosti již ustavily zvláštní výbory. Musk, který oběma firmám šéfuje, v žádném z výborů nesedí a upozorňuje, že transakce není jistá. Zmínil několik oblastí synergie:
- software pro „superinteligenci“;
- návrh čipů a Terafab;
- robotika;
- vynášení nákladu na oběžnou dráhu pro konstelaci Starmind;
- konektivita.
Hranice mezi společnostmi se stírají již dnes. Tesla je akcionářem SpaceX: v Q1 2026 získala podíl za 2 miliardy USD, který má po přecenění hodnotu ~2,9 miliardy USD (podle odhadů ve zprávě). Nový Roadster představený před týdnem nabízí omezenou schopnost letu díky technologii stlačeného plynu odvozené z raket SpaceX. Cybercab běží na Groku.
Proč by to mohlo dávat smysl pro akcionáře Tesly?
- Nákladné projekty AI (výpočetní výkon, výroba čipů, robotika) by bylo možné financovat z peněžních toků satelitního byznysu.
- Musk by nemusel tříštit pozornost a talentované zaměstnance mezi navzájem si konkurující entity.
- Odstranily by se obavy ze střetu zájmů, které se kolem transakcí uvnitř jeho impéria objevují už léta.
Nabízí se také logická otázka: je nižší capex pouhou náhodou, nebo prvním signálem, že část infrastruktury pro AI nakonec přejde pod společný projekt? Prozatím jde pouze o hypotézu, načasování je však výmluvné.
Proč je namístě opatrnost?
- Výměnný poměr: Spojily by se dvě společnosti s vysokým růstovým oceněním, přičemž Musk by seděl na obou stranách stolu. Zda menšinoví akcionáři získají férové ohodnocení, bude záviset na nezávislých výborech.
- Transparentnost: Tesla by se proměnila v komplexní konglomerát pokrývající automobily, energetiku, roboty, rakety a satelity. Posuzovat jakýkoli segment samostatně by bylo ještě náročnější.
- Geopolitika: Propojit šanghajskou továrnu produkující přes 950 tisíc vozidel ročně pod jednu střechu s klíčovým dodavatelem amerického ministerstva obrany představuje krok, který regulátoři podrobí mimořádně přísnému zkoumání.
- Motivační balíček: Muskovy výkonnostní milníky pro rok 2025 (dodávky, předplatná FSD, robotaxi) jsou pevně svázány s Teslou. Fúze by vyvolala otázky, jak je správně vyhodnocovat.
Zajímavá je i samotná reakce trhu. Ve středu akcie SpaceX posílily o 7,8 %, zatímco Tesla vzrostla o 3,4 %. To může naznačovat, že investoři v případné transakci vidí bezprostřednější potenciál pro SpaceX.
Shrnutí
Tesla předložila skeptikům solidní čísla – lepší, než mnozí čekali: dobré automobilové marže, kladné peněžní toky i lepší údaje o dodávkách. Pod povrchem je však obrázek méně růžový. Peněžní toky do značné míry podpořily úpravy pracovního kapitálu, náklady rostou téměř 40% tempem ročně a provozní marže 2,6 % připomíná spíše průměrnou tradiční automobilku než lídra v oblasti AI s hodnotou 1,4 bilionu USD. Zdá se, že trh toto již nějakou dobu chápe, což vysvětluje jeho vlažnou reakci. Otázkou zůstává, jak dlouho ještě dokáže trh žít z budoucích očekávání a jak hluboko do budoucnosti tato očekávání sahají.
Nejvýznamnější posun tohoto čtvrtletí nenajdeme v tabulkách. Po celá léta investoři nakupovali Teslu jako kupní opci na autonomní řízení a robotiku. Nyní ji stále častěji vnímají jako součást širšího Muskova impéria, kde se hranice mezi auty, raketami a chatboty AI postupně stírají. Zda jde o dobrou zprávu pro akcionáře Tesly, závisí na jediném neznámém čísle: výměnném poměru.
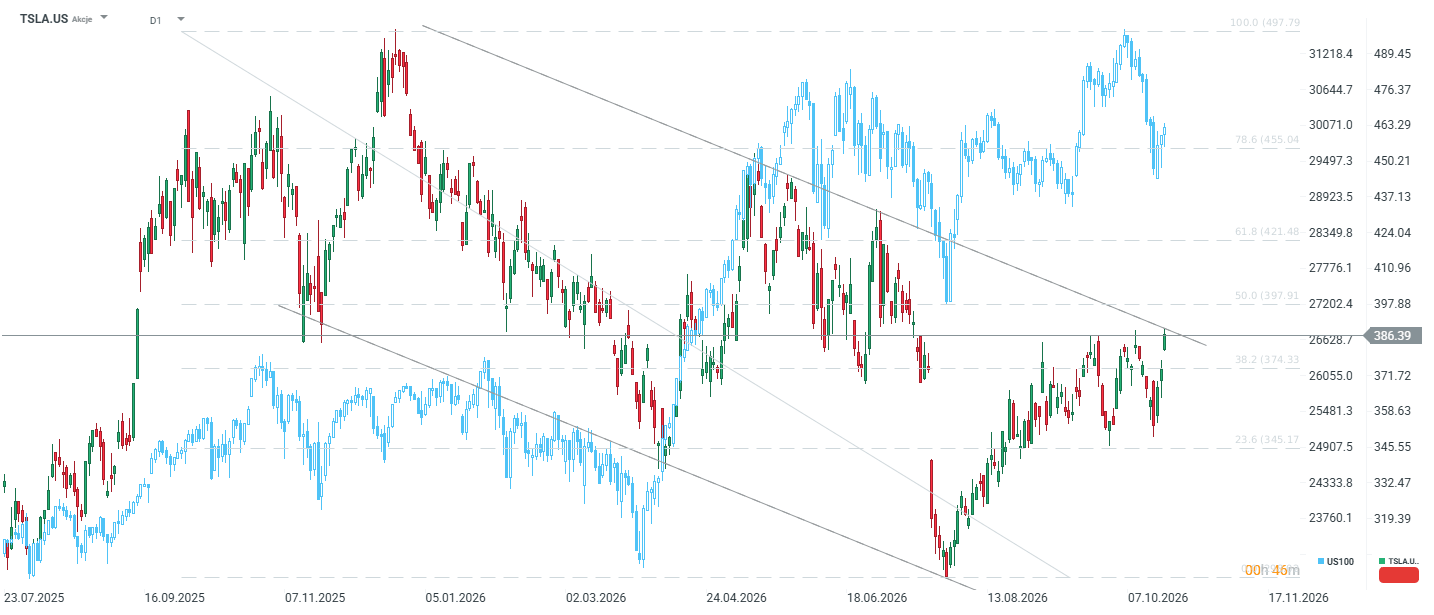
Tesla se nachází přibližně 30 % pod svým historickým maximem a zároveň 30 % nad lokálním minimem z července. Pokud akcie zítra uzavřou nad horní hranicí klesajícího kanálu, mohlo by to znamenat prolomení celkového trendu a možný pohyb k hranici 400 USD.
Zjistěte o akciích, ETF i obchodování více:
- Investice do AI: Nejlepší společnosti pro investice
- ETF vs. akcie: Srovnání, výhody, nevýhody a jak si vybrat
- Investování do akcií – Co je to obchodování s akciemi?
- Jak sestavit portfolio z akcií a ETF fondů?
- Jaké jsou 4 různé typy akcií?
- Investice do vesmíru: jak najít vesmírné akcie?
- Nejlepší ETF fondy 2026 – cesta k pasivnímu investování?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 2000 CFD na akcie!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Minimální velikost transakce již od 0 EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Kurz tradingu vs. investování
- Investování do akcií – Co je to obchodování s akciemi?
- Testovací účet u XTB? Procvičte si obchodování zdarma!


📈 Meta láme rekordy, ale za cenu ztráty hotovosti. Investoři zatím Zuckerbergovu plánu věří



📊 Denní shrnutí: SpaceX a technologický sektor táhnou Wall Street, ropa prudce klesá pod 97 USD


US OPEN: Tesla chystá megafúzi se SpaceX. Diplomatická patová situace s Íránem tlumí nadšení na Wall Street

Tesla před výsledky: Zachrání robotaxi zisky? 💵
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.