



Zlato prohlubuje svůj propad na nejnižší úroveň za 14 měsíců a ztrácí více než 30 % od rekordních maxim dosažených na začátku roku 2026. Drahý kov dnes odepisuje více než 2 % a klesá k hranici 3 750 USD za unci, protože trhy již téměř plně počítají se zvýšením sazeb Fedu o 25 bazických bodů v prosinci. Podle analytiků UBS odráží nedávný pokles především změny v pozicování investorů, nikoli zásadní zhoršení dlouhodobého výhledu zlata. Švýcarská banka snížila svůj odhad ceny zlata na konci roku 2026 na 4 500 USD za unci, přičemž cíl na konci roku 2027 ponechala na 5 000 USD.
-
Zlato ztratilo více než 30 % od svého vrcholu: Rostoucí reálné výnosy amerických dluhopisů, silnější dolar a očekávání dalšího zvyšování sazeb Fedu tíží celý trh s drahými kovy.
-
UBS očekává zotavení v roce 2027: Banka se domnívá, že trvalá poptávka centrálních bank zůstává důležitým zdrojem podpory, byť výraznější zotavení cen si může vyžádat čas.
-
Klíčové cenové úrovně zlata: Hranice 3 800 USD byla dnes prolomena, což zvyšuje riziko poklesu k pásmu 3 600–3 500 USD. Návrat nad 4 000 USD by mohl být prvním signálem zlepšujících se technických podmínek.
Proč zlato klesá? Reálné výnosy amerických dluhopisů se blíží 3 %
Největší výzvou pro trh se zlatem není nedostatek geopolitické nejistoty ani propad fyzické poptávky, ale rostoucí atraktivita amerických státních dluhopisů. Výnos desetiletých dluhopisů chráněných proti inflaci (TIPS) vzrostl na přibližně 2,92 %, zatímco nominální výnos desetiletých dluhopisů zůstává nad 5 %. To znamená, že investoři mohou na amerických státních dluhopisech dosáhnout výnosu téměř 3 % ročně očištěného o inflaci, zatímco zlato negeneruje žádné úroky ani dividendy.
Tento rozdíl je pro alokaci portfolia zásadní. Zlato nesoupeří pouze s akciemi a americkým dolarem, ale i s relativně bezpečnými aktivy generujícími příjem. Čím výše rostou reálné úrokové sazby, tím vyšší jsou náklady ušlé příležitosti spojené s držením zlata. V takovém prostředí nemusí ani trvale zvýšená inflace cenu zlata podpořit, pokud zároveň rostou reálné výnosy dluhopisů.
Situaci dále komplikuje čím dál jestřábičtější postoj Federálního rezervního systému. Podle dnešního ocenění na trhu s futures se pravděpodobnost zvýšení sazeb o 25 bazických bodů v prosinci pohybuje kolem 95 %, zbývajících 5 % připadá na zvýšení o 50 bazických bodů. Vyjádření představitelů Fedu, včetně Alberta Musalema, posílila očekávání dalšího utahování měnové politiky.
Výprodej zlata nemusí nutně znamenat konec jeho dlouhodobého trendu
Analytička UBS Joni Teves se domnívá, že poslední pokles odráží především snižování pozic investorů, nikoli zásadní změnu dlouhodobého investičního prostředí pro zlato. Silnější dolar, rostoucí výnosy dluhopisů a přesun pozornosti investorů k akciím z oblasti umělé inteligence a energetiky omezily přílivy kapitálu do drahých kovů. Při nedávném výprodeji amerických technologických akcií navíc mohlo být zlato prodáváno kvůli potřebě likvidity a snížení celkového rizika portfolia.
Jde o důležitý rozdíl: zlato může klesat i v obdobích zvýšené averze k riziku, kdy investoři potřebují hotovost na pokrytí ztrát nebo splnění maržových požadavků jinde. V krátkodobém horizontu může jeho vysoká likvidita paradoxně působit proti jeho ceně. UBS se však domnívá, že dlouhodobí investoři zůstávají navzdory korekci relativně odolní, přičemž objem zlata v ETF fondech nenaznačuje rozsáhlou kapitulaci. Banka rovněž upozorňuje na zvýšenou nákupní aktivitu centrálních bank v obdobích klesajících cen.
Současné odhady naznačují, že několik velkých finančních institucí stále očekává v roce 2027 výrazné zotavení ceny zlata:
-
UBS: 4 500 USD za unci do konce roku 2026.
-
UBS: 5 000 USD za unci do konce roku 2027.
-
ANZ: 4 800 USD za unci v roce 2027.
-
Goldman Sachs: 4 800 USD za unci do konce roku 2027.
Při ceně kolem 3 750 USD za unci by prognóza UBS na konec roku 2027 znamenala potenciální růstový prostor zhruba 33 %. To ale neznamená, že by korekce měla skončit rychle. Naopak, trvale vysoké výnosy dluhopisů a silný americký dolar mohou v následujících čtvrtletích rozsah případného zotavení dále omezovat.
Centrální banky dál nakupují zlato, jejich poptávka však výprodej nezastavila
Jedním z nejzajímavějších aspektů současného tržního prostředí je rozpor mezi investiční poptávkou a nákupy centrálních bank. Podle uváděných údajů centrální banky v letech 2022 až 2024 nakupovaly ročně více než 1 000 tun zlata, v roce 2025 to pak bylo přibližně 863 tun. Objem zlata v globálních ETF fondech přitom v říjnu 2026 údajně dosáhl rekordních 4 275 tun. Navzdory trvajícímu zájmu institucionálních investorů kleslo zlato pod psychologicky významnou hranici 4 000 USD.
Proč tedy nákupy centrálních bank nestačily k stabilizaci cen? Odpověď může spočívat v rozdílu mezi strukturální, dlouhodobou poptávkou a finančními toky, které určují ceny na trzích s futures. Centrální banky nakupují zlato především za účelem diverzifikace rezerv, zatímco finanční investoři reagují mnohem rychleji na změny výnosů dluhopisů, pohyby měn a podmínky likvidity. Stabilní fyzická poptávka tak může tlumit pokles cen, aniž by nutně zabránila krátkodobému výprodeji.
Dalším, méně zjevným faktorem, který stojí za zvážení, je financování investičního boomu v oblasti umělé inteligence. Podle BloFin Research vydaly největší americké technologické společnosti za prvních osm měsíců roku 2026 dluhopisy v hodnotě přibližně 220 miliard USD, čímž zvýšily nabídku dluhu na finančních trzích. Pokud rostoucí potřeby financování infrastruktury pro umělou inteligenci přispívají k vyšším rizikovým prémiím a výnosům dluhopisů, mohou nepřímo tlačit na ceny zlata. Zpomalení emisí dluhopisů a následný pokles reálných výnosů by nakonec mohly vytvořit příznivější podmínky pro zotavení zlata, i když takový výsledek zdaleka není jistý.
Co bude s cenou zlata dál? Investoři sledují prosincové rozhodnutí Fedu
Vývoj reálných výnosů amerických dluhopisů pravděpodobně zůstane nejdůležitějším faktorem ovlivňujícím cenu zlata. Pokud si Fed udrží jestřábí postoj a přetrvávající inflace přinutí tvůrce politiky k dalšímu zvyšování úrokových sazeb, může zlato zůstat pod tlakem i navzdory pokračujícím nákupům centrálních bank. Naopak zhoršující se ekonomické podmínky, klesající reálné výnosy nebo obnovené oslabení amerického dolaru by mohly výhled pro drahý kov zlepšit.
Současná korekce ukazuje, že zlato není automatickou ochranou proti každé formě ekonomické nejistoty. Prostředí, v němž inflační šok tlačí reálné úrokové sazby nahoru, nikoli dolů, může být pro zlato obzvláště nepříznivé. Tento mechanismus pomáhá vysvětlit, proč zlato klesá navzdory geopolitickému napětí, vysokému vládnímu zadlužení a trvající poptávce centrálních bank.
Technická analýza zlata (GOLD, časový rámec D1)
Z technického hlediska oslabil propad pod 3 800 USD dříve důležitou podpůrnou oblast a zvýšil význam nižších cenových úrovní. Pásmo 3 500 USD nyní představuje potenciální cíl poklesu po trvalém prolomení hranice 3 800 USD, i když trh by se mohl začít stabilizovat i kolem současných cen. Prvním náznakem zlepšujících se technických podmínek by byl návrat nad 4 000 USD, který by mohl otevřít cestu k 4 250 USD, kde se nachází 200denní exponenciální klouzavý průměr (EMA200, červená linie). Ani prolomení těchto úrovní by však nutně nepotvrdilo konec klesajícího trendu. Podobný pokus o zotavení na přelomu srpna a září byl následován rychlým zhoršením tržního sentimentu.
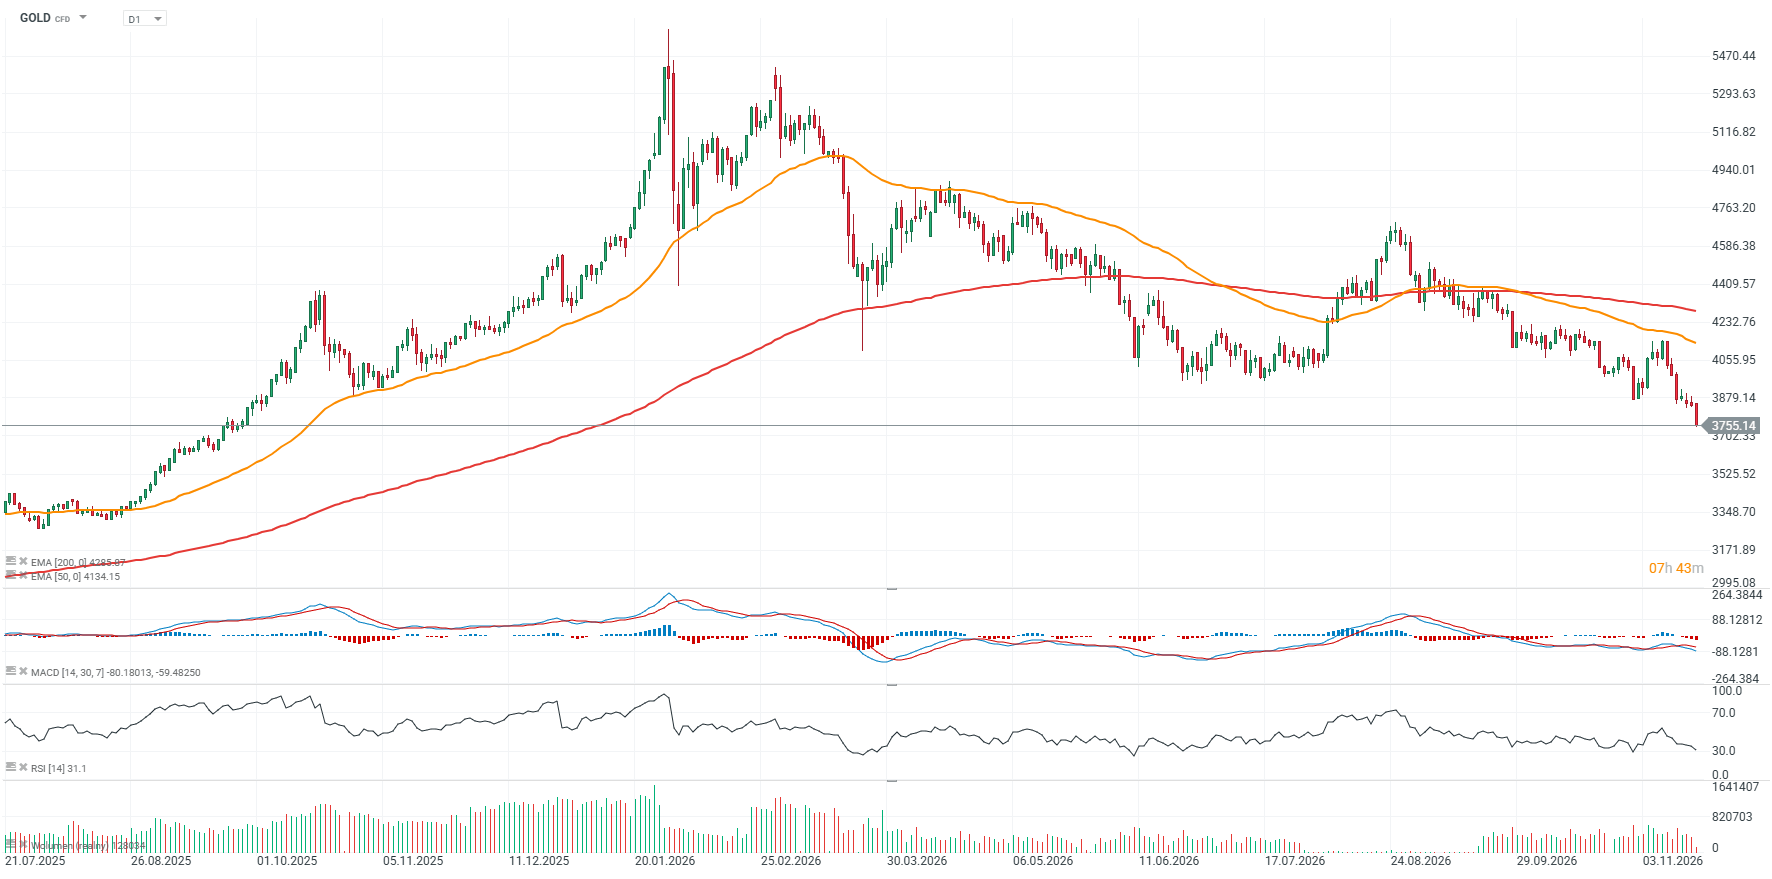 Zdroj: XTB
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:

📉 Cena stříbra pod fibo 0,786: Míří stříbro k 35 USD?

US OPEN: Nvidia nestačí, Wall Street se vrací do červených čísel 📉


Novinky z energetiky: Útok na Equinor a levnější elektřina v Německu ⚡

🎥 Výprodej zlata nabírá na síle. Jaké fundamentální faktory za tím stojí a kde bude dno?
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.