


Spořicí účet patří mezi nejjednodušší způsoby, jak zhodnocovat úspory a mít peníze stále k dispozici. Zjistěte, jak funguje úročení, podle čeho vybírat nejlepší nabídku a na jaké podmínky si dát pozor.
Spořicí účet patří mezi nejjednodušší způsoby, jak zhodnocovat úspory a mít peníze stále k dispozici. Zjistěte, jak funguje úročení, podle čeho vybírat nejlepší nabídku a na jaké podmínky si dát pozor.
Spořicí účet umožňuje odkládat peníze stranou a získávat z nich úrok, aniž by bylo nutné investovat na finančních trzích. Často se využívá pro finanční rezervu, krátkodobé cíle nebo prostředky, které člověk nechce ponechávat na běžném účtu.
Jednotlivé nabídky se však mohou výrazně lišit. Nejvyšší inzerovaný úrok nemusí automaticky znamenat nejvýhodnější spořicí účet. Rozhodují také podmínky jeho získání, limity úročených částek, dostupnost peněz a případné poplatky.
Jak funguje spořicí účet a jak se počítají úroky?
Spořicí účet je bankovní účet určený především k ukládání a úročení peněz. Na rozdíl od běžného účtu obvykle nabízí vyšší úrokovou sazbu, ale nemusí umožňovat všechny běžné platební operace.
Jeho hlavní výhodou je kombinace úročení a dostupnosti prostředků. U běžného spořicího účtu lze peníze zpravidla převést zpět na běžný účet bez sankce. Některé produkty však mohou mít výpovědní lhůtu nebo omezené možnosti převodů.
Úroková sazba se uvádí v procentech ročně, nejčastěji jako p. a. (per annum). Nejde tedy o částku, kterou banka připíše každý měsíc, ale o roční sazbu.
Pro orientační výpočet úroku za určité období lze použít vzorec:
Úrok \= uložená částka × roční sazba × počet dní / 365
Příklad: Pokud na spořicím účtu držíte 100 000 Kč při roční úrokové sazbě 4 %, za jeden rok získáte přibližně 4 000 Kč před zdaněním. Po odečtení 15% srážkové daně činí čistý výnos 3 400 Kč.
Výsledek předpokládá neměnnou sazbu i zůstatek po celý rok. Skutečný výnos se může lišit podle způsobu výpočtu úroků, jejich připisování a změn sazby.
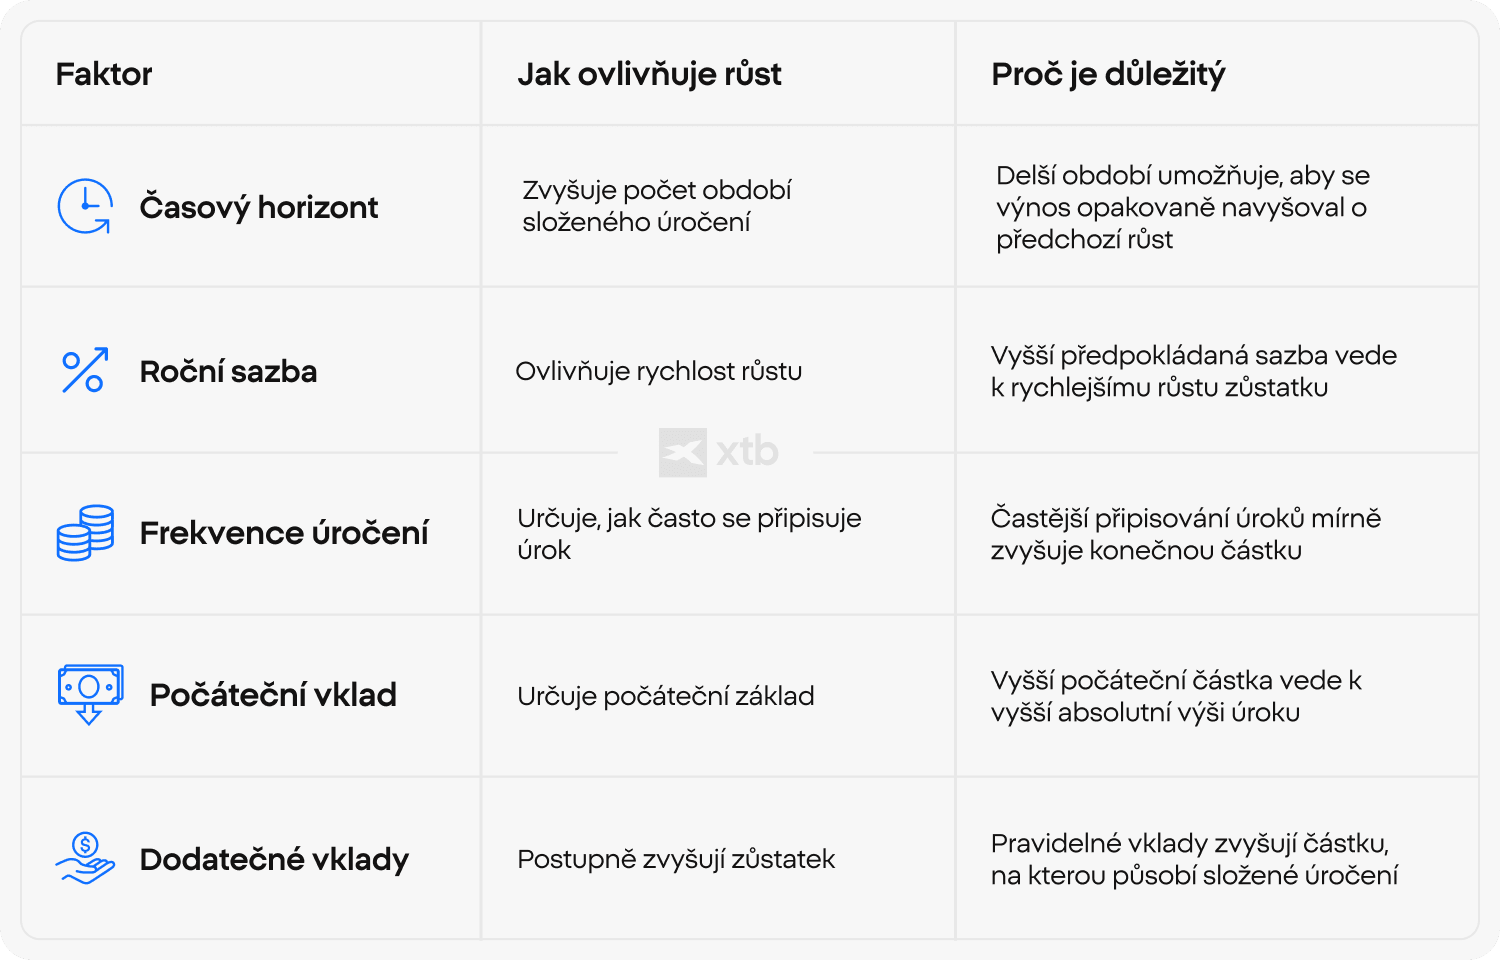
Úroky se často počítají z denního zůstatku a připisují měsíčně. Pokud banka připisuje úroky na účet, mohou se následně také úročit. Tento princip se označuje jako složené úročení.
Mohlo by vás zajímat: Složené úročení: jak funguje a proč má čas tak velký vliv
Nejlepší spořicí účet pro rok 2026: podle čeho vybírat?
Při hledání nejlepšího spořicího účtu v roce 2026 je vhodné porovnávat více parametrů než samotnou úrokovou sazbu. Banky mohou nabízet zvýhodněné úročení jen do určité výše vkladu nebo jej podmiňovat aktivním využíváním dalších služeb.
Pro člověka, který si odkládá několik tisíc korun měsíčně, tak může být nejvhodnější jiná nabídka než pro někoho, kdo chce bezpečně uložit několik set tisíc korun.
Důležité je také rozlišovat základní úrokovou sazbu a bonusovou sazbu. Zatímco základní úrok může být dostupný bez dalších požadavků, pro získání bonusu může banka požadovat například pravidelné příjmy nebo určitý počet plateb kartou.
Nejvýhodnější spořicí účet: úroky, limity a podmínky
Nejvýhodnější spořicí účet nemusí být ten, který uvádí nejvyšší procento v reklamě. Rozhodující je, jaký úrok skutečně získáte ze své uložené částky.
Při výběru sledujte zejména:
- Úrokovou sazbu: Zjistěte, zda jde o základní sazbu, nebo časově omezený bonus.
- Limit úročení: Vyšší sazba může platit pouze do určité částky. Zbytek peněz se pak úročí méně.
- Podmínky bonusu: Některé banky vyžadují aktivní běžný účet, pravidelný příjem či platby kartou.
- Dostupnost peněz: Ověřte, zda lze prostředky kdykoli převést bez sankce.
- Poplatky: Zkontrolujte náklady na vedení účtu a případné související služby.
- Změny sazby: U spořicích účtů bývá úročení variabilní, takže jej banka může změnit.
Příklad rozdílného úročení ukazuje, proč je důležité kontrolovat limity. Pokud banka nabízí 4 % ročně jen na prvních 100 000 Kč a na další prostředky 1 %, pak při uložení 200 000 Kč nezískáte 4 % z celé částky.
Výhodný spořicí účet by proto měl odpovídat nejen očekávanému zhodnocení, ale také velikosti rezervy a způsobu, jakým chcete peníze používat.
Mohlo by vás zajímat: Jak ušetřit peníze každý měsíc a vytvořit si finanční rezervu
Spořicí účet: srovnání důležitých parametrů
Při srovnání spořicích účtů si můžete jednotlivé nabídky zhodnotit podle následujících kritérií:
| Parametr | Co porovnávat |
|---|---|
| Úroková sazba | Základní a bonusová sazba, délka zvýhodnění |
| Limit úročení | Částka, na kterou platí nejvyšší úrok |
| Podmínky | Povinné platby, příchozí příjem nebo další produkty |
| Dostupnost prostředků | Rychlost převodu, výpovědní lhůta a případná omezení |
| Poplatky | Vedení účtu a související bankovní služby |
| Ochrana vkladů | Pojištění vkladů a celková částka uložená u banky |
Důležitá je především ochrana vkladů. Peníze na běžných a spořicích účtech u bank zapojených do příslušného systému jsou standardně pojištěny do ekvivalentu 100 000 EUR na jednoho klienta u jedné banky.
Limit se vztahuje na součet pojištěných vkladů daného klienta u stejné banky, nikoli zvlášť na každý účet. V určitých zákonem stanovených situacích může být ochrana dočasně vyšší.
Jaké jsou výhody a nevýhody spořicího účtu?
Spořicí účet je vhodný především pro krátkodobé uchování úspor, nikoli jako univerzální řešení pro všechny finanční cíle.
Hlavní výhody:
- Jednoduché založení a správa.
- Obvykle snadná dostupnost uložených peněz.
- Úročení prostředků bez nutnosti obchodovat na finančních trzích.
- Zákonné pojištění způsobilých bankovních vkladů.
- Vhodné využití pro finanční rezervu a krátkodobé cíle.
Hlavní nevýhody:
- Úrokové sazby se mohou měnit.
- Nejvyšší sazba může platit pouze na omezenou částku.
- Bonusové úročení může vyžadovat splnění dalších podmínek.
- Výnos nemusí překonávat inflaci.
- Pro dlouhodobé budování majetku může být potenciál zhodnocení omezený.
Spořicí účet tedy poskytuje především likviditu a relativně nízké riziko, zatímco vyšší dlouhodobý výnos mohou nabídnout jiné produkty za cenu odlišných rizik.
Alternativy ke spořicímu účtu: jak jinak úročit peníze?
Spořicí účet není jedinou možností, jak získávat výnos z nevyužitých prostředků.
Jednou z alternativ je termínovaný vklad, který může nabídnout předem sjednanou sazbu na konkrétní období. Nevýhodou bývá omezená dostupnost peněz a případné sankce za předčasný výběr.
Mohlo by vás zajímat: Jak si přivydělat a zvýšit příjem: 20+ praktických tipů
Další možností jsou fondy peněžního trhu, které investují do krátkodobých dluhových nástrojů. Jejich výnos však není garantovaný a hodnota investice může kolísat.
Prostředky mohou být úročeny také na některých investičních účtech, i když nejsou investovány do akcií či jiných finančních instrumentů.
Úročení volných prostředků u XTB: 5 % ročně
Alternativou ke klasickému spořicímu účtu může být úročení volných neinvestovaných prostředků u XTB.
V rámci časově omezené kampaně Uvítací úrok mohou noví zákazníci získat zvýhodněnou sazbu 5 % p. a. na prostředky uložené na investičním účtu.
Hlavní podmínky kampaně:
- Sazba: 5 % ročně.
- Doba úročení: maximálně 90 dní od otevření účtu.
- Limit: 605 000 Kč.
- Způsobilost: noví zákazníci splňující pravidla kampaně.
- Obchodní aktivita: alespoň jeden nákup nebo prodej akcie či ETF v každém kalendářním měsíci, za který chce klient zvýhodněnou sazbu získat.
- Platnost nabídky pro nové registrace: od 14. září do 31. prosince 2026.
Úroky se počítají denně a vyplácejí měsíčně. Pokud klient v příslušném měsíci nesplní podmínku obchodní aktivity, použije se standardní úroková sazba. Ta platí také po skončení zvýhodněného období a na prostředky přesahující stanovený limit.
Je důležité rozlišovat 5% roční sazbu a skutečný výnos za 90 dní. Například při uložení 100 000 Kč po celých 90 dní představuje 5% roční sazba přibližně 1 233 Kč hrubého úroku, nikoli 5 000 Kč. Po odečtení 15% daně jde přibližně o 1 048 Kč.
Úročení u XTB není bankovní spořicí účet. Prostředky jsou vedeny v rámci investičního účtu u brokera a nepodléhají stejnému systému ochrany jako bankovní vklady. Pro klienty XTB platí ochranný režim obchodníka s cennými papíry, včetně pravidel oddělování klientských prostředků a příslušného kompenzačního systému.
Podmínka nákupu nebo prodeje akcií či ETF navíc znamená, že klient musí počítat s riziky a případnými náklady spojenými s investováním. Samotné investice mohou ztratit hodnotu.
Aktuální informace o nabídce a úplná pravidla jsou dostupné na stránce 5% úročení volných prostředků u XTB.
Vyplatí se spořicí účet v roce 2026?
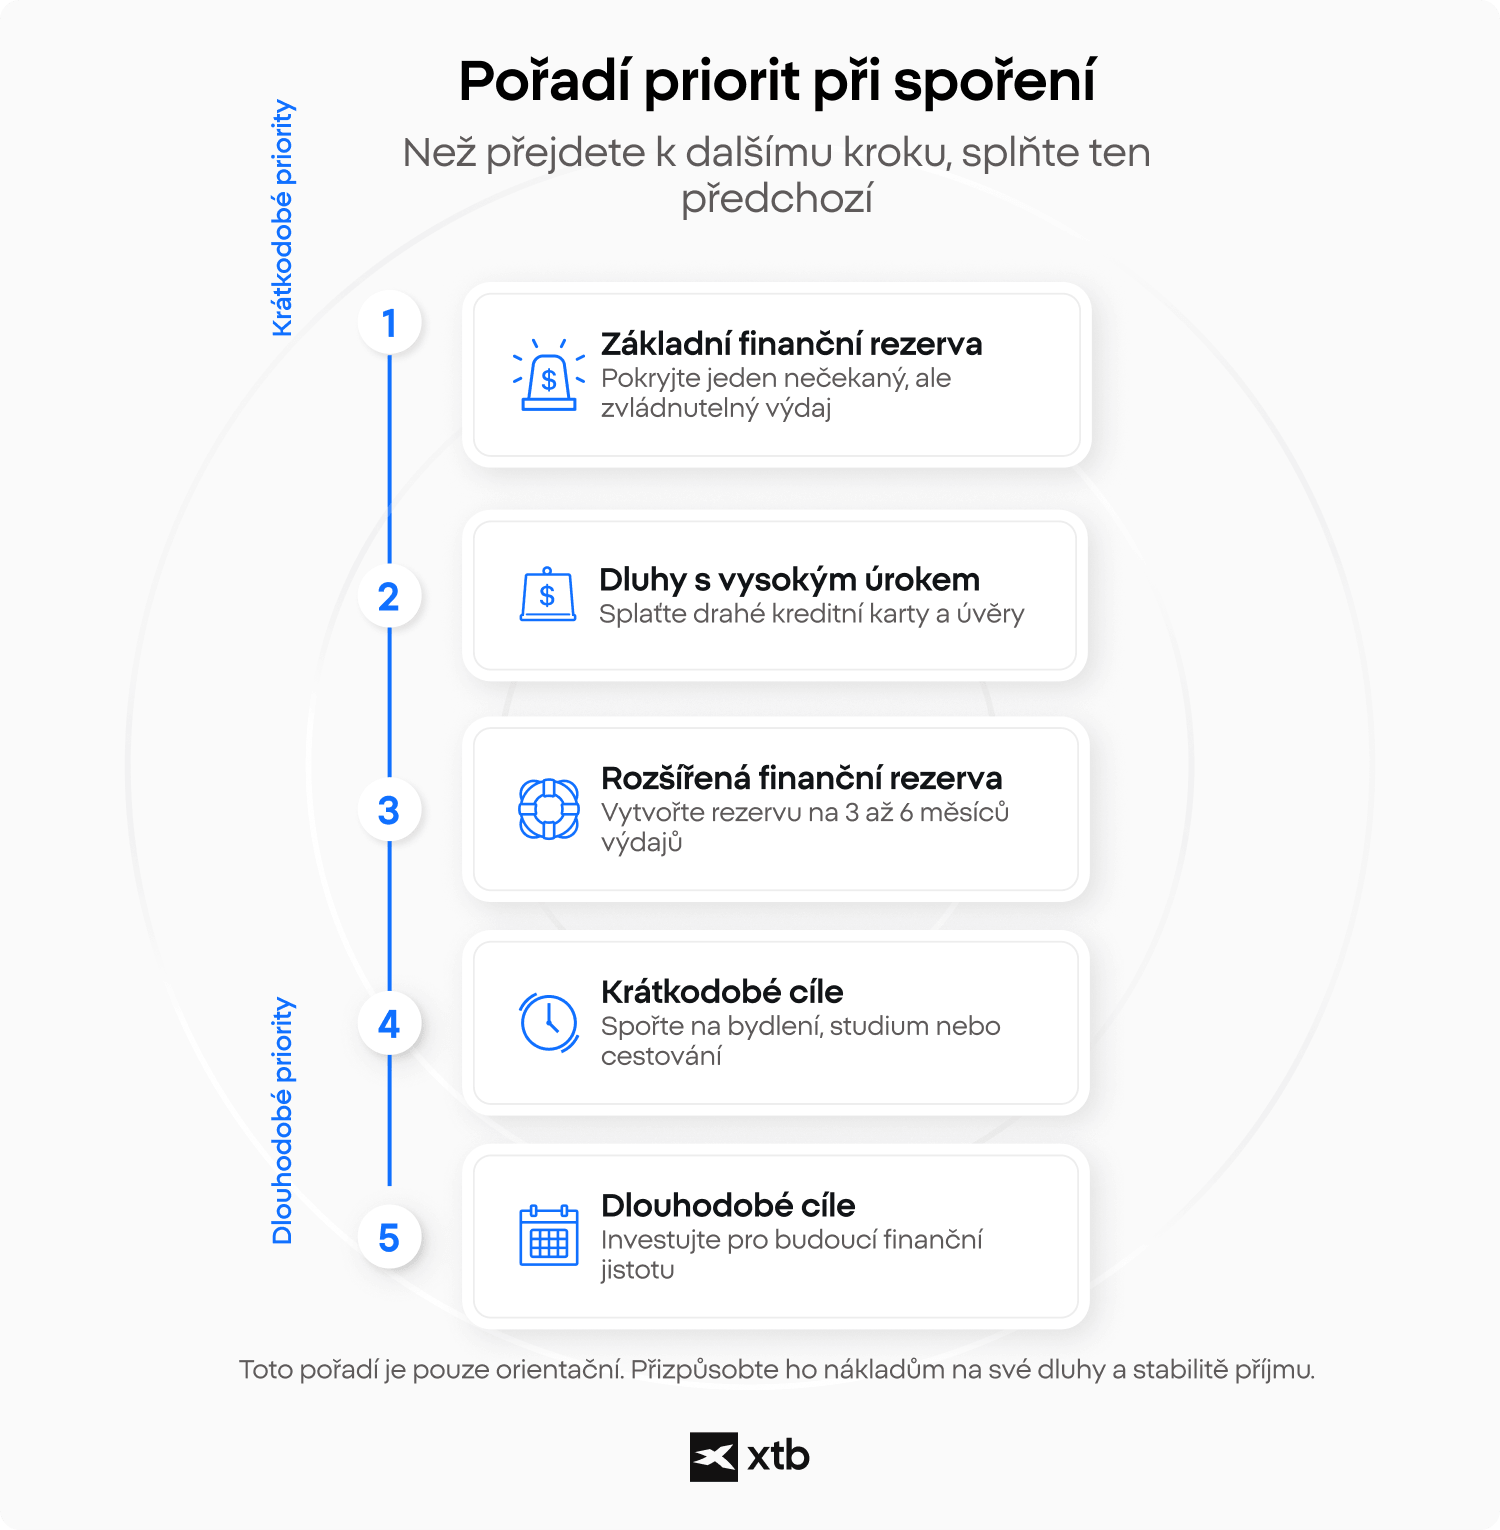
Pro peníze, které můžete potřebovat v krátkodobém horizontu, zůstává spořicí účet praktickým řešením. Typickým příkladem je finanční rezerva na tři až šest měsíců běžných výdajů, případně úspory určené na plánovaný větší nákup.
Důležitý je ale také vztah úrokové sazby a inflace. Pokud ceny rostou rychleji než čistý výnos z úspor, kupní síla uložených peněz se snižuje, i když jejich nominální hodnota roste.
Při výběru proto není nutné za každou cenu hledat nejvyšší inzerovaný úrok. Vhodnější je porovnat skutečný výnos po zdanění, dostupnost peněz a podmínky produktu.
Pro dlouhodobé finanční cíle může dávat smysl kombinovat snadno dostupnou rezervu se samostatnou investiční strategií odpovídající vašemu horizontu a toleranci k riziku.
FAQ
Běžný účet slouží především k přijímání příjmů a každodenním platbám. Spořicí účet je určen hlavně k ukládání peněz a obvykle nabízí vyšší úročení, ale může mít omezené platební funkce.
Úrok se zpravidla odvíjí od denního zůstatku a roční úrokové sazby. Výsledná částka závisí na tom, kolik peněz na účtu držíte, jak dlouho a zda se sazba během období změní.
Úroky z běžného spořicího účtu u české banky zpravidla podléhají 15% srážkové dani, kterou banka automaticky odečte. Klient tak obvykle získává již čistý úrok.
Způsobilé vklady u bank jsou standardně chráněny zákonným pojištěním do ekvivalentu 100 000 EUR na klienta u jedné banky. Tato ochrana není totožná s ochranou peněz vedených u investičních společností a brokerů.
Ano. Úročení většiny spořicích účtů je variabilní. Banka může sazbu zvýšit nebo snížit podle tržních podmínek a pravidel konkrétního produktu.
Záleží na vašich výdajích a finanční situaci. Často se doporučuje finanční rezerva ve výši tří až šesti měsíců nezbytných výdajů. Prostředky nad tuto rezervu lze rozdělit podle dalších cílů a časového horizontu.
Spořicí účet bývá vhodnější, pokud potřebujete mít peníze rychle dostupné. Termínovaný vklad může nabídnout předem sjednaný úrok, ale obvykle za cenu omezeného přístupu k prostředkům.
Jak se dá investovat do ETF na lithium a vzácných kovů?
Řízení rizik – klíčové poznatky pro dlouhodobé investory
Bill Gates: Kdo je a jak dosáhl úspěchu
Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.