

- Entre 2015 y 2025, el salario medio en España aumentó un 29,9 % en términos nominales, pero solo un 2,6 % descontando la inflación, lo que implica que, pese a que aumenten los sueldos, el poder adquisitivo apenas mejora.
- El encarecimiento acumulado de los precios, las cotizaciones sociales y la progresividad en frío del IRPF pueden reducir la capacidad de compra de los trabajadores.
- La deflactación del IRPF, los cambios fiscales y las medidas para impulsar los salarios reales son algunas de las cuestiones clave para analizar las propuestas económicas en el debate electoral de las Elecciones Generales de España de 2026.
- Entre 2015 y 2025, el salario medio en España aumentó un 29,9 % en términos nominales, pero solo un 2,6 % descontando la inflación, lo que implica que, pese a que aumenten los sueldos, el poder adquisitivo apenas mejora.
- El encarecimiento acumulado de los precios, las cotizaciones sociales y la progresividad en frío del IRPF pueden reducir la capacidad de compra de los trabajadores.
- La deflactación del IRPF, los cambios fiscales y las medidas para impulsar los salarios reales son algunas de las cuestiones clave para analizar las propuestas económicas en el debate electoral de las Elecciones Generales de España de 2026.
Tu sueldo puede subir y tu capacidad de compra quedarse en el mismo sitio, o incluso por debajo. En España, el salario medio aumentó casi un 30 % entre 2015 y 2025, pero si descontamos la inflación su mejora real fue de apenas un 2,6 % según la OCDE. Buena parte de lo ganado sirvió para afrontar precios más altos. Una subida salarial puede perder fuerza al pasar por el supermercado, y por Hacienda. De cara a las elecciones generales de España 2026, repasamos el debate de la pérdida de poder adquisitivo en España y los efectos de la inflación y los impuestos en los salarios.
Diez años de subidas y una mejora real muy pequeña: ¿cómo ha evolucionado el poder adquisitivo en España?
El salario medio anual de la OCDE para España, ajustado a jornada completa, pasó de 27.031 euros brutos en 2015 a 35.121 en 2025, un 29,9% más. Sin embargo, al comparar ambos años con el mismo nivel de precios, el aumento fue del 2,6%.
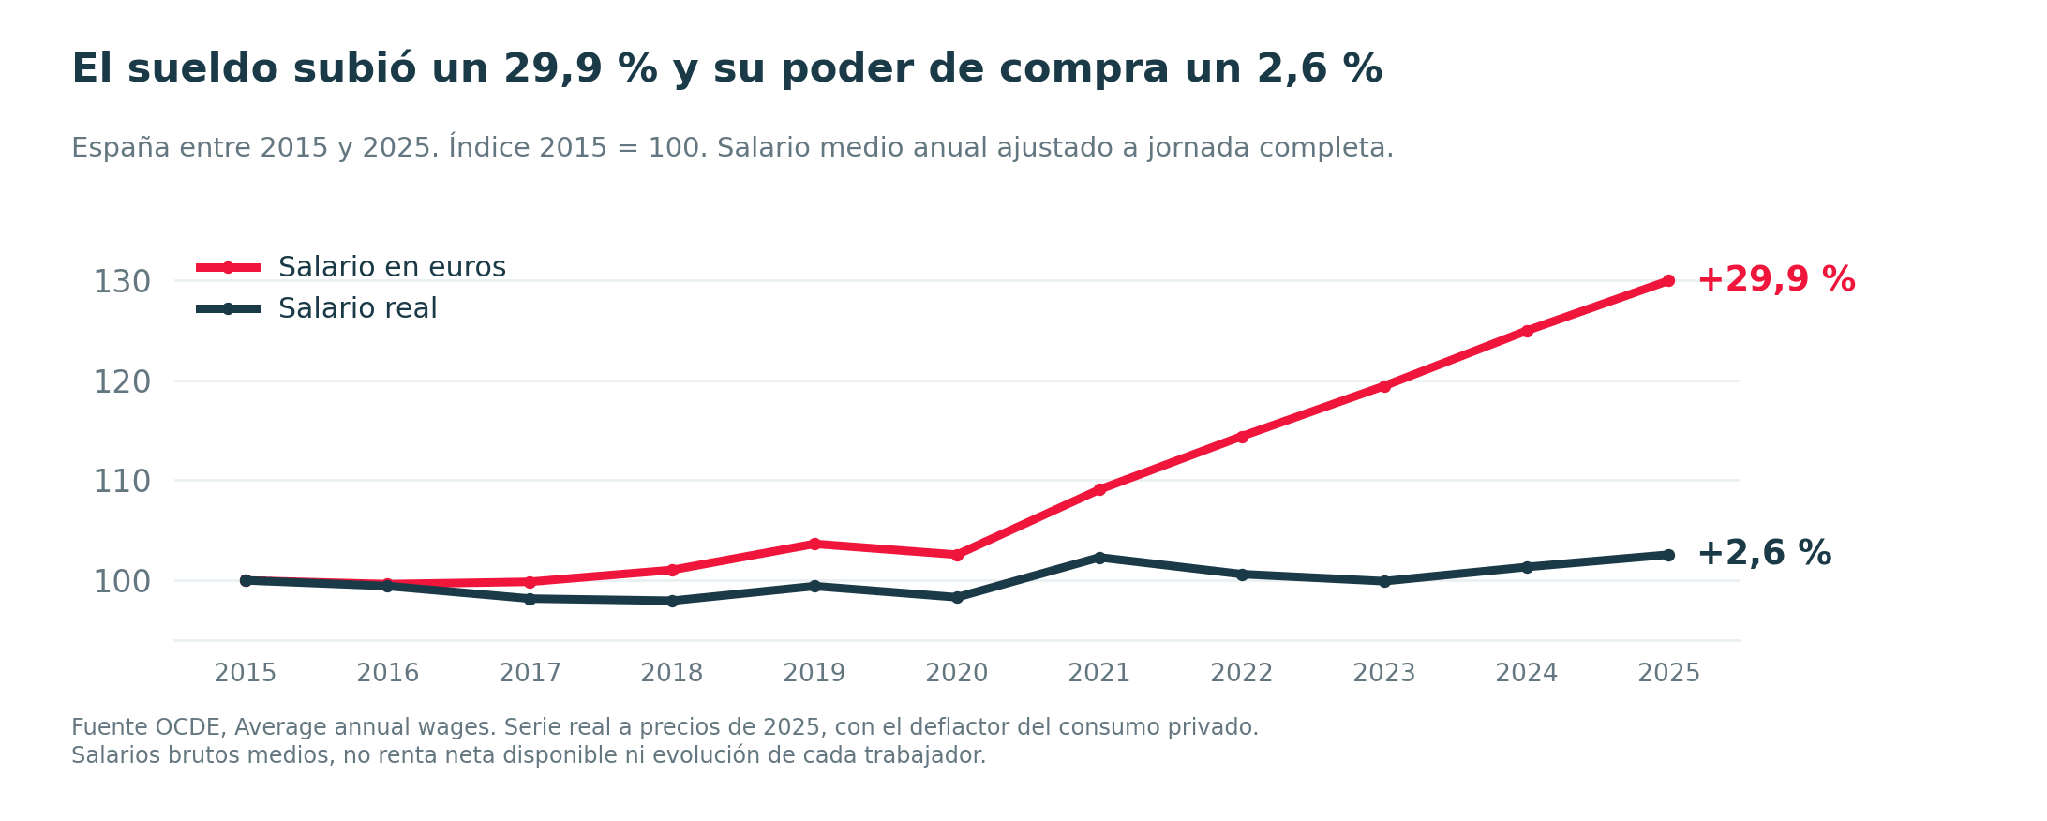
Fuente OCDE. El salario real utiliza el deflactor del consumo privado, que no coincide exactamente con el IPC utilizado en el siguiente gráfico.
La perspectiva de veinte años amplía el contexto. Entre 2005 y 2025, el salario medio real creció aproximadamente un 9,7% en total, equivalente a alrededor del 0,5% anual compuesto. La mejora de la última década fue todavía más limitada. El dato explica por qué una nómina más alta puede convivir con la sensación de avanzar muy poco.
La mejora española también fue modesta frente a otros países. España también quedó rezagada frente a otros países. Entre 2015 y 2025, el salario medio real aumentó el 9,1 % del agregado de la OCDE, el 7,1% de Alemania y el 23% de Portugal. Entre los 22 países de la UE con datos comparables en esta serie, España registró el quinto menor crecimiento. Ampliar el horizonte tampoco cambia demasiado la imagen. En los veinte años entre 2005 y 2025, la mejora acumulada fue del 9,7%, equivalente a alrededor del 0,5% anual.
Que baje la inflación no significa que bajen los precios
La inflación mide la velocidad a la que cambian los precios. Pasar de una tasa del 8,4 % en 2022 al 2,7 % en 2025 significa que los precios siguieron subiendo, aunque más despacio. El encarecimiento anterior permanece mientras no se produzcan bajadas que lo compensen.
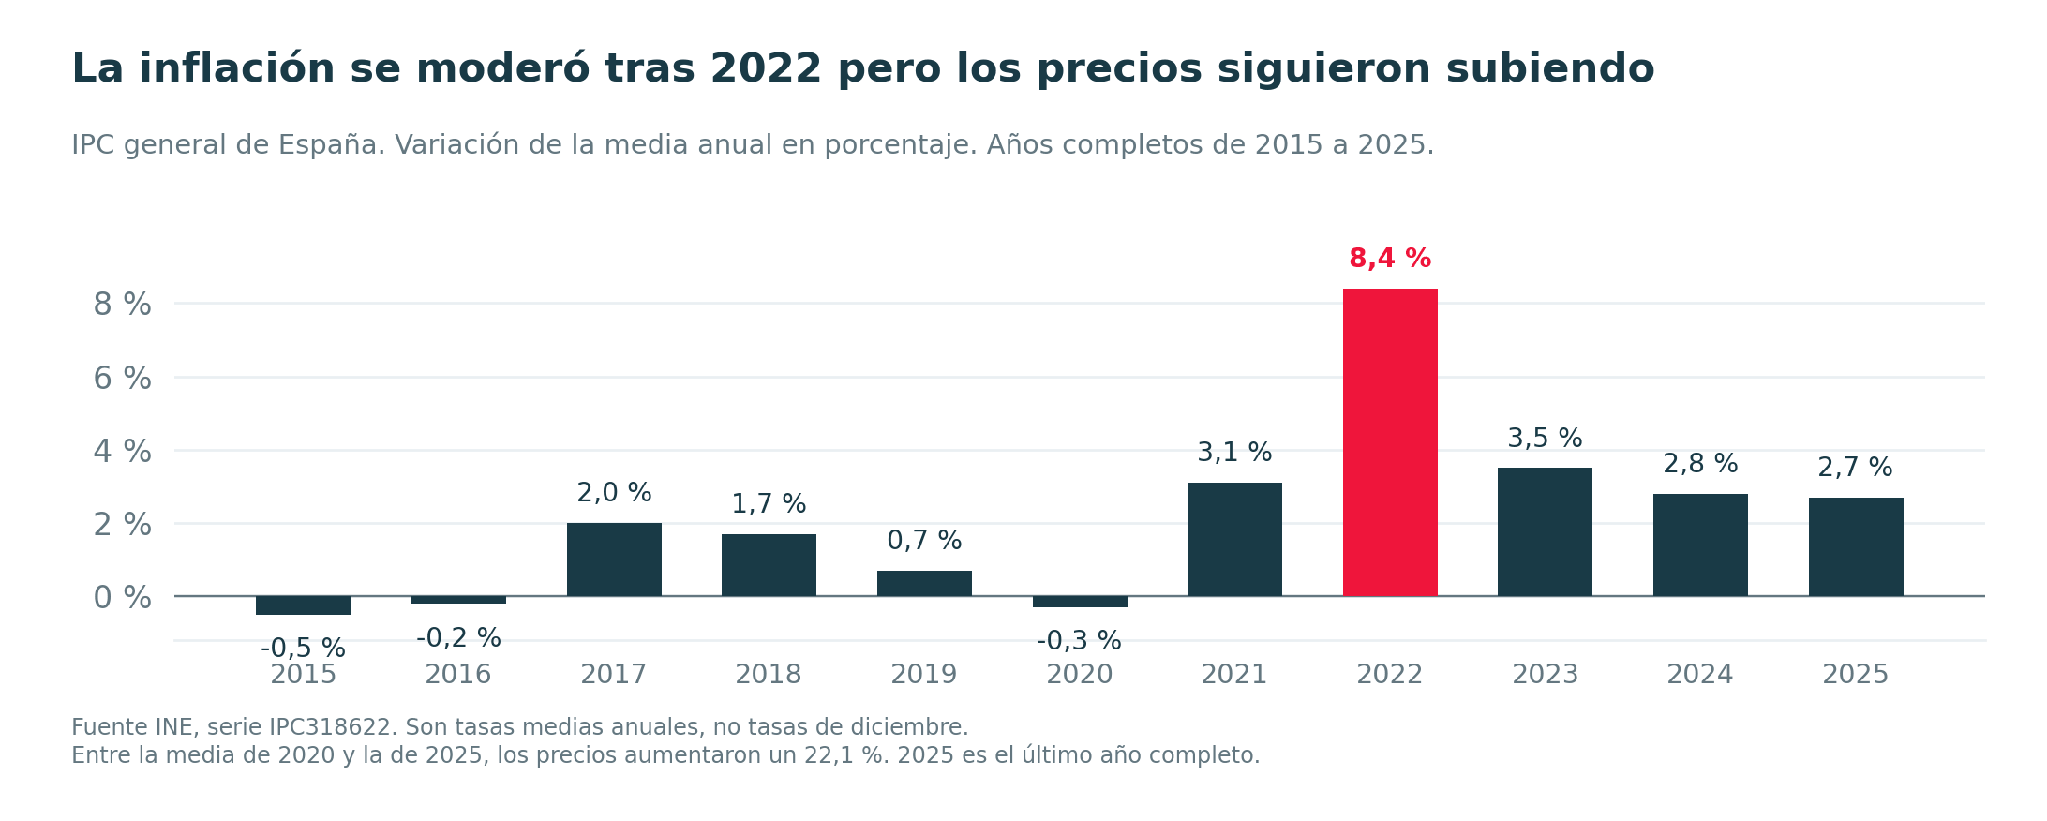
Fuente INE, IPC general nacional, variación de las medias anuales. Se utiliza 2025 como último ejercicio completo; no se mezcla con meses sueltos de 2026.
Entre la media de 2020 y la de 2025, el IPC acumuló una subida del 22,1 %. Una cesta que costaba 100 euros en 2020 requería unos 122 euros en 2025. Si tus ingresos netos no aumentaron en esa proporción, tu capacidad de compra se redujo.
¿Se pagan muchos impuestos en España?
Los impuestos y las cotizaciones han ganado peso en la economía española. Su recaudación pasó del 34,4 % del PIB en 2015 al 38,1 % en 2025, un aumento de 3,7 puntos, aunque seguía por debajo del 40,7 % de media de la UE. En euros, lo recaudado creció un 72,4 % durante esa década. No significa que los impuestos de cada contribuyente aumentaran en esa proporción, porque también influyeron la inflación, el empleo y la actividad económica. El cambio relevante es que la recaudación representa una parte mayor de la economía que hace diez años..
Para entender cómo se traduce la carga fiscal en una nómina, hay que mirar otra comparación. La OCDE calcula qué parte del coste de contratar a un trabajador se destina al IRPF y a las cotizaciones sociales de la empresa y del empleado.
|
País o referencia |
Impuestos y cotizaciones |
|---|---|
|
Alemania |
49,3 % |
|
Francia |
47,2 % |
|
Italia |
45,8 % |
|
España |
41,4 % |
|
Media OCDE |
35,1 % |
|
Reino Unido |
32,4 % |
|
Estados Unidos |
30,0 % |
Fuente OCDE, Taxing Wages 2026, datos de 2025 para el mismo perfil familiar al salario medio de cada país. Incluye las cotizaciones empresariales. No es el IRPF descontado del sueldo bruto ni incluye IVA.
De cada 100 euros de coste laboral en España, unos 58,6 llegan al trabajador como sueldo neto. La carga supera claramente la media de la OCDE, aunque es inferior a la de Alemania, Francia o Italia.
¿Cómo afecta la inflación al IRPF? La progresividad en frío
Imagina que tu sueldo sube lo justo para acompañar a los precios. Tu poder adquisitivo no mejora, pero si los límites del IRPF se quedan quietos, una mayor parte de tus ingresos puede tributar en tramos superiores. También pierden valor real los mínimos y otros importes del impuesto. Es la progresividad en frío.
El Banco de España estimó en un estudio de 2024 que este mecanismo explicaba aproximadamente la mitad del aumento de la recaudación por IRPF sobre PIB entre 2019 y 2023. No significa que la mitad de todo el IRPF recaudado proceda de la inflación.
¿Qué significa deflactar los tramos del IRPF y cómo puede ayudarnos a ahorrar?
Deflactar el IRPF significa elevar sus límites para que acompañen a los precios, manteniendo los tipos. Si un tramo llegaba hasta 20.200 euros y los precios han subido un 27 %, su límite equivalente estaría alrededor de 25.659 euros. Así, una subida que solo compensa la inflación no empuja tan fácilmente más renta hacia los tramos superiores. Entrar en un tramo mayor tampoco significa que todo el sueldo pase a tributar a ese tipo.
El IRPF tiene una parte estatal y otra autonómica. Los porcentajes conjuntos del 19 %, 24 %, 30 % o 47 % que suelen difundirse no representan una tarifa exacta igual para todas las comunidades. Algunas han actualizado sus escalas. Para aislar el efecto, utilizamos la escala estatal del régimen común.
Sus primeros cuatro límites actuales forman parte de la estructura aplicada desde 2016. El umbral de 300.000 euros se añadió en 2021. Por eso no corresponde actualizar todos desde la misma fecha. En este ejercicio usamos el IPC medio de 2025 frente al de cada año de referencia, un 27,0 % desde 2016 y un 18,4 % desde 2021.
|
Límite de la base |
Año de |
Límite actualizado |
|---|---|---|
|
12.450 € |
2016 |
15.815 € |
|
20.200 € |
2016 |
25.659 € |
|
35.200 € |
2016 |
44.713 € |
|
60.000 € |
2016 |
76.215 € |
|
300.000 € |
2021 |
355.245 € |
Cálculo propio sobre la escala estatal. Se utiliza 2016 como referencia para los cuatro primeros límites y 2021 para el de 300.000 euros, incorporado ese año. El IPC medio acumulado hasta 2025 fue del 27,0 % y del 18,4 %, respectivamente. Los límites corresponden a la base liquidable, no al salario bruto.
¿Cuánto podríamos ahorrar en nuestra Declaración?
Tomemos una persona menor de 65 años, sin hijos ni otras circunstancias especiales, con una base liquidable general de 30.000 euros. Es la cantidad sobre la que se calcula el impuesto después de los ajustes fiscales, no su sueldo bruto. Aplicamos el mínimo personal estatal de 5.550 euros y calculamos solo la parte estatal.
|
Concepto |
Reglas actuales |
Ejemplo actualizado |
|---|---|---|
|
Base liquidable general |
30.000 € |
30.000 € |
|
Mínimo personal estatal |
5.550 € |
7.050 € |
|
Cuota estatal anual |
3.055,50 € |
2.665,13 € |
|
Diferencia anual a favor |
— |
390,37 € |
Simulación propia de la cuota estatal, sin deducciones ni otras rentas. Mismos tipos y base; se actualizan límites y mínimo personal. La escala se aplica a la base y al mínimo por separado, con importes sin redondear.
La diferencia sería de unos 390 euros al año, equivalentes a unos 32,50 al mes, exclusivamente en la parte estatal.
Para una persona que cobrara 50.000 euros brutos al año, la cuota estatal pasaría de 5.604,10 a 4.880,78 euros. La diferencia sería de 723,32 euros anuales, unos 60,28 euros al mes. Con un salario de 100.000 euros brutos anuales, pasaría de 16.098,56 a 14.726,65 euros. La reducción sería de 1.371,91 euros al año, equivalentes a 114,33 euros mensuales.
Una medida así reduciría, en principio, la recaudación frente a mantener los parámetros congelados. Pero los ingresos públicos también dependen de cómo reaccionen los contribuyentes. La curva de Laffer plantea que, cuando un impuesto desincentiva demasiado la actividad, subirlo puede acabar reduciendo la recaudación y bajarlo podría aumentarla. Por eso una propuesta debe explicar qué actualiza, a quién beneficia y cómo encaja en la financiación de los servicios públicos.
¿Cómo afectan el IVA y los impuestos a tu poder adquisitivo?
Lo que llega a tu cuenta tampoco queda libre de impuestos. Al gastar ese dinero pagas, entre otros, el IVA, incluido en el precio de muchos productos y servicios. En el territorio de aplicación del IVA español, el tipo general es del 21%, aunque existen tipos reducidos del 10% y del 4%. Un producto que cuesta 100 euros antes de IVA acaba costando 121 euros con el tipo general.
Si decides ahorrar en lugar de consumir, aparece otra pregunta. ¿Cuánto gana realmente tu dinero después de impuestos y de la inflación? Imagina un depósito de 10.000 euros al 4% bruto anual. Al terminar el año habría generado 400 euros de intereses. Si tributan íntegramente al 19%, pagarías 76 euros y conservarías 324. Tu saldo subiría a 10.324 euros.
Ahora añadamos una inflación del 3%. Para mantener la capacidad de compra de los 10.000 euros iniciales, necesitarías terminar el año con 10.300 euros. Tu saldo apenas superaría esa cantidad. Expresado en euros del comienzo del año, habrías ganado unos 23 euros de poder de compra, aproximadamente un 0,23%.
El 4% anunciado se habría convertido en un 3,24% después de impuestos y en una mejora real cercana al 0,23% después de descontar también la inflación. Por eso, al comparar alternativas de ahorro, importa cuánto te permiten comprar al final.
Más allá del sueldo: lo que debe mejorar es tu poder adquisitivo
Una subida de sueldo vale más cuando mejora lo que puedes comprar y ahorrar, es decir, tu poder adquisitivo. Las propuestas fiscales deberían medirse por ese resultado. Actualizar los parámetros del IRPF puede evitar cargas derivadas de la inflación, pero una mejora duradera de los salarios reales requiere productividad y empleo de mayor valor.
Para el ahorrador, el objetivo es comparar rentabilidades después de impuestos, costes e inflación, con plazos y riesgos equivalentes. Conviene mantener disponible el dinero de los gastos próximos y planificar con prudencia el que se invierte a largo plazo. Que tu cuenta tenga más euros no garantiza que tu patrimonio compre más
El precio de la vivienda en España se dispara: el debate inmobiliario en las elecciones generales de 2026
Tu nómina y el futuro de tu pensión de jubilación en España: el debate en las Elecciones Generales de 2026
Radiografía de la economía de España antes de las elecciones del 29N: crecimiento, deuda y perspectivas
Este material es una comunicación publicitaria. La presente comunicación publicitaria no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley de los Mercados de Valores y de los Servicios de Inversión.
La presente comunicación publicitaria se ha preparado con la mayor diligencia, transparencia y objetividad posible, presentando los hechos conocidos por el autor en el momento de su creación y está exento de cualquier elemento de análisis. Esta comunicación publicitaria se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual, y no representa ninguna estrategia de inversión ni recomendación.
En caso de que la comunicación publicitaria contenga información sobre el rendimiento o comportamiento del instrumento financiero al que se refiere, esto no constituye ninguna garantía o previsión de resultados futuros. El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene la presente comunicación publicitaria.