

- La sostenibilidad del sistema de pensiones es uno de los grandes temas de las elecciones generales de España de 2026.
- Se calcula que España pasará de 2,9 a 1,7 personas en edad de trabajar por cada mayor de 65 años en 2050, lo que elevará el gasto público en pensiones de jubilación al 16,4 % del PIB.
- El modelo español cubre el 86,3% del salario previo a la jubilación, pero ya absorbe 28 de cada 100 euros del gasto público, exigiendo altas cotizaciones sociales que limitan las subidas salariales.
- Entre las medidas que se debaten para abordar el problema de las pensiones en España se encuentran retrasar gradualmente la edad efectiva de jubilación, vincular las subidas de las pensiones a la capacidad real de financiación e introducir sistemas complementarios de capitalización.
- La sostenibilidad del sistema de pensiones es uno de los grandes temas de las elecciones generales de España de 2026.
- Se calcula que España pasará de 2,9 a 1,7 personas en edad de trabajar por cada mayor de 65 años en 2050, lo que elevará el gasto público en pensiones de jubilación al 16,4 % del PIB.
- El modelo español cubre el 86,3% del salario previo a la jubilación, pero ya absorbe 28 de cada 100 euros del gasto público, exigiendo altas cotizaciones sociales que limitan las subidas salariales.
- Entre las medidas que se debaten para abordar el problema de las pensiones en España se encuentran retrasar gradualmente la edad efectiva de jubilación, vincular las subidas de las pensiones a la capacidad real de financiación e introducir sistemas complementarios de capitalización.
¿Te preocupa cuánto cobrarás cuando te jubiles? Empieza por entender dónde va el dinero que ya estás pagando. Tus cotizaciones no se guardan en una caja fuerte a tu nombre. Financian las pensiones de hoy. Eso es un sistema de reparto. Cuando llegue tu jubilación, harán falta ingresos suficientes para pagar la tuya. Por eso es tan importante cuántas personas trabajarán entonces, cuánto cobrarán y durante cuántos años tendrán que financiar las prestaciones futuras.
Las elecciones deciden parte de esas reglas. Una promesa de subir las pensiones afecta a quien las cobra, a quién las financia y a quien espera recibirlas dentro de veinte o treinta años. Para valorar las propuestas de los distintos partidos en las elecciones generales de España de 2026 conviene entender qué ofrece el país, por qué aumenta la presión y qué podría cambiar.
¿Qué parte de tu sueldo sustituye a tu pensión de jubilación en España?
La tasa de reemplazo compara la pensión con los ingresos laborales anteriores. En el modelo de la OCDE publicado en 2025, para un trabajador con salario medio y carrera completa, España alcanza una tasa neta del 86,3%. Por cada 100 euros de salario neto, el modelo español ofrece unos 86 euros de pensión neta.
|
Modelo OCDE |
Tasa bruta |
Tasa neta |
|---|---|---|
|
España |
80,4 % |
86,3 % |
|
UE 27 |
54,5 % |
68,3 % |
|
OCDE |
52,0 % |
63,2 % |
Una tasa de reemplazo elevada beneficia al jubilado, pero también obliga a explicar qué esfuerzo asumirán las generaciones siguientes. Una prestación próxima al sueldo puede llevarnos a planificar la jubilación confiando casi exclusivamente en la pensión pública. Dar por hecho que mantendremos los mismos ingresos al dejar de trabajar puede llevarnos a ahorrar menos de lo que necesitaremos. La pensión de jubilación de cada persona dependerá de su sueldo, los años cotizados y las reglas que sean aplicables.
¿Cuánto cuesta mantener esa protección?
El gasto en pensiones como porcentaje del PIB permite ver qué parte de la producción anual representa esta protección. En la serie comparable de Eurostat, España pasó del 12,54% en 2015 al 13,19% en 2024. El aumento fue de 0,65 puntos del PIB. En la Unión Europea, el peso disminuyó 0,39 puntos durante ese mismo periodo.
|
País o área |
2015 |
2024 |
Cambio |
|---|---|---|---|
|
Italia |
16,37 % |
15,85 % |
−0,52 |
|
Francia |
15,15 % |
14,98 % |
−0,17 |
|
España |
12,54 % |
13,19 % |
+0,65 |
|
Unión Europea |
12,96 % |
12,57 % |
−0,39 |
|
Alemania |
11,61 % |
11,67 % |
+0,06 |
|
Dinamarca |
13,51 % |
11,16 % |
−2,35 |
Las pensiones también deben situarse junto a los demás servicios que financiamos. Según la IGAE, en 2024 absorbieron aproximadamente 28 de cada 100 euros del gasto público, frente a unos 14 de sanidad y 9 de educación.
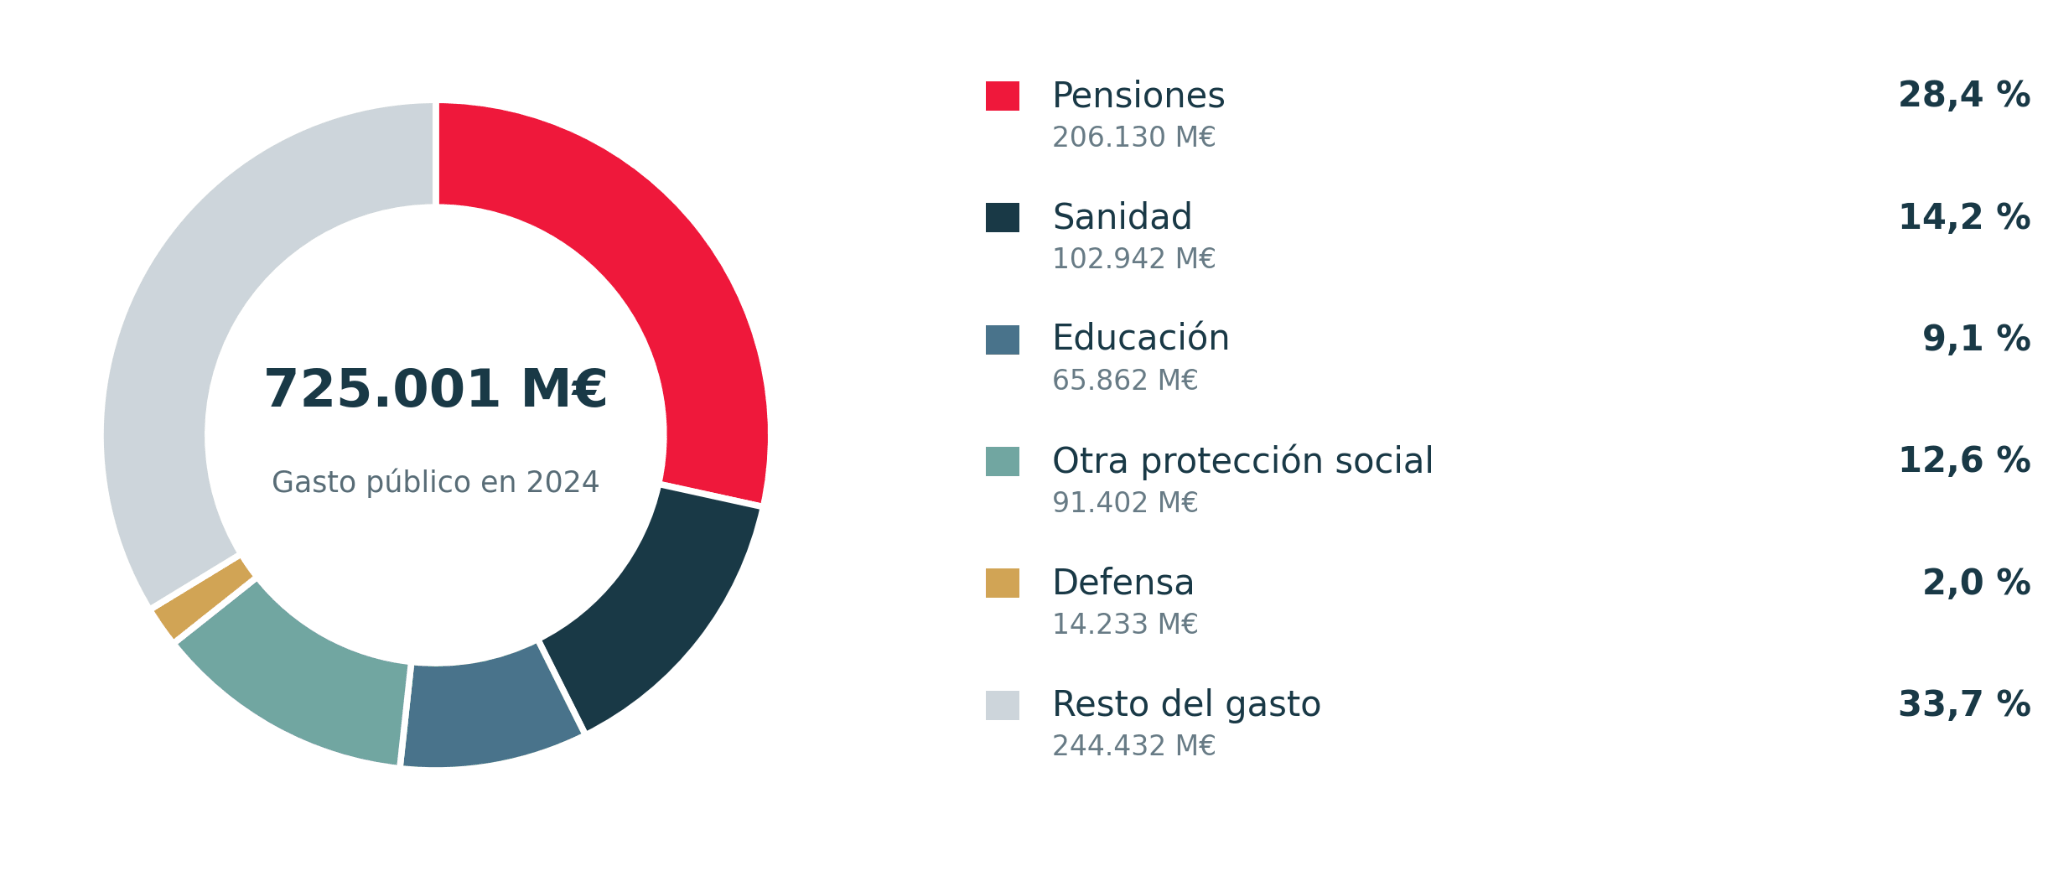
Distribución del gasto público consolidado de 2024, último ejercicio funcional disponible. Fuente IGAE
La financiación también aparece en tu nómina y en lo que paga la empresa por contratarte. Financiar la protección social exige una aportación importante de trabajadores y empresas. Según datos de la OCDE para España, de cada 100 euros que cuesta contratar a un trabajador, unos 28 se destinan a cotizaciones sociales, frente a unos 22 de media en la OCDE. Estas aportaciones financian pensiones y otras prestaciones.
España ya realiza un esfuerzo superior a esa media. Seguir aumentando las cotizaciones puede aportar ingresos al sistema, pero también encarece la contratación y puede limitar el margen de las empresas para subir salarios. Por eso la financiación debe apoyarse también en más empleo y mejores sueldos, ligados a una economía más productiva.
¿Por qué preocupa tanto el futuro de las pensiones de jubilación en España?
El problema de las pensiones en España aparece al mirar cuántas prestaciones habrá que pagar en las próximas décadas y qué capacidad tendrá la economía para sostenerlas. El envejecimiento de la población y la escasa fecundidad harán más difícil mantener el equilibrio.
España registra 1,10 hijos por mujer, la segunda cifra más baja de la UE en 2024, después de Malta. Es el último año disponible en la serie de fecundidad. Incluso una recuperación de los nacimientos tardaría alrededor de dos décadas en ampliar la población que puede incorporarse al empleo.
Al mismo tiempo, Eurostat proyecta que las personas de 65 años o más pasen del 21,1% de la población española en 2026 al 31,4% en 2050. España tendría la cuarta proporción más elevada de la UE. La inmigración y el empleo pueden amortiguar esa presión, pero su efecto depende de cuántas personas trabajen y de sus salarios.
A ello se suma que vivimos más años y la jubilación puede durar más de dos décadas. Según el INE, quien alcanzó los 65 años en 2024 tenía una esperanza de vida adicional de 19,9 años si era hombre y 23,6 si era mujer.
El cambio demográfico se ve con claridad en esta comparación. En el escenario base de Eurostat, España pasaría de unas 2,9 personas de 20 a 64 años por cada persona de 65 años a 1,7 en 2050.
|
País |
2026 |
2050 |
|---|---|---|
|
España |
2,9 |
1,7 |
|
Alemania |
2,5 |
2,0 |
|
Francia |
2,5 |
1,9 |
|
Italia |
2,3 |
1,5 |
|
Dinamarca |
2,7 |
2,2 |
Personas de 20–64 años por cada persona de 65 o más. Elaboración propia como inversa de OLDDEP3 en EUROPOP2025. Es una relación demográfica, no el número de cotizantes por pensionista.
La comparación muestra una dificultad para financiar las pensiones de jubilación en España. Si se cumple la proyección, habrá menos personas en edad de trabajar por cada persona de 65 años o más. El empleo y los salarios determinarán cuánto pueden aportar esas generaciones al sistema.
Al mismo tiempo, aumentará el número de prestaciones que habrá que pagar. La AIReF proyecta que España pase de 11,6 millones de pensiones en 2025 a 17,4 millones en 2050, un 50% más. Por cada dos pensiones actuales habría que financiar tres.
Además, la factura puede aumentar aunque no cambie el número de pensiones. Imaginemos diez prestaciones de 1.500 euros mensuales, que cuestan 15.000 euros. Si una deja de pagarse y entra otra de 2.000 euros, siguen siendo diez, pero ahora cuestan 15.500 euros al mes. Ese aumento, provocado por la diferencia entre las nuevas pensiones y las que causan baja, se conoce como efecto sustitución. A ello se añaden las actualizaciones para mantener el poder adquisitivo.
Más pensiones y un mayor esfuerzo para financiarlas: el problema de España
A esa presión se añade el compromiso de conservar el poder de compra de las prestaciones. La regla general española vincula la revalorización de las pensiones contributivas al IPC medio de los doce meses previos a diciembre del año anterior.
Si una prestación de 1.500 euros en 2025 se actualizara un 3 % anual durante 25 años, alcanzaría unos 3.141 euros en 2050. Se cobraría más del doble, pero se mantendría aproximadamente el mismo poder adquisitivo si los precios aumentaran al mismo ritmo.
Al combinar la evolución del número de pensiones, sus importes y la economía, la AIReF proyecta un gasto público en pensiones del 16,4 % del PIB en 2050, frente al 13,0 % en 2025. Son 3,4 puntos adicionales y un aumento de aproximadamente el 26 % de su peso sobre la economía
Eso supone 3,4 puntos adicionales del PIB y un aumento de aproximadamente el 26% en el peso de las pensiones sobre la economía. Para dimensionarlo, esos 3,4 puntos equivaldrían a unos 57.500 millones de euros adicionales cada año con el tamaño de la economía española de 2025. Para dimensionarlo, supone aproximadamente el 87 % de todo el gasto público en educación de 2024, el 56 % del gasto sanitario, o a cuatro veces el gasto en defensa.
El reto es financiar ese esfuerzo mientras también hay que pagar sanidad, educación y cuidados. Si los ingresos públicos no crecen lo suficiente, mantener los compromisos exigiría aumentar cotizaciones o impuestos, reducir otros gastos o recurrir a más deuda. La proyección depende de sus supuestos y de las políticas futuras, pero permite entender por qué las decisiones sobre pensiones afectan también a quienes todavía están trabajando.
¿Qué cambios podrían aliviar la presión sobre las pensiones en España?
Mantener una protección elevada exigirá combinar decisiones sobre los ingresos, los años de trabajo y las prestaciones. Una propuesta sería adaptar gradualmente los compromisos del reparto y desarrollar una fuente adicional de financiación mediante ahorro invertido.
Retrasar la jubilación de forma gradual
Retrasar gradualmente la edad efectiva de jubilación puede ampliar los años de cotización y reducir el tiempo de cobro. Dinamarca ha aprobado elevar la edad de acceso a su pensión pública a 70 años desde 2040. Las edades superiores previstas para años posteriores todavía son estimaciones.
La medida requiere oportunidades reales de empleo para los mayores y excepciones por salud o trabajos especialmente exigentes. Elevar la edad legal sirve de poco si el trabajador sale antes del empleo y pasa años cobrando otras prestaciones.
Revisar las subidas de las pensiones cuando falte financiación
Otra vía sería adaptar parte de las subidas a la capacidad de financiarlas, protegiendo las pensiones más bajas. Actualmente, la regla general española las actualiza con el IPC. Mantener ese compromiso exige que los ingresos puedan acompañar al crecimiento de la factura.
Suecia ofrece un ejemplo de ajuste automático. Su pensión vinculada a ingresos incorpora un freno que modera la actualización cuando los activos calculados del sistema, incluidas futuras cotizaciones, no cubren sus obligaciones. El mecanismo sigue vigente, aunque no tiene que actuar cuando se cumplen las condiciones de equilibrio.
Para España podría estudiarse una moderación temporal de determinadas subidas cuando una evaluación independiente acreditara problemas de financiación. Por ejemplo, con una inflación del 3 %, actualizar un 2,5 % supondría llevar una pensión de 1.500 euros a 1.537,50, frente a los 1.545 euros de una actualización completa. La diferencia individual parece pequeña, pero adquiere otra dimensión al aplicarla al conjunto. Sobre una factura anual de 220.000 millones de euros, subir un 3 % añadiría 6.600 millones de gasto, hacerlo un 2,5 % añadiría 5.500 millones. El ahorro sería de 1.100 millones en ese ejercicio..
Construir una parte de la jubilación con capital acumulado
En un sistema de capitalización, las aportaciones se invierten y forman un patrimonio destinado al retiro. Sus resultados dependen de los mercados, de las comisiones y del tiempo de ahorro. Una parte de los ingresos futuros procedería así de ese patrimonio y sus rendimientos.
La transición tiene un coste. Las pensiones actuales seguirían pagándose mientras los trabajadores acumulan capital. Desviar cotizaciones dejaría un hueco que habría que cubrir; añadir aportaciones aumentaría el esfuerzo presente. La reforma debe concretar quién asume ese coste y cómo participan quienes tienen menos capacidad de ahorrar.
Alemania ha aprobado incentivos al ahorro privado cuyos nuevos productos estarán disponibles desde enero de 2027, con acceso a fondos y ETF sin garantía de capital. El ejemplo se entiende mejor por meses. Una persona que cumpla las condiciones y ahorre 150 euros mensuales, 1.800 al año, puede recibir 540 euros anuales de ayuda básica pública. Entre ambas aportaciones se invertirían 2.340 euros al año. Esa ayuda es una subvención, no una rentabilidad del mercado.
Por separado, una comisión alemana propone destinar un 2% del salario bruto a una parte capitalizada, un 1% del trabajador y otro 1 % de la empresa. Sobre el salario medio de 54.840 euros de la OCDE para Alemania en 2025, serían 548,40 euros anuales por cada parte y 91,40 euros mensuales en total. Se trata de una propuesta con introducción gradual, no de una aportación obligatoria ya implantada.
¿Qué puede aportar el ahorro invertido a tu futura pensión?
Para España mantenemos el ejemplo de un 1,5% del salario bruto a cargo del trabajador y otro 1,5% de la empresa. Con un salario de 35.121 euros, se reunirían 87,80 euros mensuales, muy cerca de los 91,40 del ejemplo alemán, mientras que un sueldo de 50.000 euros reportaría unos 125 euros mensuales.
|
Referencia y aportación |
Salario bruto |
Trabajador |
Empresa |
Total |
|
Alemania propuesta 2 % |
54.840 € |
548,40 € |
548,40 € |
91,40 € |
|
España ejemplo 3 % |
35.121 € |
526,82 € |
526,82 € |
87,80 € |
|
España ejemplo 3 % |
50.000 € |
750,00 € |
750,00 € |
125,00 € |
Salarios medios OCDE de 2025
Para ver el efecto del plazo utilizamos, en cada horizonte, la rentabilidad anualizada histórica del Ibex 35 con dividendos brutos reinvertidos, con cierre en 2025. Aplicamos esa tasa de forma constante a aportaciones mensuales. Cada fila utiliza un periodo de mercado distinto. Por eso, las diferencias reflejan tanto los años de ahorro como la rentabilidad de cada periodo.
|
Plazo y periodo |
Tasa anualizada |
Capital simulado |
Capital simulado |
|
10 años · 2016–2025 |
10,29 % |
17.815 € |
25.363 € |
|
20 años · 2006–2025 |
7,03 % |
44.710 € |
63.652 € |
|
30 años · 1996–2025 |
9,38 % |
160.828 € |
228.963 € |
Capital inicial cero y aportaciones a final de mes. Se usa el importe exacto de 87,8025 euros en la primera simulación. Valores nominales, antes de costes e impuestos y sin descontar inflación. Rentabilidades pasadas no garantizan rentabilidades futuras. Los extremos históricos de 1995 y 2005 están publicados redondeados.
Con el salario de 35.121 euros y 87,80 euros mensuales, se aportarían 31.609 euros en treinta años y el capital simulado sería de 160.828 euros. Los 228.963 euros corresponden al salario de 50.000 euros y a 125 euros mensuales, con 45.000 euros aportados. Son capitales nominales al final del periodo, antes de costes e impuestos; una rentabilidad inferior reduciría el resultado.
¿Cuánto podría complementar la pensión durante la jubilación?
Ese patrimonio debe convertirse después en ingresos que duren muchos años. Según el INE, una persona que alcanzó los 65 años en 2024 tenía una esperanza de vida adicional de 19,87 años si era hombre y 23,64 si era mujer. Si repartiéramos los capitales anteriores entre esos plazos, obtendríamos las siguientes cantidades.
|
Capital acumulado |
Durante 19,87 años |
Durante 23,64 años |
|
160.828 euros |
675 euros / mes |
567 euros / mes |
|
228.963 euros |
960 euros / mes |
807 euros / mes |
Las pensiones de jubilación importan a quienes las cobran hoy y a quienes esperan recibirlas mañana. Preservarlas exige repartir el esfuerzo entre generaciones sin cargar todo el ajuste sobre una de ellas. Proteger a los jubilados actuales debe ser compatible con que los trabajadores puedan financiar el sistema, vivir de su sueldo y preparar su propio retiro. Las reformas deberían anunciarse con tiempo, aplicarse gradualmente y proteger especialmente a quienes tienen menos recursos.
Ese equilibrio requiere combinar más empleo y productividad con cambios en la edad efectiva de jubilación, unas prestaciones que puedan financiarse y un componente creciente de ahorro invertido. Cada generación tendrá que aportar, pero también debe poder confiar en que su esfuerzo servirá para sostener su propia jubilación.
Para el ahorrador, empezar con tiempo amplía las opciones. Construir un patrimonio complementario, con aportaciones asumibles, inversiones diversificadas y costes contenidos, puede ayudar a mantener el nivel de vida durante el retiro. La cuantía dependerá de lo aportado y de la evolución de las inversiones, por lo que conviene planificar con prudencia y prepararse para vivir más años que la media.
El precio de la vivienda en España se dispara: el debate inmobiliario en las elecciones generales de 2026
El poder adquisitivo en España antes de las elecciones: cómo afectan la inflación y los impuestos a tu sueldo
Radiografía de la economía de España antes de las elecciones del 29N: crecimiento, deuda y perspectivas
Este material es una comunicación publicitaria. La presente comunicación publicitaria no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley de los Mercados de Valores y de los Servicios de Inversión.
La presente comunicación publicitaria se ha preparado con la mayor diligencia, transparencia y objetividad posible, presentando los hechos conocidos por el autor en el momento de su creación y está exento de cualquier elemento de análisis. Esta comunicación publicitaria se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual, y no representa ninguna estrategia de inversión ni recomendación.
En caso de que la comunicación publicitaria contenga información sobre el rendimiento o comportamiento del instrumento financiero al que se refiere, esto no constituye ninguna garantía o previsión de resultados futuros. El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene la presente comunicación publicitaria.