

- Entre 2015 y 2025, el precio de la vivienda en España aumentó un 80,6%, mientras que el salario medio de la OCDE apenas creció un 29,9%, lo que posiciona el problema de la vivienda como uno de los grandes debates para las Elecciones Generales de España de 2026.
- El Banco de España estima un déficit de 750.000 viviendas: la creación de nuevos hogares supera con creces la construcción de obra nueva, frenada por procesos urbanísticos que pueden demorarse entre 10 y 15 años.
- Los programas electorales para combatir el problema del precio de la vivienda en España oscilan entre liberalizar suelo para aumentar la oferta y aplicar topes al alquiler.
- Entre 2015 y 2025, el precio de la vivienda en España aumentó un 80,6%, mientras que el salario medio de la OCDE apenas creció un 29,9%, lo que posiciona el problema de la vivienda como uno de los grandes debates para las Elecciones Generales de España de 2026.
- El Banco de España estima un déficit de 750.000 viviendas: la creación de nuevos hogares supera con creces la construcción de obra nueva, frenada por procesos urbanísticos que pueden demorarse entre 10 y 15 años.
- Los programas electorales para combatir el problema del precio de la vivienda en España oscilan entre liberalizar suelo para aumentar la oferta y aplicar topes al alquiler.
Cobras más que hace diez años y, aun así, comprar una casa parece estar cada día más lejos. Entre 2015 y 2025, el precio de la vivienda en España se encareció mucho más que los salarios. Mientras apartas lo que puedes cada mes, la casa que quieres comprar se convierte en un sueño difícil de alcanzar. Tu cuenta crece, pero las llaves siguen igual de lejos.
Esa distancia divide a las familias. Quien ya tiene una casa puede ver aumentar su patrimonio. Quien busca la primera necesita más ahorro para entrar en el mismo mercado. La subida que beneficia al propietario puede alejar la primera compra de su hijo. De hecho, en 2025, cerca de siete de cada diez jóvenes de 18 a 34 años en España seguían viviendo en casa de sus padres, frente a cinco de cada diez en la Unión Europea.
Tu sueldo crece, pero el precio de la vivienda corre mucho más
Entre 2015 y 2025, el precio de la vivienda en España aumentó un 80,6%, según datos de Eurostat. Mientras, el salario medio anual equivalente a jornada completa de la OCDE pasó de 27.031 a 35.121 euros, un 29,9%.
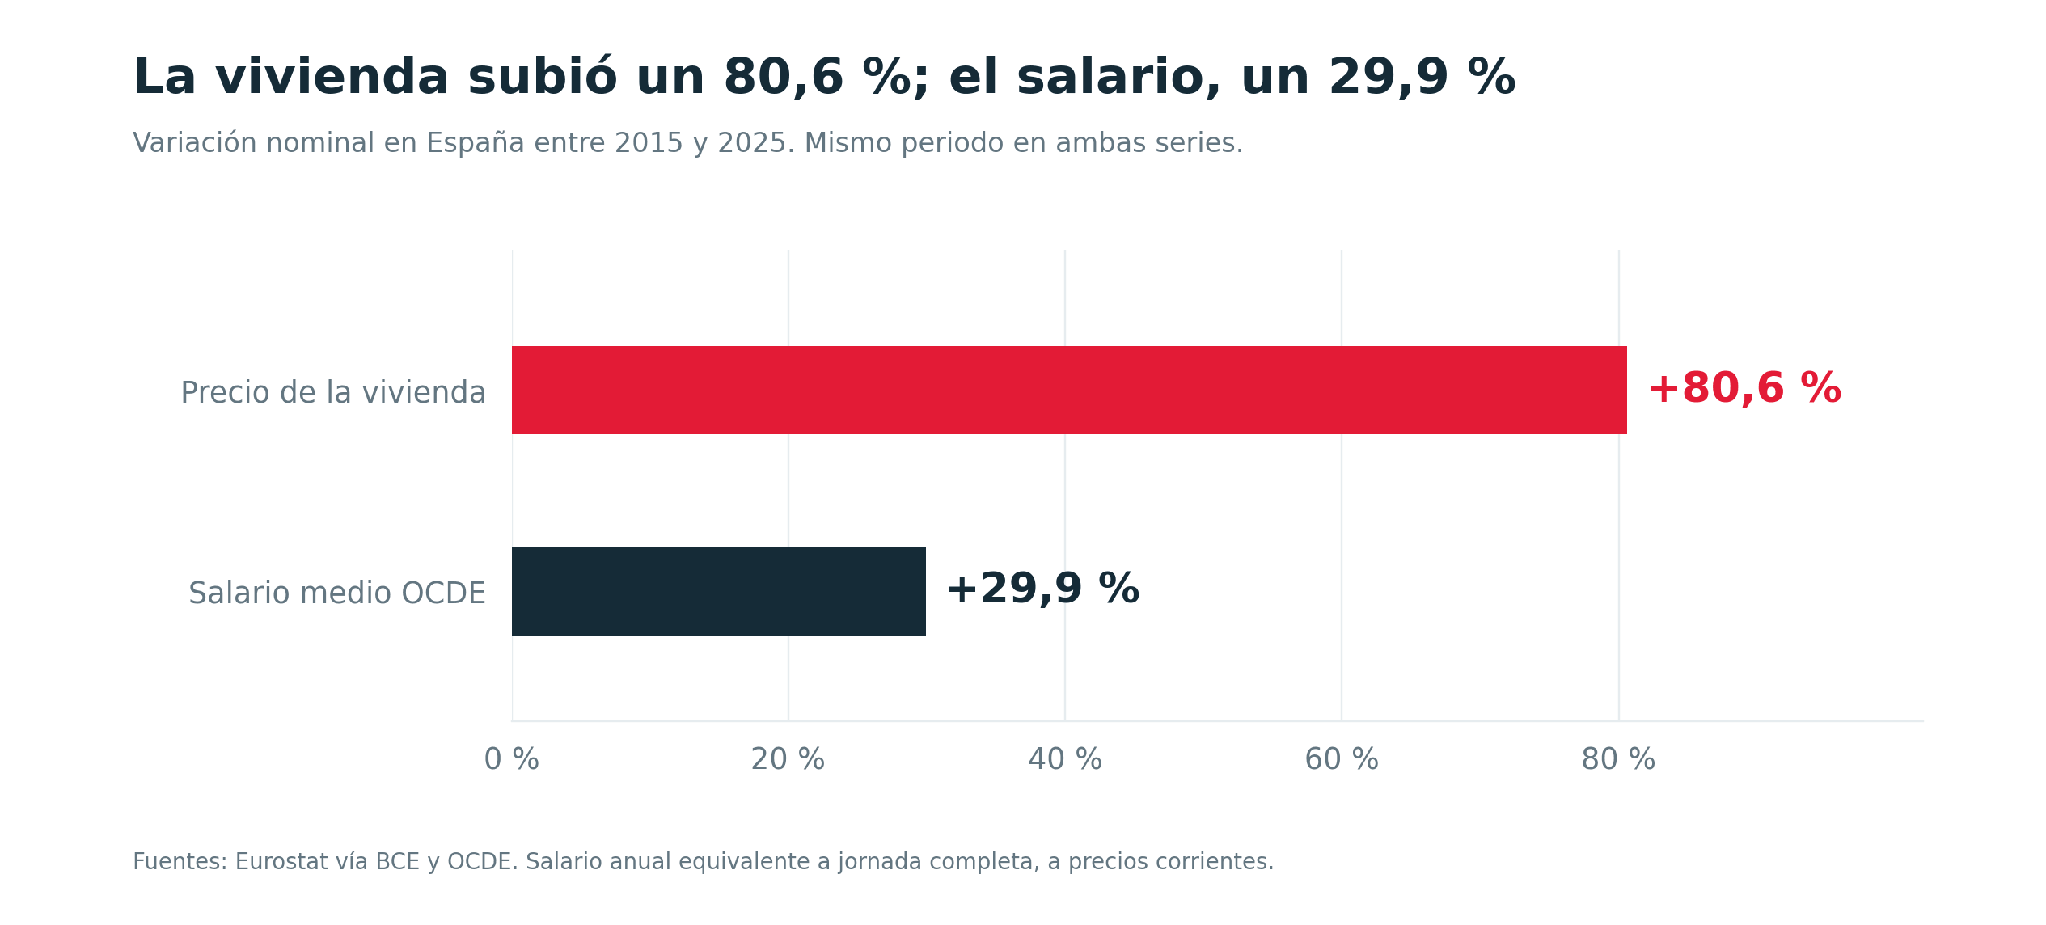
Ahorrar para marcharse de casa resulta más difícil cuando la vivienda se encarece mucho más que el sueldo. La barrera aparece incluso antes de pagar la hipoteca: reunir la entrada necesaria para comprar.
Ocho años ahorrando para reunir la entrada
Una persona que consiguiera ahorrar unos 450 euros al mes necesitaría casi ocho años para reunir la entrada de una vivienda de precio medio en España. Después todavía tendría que afrontar los impuestos y los gastos de compra.
El precio medio por vivienda comprada en España fue de 214.581 euros en 2025, según el Colegio de Registradores. Si el banco financiara el 80 %, el comprador necesitaría aportar 42.916 euros de entrada.
Para calcular el esfuerzo, tomamos el salario medio equivalente a jornada completa de la OCDE, de 35.121 euros brutos anuales. En el supuesto de una persona soltera, sin hijos y residente en Madrid, quedarían aproximadamente 26.900 euros netos al año. Ahorrar el 20% de ese dinero supondría guardar unos 450 euros mensuales. Todo esto si el precio de la vivienda no sigue encareciéndose
El origen de la crisis de la vivienda en España: déficit de construcción y burocracia
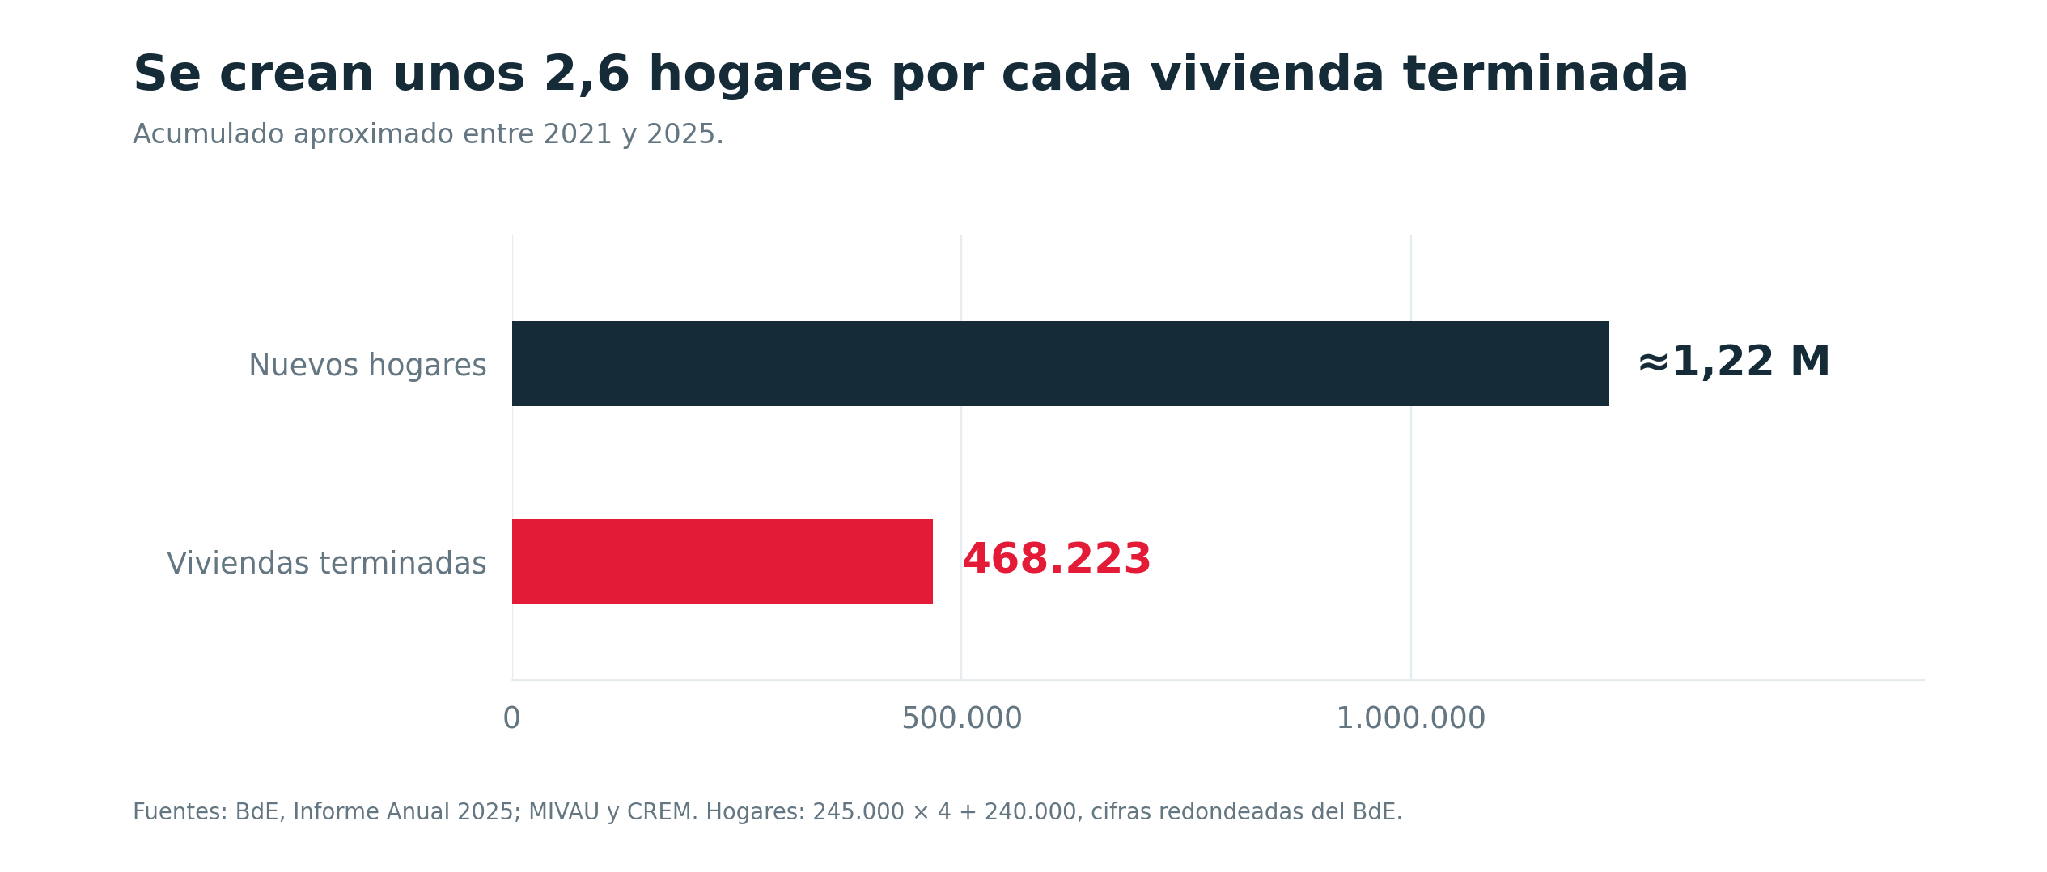
El Banco de España sitúa el déficit de vivienda en España en más de 750.000 unidades. Entre 2021 y 2025 se crearon aproximadamente 1,2 millones de hogares, frente a 468.223 viviendas terminadas: unos 2,6 hogares nuevos por vivienda. Los jóvenes que abandonan la casa de sus padres necesitan dónde vivir. Una separación puede convertir un hogar en dos, o las personas que dejan un piso compartido para vivir solas también necesitan otra vivienda.
La inmigración también contribuye al crecimiento de la demanda. Durante el periodo entre 2021 y 2025, el número de residentes en España nacidos en el extranjero aumentó en unos 2,8 millones, según el INE. Ese crecimiento genera necesidades de alojamiento, aunque no equivale a una vivienda por persona: importa cuántos hogares se forman y dónde se establecen.
La construcción sigue muy lejos de los niveles anteriores a la crisis financiera. En 2006 se terminaron 658.510 viviendas en España. En 2025, en cambio, fueron 93.650, aproximadamente un 86% menos. La comparación muestra cuánto se ha reducido la capacidad de añadir viviendas al mercado, mientras siguen formándose nuevos hogares. España necesita un ritmo de construcción superior al actual, sin repetir los excesos del boom inmobiliario. Ese término medio debe responder a las necesidades de los nuevos hogares y concentrarse en las zonas donde más vivienda hace falta.
Un argumento para defender la situación actual es que la actividad inmobiliaria está en auge. Sin embargo, las compraventas tampoco deben confundirse con nueva construcción. En 2025, casi ocho de cada diez operaciones correspondieron a vivienda de segunda mano. Estas transacciones permiten acceder a casas existentes, pero cambiar una vivienda de propietario no amplía por sí solo el parque residencial.
Los plazos y los costes frenan la respuesta
Construir más exige resolver lo que ocurre antes de empezar la obra. Según la CNMC, el proceso completo de transformación urbanística puede durar entre diez y quince años, y alcanzar veinte en algunos casos. Ese plazo incluye el planeamiento, la organización de las parcelas, la urbanización y la edificación. No significa que levantar un edificio tarde quince años.
La espera tiene varias causas: trámites que se solapan, informes de distintas administraciones, permisos ambientales, de aguas o carreteras y planes urbanísticos que pueden acabar anulados. Coordinar esas decisiones resulta esencial para que un terreno llegue a convertirse en viviendas.
¿Qué medidas se plantean para controlar el precio de la vivienda en España?
A la hora de combatir el problema del precio de la vivienda en España, surgen varias alternativas, con detractores y defensores.
Flexibilizar el suelo para que se pueda construir más
Una de las vías para aumentar la construcción de vivienda es liberalizar más suelo, facilitar que terrenos no protegidos puedan destinarse a vivienda y reducir las trabas para construir en ellos.
¿Por qué no se hace más? Falta acuerdo político. Algunos partidos temen que favorezca la especulación y enriquezca a los propietarios del suelo sin garantizar viviendas más baratas. También hay que proteger el medioambiente y asegurar que los nuevos barrios tengan agua, electricidad y transporte. Pero mantener bloqueados los desarrollos tampoco sale gratis. Si se forman más hogares y apenas se añaden viviendas, aumenta la presión sobre los precios.
Y esa espera también se paga. Durante los años de tramitación, el dinero invertido permanece inmovilizado y pueden acumularse intereses, gastos técnicos y revisiones del proyecto. Cuando finalmente llega el momento de construir, el presupuesto inicial puede haberse quedado desactualizado. Los costes directos de construcción residencial en Madrid aumentaron aproximadamente un 42,5 % entre el cierre de 2019 y el de 2025, según ACR. Si los nuevos costes no encajan con los ingresos previstos, la promoción puede aplazarse o dejar de ser viable.
Además del suelo y los permisos, las nuevas viviendas necesitan infraestructuras. BBVA Research recoge que más de 80.000 viviendas previstas en la Comunidad de Madrid dependen de nuevas subestaciones y refuerzos de red. Para dimensionarlo, esa cifra equivale a más de cuatro años y medio de viviendas terminadas al ritmo de 2025.
Construir vivienda asequible y conservarla
Tampoco se ha hecho mucho en el campo de la vivienda protegida. En 2008 se calificaron definitivamente 68.587 viviendas. En 2025, 12.858, alrededor de un 81 % menos. Para ofrecer viviendas a precios limitados hace falta financiar su construcción y mantenimiento mediante ayudas, suelo más barato, y una combinación de recursos públicos y privados
Límites al precio del alquiler
Algunas propuestas políticas plantean una mayor intervención en el mercado de la vivienda en España mediante límites al precio del alquiler o restricciones a los grandes propietarios. Su impacto debe evaluarse también por sus efectos sobre la oferta disponible y los incentivos para construir o rehabilitar.
¿Quiénes son los inversores institucionales y los llamados fondos buitre? Los inversores institucionales incluyen fondos de inversión, aseguradoras y fondos de pensiones. En el mercado inmobiliario también participan las SOCIMIs, sociedades cotizadas que invierten principalmente en inmuebles para alquilarlos. La expresión «fondo buitre» se utiliza para determinadas estrategias de compra de activos con dificultades a precios reducidos para generar después mayor rentabilidad, pero no describe a todos estos inversores. Según una estimación de PwC difundida en abril de 2026, fondos, SOCIMIs y otros inversores institucionales reúnen alrededor del 5% de las viviendas en alquiler en España.
Limitar el alquiler puede proteger al inquilino que ya tiene contrato. Si el límite reduce demasiado la rentabilidad, también puede animar a retirar pisos o frenar nuevas promociones para alquilar al no ser rentable. En 1994, San Francisco amplió el control de alquileres y algunos propietarios optaron por su uso propio o transformar sus edificios para quedar exentos. Un estudio de 2019 estimó que esa reacción redujo un 15 % la oferta de alquiler de los propietarios afectados.
Berlín ilustra la diferencia entre pagar menos y encontrar un piso. Tras el tope de 2020, un estudio del DIW observó caídas de hasta el 11 % en los alquileres anunciados de las viviendas reguladas respecto a las no reguladas. Pero al mismo tiempo, los anuncios de alquiler en la ciudad se redujeron aproximadamente a la mitad. Quien accedía a un piso regulado podía pagar menos, mientras quien buscaba contrato tenía menos opciones anunciadas. La norma fue anulada en el año 2021.
Barcelona ha vivido dos etapas distintas de control del alquiler. La primera comenzó en septiembre de 2020, durante la alcaldía de Ada Colau. Los alquileres bajaron un 4,8% en 2021 y repuntaron un 11,8% en 2022. Las firmas también aumentaron primero y disminuyeron después. La segunda etapa comenzó en marzo de 2024. El alquiler medio de los nuevos contratos pasó de 1.193,51 euros en el primer trimestre de 2024 a 1.140,89 euros en el segundo de 2026, un 4,4% menos. En paralelo, las firmas del primer semestre descendieron de 17.763 en 2024 a 16.001 en 2026, un 9,9% menos. Contener el precio no basta para garantizar que quien busca encuentre vivienda.
Auckland muestra qué puede ocurrir al facilitar la construcción. En 2016 permitió mayor densidad en buena parte de su suelo residencial. Un estudio estima que, en 2024, los alquileres eran un 23 % inferiores a lo que habrían sido sin la reforma.
Restricciones a los propietarios
Forzar a vender a grandes propietarios puede facilitar compras particulares, pero reducir los pisos para alquilar si pasan a uso propio. Si también desincentiva el capital destinado a obra nueva, puede agravar la falta de oferta. Hay que distinguir entre adquirir una vivienda existente y financiar su construcción.
Expropiar puede permitir destinar viviendas a alquiler social, pero exige indemnización, gestión y mantenimiento. Cambiar la titularidad no añade por sí solo una casa al parque. El resultado depende de su uso anterior, del coste y de si las reglas preservan la confianza para seguir construyendo y rehabilitando.
¿Cómo afecta el encarecimiento del precio de la vivienda a tu ahorro e inversiones?
El aumento del precio de la vivienda en España puede dar la sensación de que quien no compró ha perdido la oportunidad de aumentar su patrimonio. Sin embargo, si tomamos como ejemplo la subida de los precios desde las últimas elecciones generales, otros activos se han revalorizado más que los inmuebles.
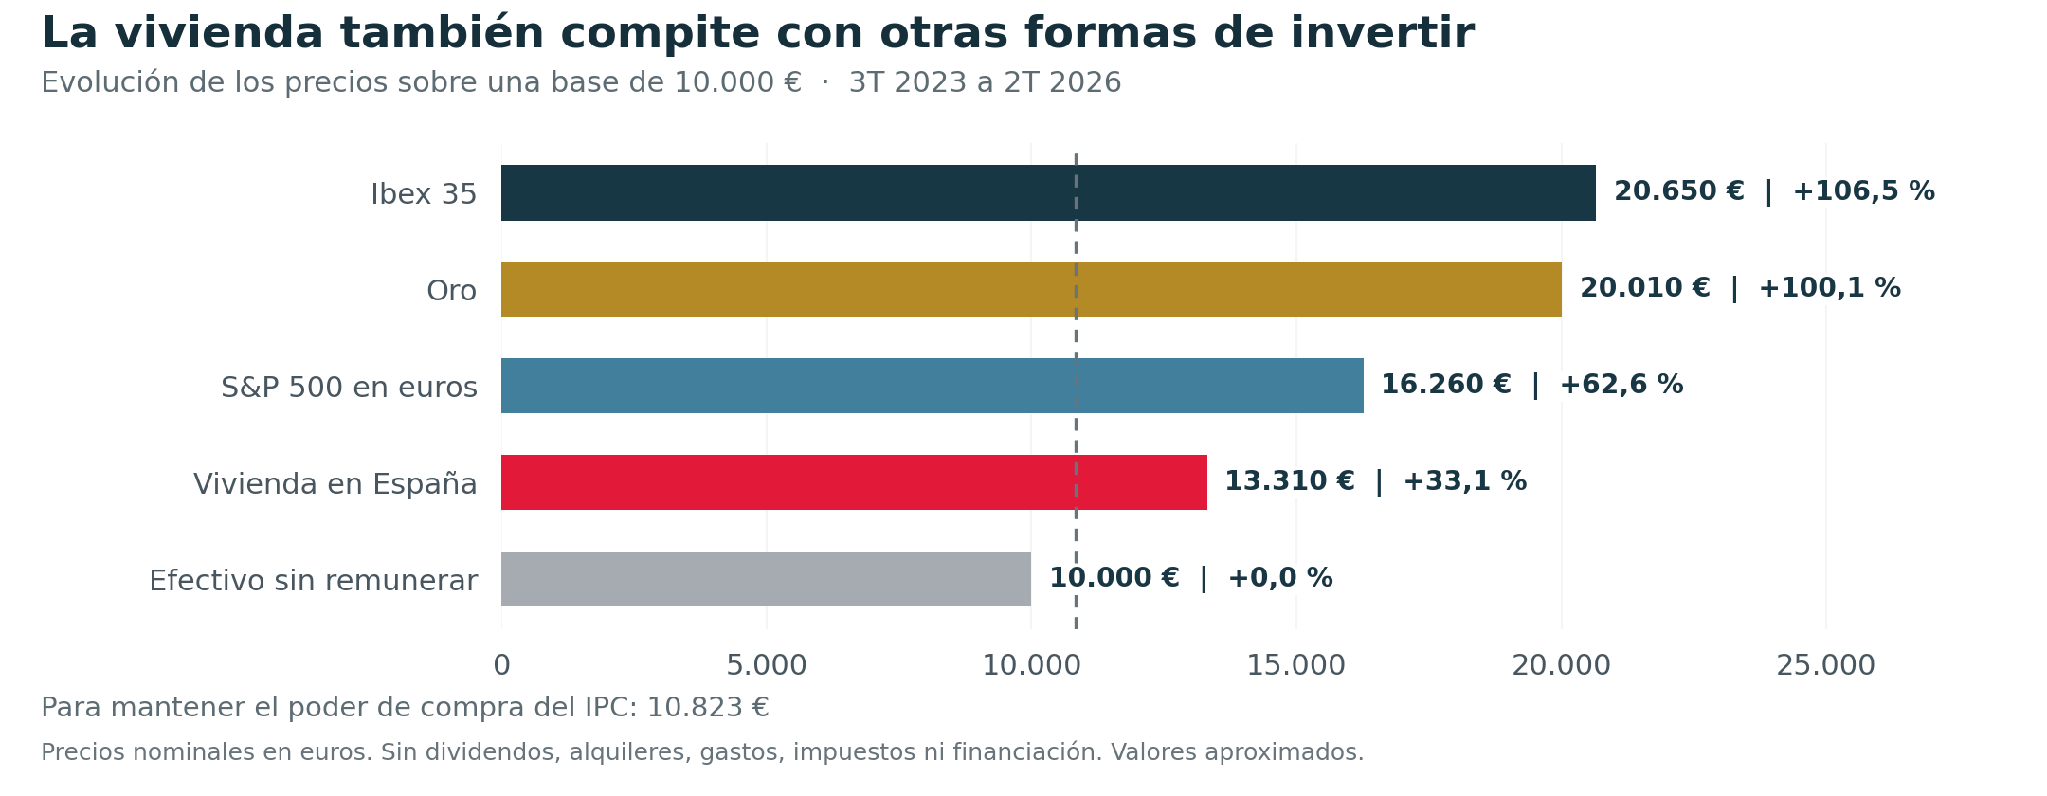
Entre el tercer trimestre de 2023 y el segundo de 2026, el precio de la vivienda en España subió aproximadamente un 33,1%, frente al 106,5% del Ibex 35, el 100% del oro en euros y el 62,6% del S&P 500 convertido a euros. Comprar una casa no fue, por tanto, la única alternativa para participar en la subida de los activos, y de hecho, fue la que menos se revalorizó entre los activos comparados.
Además del comportamiento de los precios, invertir mediante acciones o ETF presenta diferencias prácticas frente a comprar una vivienda para alquilar:
- Menos capital inicial: permite empezar con cantidades pequeñas, sin reunir la entrada de un inmueble.
- Sin gestionar una propiedad: no hay cuotas de comunidad, derramas, reparaciones ni búsqueda de inquilinos.
- Mayor facilidad para vender: los valores cotizados pueden negociarse durante el horario de mercado, dependiendo de su liquidez. También puedes vender una parte de la inversión.
- Más posibilidades de diversificar: el dinero puede repartirse entre empresas, sectores y países, en lugar de concentrarse en un único piso.
Mejorar el acceso a la vivienda exige que haya más casas disponibles donde la gente necesita vivir. Agilizar el desarrollo del suelo, facilitar la construcción y ampliar la vivienda asequible debe traducirse en algo concreto. Menos años para reunir la entrada y menos esfuerzo para pagar un hogar.
Mientras tanto, comprar un inmueble es una opción para construir patrimonio, pero existen otras. Los mercados financieros permiten invertir cantidades pequeñas y diversificar sin gestionar una propiedad, asumiendo sus costes y riesgos. La decisión debe partir de para qué necesitas el dinero y cuándo vas a utilizarlo.
Tu nómina y el futuro de tu pensión de jubilación en España: el debate en las Elecciones Generales de 2026
El poder adquisitivo en España antes de las elecciones: cómo afectan la inflación y los impuestos a tu sueldo
Radiografía de la economía de España antes de las elecciones del 29N: crecimiento, deuda y perspectivas
Este material es una comunicación publicitaria. La presente comunicación publicitaria no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley de los Mercados de Valores y de los Servicios de Inversión.
La presente comunicación publicitaria se ha preparado con la mayor diligencia, transparencia y objetividad posible, presentando los hechos conocidos por el autor en el momento de su creación y está exento de cualquier elemento de análisis. Esta comunicación publicitaria se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual, y no representa ninguna estrategia de inversión ni recomendación.
En caso de que la comunicación publicitaria contenga información sobre el rendimiento o comportamiento del instrumento financiero al que se refiere, esto no constituye ninguna garantía o previsión de resultados futuros. El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene la presente comunicación publicitaria.