


Micron Technology figure une nouvelle fois dans notre série « Action de la semaine ». La raison est simple : les derniers résultats du fabricant américain de puces mémoire ont montré que l’essor des infrastructures d’IA ne cesse de s’accélérer. L’ampleur de la croissance de l’activité, le niveau des marges et les perspectives pour les mois à venir font des résultats de Micron l’un des indicateurs les plus importants pour l’ensemble du secteur technologique.
Les résultats publiés hier après la clôture de la Bourse ont une nouvelle fois dépassé les attentes du marché. Le chiffre d’affaires a atteint un niveau record, les bénéfices ont grimpé à des niveaux qui semblaient inaccessibles il y a à peine un an, et les prévisions pour le prochain trimestre laissent entrevoir une nouvelle amélioration. Le marché a donc reçu une nouvelle confirmation que la demande en mémoires de pointe utilisées dans les centres de données reste extrêmement forte.
Micron présente un intérêt particulier car l’entreprise opère dans l’un des segments les plus cycliques de l’industrie des semi-conducteurs. Pendant des décennies, le marché de la mémoire a suivi un schéma bien connu. La hausse de la demande faisait grimper les prix et les marges, encourageant les fabricants à augmenter leurs dépenses d’investissement. Quelques années plus tard, de nouvelles capacités de production arrivaient sur le marché, une offre excédentaire apparaissait, les prix chutaient et les bénéfices des fabricants se détérioraient. Le cycle suivant ne commençait qu’après une période douloureuse de réduction de la production et des investissements.
L’intelligence artificielle a bouleversé la dynamique de ce marché. La demande en mémoire augmente parallèlement à l’expansion des infrastructures informatiques, tandis que chaque nouvelle génération d’accélérateurs nécessite une bande passante plus importante et des quantités de mémoire plus considérables. Les centres de données dédiés à l’IA ont besoin de HBM, de DRAM de pointe et de solutions de stockage haute performance. L’ampleur de ces investissements est devenue si importante que la disponibilité de la mémoire constitue désormais l’un des principaux freins à la poursuite de l’expansion des infrastructures d’IA.
Le dernier rapport de Micron nous permet donc de revenir sur la question la plus cruciale pour l’ensemble du secteur. L’essor actuel n’est-il qu’une nouvelle itération du cycle classique de la mémoire, qui sera suivie d’une offre excédentaire, ou le développement de l’intelligence artificielle a-t-il créé les conditions d’une période beaucoup plus longue de croissance structurelle de la demande ?
Les résultats du quatrième trimestre de l'exercice 2026 apportent plusieurs réponses importantes.
Le cycle de la mémoire se déroule différemment cette fois-ci
Le marché de la mémoire est cyclique depuis des décennies. La hausse des prix encourageait les fabricants à accroître leurs investissements, et lorsque de nouvelles capacités de production arrivaient finalement sur le marché, une offre excédentaire apparaissait et les marges chutaient brutalement. L'offre réagissait toujours avec un certain retard, mais une fois les nouvelles capacités mises en service, elle pouvait renverser complètement la situation du marché.
Le cycle actuel a un centre de gravité différent. L’IA fait croître la demande en DRAM, en HBM et en stockage bien plus rapidement que le secteur ne peut augmenter sa production. Pour Micron, cela signifie que l’offre limitée ne freine pas la croissance. Au contraire, elle renforce son pouvoir de fixation des prix. La demande est suffisamment forte pour absorber une offre supplémentaire, tandis que les clients des centres de données se disputent les stocks limités des produits de mémoire les plus avancés.
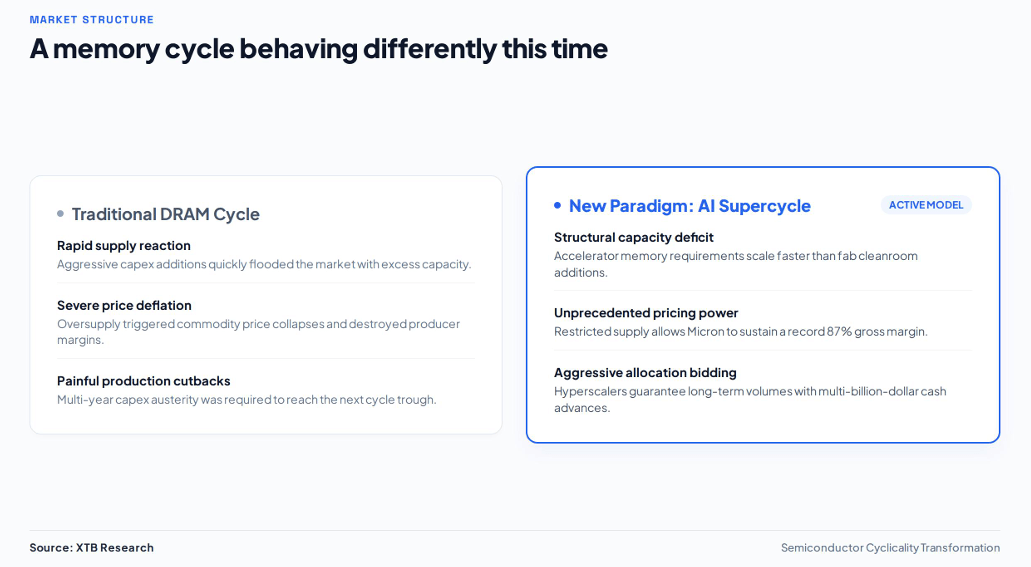
Cette pénurie constitue désormais la caractéristique principale du cycle actuel. Le problème ne se résume pas au simple fait que les fabricants aient besoin de plus d’usines. L’augmentation des capacités de production prend des années, nécessite des investissements colossaux et ne peut être accélérée rapidement. Parallèlement, la demande en mémoire continue de croître à chaque nouvelle étape de l’expansion des infrastructures d’IA. Il en résulte un décalage entre la demande, qui augmente aujourd’hui, et l’offre, qui ne pourra y répondre que dans les années à venir.
L’IA modifie également la structure de la demande. Les systèmes les plus avancés nécessitent non seulement davantage de mémoire, mais aussi une bande passante nettement plus élevée et des architectures de mémoire plus sophistiquées. La mémoire HBM mobilise nettement plus de ressources de fabrication que la DRAM classique. Par conséquent, le réorientation des capacités de production vers les applications d’IA réduit également la quantité de mémoire disponible pour les autres segments du marché.
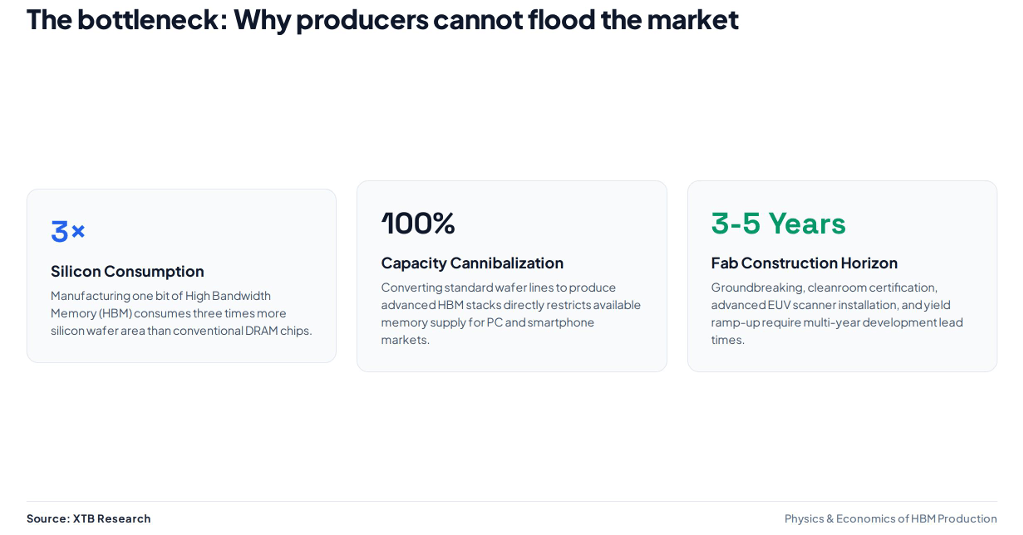
Cela place Micron dans une situation inhabituelle. L’entreprise ne profite pas simplement d’une demande accrue pour un produit unique. L’ensemble du marché de la mémoire s’oriente vers les segments où l’offre est la plus limitée. Plus l’infrastructure de l’IA se développe rapidement, plus la pression sur la disponibilité de la mémoire s’accentue et plus la rentabilité élevée est susceptible de perdurer.
Cela ne signifie pas pour autant que le caractère cyclique du marché ait disparu. Le risque demeure que les fabricants investissent de manière trop agressive et provoquent une offre excédentaire dans les années à venir. La différence réside dans le timing. Compte tenu de l’ampleur actuelle de la demande, le marché a besoin d’une augmentation bien plus importante des capacités pour renverser l’équilibre entre l’offre et la demande. Jusqu’à ce que cela se produise, Micron évolue dans un environnement caractérisé par la pénurie plutôt que par la difficulté à maintenir ses usines à pleine capacité.
Un record après l’autre
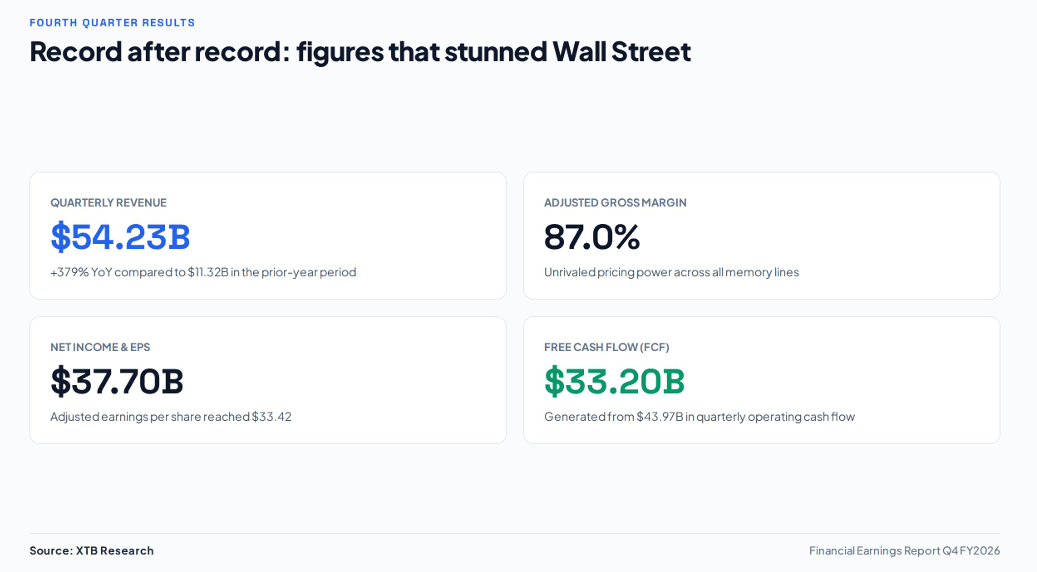
Les résultats du quatrième trimestre de l’exercice 2026 de Micron montrent à quel point l’ampleur de l’activité a radicalement changé en l’espace d’un an seulement. L’entreprise a enregistré un nouveau trimestre de records, et l’amélioration ne s’est pas limitée au chiffre d’affaires. Les bénéfices, les flux de trésorerie et la rentabilité ont tous bondi.
Principaux résultats du quatrième trimestre de l’exercice 2026 :
- Chiffre d’affaires : 54,23 milliards de dollars, contre 11,32 milliards de dollars un an plus tôt
- Bénéfice par action ajusté : 33,42 dollars
- Marge brute ajustée : 87 %
- Résultat net : 37,70 milliards de dollars
- Flux de trésorerie d’exploitation : 43,97 milliards de dollars
- Flux de trésorerie disponible ajusté : 33,20 milliards de dollars
- Prévisions de chiffre d’affaires pour le 1er trimestre de l’exercice 2027 : 61,5 milliards de dollars
Le facteur le plus important est le rythme de croissance. Le chiffre d’affaires a presque quintuplé d’une année sur l’autre, tandis que Micron a atteint des niveaux de rentabilité qui auraient été difficiles à imaginer il y a encore peu pour une activité aussi cyclique. Il est essentiel de noter que cette croissance ne provient pas uniquement d’une augmentation des volumes. L’offre de mémoire étant limitée, l’entreprise bénéficie à la fois de prix plus élevés et d’une demande plus forte.
Cela est particulièrement visible dans l’activité des centres de données. Le segment « Core Data Center » a généré 18 milliards de dollars de chiffre d’affaires, avec une marge brute de 90%. Le segment « Cloud Memory » a ajouté 16,3 milliards de dollars de chiffre d’affaires supplémentaires, avec une marge brute de 83%. Ces deux segments illustrent où se situe désormais le centre de gravité de l’activité de Micron.
Plus importantes encore que les résultats du quatrième trimestre, ce sont les perspectives pour le trimestre à venir. La direction table sur un chiffre d’affaires de 61,5 milliards de dollars, ce qui représente une nouvelle progression par rapport à un niveau déjà record. Dans un cycle typique du marché de la mémoire, une telle accélération des résultats entraînerait rapidement une augmentation de l’offre et une pression croissante sur les prix. Cette fois-ci, Micron aborde le trimestre suivant avec une demande toujours en hausse, tandis que la disponibilité de la mémoire reste limitée.
Ce rapport montre donc bien plus qu’un simple trimestre record. Il montre que le cycle actuel continue de s’accélérer, tandis que la pénurie de mémoire permet à Micron de transformer une demande plus forte en une rentabilité exceptionnellement élevée.
Analyse financière
Les résultats de Micron démontrent non seulement l’ampleur de l’essor actuel du marché de la mémoire, mais aussi son impact sur la rentabilité de l’entreprise. La croissance du chiffre d’affaires s’est accompagnée d’une amélioration spectaculaire de la rentabilité, ce qui signifie que chaque dollar supplémentaire de chiffre d’affaires se traduit actuellement par un niveau inhabituellement élevé de bénéfices et de génération de trésorerie.
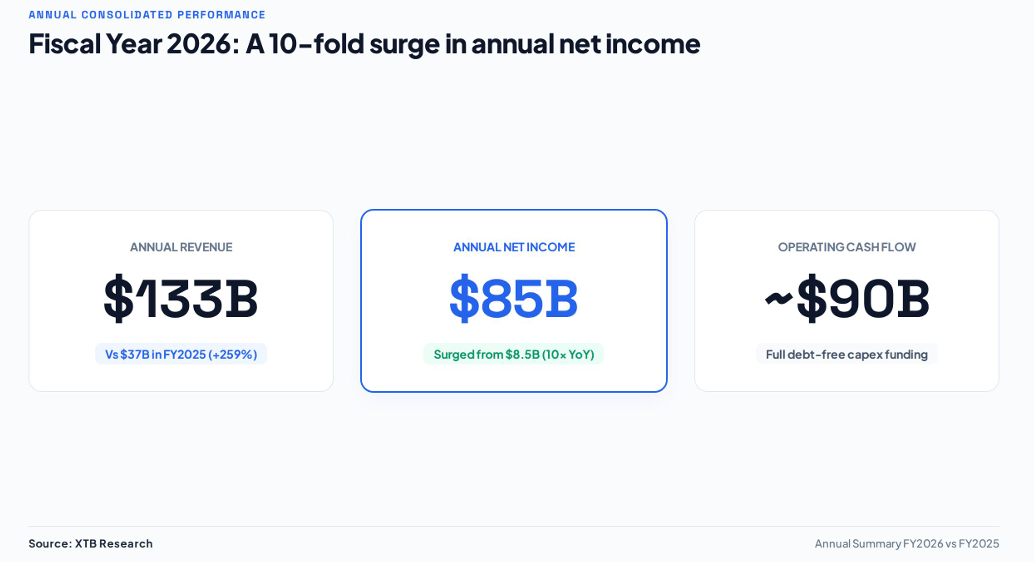
Sur l'ensemble de l'exercice 2026, Micron a généré plus de 133 milliards de dollars de chiffre d'affaires, contre 37 milliards de dollars l'année précédente. Le résultat net est passé de 8,5 milliards à 85,0 milliards de dollars, tandis que les flux de trésorerie d'exploitation ont atteint près de 90 milliards de dollars. Cela montre que le cycle actuel ne repose pas uniquement sur une expansion des marges d'ordre comptable. L'entreprise transforme directement sa forte rentabilité en liquidités.
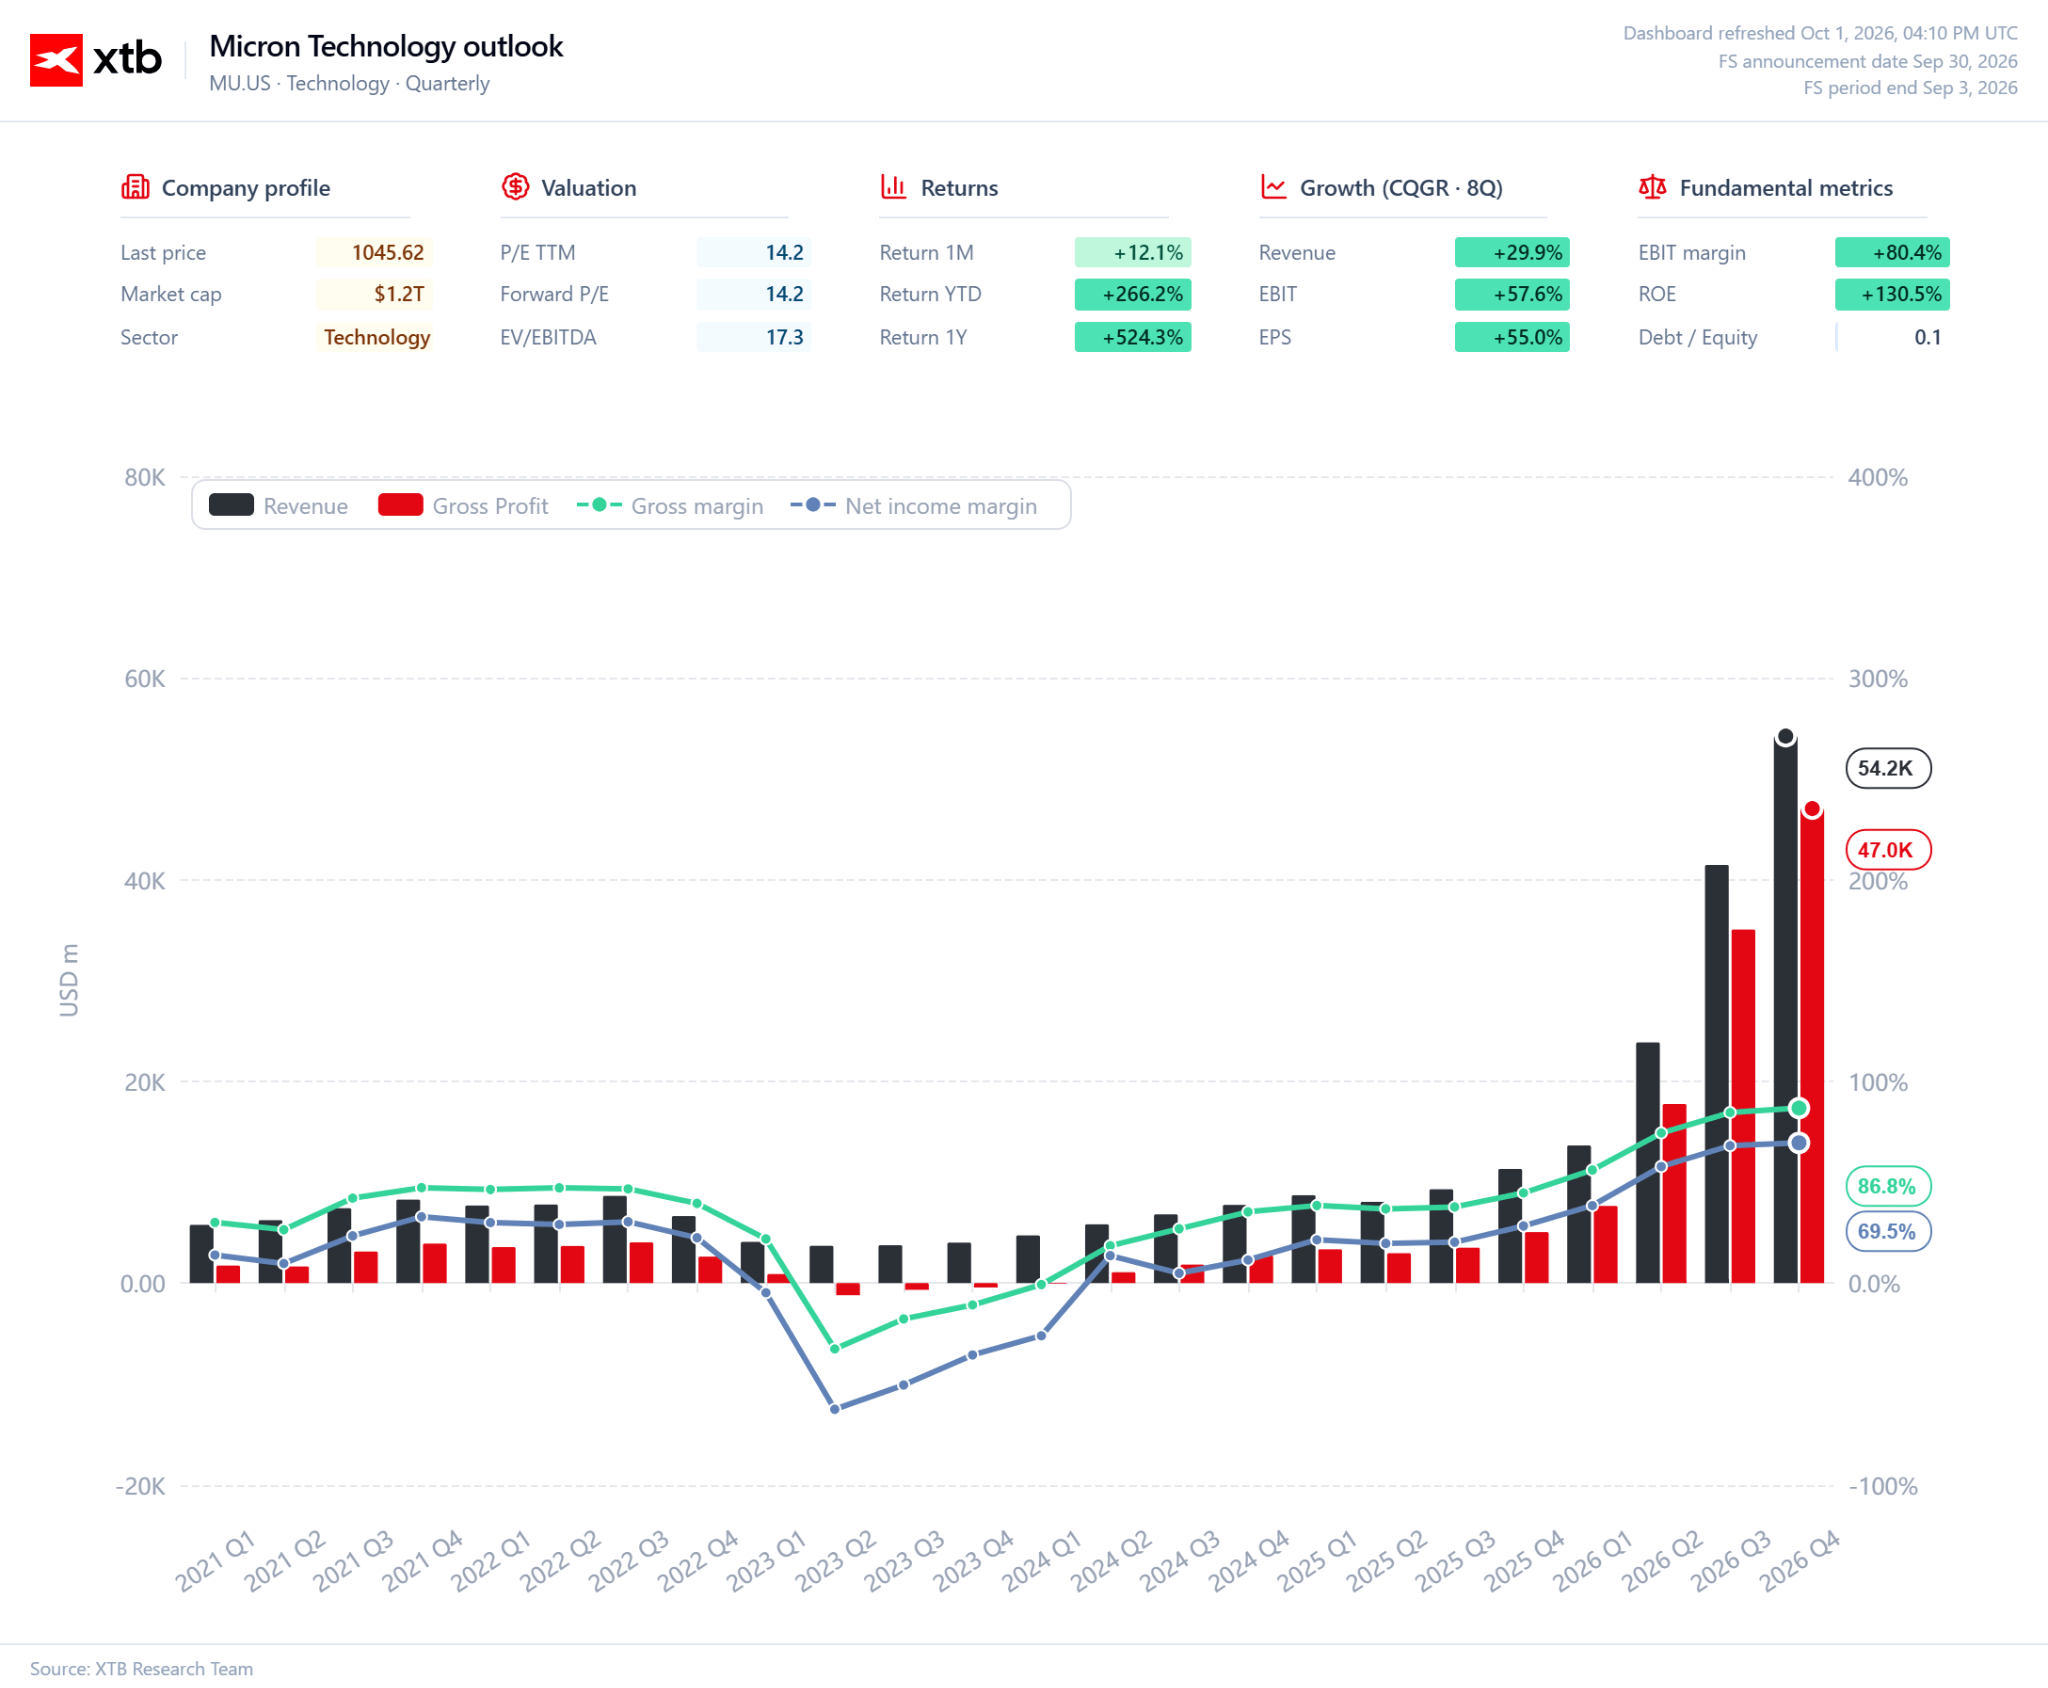
Le changement le plus marquant concerne la marge brute. Malgré l’énorme hausse de son chiffre d’affaires, Micron a enregistré une marge brute ajustée d’environ 87% au quatrième trimestre. Pour un fabricant de mémoires, il s’agit d’un niveau exceptionnel qui reflète le pouvoir de fixation des prix généré par la pénurie actuelle. Lorsque l’offre reste limitée, la hausse des ventes ne nécessite pas de concurrence agressive sur les prix, ce qui permet à une part bien plus importante du chiffre d’affaires supplémentaire d’être répercutée sur le résultat d’exploitation et le résultat net.
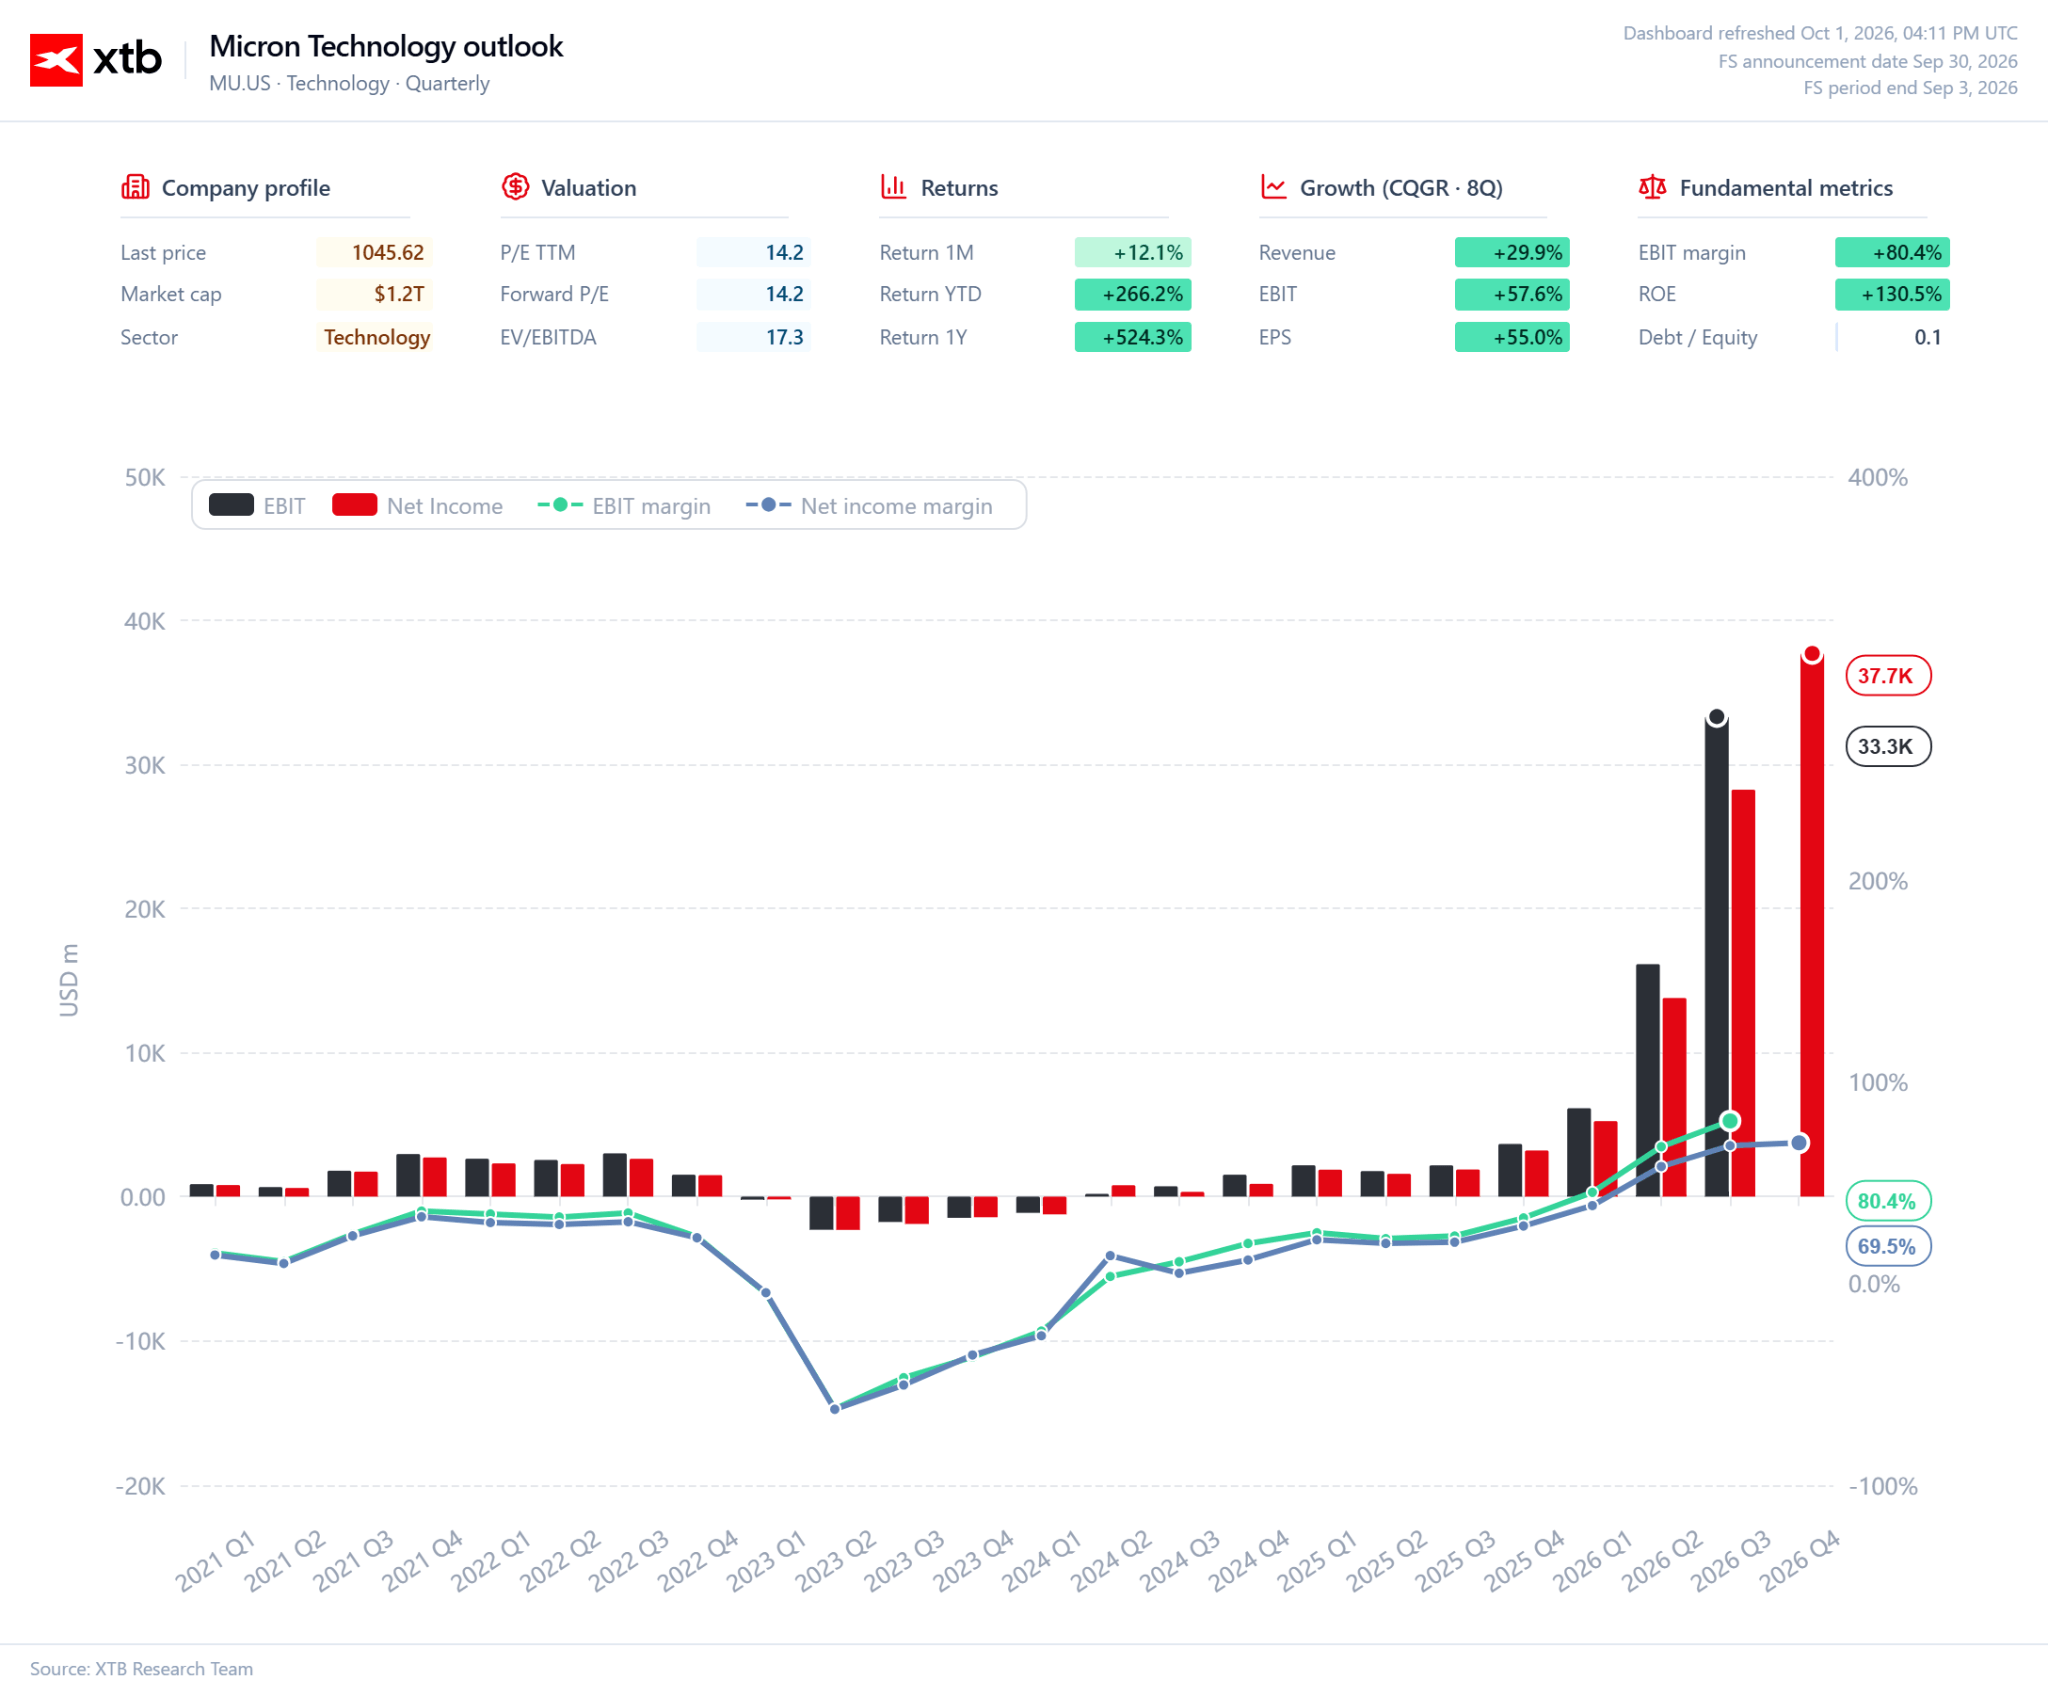
Dans le même temps, Micron reste une entreprise à forte intensité capitalistique. L’augmentation de la capacité de production nécessite des investissements de plusieurs dizaines de milliards de dollars, ce qui signifie qu’une part importante des flux de trésorerie générés actuellement doit être affectée aux dépenses d’investissement. Cela présente toutefois un avantage de taille : le cycle actuel fournit à Micron les ressources financières nécessaires pour financer la prochaine phase d’expansion sans avoir à recourir de manière excessive à l’endettement.
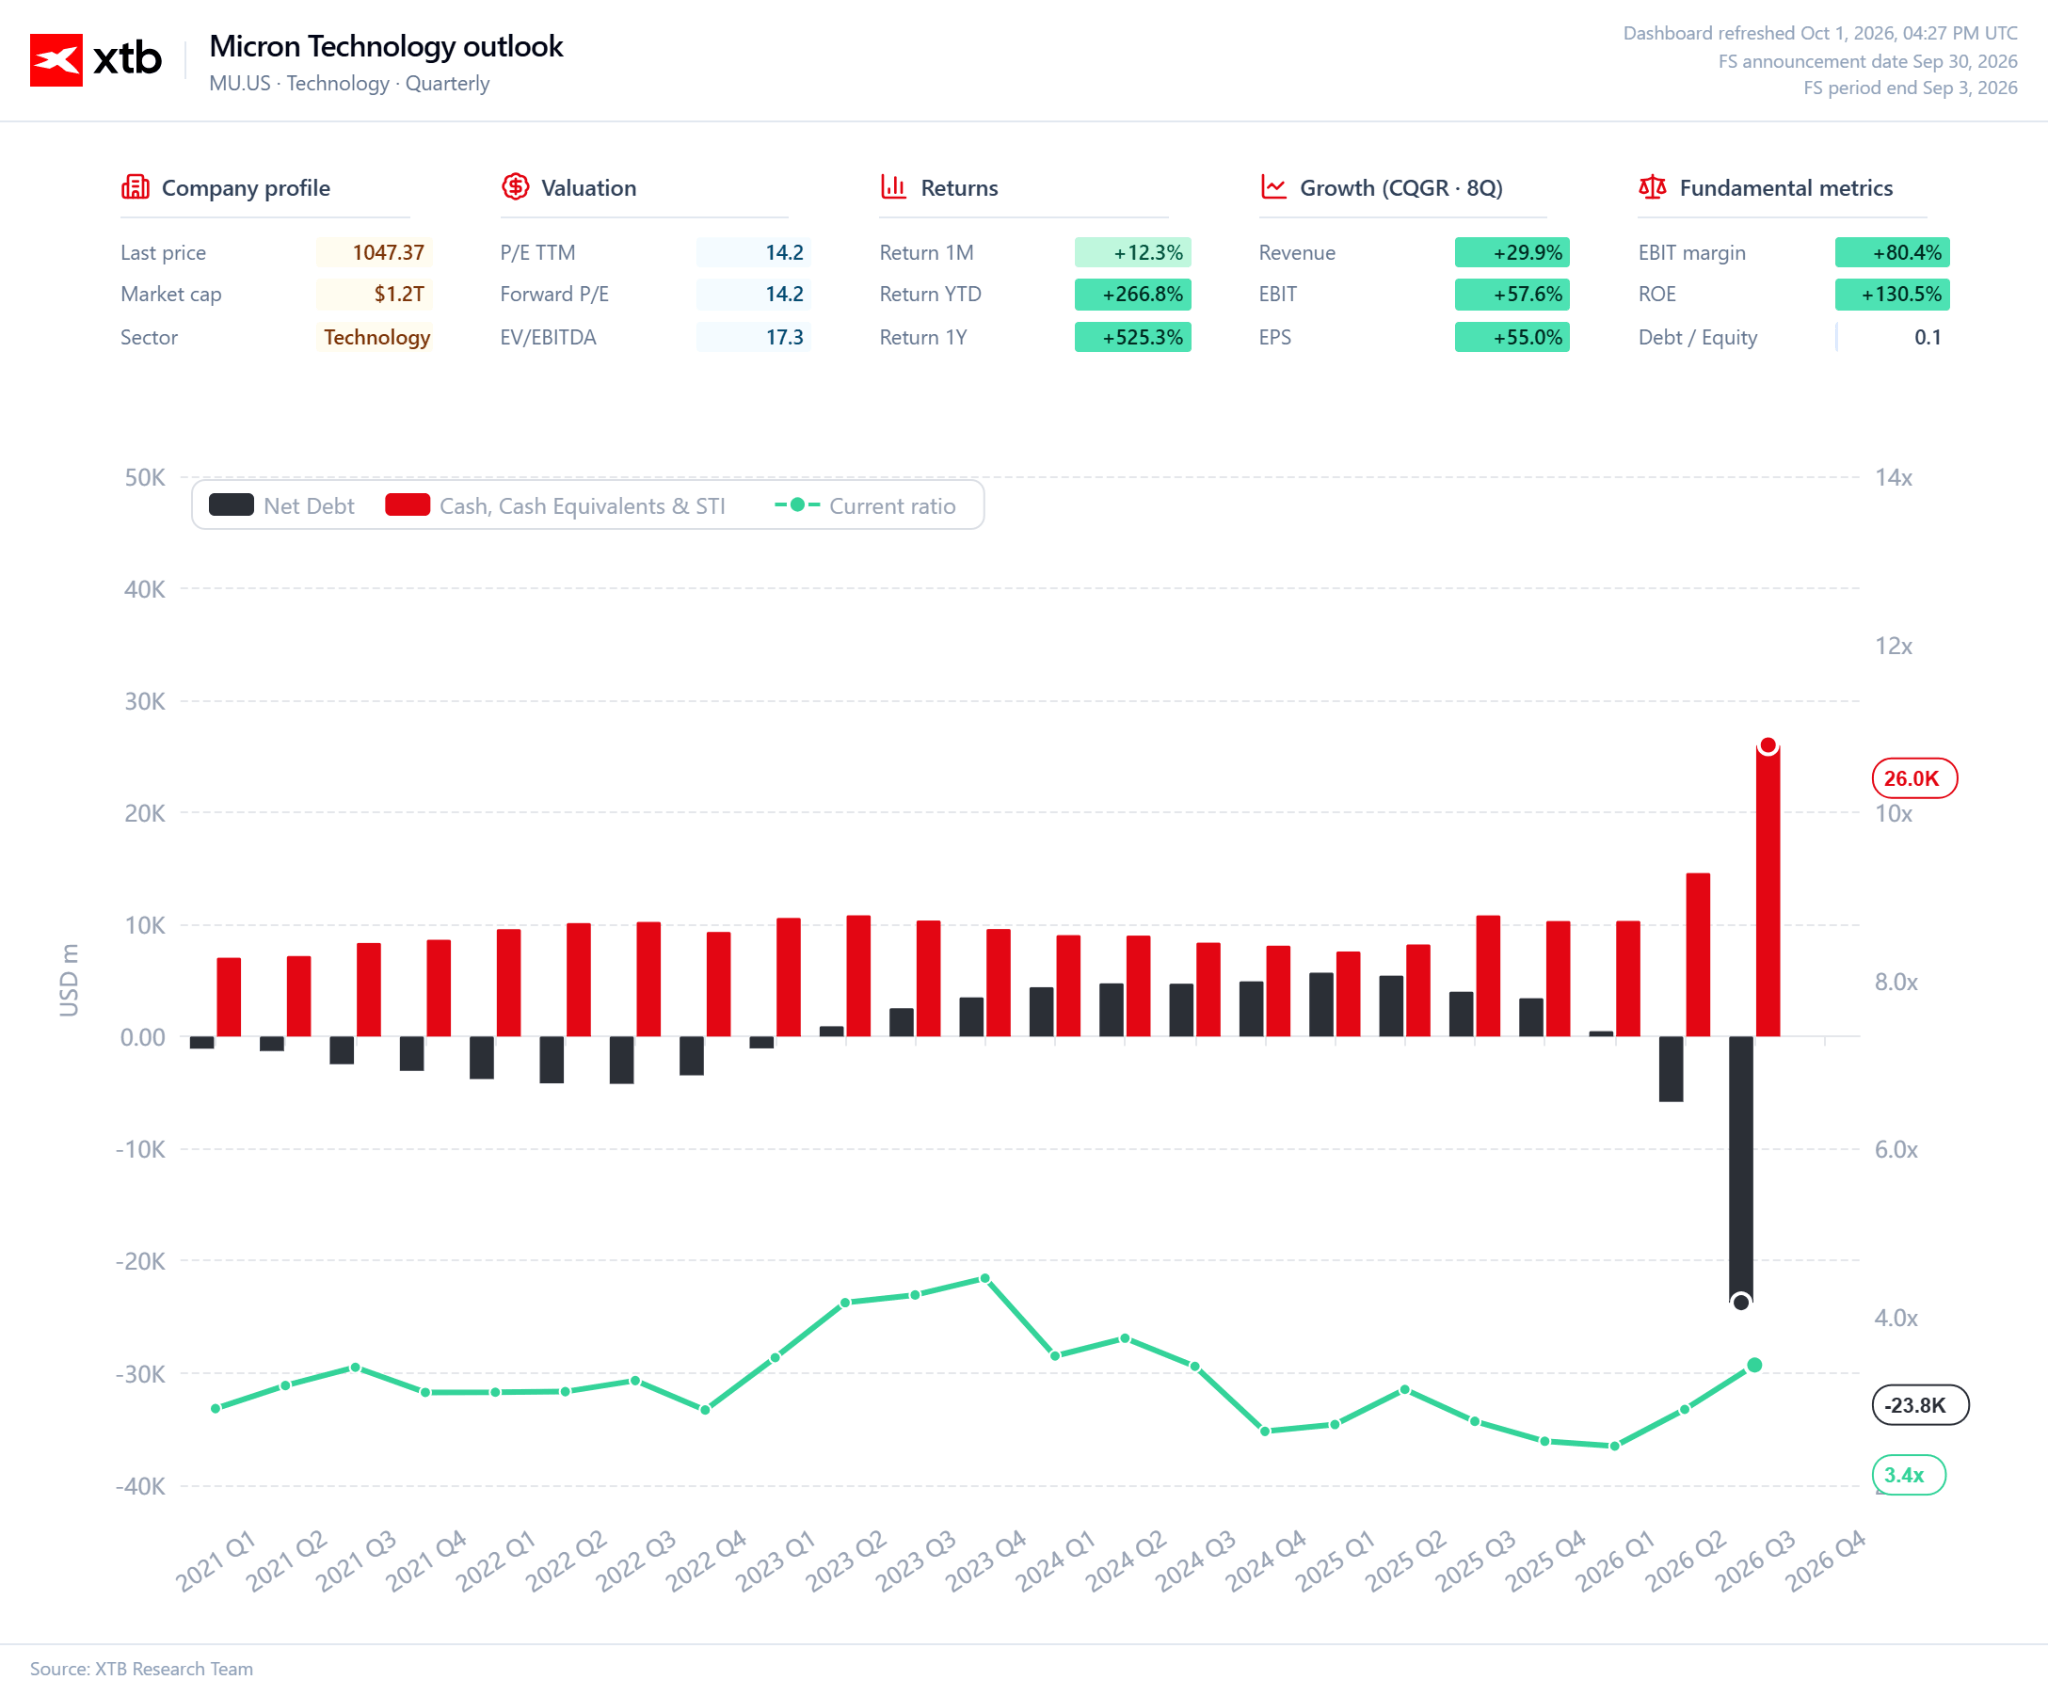
C’est pourquoi Micron ne doit pas être évalué uniquement à l’aune de la croissance de son chiffre d’affaires ou de son bénéfice par action à court terme. La question la plus importante est de savoir si les marges actuelles se traduisent par une génération durable de trésorerie et par la capacité à financer une nouvelle vague d’augmentation de capacité. Si la demande en mémoire pour l’IA reste forte pendant des années, Micron pourra profiter de la phase actuelle du cycle pour accroître sa production, renforcer sa position technologique et se constituer une base de revenus plus solide pour l’avenir.
Quelle est la prochaine étape pour Micron ?
Après un rapport aussi solide, la question clé n’est plus de savoir si la demande en mémoire est forte. Cela a été établi. La véritable question est de savoir combien de temps les fabricants pourront maintenir l’offre en deçà de la demande. Micron continue d’augmenter ses investissements, mais les nouvelles capacités de production ne se matérialiseront pas du jour au lendemain. L’entreprise dépense massivement aujourd’hui pour répondre à la demande liée à l’IA dans les années à venir.
C’est là que réside l’avantage le plus important du cycle actuel. Micron peut augmenter sa production, mais l’ensemble du secteur doit accroître l’offre suffisamment rapidement pour satisfaire la demande croissante en DRAM, en HBM et en mémoire pour centres de données. Si les investissements du secteur progressent plus lentement que la demande, la pénurie persistera et le pouvoir de fixation des prix restera élevé.
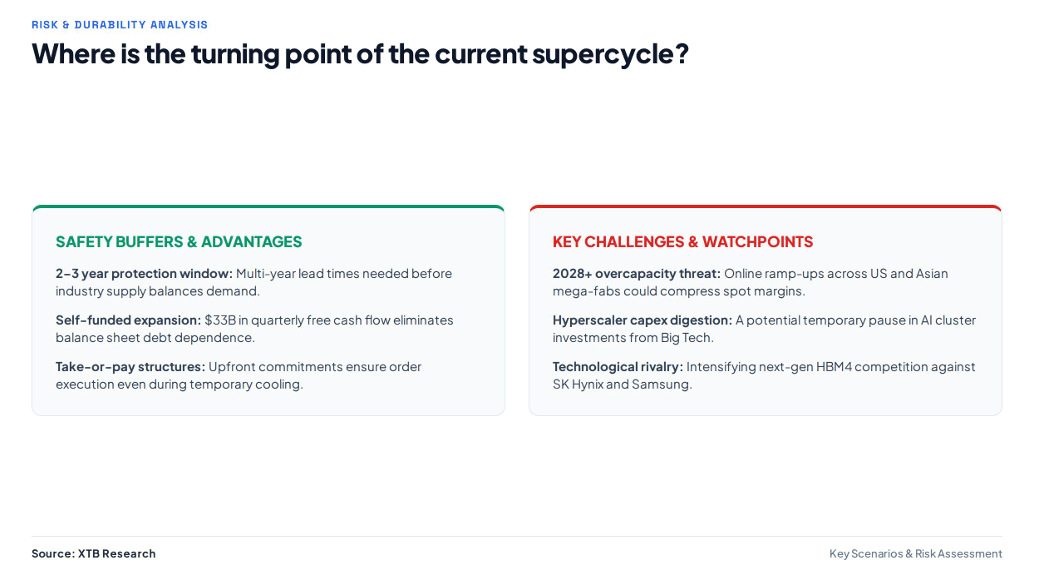
Micron s'assure également une part croissante de la demande future grâce à des accords à long terme conclus avec ses clients. Il s'agit là d'un changement important par rapport au modèle traditionnel du marché de la mémoire, dans lequel les fabricants étaient bien plus exposés aux cours au comptant en vigueur et aux conditions de marché à court terme. Selon des informations récentes, les engagements des clients dans le cadre de ces accords ont atteint environ 32 milliards de dollars, tandis que les obligations de performance restantes s'élèvent à environ 150 milliards de dollars.
Cela ne signifie pas pour autant que le cycle traditionnel du marché de la mémoire ait disparu. Le risque majeur reste le moment où les nouvelles usines exploitées par Micron et ses concurrents commenceront à fournir suffisamment de mémoire pour mettre fin à la pénurie. Lorsque cela se produira, la pression sur les prix pourrait réapparaître rapidement et les marges exceptionnelles actuelles deviendraient difficiles à maintenir. Plus le secteur investit de manière agressive, plus il devient important de déterminer si la demande liée à l’IA peut continuer à croître plus vite que l’offre.
Pour l’instant, les données suggèrent que ce moment n’est pas encore venu. Micron termine l’exercice 2026 avec une génération de trésorerie considérable qui peut être affectée à l’extension de ses capacités de production et au développement des prochaines générations de mémoires. Parallèlement, l’entreprise augmente ses investissements tandis que ses clients s’assurent un approvisionnement futur. Cela crée un puissant mécanisme dans lequel la pénurie actuelle génère les liquidités nécessaires pour mettre en place l’offre requise afin de répondre à la prochaine vague de demande.
Le test le plus important pour Micron n’est donc pas le niveau absolu des bénéfices du prochain trimestre, mais la pérennité de l’équilibre entre l’offre et la demande. Tant que les infrastructures d’IA se développent plus rapidement que les capacités de production du secteur, Micron peut maintenir des prix, des marges et une génération de trésorerie élevés. Le véritable tournant surviendra lorsque l’offre commencera à rattraper la demande.
Le temps de la récolte sur le marché de la mémoire
Micron termine l’année 2026 à un moment où le secteur de la mémoire ne parvient toujours pas à suivre le rythme de la demande tirée par l’IA. De nouvelles capacités de production sont en cours de déploiement, mais leur mise en service prendra des années, alors que la demande des centres de données ne cesse de croître dès aujourd’hui. Cela offre à Micron une opportunité rare de pouvoir augmenter ses ventes, maintenir des prix élevés et financer son expansion grâce à une génération de trésorerie record.
Le cycle actuel ne ressemble pas encore à la phase finale d’un boom traditionnel du marché de la mémoire. Sa fin sera déterminée par le moment où les nouvelles capacités de production commenceront à croître plus vite que la demande. D’ici là, Micron reste l’un des principaux bénéficiaires de la pénurie structurelle de mémoire.
C’est là le cœur de la thèse d’investissement actuelle. Il ne s’agit plus simplement d’une reprise après le creux d’un cycle de la mémoire. La question est de savoir si l’IA pourra maintenir le marché en situation de pénurie suffisamment longtemps pour que Micron transforme les contraintes d’approvisionnement actuelles en une croissance durable de l’échelle de son activité. Les derniers résultats suggèrent que ce processus continue de prendre de l’ampleur.
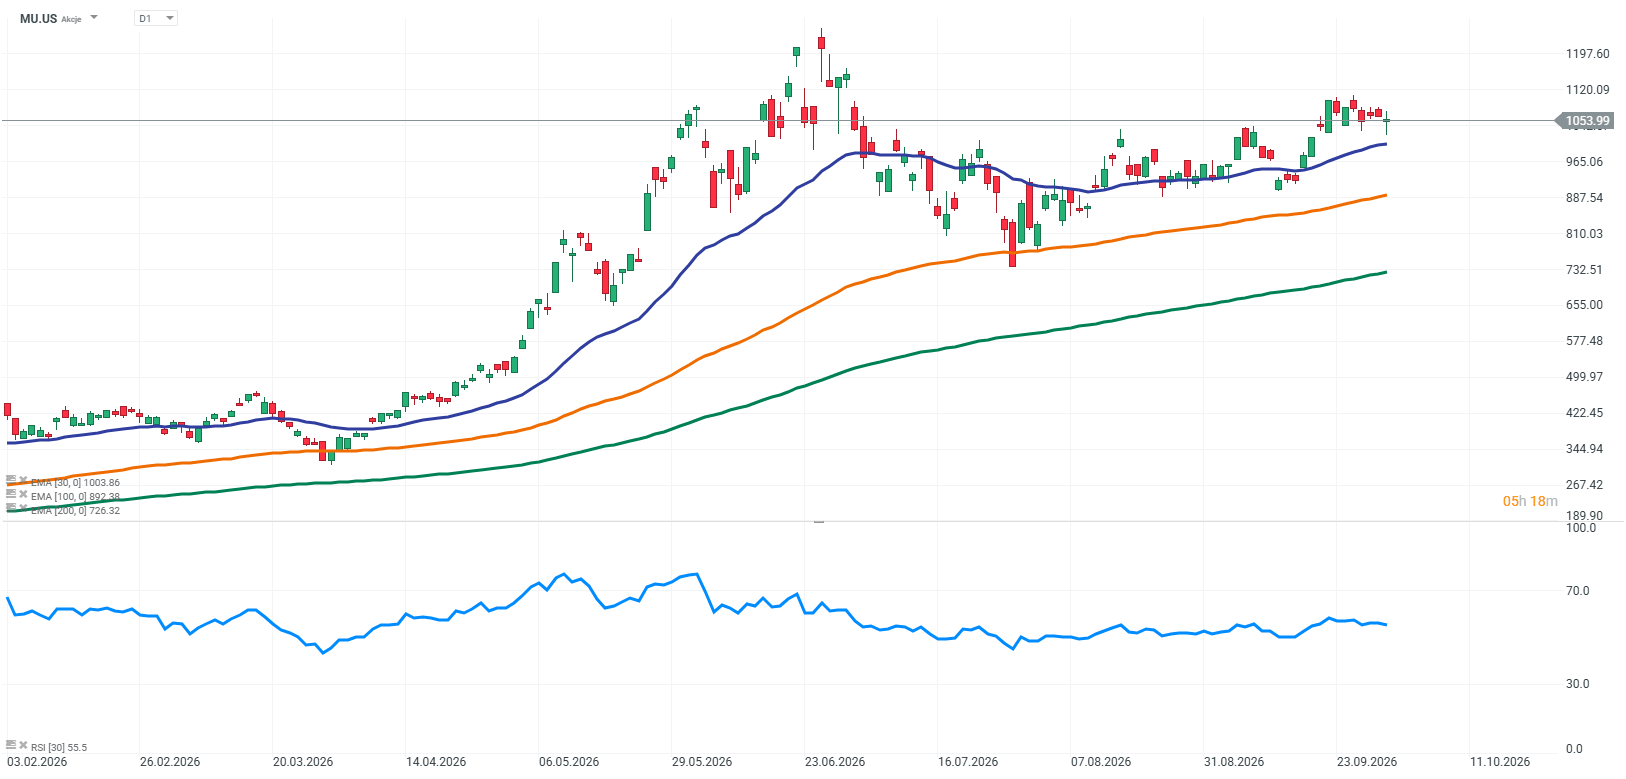
Source: XTB Reserach



Résumé quotidien : Wall Street se redresse grâce à la bonne performance de Micron et à la nouvelle hausse des cours du pétrole

Action Accenture : des résultats meilleurs que prévu salués en Bourse


Ouverture US : Micron redonne confiance dans l'essor sans fin de l'IA

Action Sanofi : accord d'un milliard avec Regeneron
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."