


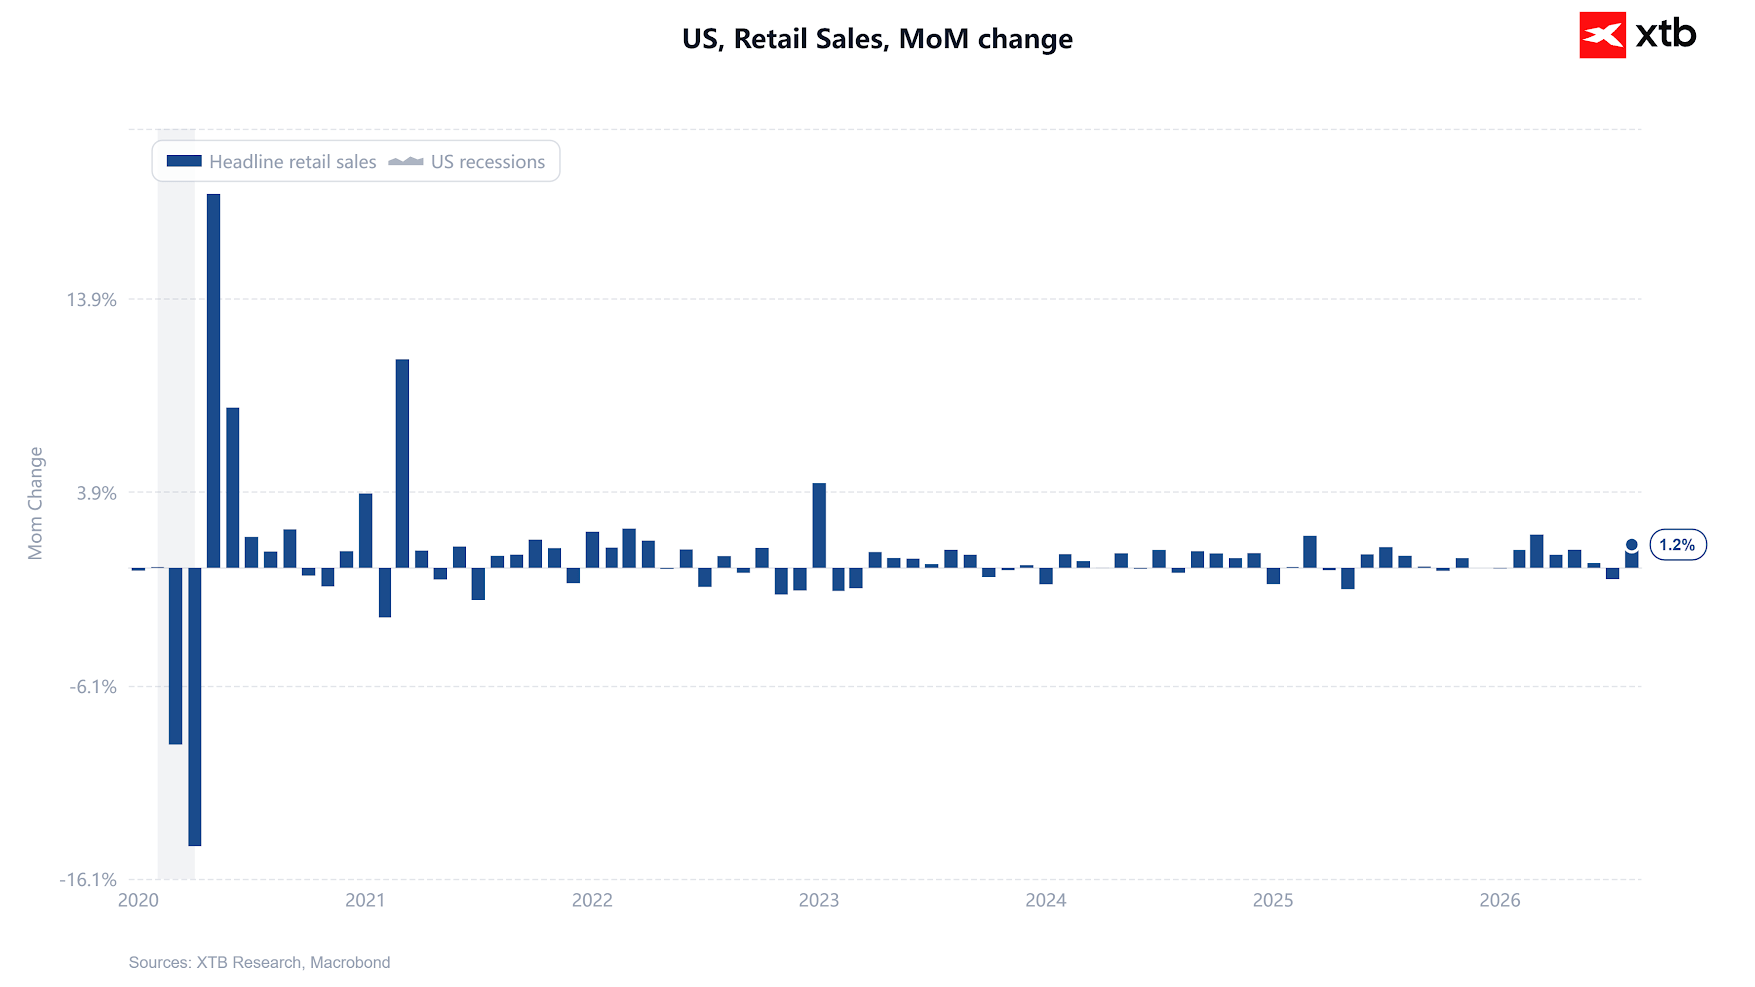
Les chiffres préliminaires des ventes au détail du mois d’août ont dépassé les attentes dans tous les domaines, et chaque composante sous-jacente s’est révélée plus solide que le chiffre global lui-même. Alors qu’une hausse de 25 points de base est déjà anticipée à 92 % à l’approche de la réunion du FOMC d’aujourd’hui, ce rapport ne modifie pas les perspectives pour septembre, mais rend l’argument en faveur d’un arrêt à ce niveau nettement plus difficile à défendre.
Chiffres clés :
- Chiffre global : +1,2 % en glissement mensuel contre +0,8 % attendu ; chiffre précédent : -0,6 %, révisé à -0,5 %
- Hors automobiles : +1,4 % contre +0,5 % attendu, soit un résultat près de trois fois supérieur aux prévisions
- Groupe de contrôle : +1,4 % contre +0,4 % prévu, après -0,4 % en juillet ; c’est cet indicateur qui alimente le PCE des biens et le suivi du PIB
- Hors automobiles et essence : +1,2 % contre -0,3 % précédemment, l’indicateur le plus clair de la demande sous-jacente
- Variation nominale en glissement annuel : 6,0 % contre 5,01 % précédemment
- Détail par catégorie : essence +3,1 %, vente hors magasin +2,6 %, mobilier +1,9 %, électronique et électroménager +1,6 %, restaurants et bars +1,2 %, articles de sport +1,2 %, matériaux de construction -0,2 %
- Réaction du marché : minime. Les probabilités de hausse restent inchangées à environ 92 %, deux hausses complètes sont toujours anticipées d’ici la fin de l’année, le taux américain à 10 ans dépasse les 5 %
L'argument de l'essence ne tient pas la route
Les ventes au détail sont exprimées en valeur nominale, et c'est en août que le choc pétrolier s'est fait sentir à la pompe. La hausse de 3,1 % en glissement mensuel enregistrée par les stations-service s'explique par les prix, et non par les volumes. Le Brent a augmenté d'environ 18 % sur le mois. Il s'agit là d'une véritable distorsion du chiffre global
Cet effet est d'ailleurs déjà écarté, et l'indice hors automobiles et essence affiche toujours une hausse de 1,2 %. Voilà toute l'histoire. La hausse des coûts du carburant agit normalement comme un impôt sur le budget des ménages : les consommateurs paient plus à la pompe et réduisent leurs dépenses ailleurs. En août, cela n’a pas été le cas. Les restaurants et les bars, premières dépenses que les ménages réduisent lorsqu’ils sont sous pression, ont progressé de 1,2 %. Seuls les matériaux de construction ont reculé, et à peine. Le consommateur américain a absorbé un choc énergétique important sans réorienter ses dépenses vers d’autres postes.
Pourquoi cela importe pour la Fed
Les banques centrales sont censées ne pas tenir compte des chocs énergétiques du côté de l’offre, et cette approche repose sur une hypothèse : que le choc détruit la demande de lui-même. Ce rapport réfute cette hypothèse. Lorsque les dépenses sont suffisamment solides pour absorber intégralement une flambée des prix des carburants, les conditions pour des effets de second tour sont réunies : les entreprises confrontées à des coûts plus élevés des intrants et du fret découvriront qu’elles peuvent les répercuter.
Cela contredit également de moitié le scénario de stagflation avancé par les marchés boursiers. Le S&P 500 a chuté à son plus bas niveau depuis six semaines, partant de l’hypothèse qu’un choc énergétique combiné à un resserrement monétaire de la Fed entraînerait un ralentissement de la croissance. Ces données indiquent qu’il n’y a pas de « stag » pour l’instant, seulement la «flation ». C’est une combinaison plus défavorable pour les obligations que pour les actions.
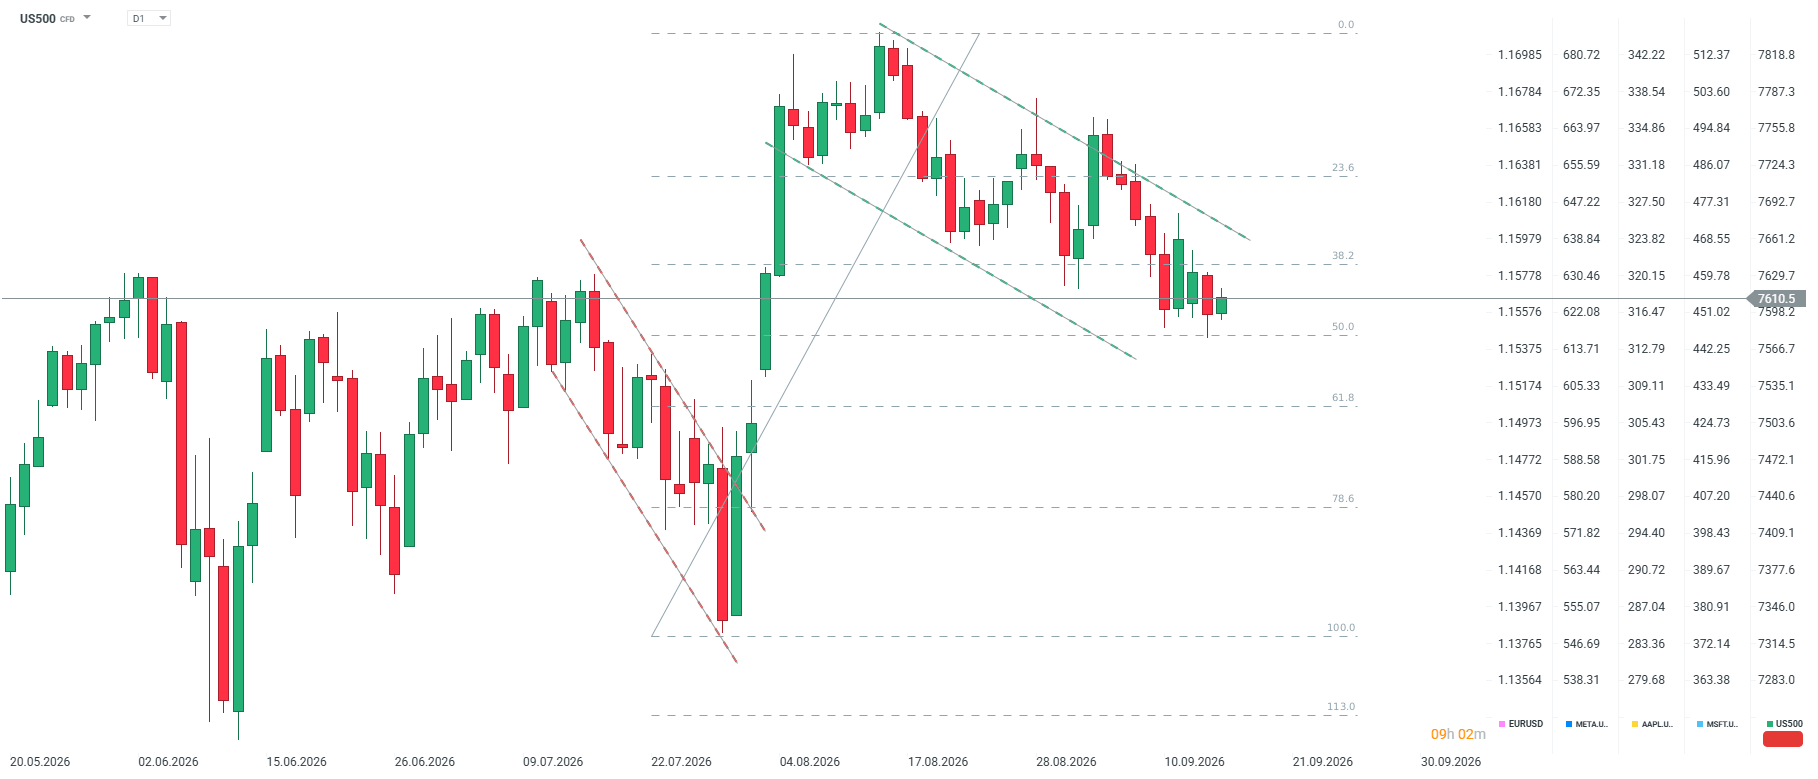
L'indice US500 est en hausse aujourd'hui après avoir atteint son plus bas niveau depuis le 3 août. Cependant, dans les premières minutes qui ont suivi la publication des données, l'indice US500 a perdu environ 7 points. Source : XTB
Trois mises en garde, aucune d'entre elles n'étant accommodante
Il s'agit d'un rebond après un mois négatif ; la moyenne sur deux mois est donc bien plus modeste que ne le laisse entendre le titre. Une partie de la vigueur observée dans les secteurs de l’ameublement et de l’électronique s’explique par des achats anticipés en prévision de hausses de prix attendues, qui puisent dans les trimestres à venir, mais cela constitue un symptôme d’anticipations d’inflation non ancrées et donc un argument en faveur d’une hausse des taux, et non contre. De plus, l’effet d’éviction lié à l’énergie se manifeste généralement avec un décalage d’un à deux mois ; son absence en août ne préjuge donc en rien d’octobre.
La situation à laquelle la Fed est confrontée est d’une simplicité déconcertante : une poussée inflationniste du côté de l’offre survient alors que le côté de la demande ne montre aucun signe de ralentissement. C’est dans ces conditions que les banques centrales relèvent leurs taux, et continuent de le faire.

Action Lectra : baisse du titre à 20,85 € malgré le lancement d'Apogy

Action Renault : 319 millions d'euros investis au Brésil


S&P 500 et Nasdaq 100 : les Futures américains progressent à quelques heures de la Fed
Kospi : la technologie permet à Séoul de renouer avec la hausse
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."