

- La saison des résultats aux États-Unis débute avec la publication des comptes de grandes banques telles que JPMorgan Chase et Goldman Sachs.
- Les tensions au Moyen-Orient et les suspensions de vols font grimper les primes de risque géopolitique sur le marché du pétrole brut.
- Le Japon enregistre en septembre un ralentissement de l’indice des prix à la production, qui s’établit à 6,8% en glissement annuel.
- L’indice US500 atteint des niveaux élevés sans confirmation de la part des leaders du secteur financier, ce qui constitue un signal d’alerte de divergence.
- Les indicateurs MACD affichent un histogramme en baisse, signalant une divergence de momentum négative similaire à celle observée lors des reculs passés.
La séance de mardi sera principalement marquée par le coup d’envoi officiel de la saison de publication des résultats trimestriels aux États-Unis. Les investisseurs prendront connaissance des rapports des plus grandes institutions financières américaines, notamment JPMorgan Chase, Goldman Sachs, Citigroup et Wells Fargo, ce qui leur permettra d’évaluer la santé du secteur bancaire, la qualité des portefeuilles de crédit et la résilience des consommateurs face à la persistance des taux d’intérêt élevés.
Parallèlement, la situation géopolitique au Moyen-Orient reste un facteur important pour les marchés. Les informations faisant état de la suspension de vols par Etihad et Qatar Airways alimentent les craintes d’une escalade du conflit, ce qui se traduit par une prime de risque élevée sur le marché du pétrole brut. Dans la nuit, le compte-rendu de la réunion de la RBA, à ton belliciste, a été publié en Australie, soulignant la nécessité de freiner durablement la demande intérieure pour maîtriser l’inflation, bien que le moral des entreprises locales ait subi une forte baisse. Par ailleurs, les données japonaises ont révélé un net ralentissement de la dynamique des prix à la production (IPP à 6,8 % en glissement annuel), allégeant ainsi la pression sur la Banque du Japon pour qu’elle procède à des hausses rapides des taux. Au cours de la journée, la volatilité pourrait être déclenchée par les discours de responsables de la Fed (Waller, Barkin, Collins) et la publication définitive de l’IPC allemand.
Principales publications de la séance asiatique
- Japon - Indice des prix à la production (IPP) en glissement annuel pour septembre : 6,8 % (consensus : 7,6 % ; précédent : 7,6 %). Un net ralentissement des pressions sur les coûts du côté des producteurs réduit les tensions inflationnistes dans l’économie japonaise.
- Japon - Crédits bancaires en glissement annuel pour septembre : 5,3 % (consensus : 5,5 % ; précédent : 5,3 %). La croissance des crédits bancaires a maintenu son rythme du mois précédent, s'inscrivant légèrement en deçà des attentes du marché.
- Australie - Indice de confiance des entreprises de la NAB pour septembre : -13 pts (précédent : -9 pts). L'aggravation du sentiment négatif parmi les entreprises reflète le poids croissant de la politique monétaire restrictive et des pressions sur les coûts.
- Royaume-Uni - Indice BRC des ventes au détail en glissement annuel pour septembre : 1,0 % (consensus : 0,8 % ; précédent : 0,5 %). Un chiffre supérieur aux attentes indique une légère amélioration de la propension à dépenser des consommateurs britanniques.
Calendrier macroéconomique
- 02h30 Australie - Compte-rendu de la réunion de politique monétaire de la RBA
- 05h00 Royaume-Uni - Discours de Megan Greene, membre du Comité de politique monétaire (MPC) de la BoE
- 08h00 Zone euro - IPC allemand définitif en glissement mensuel. Consensus : 0,6 %. Chiffre précédent : 0,6 %.
- 09h45 États-Unis - Discours de Christopher Waller, gouverneur du Conseil de la Fed
- 12h00 États-Unis - Indice NFIB de confiance des petites entreprises. Consensus : 98,1. Dernière valeur : 98,7.
- 14 h 15 États-Unis - Variation hebdomadaire de l'emploi ADP. Dernière valeur : 23,8 k.
- 16 h 00 États-Unis - Ventes de logements existants. Consensus : 3,95 M. Dernière valeur : 3,98 M.
- 16 h 30 Australie - Indice des indicateurs économiques avancés du Conference Board (en glissement mensuel). Dernière valeur : 0,5 %.
- 19h00 États-Unis - Discours de Thomas Barkin, président de la Fed de Richmond
- 22h00 États-Unis - Discours de Susan Collins, présidente de la Fed de Boston
- 23h45 Nouvelle-Zélande - Arrivées de touristes (en glissement mensuel). Chiffre précédent : 0,5 %.
- À déterminer Chine - Masse monétaire M2 (en glissement annuel). Consensus : 7,4 %. Chiffre précédent : 7,5 %.
- À déterminer Chine - Nouveaux prêts bancaires. Consensus : 1 025 milliards. Chiffre précédent : 60 milliards.
- Toute la journée, au niveau mondial - Assemblées annuelles du FMI et de la Banque mondiale (2e jour)
Résultats des entreprises
- JPMorgan Chase & Co (JPM) — avant l'ouverture du marché, prévision du BPA : 5,94 $. La plus grande banque américaine, un indicateur clé de la santé financière des consommateurs et de l'ampleur des provisions pour pertes sur prêts.
- Johnson & Johnson (JNJ) — avant l’ouverture du marché, prévision du BPA : 2,53 $. Baromètre défensif du secteur de la santé et de la stabilité de la demande en équipements médicaux et en produits pharmaceutiques.
- UnitedHealth Group Incorporated (UNH) — avant l’ouverture du marché, prévision du BPA : 4,12 $. Aperçu important des coûts de santé et de la rentabilité du marché américain de l’assurance.
- The Goldman Sachs Group, Inc. (GS) — avant l’ouverture du marché, prévision du BPA : 12,90 $. Principal baromètre de l’activité des marchés de capitaux, des revenus de négociation et de la reprise des fusions-acquisitions.
- Wells Fargo & Company (WFC) — avant l’ouverture du marché, prévision du BPA : 1,85 $. Acteur clé du marché hypothécaire américain et des revenus d’intérêts nets.
- Citigroup Inc. (C) — avant l’ouverture du marché, prévision du BPA : 2,66 $. Entreprise en pleine transformation, offrant un aperçu des flux financiers mondiaux des entreprises et des services bancaires de transaction.
- Domino’s Pizza Inc (DPZ) — avant l’ouverture du marché, prévision du BPA : 4,33 $. Référence en matière de dépenses de consommation discrétionnaires dans le secteur de la restauration rapide.
- Albertsons Companies, Inc. (ACI) — avant l’ouverture du marché, prévision du BPA : 0,31 $. Baromètre du comportement d’achat des ménages dans un contexte d’inflation des produits alimentaires.
- AZZ Inc. (AZZ) — après la clôture du marché, prévision du BPA : 1,82 $. Reflet de la demande en revêtements métalliques et de la santé du secteur des infrastructures industrielles.
- Autres entreprises publiant leurs résultats aujourd’hui : FB Financial Corporation (FBK, avant l’ouverture, prévision de BPA : 1,21 $), Unity Bancorp, Inc. (UNTY, prévision de BPA : 1,49 $), FingerMotion, Inc. (FNGR) et Biomerica, Inc. (BMRA).
Marchés à surveiller
- S&P 500 / Secteur financier (XLF) — les résultats financiers des grandes institutions détermineront l’orientation des indices américains en ce début de trimestre.
- Pétrole brut (Brent / WTI) — les tensions au Moyen-Orient et les suspensions de vols dans la région génèrent une pression sur la demande dans un contexte d’inquiétudes quant à la continuité de l’approvisionnement.
- Dollar australien (AUD/USD) — la paire de devises réagit au contraste entre le ton belliciste des procès-verbaux de la RBA et la forte chute de la confiance des entreprises mesurée par l’indice NAB, dans un contexte d’aversion au risque mondiale.
US500 : l’indice progresse, mais pas les banques. La saison des résultats met cette divergence à l’épreuve
Le coup d’envoi donné aujourd’hui à la saison des résultats bancaires aux États-Unis intervient sur un marché qui envoie lui-même des signaux contradictoires. L’US500 a amorcé une tendance haussière depuis son plus bas de mi-septembre (environ 7 550 pts) et tente de franchir les sommets situés dans la zone des 7 800-7 850 pts. Le problème est qu’il le fait sans la participation des leaders du secteur financier.
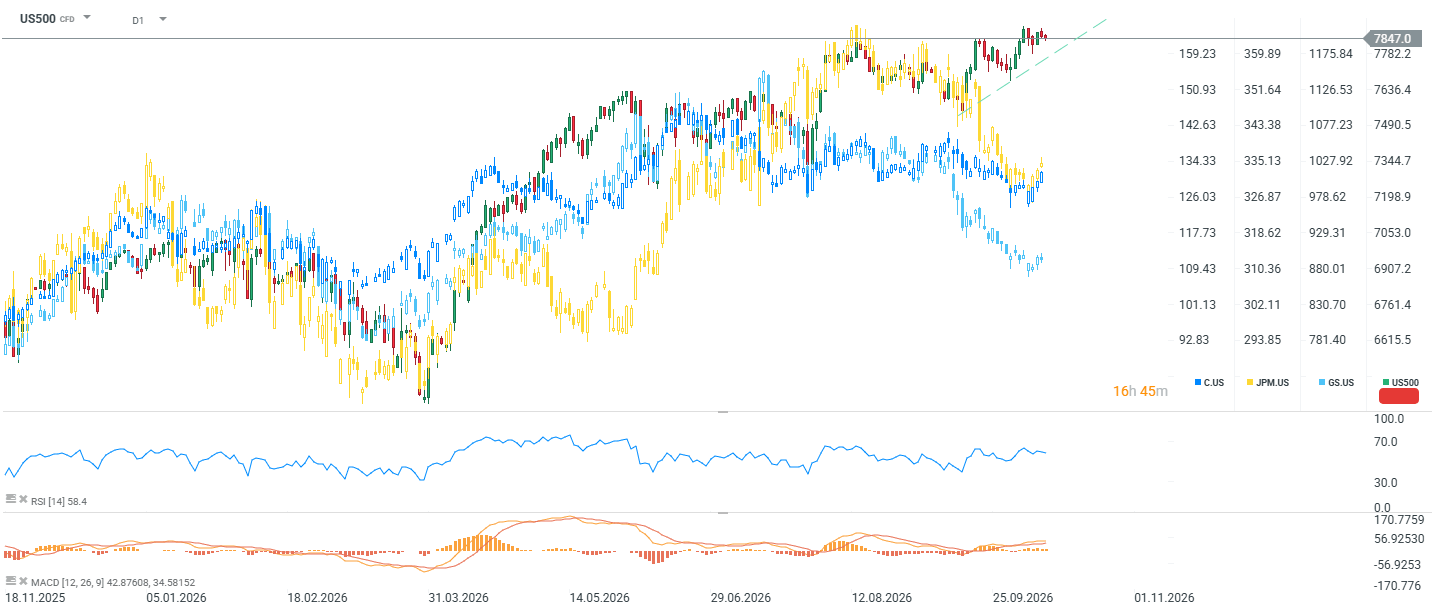
JPMorgan et Citi évoluent latéralement depuis août, sans parvenir à confirmer les nouveaux sommets de l’indice. Goldman Sachs affiche la performance la plus solide, mais ne parvient pas non plus à dépasser de manière décisive ses précédents sommets. Il s’agit là d’un signe d’alerte classique : lorsque l’indice progresse sans confirmation de la part d’un secteur servant de baromètre de la santé du crédit de l’économie, les gains dépendent de plus en plus d’un groupe restreint de valeurs phares non financières.
Les indicateurs confirment un affaiblissement de la dynamique plutôt qu’un renversement de tendance potentiel. Le RSI(14), à 58,4, se situe en territoire neutre. D’un point de vue technique, une poursuite du mouvement est envisageable. Le MACD affiche toutefois un histogramme en baisse malgré la hausse des cours — une divergence négative de la dynamique similaire à celle observée avant le recul de septembre.
Ce que cela signifie pour la réaction aux résultats : Des résultats solides (notamment dans les activités de négoce et de banque d’investissement) pourraient résorber cette divergence de la manière la plus saine qui soit — en faisant progresser les valeurs bancaires et en validant la vigueur de l’indice. Le risque réside dans un scénario où des résultats corrects s’accompagneraient de prévisions prudentes (qualité du crédit, provisions), car le marché pourrait alors juger la divergence justifiée et commencer à prendre ses bénéfices vers la ligne de tendance (autour de 7 600-7 650 points) ou plus bas, vers 7 300-7 350 points. Des ventes massives de titres technologiques pourraient également y contribuer, compte tenu de la forte corrélation entre le Nasdaq et le KOSPI.



Avant l'ouverture : Effondrement du secteur technologique en Asie et politique monétaire restrictive des banques centrales dans le contexte d'un choc pétrolier (13.10.2026)



A la mi-séance : L'Europe rebondit malgré la hausse du prix du pétrole et du dollar (12.10.2026)


Graphique du jour : Le train de mesures réglementaires audacieux de la RBI permettra-t-il de sauver la roupie ? (12.10.2026)


Calendrier économique : quelles places boursières seront fermées aujourd'hui ? (12.10.2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."