



La matinée est marquée par l’analyse de l’impact de la décision prise hier par la Fed et par une vague de publications de résultats des grandes entreprises technologiques. Comme prévu, la Réserve fédérale a maintenu ses taux inchangés, avec des votes dissidents « hawkish » de la part de Hammack et Cook ; toutefois, la conférence de presse du président de la Fed, Kevin Warsh, n’a réservé aucune surprise « hawkish », ce qui a pesé sur le dollar et sur les rendements à court terme. Le moral des investisseurs est toutefois tempéré par la déception suscitée par Alphabet qui, après avoir publié des résultats inférieurs aux prévisions (tant en termes de chiffre d’affaires que de bénéfices), fait plonger les contrats à terme sur le Nasdaq. Les marchés asiatiques ont clôturé la séance sur une note mitigée, digérant les conclusions du FOMC et les résultats des entreprises technologiques ; le KOSPI sud-coréen a affiché la plus mauvaise performance, pénalisé par les résultats de Samsung, qui n’ont pas répondu aux attentes extrêmement élevées. Les contrats à terme en Europe laissent entrevoir une ouverture stable (Euro Stoxx 50 +0,1 %).
Les cours du pétrole présentent un intérêt particulier aujourd’hui, puisqu’ils baissent malgré la prime géopolitique observée jusqu’à présent — ce qui s’explique par les espoirs de médiation suscités par des informations faisant état de contacts intensifs entre l’Iran et les États-Unis par l’intermédiaire de médiateurs, ainsi que par la prise de contact du vice-président Vance avec le partisan de la ligne dure iranien Rezaei. Cela marque un renversement de tendance par rapport aux derniers jours, durant lesquels le marché anticipait principalement le risque d’escalade.
Les facteurs qui influencent le marché aujourd’hui :
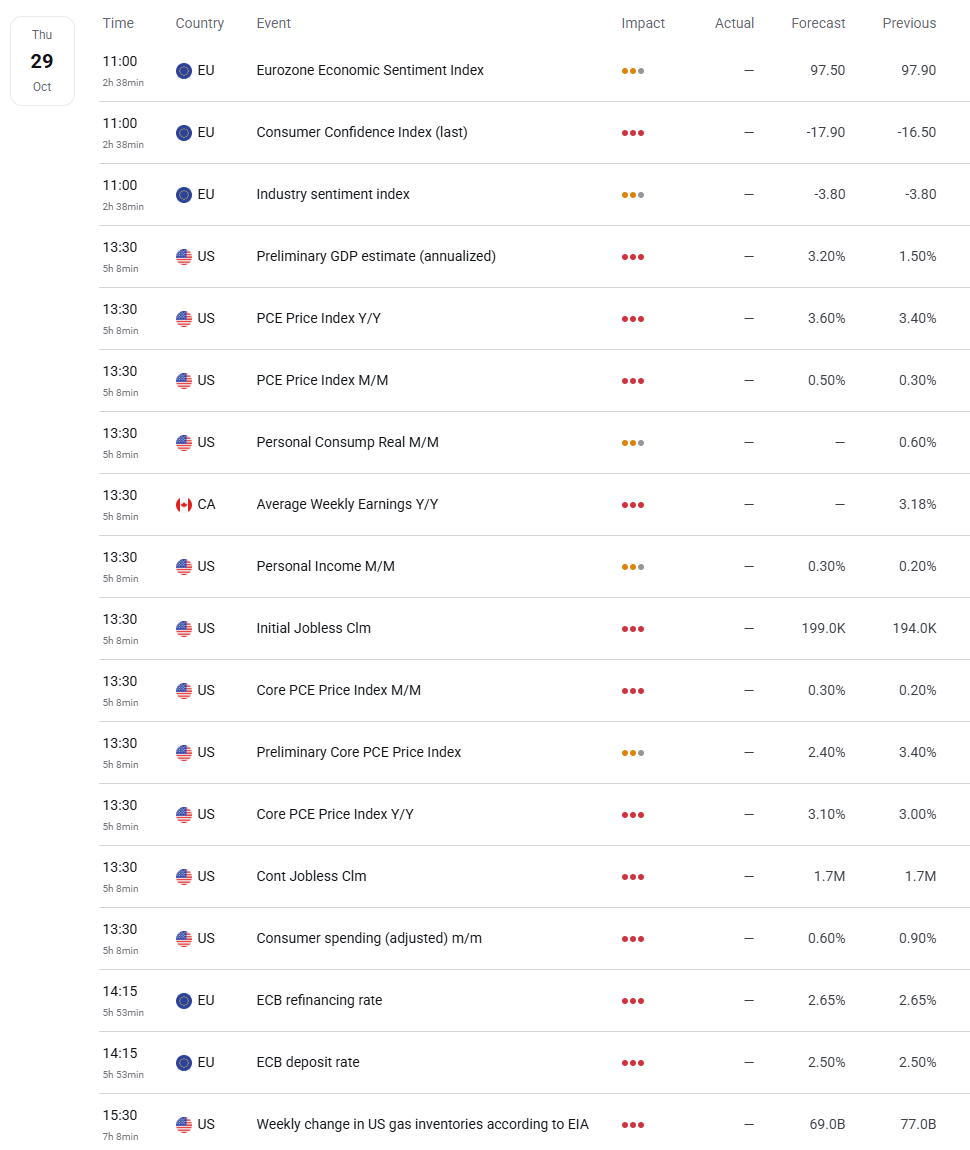
La journée d'aujourd'hui est riche en publications de données. Avant midi, à 11 h, nous découvrirons une série complète d'indicateurs de confiance de la zone euro (confiance économique, confiance des consommateurs, confiance des entreprises). Le temps fort sera toutefois la séance américaine cet après-midi à 13 h 30 : les chiffres de septembre de l’inflation PCE (l’indicateur privilégié par la Fed) seront publiés, ainsi que la première estimation du PIB du troisième trimestre (annualisé, consensus à 3,2 % contre 1,5 % précédemment) et les demandes hebdomadaires d’allocations chômage (prévision : environ 199 000). Le consensus table sur une hausse de l’indice PCE de base de 0,3 % en glissement mensuel et de 3,1 % en glissement annuel, avec des dépenses de consommation en hausse de 0,5 % en glissement mensuel. Suite à la conférence de presse accommodante de Warsha, la balance des risques penche en faveur d’une réaction à des chiffres plus faibles : un résultat solide ne changerait pas grand-chose, mais un résultat plus faible pourrait renforcer les doutes quant au scénario de resserrement monétaire.
À 14 h 15, la BCE annoncera sa décision sur les taux d’intérêt — le taux de refinancement devrait rester à 2,65 % et le taux de dépôt à 2,50 % ; le ton de la conférence de presse de la présidente Lagarde sera donc déterminant. La journée s’achèvera à 15 h 30 avec la publication du rapport de l’EIA sur les stocks de gaz.
La saison des résultats donne également le ton. Les résultats européens ont déjà été publiés : les compagnies pétrolières ont affiché de solides résultats (Shell avec un BPA de 1,93 $ contre une prévision de 1,79 $ et un flux de trésorerie d’exploitation de 21 milliards de dollars ; TotalEnergies a dépassé les prévisions sur tous les fronts), tandis que Lloyds et Adidas ont publié des résultats solides ; Volkswagen a toutefois déçu avec une perte d’exploitation de 5,86 milliards de dollars et des marges en baisse. À Wall Street, avant l’ouverture, Eli Lilly (LLY.US), Mastercard (MA.US), Caterpillar et Merck ; après la clôture, les rapports clés viendront d’Amazon (AMZN.US) — notamment la croissance d’AWS et les commentaires sur les dépenses d’investissement en IA — et d’Intel (INTC.US). Après la faible performance d’Alphabet, c’est désormais à Amazon qu’il revient d’assumer la tâche ingrate de rétablir la confiance générale dans le secteur technologique.
En arrière-plan, il sera intéressant de voir si le ton accommodant de la Fed et un éventuel apaisement des tensions autour de l’Iran compenseront la déception liée à Alphabet, et comment le marché réagira aux données sur l’indice PCE et le PIB juste avant la décision de la BCE.

Alphabet : le ralentissement des revenus publicitaires et l’envolée des dépenses dans l’IA font chuter l’action



Warsh change la donne, la Fed reprend son souffle [Commentaire post-FOMC]


Avant l'ouverture : Informations essentielles pour bien commencer la journée 💡

Résumé quotidien : Oracle tire le marché à la hausse, le dollar s'affaiblit à l'issue de la réunion de la Fed (28 octobre 2026)
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."