


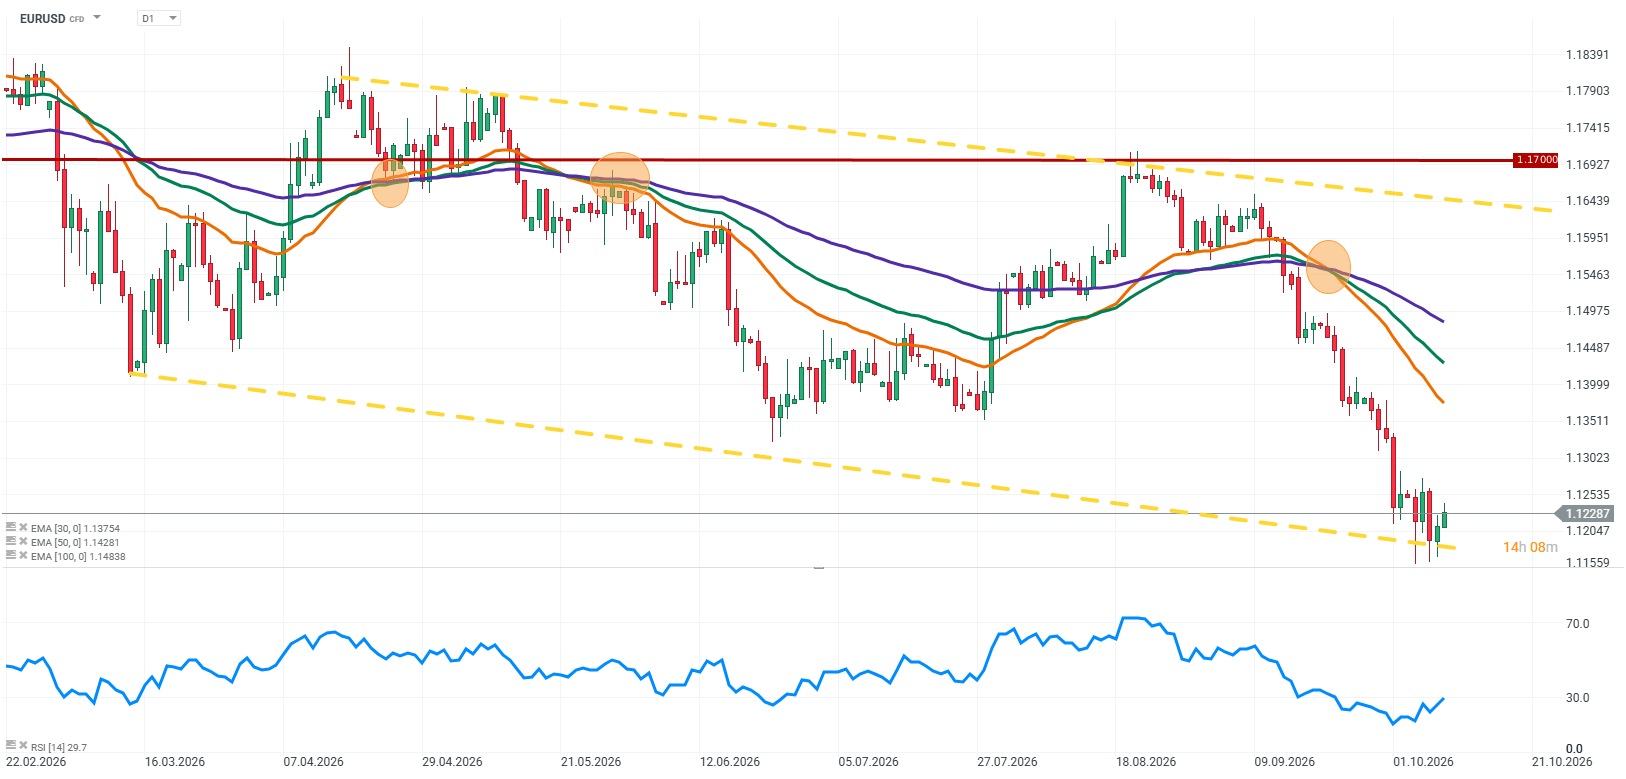
L'EURUSD regagne une partie de ses récentes pertes, repassant au-dessus de 1,12 pour s'échanger autour de 1,1220. Toutefois, ce rebond ne laisse pas encore entrevoir de changement significatif dans la tendance baissière générale. La détérioration des perspectives budgétaires françaises continue de peser sur la monnaie unique, tandis que la perspective d'une nouvelle hausse des taux de la Réserve fédérale en décembre constitue un frein supplémentaire.
Les perspectives pour la paire restent très équilibrées. L'affaiblissement du dollar a donné à l'EURUSD une marge de manœuvre pour se redresser, mais la persistance de l'inflation aux États-Unis pourrait inciter les marchés à anticiper une position plus restrictive de la Fed. Dans le même temps, la hausse des coûts d'emprunt français alimente les inquiétudes concernant la stabilité budgétaire et financière de la zone euro.
Facteurs clés pour l'EURUSD
Les perspectives budgétaires de la France pèsent sur l'euro
Les finances publiques françaises restent une source majeure de risque baissier pour la monnaie unique. Un déficit budgétaire important, des besoins d’emprunt considérables et une incertitude politique persistante sapent la confiance dans la capacité du pays à assainir sa situation budgétaire.
Les rendements des obligations d’État françaises à 10 ans ont frôlé les 5 %, atteignant des niveaux jamais vus depuis le début des années 2000. La France prévoit également d’émettre 340 milliards d’euros d’obligations en 2027, ce qui souligne l’ampleur de ses besoins de financement. Par ailleurs, certaines obligations d’entreprises françaises notées « investment grade » se négocient à des rendements inférieurs à ceux de la dette souveraine française comparable, ce qui met en évidence la vigilance croissante des investisseurs face au risque de crédit de l’État.
Pour la paire EUR/USD, la principale préoccupation réside dans la possibilité de nouvelles hausses des coûts d’emprunt français et d’un élargissement de l’écart entre les rendements des obligations d’État françaises et allemandes. Une telle évolution pourrait attiser les inquiétudes quant à la stabilité financière dans l’ensemble de la zone euro et peser davantage sur la monnaie unique. Si les difficultés budgétaires de la France n’impliquent pas automatiquement un nouvel affaiblissement de l’euro, elles n’en constituent pas moins un obstacle majeur à une reprise durable.
Le risque d’une hausse des taux de la Fed en décembre reste d’actualité
Les perspectives de politique monétaire de la Fed constituent un autre facteur clé pour la paire EUR/USD. Le dollar n’a pas besoin d’une hausse immédiate des taux pour rester soutenu ; la conviction grandissante que la Fed pourrait resserrer sa politique monétaire en décembre pourrait suffire à soutenir la demande pour le billet vert.
D’une part, les signes de ralentissement sur le marché du travail américain incitent à la prudence. D’autre part, l’inflation reste supérieure à l’objectif de la Fed, et des pressions persistantes sur les prix pourraient contraindre les décideurs à laisser la porte ouverte à un nouveau resserrement.
La prochaine série de données sur l’inflation américaine et les commentaires des responsables de la Fed seront donc cruciaux. Si les données indiquent une inflation tenace, les rendements des bons du Trésor pourraient remonter, apportant un nouveau soutien au dollar avant la réunion de décembre et limitant la reprise de l’EUR/USD.
La divergence de politique monétaire entre la Fed et la BCE pourrait faire pencher la balance en faveur du dollar
Au-delà de l’orientation absolue de la politique monétaire de la Fed, les perspectives relatives des taux d’intérêt aux États-Unis et dans la zone euro restent importantes. Si les marchés anticipent de plus en plus une nouvelle hausse des taux de la Fed tout en s’attendant à une approche plus prudente de la part de la Banque centrale européenne, le changement qui en résulterait dans les anticipations de taux pourrait favoriser le dollar.
Les tensions budgétaires en France ajoutent une couche supplémentaire d’incertitude aux perspectives de l’euro. La hausse des rendements obligataires souverains pourrait resserrer les conditions financières dans l’ensemble de la zone euro et amplifier les inquiétudes quant à la résilience économique de la région. Bien que les problèmes d’endettement de la France n’impliquent pas nécessairement un changement immédiat de la politique de la BCE, ils pourraient influencer les anticipations du marché quant aux prochaines décisions de la banque.
Les risques budgétaires pesant sur l’euro et la possibilité d’un nouveau resserrement monétaire de la Fed soutenant le dollar, la balance des risques reste défavorable à une reprise durable de l’EUR/USD.
L’EUR/USD rebondit, mais la tendance baissière générale reste intacte
D’un point de vue technique, l’EUR/USD tente de se stabiliser après avoir glissé vers 1,1160, son plus bas niveau depuis l’année dernière. Le retour au-dessus de 1,12 suggère que les acheteurs sur repli interviennent, mais ce rebond n’a pas encore confirmé un renversement de tendance durable.
Un retour vers 1,1160 remettrait les récents plus bas sous les feux de l’actualité et augmenterait le risque d’une correction plus profonde, en particulier si le dollar retrouve de l’élan. À la hausse, un maintien au-dessus de 1,12 et un franchissement de la résistance proche pourraient prolonger le rebond correctif. Un renversement de tendance haussier plus convaincant nécessiterait toutefois également le soutien du contexte fondamental.
Quelle est la prochaine étape pour l’EURUSD ?
Les prochaines séances devraient permettre de déterminer si l’euro peut consolider son redressement ou si le rebond offrira aux vendeurs une nouvelle occasion de revenir sur le marché. Du côté américain, les données sur l’inflation et leur impact sur les anticipations de taux de la Fed pour décembre seront déterminantes. En Europe, les investisseurs resteront attentifs aux perspectives budgétaires de la France, aux préparatifs du budget 2027 et à l’écart entre les rendements obligataires français et allemands.
À court terme, l’EURUSD pourrait prolonger son rebond si le dollar reste sur la défensive. À plus long terme, cependant, les risques budgétaires français et la possibilité d’un nouveau resserrement monétaire de la Fed devraient limiter le potentiel de hausse de la paire.
Points clés
- L’EURUSD est repassé au-dessus de 1,12, mais ce rebond n’a pas encore confirmé un renversement de tendance haussier durable.
- Les perspectives budgétaires de la France restent un frein pour l’euro, la hausse des coûts d’emprunt venant s’ajouter aux inquiétudes des investisseurs.
- Une hausse des taux de la Fed en décembre reste un scénario plausible, ce qui pourrait soutenir le dollar à l’approche de la réunion.
- Une inflation américaine tenace pourrait faire grimper les rendements des bons du Trésor, offrant ainsi un nouveau vent favorable au billet vert.
- La zone des 1,1160 reste un seuil clé à la baisse, tandis qu’un maintien au-dessus de 1,12 pourrait contribuer à prolonger le rebond correctif.
Pour l’instant, l’euro a besoin de plus qu’un simple affaiblissement du dollar pour soutenir sa reprise. Les risques budgétaires français restant au centre de l’attention et une hausse des taux de la Fed en décembre n’étant pas encore exclue, le dernier rebond de l’EURUSD pourrait s’avérer être un mouvement correctif plutôt que le début d’une tendance haussière durable.
Source: XTB Research

Le Nasdaq tente de rattraper ses pertes 📈 La panique autour du chiffre d'affaires d'OpenAI était-elle exagérée ?


Les achats d'or des ETF se heurtent aux anticipations de taux


Les attaques US en Iran suspendues 💥


Calendrier économique : le rapport sur l'emploi au Canada à l'honneur
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."