

- L'indice sud-coréen KOSPI a chuté de 7,4 % en raison d'une forte vague de ventes sur les titres des fabricants de mémoire Samsung Electronics et SK Hynix.
- ChangXin Memory Technologies a annoncé une avancée technologique dans l'architecture des puces DRAM et les échantillons de mémoire pour serveurs.
- Ses concurrents directs, Micron et SanDisk, ont réagi en baisse, tandis que les indices plus larges du Nasdaq ont connu une rotation sectorielle limitée.
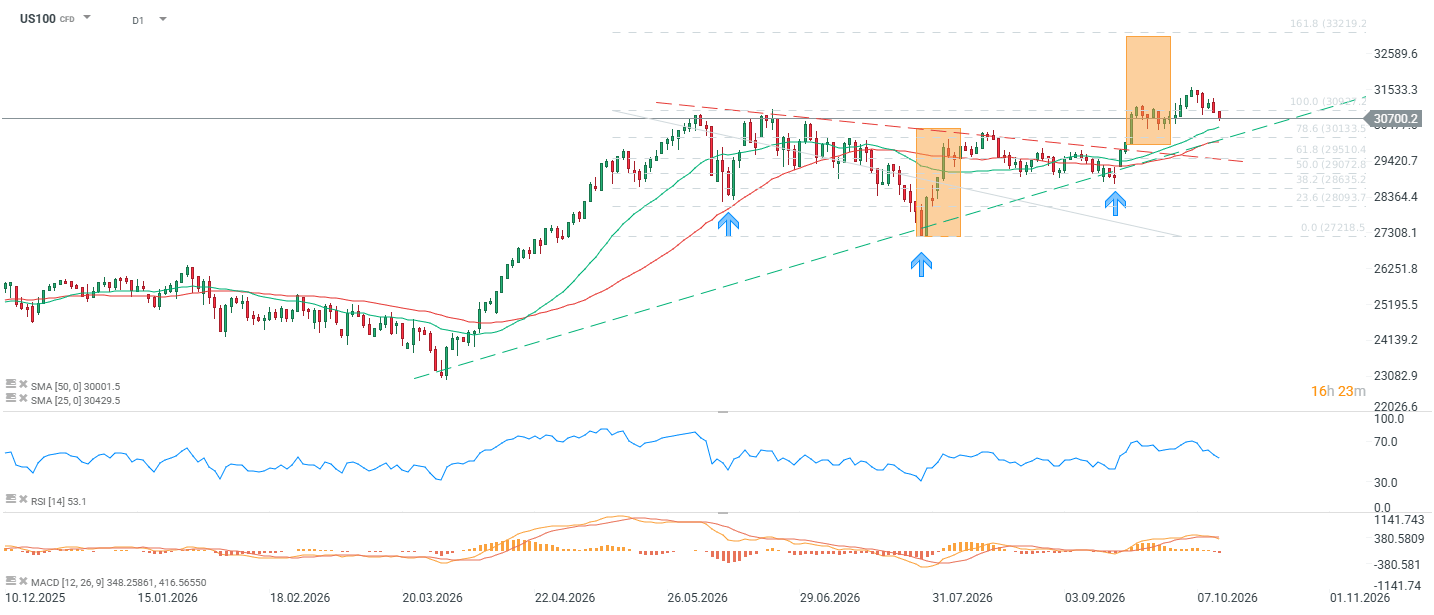
- Le contrat Nasdaq 100 reste dans une tendance haussière intacte tout en se consolidant au-dessus des moyennes mobiles clés, près des 30 700 points.
L'effondrement du KOSPI pourrait-il entraîner le Nasdaq dans son sillage ?
La séance de mardi à Séoul a été un véritable séisme : le KOSPI a chuté de 7,4 % pour atteindre 5 914 points. Les baisses ont été si brutales que le mécanisme de « sidecar » a été déclenché, destiné à atténuer les chutes les plus marquées après le franchissement d’un seuil de variation de 5 %. Le coupable est le secteur de la mémoire, qui représente une part considérable de l’indice dans son ensemble, à savoir Samsung Electronics (-7,7 %) et SK Hynix (-8,8 %). Étant donné que ces deux sociétés détiennent à elles deux plus de 50 % de l’indice, leur forte vague de ventes dicte entièrement le comportement de l’indice.
Qu’est-ce qui a réellement effrayé le marché ?
La société chinoise ChangXin Memory Technologies (CXMT) a annoncé une avancée majeure dans l’architecture des puces DRAM (conception 4F²), susceptible d’augmenter la densité de mémoire de 30 à 50 %. L’entreprise a annoncé la livraison d’échantillons de mémoire serveur HBM dans le courant de l’année, un segment haut de gamme où Samsung, SK Hynix et Micron se partageaient jusqu’alors un quasi-monopole.
Ce n’est pas la première fois qu’un tel épisode se produit. Une panique identique (une chute du KOSPI de plus de 8 %) s’était produite en juillet lors de l’entrée en bourse de CXMT à la Bourse de Shanghai. Le marché réagit donc davantage au récit de l’érosion du monopole qu’aux données concrètes : le Korea Times note que CXMT rencontre encore des difficultés pour stabiliser les rendements de la HBM, tandis que Samsung et SK Hynix testent déjà la nouvelle génération de HBM4E. Parts de marché de la DRAM (Counterpoint, 1er trimestre) : Samsung 38 %, SK Hynix 29 %, Micron 22 %, CXMT ~8 %. L’avantage technologique reste significatif.
Répercussions sur Wall Street. S’agit-il d’un risque systémique ?
Des signes de répercussions sont déjà visibles, mais ils sont sélectifs, et non systémiques :
- Micron (-3,9 % lundi) et SanDisk (-6 %) ont réagi directement. C’est naturel, car ce sont des concurrents directs de CXMT sur le même segment de mémoire.
- Nvidia (-1,3 %), AMD (-2,3 %) et Broadcom (-1,9 %) ont enregistré des baisses nettement moins importantes. Il s’agit là d’une distinction importante : Nvidia et AMD sont des concepteurs de circuits logiques et de GPU, et non des fabricants de mémoires DRAM ou NAND. CXMT n’est pas leur concurrent direct. Certes, ce sont des clients de Samsung, SK Hynix et Micron (la mémoire HBM est un composant clé des puces d’IA), de sorte qu’une mémoire moins chère et plus accessible provenant d’un fournisseur chinois pourrait en théorie même réduire les coûts de production des GPU à plus long terme, ce qui n’est pas nécessairement baissier pour Nvidia.
- Lundi, l’indice Nasdaq Composite a reculé de -0,4 %, le S&P 500 de -0,1 %, tandis que le Dow Jones a même progressé de +0,4 % — il ne s’agit certainement pas d’une vague de panique, mais plutôt d’une rotation sectorielle au détriment des fabricants de mémoires. Aujourd’hui, les contrats à terme continuent toutefois de s’échiner.
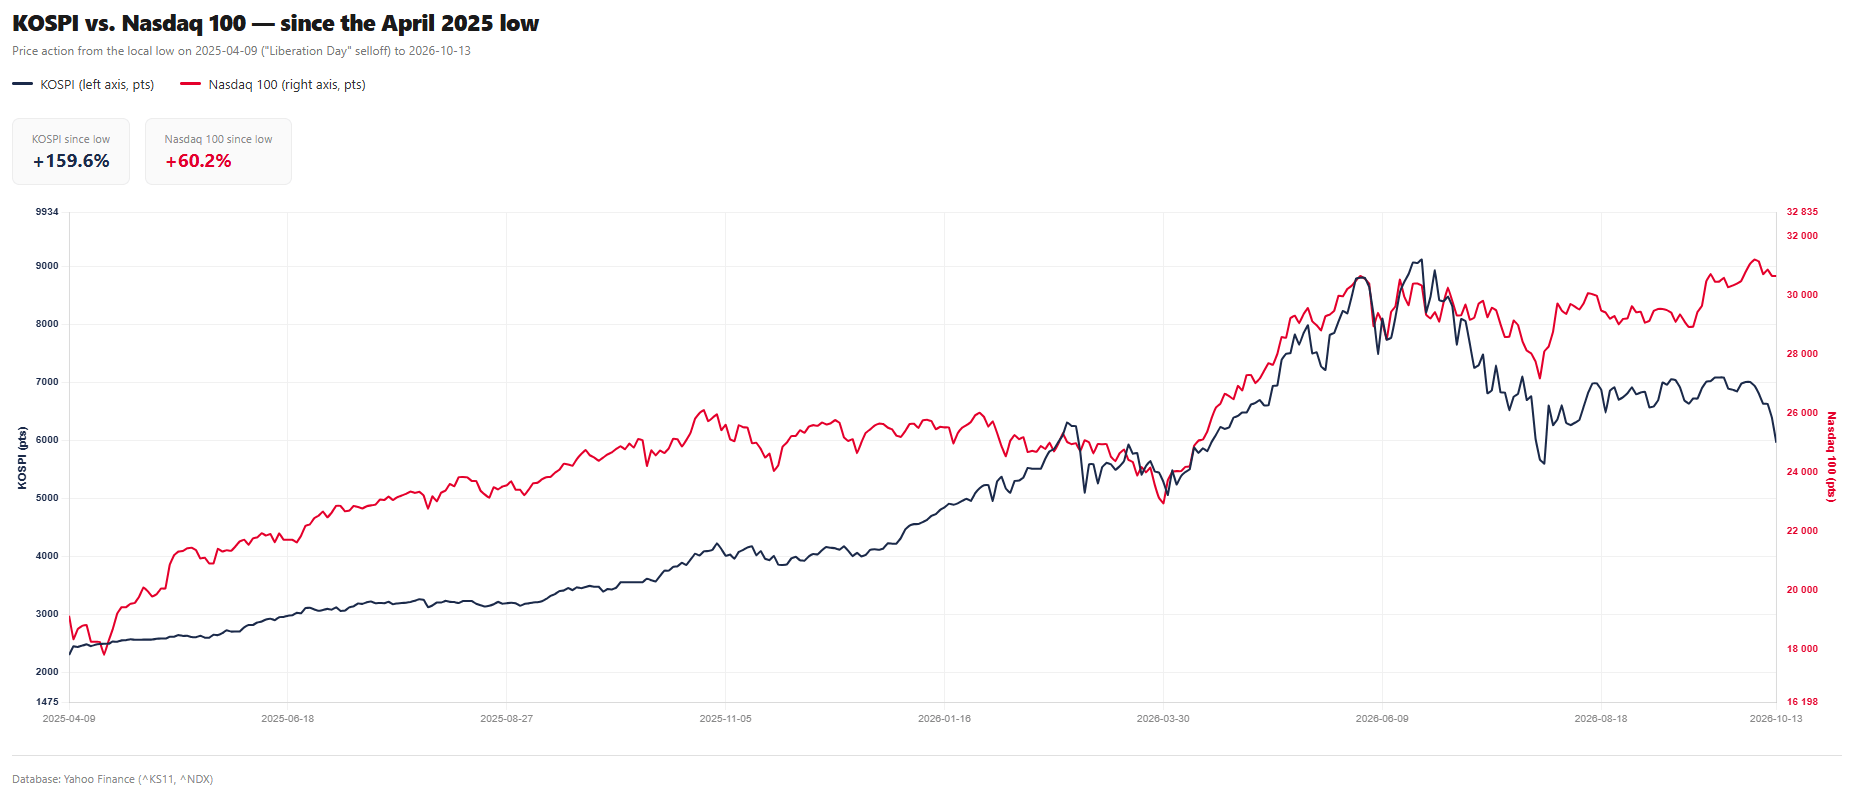
La corrélation est significative, mais on observe actuellement un découplage entre le Nasdaq et le KOSPI. Bien que le Nasdaq soit concentré, il existe tout de même une diversification entre différents types d’entreprises technologiques. Source : Yahoo Finance, XTB
Contexte plus large : il ne s’agit pas uniquement de CXMT
D’autres facteurs pèsent également sur le Nasdaq :
- la déception suscitée par le chiffre d’affaires d’OpenAI (qui a pesé sur Oracle, Nvidia et AMD la semaine dernière),
- la hausse des rendements obligataires (ceux des obligations à 10 et 30 ans ont atteint leur plus haut niveau depuis 24 ans),
- l’escalade géopolitique (au Moyen-Orient, le Brent avoisine les 105 USD/baril),
- des inquiétudes générales concernant une « bulle de l’IA », associées à une ampleur de marché extrêmement faible (corrélation implicite du NDX au 25e centile de la fourchette sur 3 ans, indiquant un rebond peu diversifié et susceptible de subir des revirements soudains à la moindre mauvaise nouvelle).
Conclusion
Le KOSPI est avant tout le reflet du risque de concentration sur deux titres du secteur de la mémoire, plutôt qu’un indicateur avancé universel pour l’ensemble du secteur technologique américain. Un risque réel de répercussions existe principalement pour Micron et SanDisk (concurrents directs dans les segments DRAM/NAND). Dans ce cas, la correction est fondamentalement justifiée et pourrait s’accentuer si CXMT confirmait des progrès dans le domaine de la HBM. Pour Nvidia, AMD et l’indice Nasdaq 100 dans son ensemble, le risque est indirect et atténué : tout impact potentiel sur les prix des composants de mémoire serait neutre à positif pour les marges des fabricants de GPU, plutôt que directement négatif.
Étant donné que l’US100 continue de maintenir des supports techniques clés (29 400–30 000) et reste dans une tendance haussière intacte, les récentes nouvelles en provenance de Corée s’apparentent davantage à un déclencheur de rotation sectorielle et de prise de bénéfices au sein d’un groupe restreint de valeurs du secteur de la mémoire, plutôt qu’à un signe avant-coureur d’une correction plus large de l’indice — à moins qu’elles ne coïncident avec un autre catalyseur macroéconomique négatif (résultats bancaires décevants, surprise inflationniste jeudi ou vendredi, ou escalade au Moyen-Orient).
Analyse technique de l’US100
Le contrat Nasdaq 100 (US100) s’échange actuellement autour de 30 700 pts, après avoir reculé ces derniers jours par rapport à ses plus hauts historiques établis juste au-dessus de 32 600 pts. La structure du graphique journalier montre une nette tendance haussière en cours depuis le plus bas d’avril (~22 400 points), guidée par deux lignes de support parallèles (pointillées en vert) et plafonnée par une ligne de résistance descendante (pointillée en rouge), que le cours a franchie en août.
La configuration d’août-septembre est cruciale : le marché a subi une correction vers la zone de retracement de Fibonacci 50,0–61,8 % (29 072–29 510 pts), où il a été défendu à deux reprises par les acheteurs (mis en évidence par les zones orange et les flèches d’accumulation bleues). Cela s’est traduit par un mouvement dynamique vers un nouveau plus haut historique (ATH) proche de l’extension de Fibonacci à 161,8 % (33 219 pts).
Le cours a reculé depuis son sommet et se consolide juste au-dessus de la moyenne mobile simple à 25 périodes (SMA25) (30 430) et de la moyenne mobile simple à 50 périodes (SMA50) (30 002) — ces deux moyennes mobiles sont toujours en hausse et soutiennent la structure haussière. Le RSI(14), à 53, est neutre, sans être en surachat, ce qui laisse une marge de manœuvre dans les deux sens. Le MACD affiche un histogramme en perte de vitesse mais toujours positif, signalant un affaiblissement de la dynamique plutôt qu’un renversement de tendance.
Tant que le cours se maintient au-dessus de 29 400–29 500, la tendance haussière reste intacte. Une cassure sous cette zone ouvrirait la voie à une correction plus profonde vers 28 000–28 400.



Avant l'ouverture : Effondrement du secteur technologique en Asie et politique monétaire restrictive des banques centrales dans le contexte d'un choc pétrolier (13.10.2026)


Avant l'ouverture : le prix du pétrole baisse malgré les attaques contre l'Arabie saoudite ; les marchés attendent l'IPC (12/10/2026)


Résumé quotidien : un rebond modéré à l'approche de la saison des résultats (09/10/2026)


Lumentum : la demande en infrastructures d'IA dépasse les capacités disponibles
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."