


Intel a publié des résultats qui ont largement dépassé les attentes de Wall Street. Le chiffre d’affaires a progressé de 21 % en glissement annuel pour atteindre 16,5 milliards de dollars, tandis que le bénéfice par action ajusté s’est établi à 0,52 dollar, contre des estimations consensuelles d’environ 0,40 dollar.
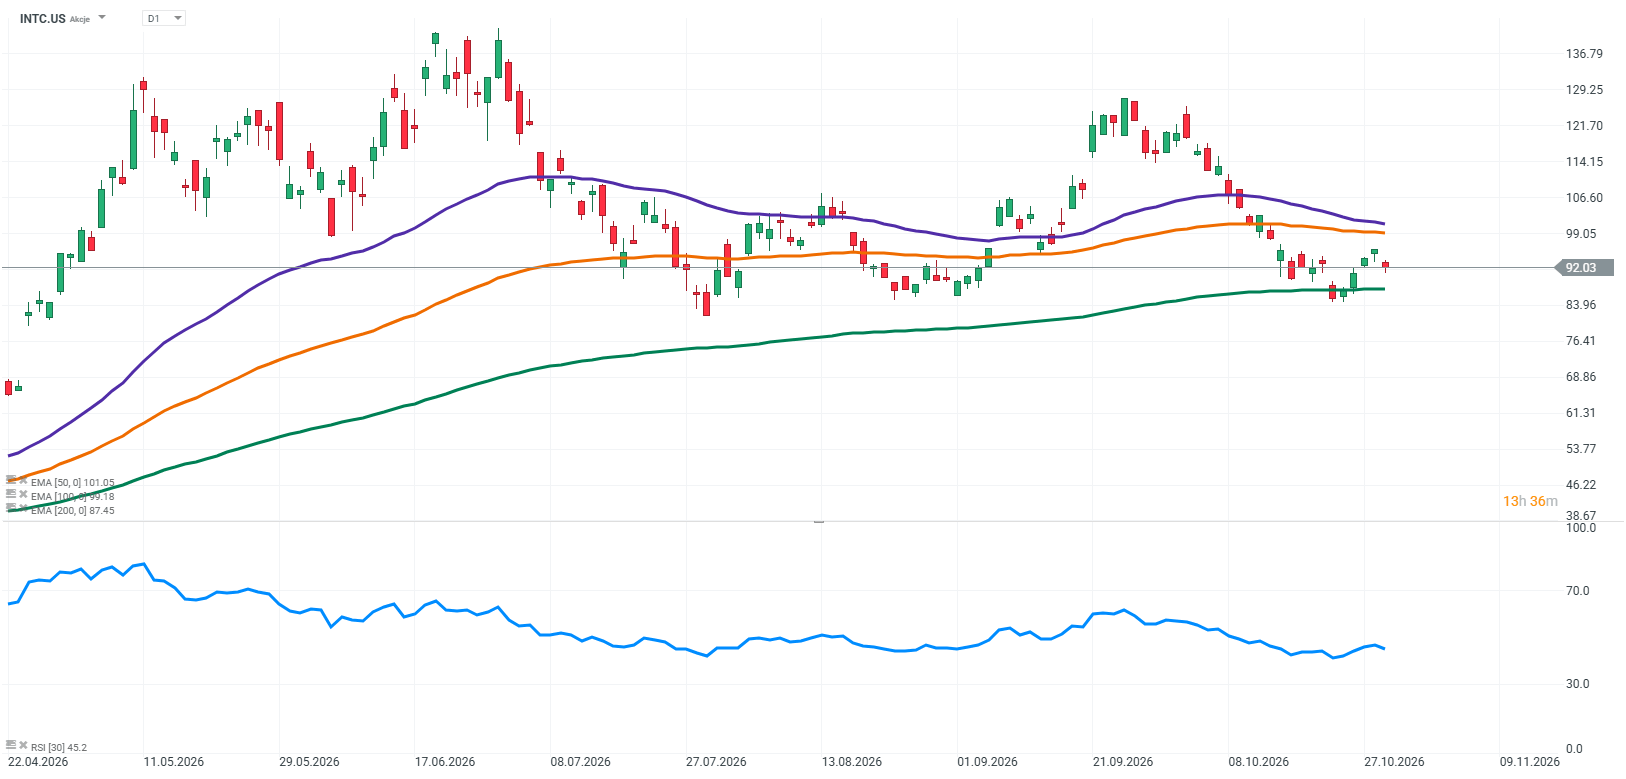
Malgré ces chiffres solides, la réaction du marché a été brutale. L’action Intel a chuté d’environ 20 % dans les échanges après clôture à la suite de cette publication. Les investisseurs ont clairement conclu qu’un seul trimestre solide ne suffisait pas à rétablir la confiance dans le redressement d’Intel, d’autant plus que les perspectives pour les mois à venir laissent fortement à désirer.
La plus grande déception est venue des prévisions de la société pour le quatrième trimestre. Intel table sur un chiffre d’affaires compris entre 15 et 16 milliards de dollars, alors que les analystes s’attendaient à environ 17 milliards de dollars. Les perspectives de bénéfices étaient encore plus sombres.
La société prévoit un bénéfice par action ajusté de 0,25 dollar, bien en deçà du consensus du marché qui s’établit autour de 0,43 dollar. De plus, la marge brute ajustée devrait reculer de 44,1 % à environ 38 %. Cela montre clairement que l’amélioration des résultats trimestriels ne signifie pas pour autant qu’Intel ait résolu ses problèmes opérationnels sous-jacents. La société continue de peiner à atteindre le niveau de rentabilité nécessaire pour rivaliser avec les principaux acteurs du secteur des semi-conducteurs.
Intel – Principaux résultats financiers du troisième trimestre 2026
- Chiffre d’affaires : 16,51 milliards de dollars, en hausse de 21 % en glissement annuel (contre 13,7 milliards de dollars un an plus tôt).
- Résultat net : 3,3 milliards de dollars, en baisse de 18 % en glissement annuel.
- Bénéfice par action ajusté (BPA non-GAAP) : 0,52 dollar, contre 0,23 dollar un an plus tôt. Le consensus s’établissait à environ 0,40 dollar.
- Marge brute GAAP : 43,0 %, contre 38,2 % un an plus tôt.
- Marge d’exploitation : 19,6 %, contre 11,2 % un an plus tôt.
- Flux de trésorerie d’exploitation : 5,1 milliards de dollars.
Performance par segment :
- Centres de données et IA : 7,3 milliards de dollars de chiffre d’affaires, en hausse de 78 % par rapport à l’année précédente.
- Client Computing Group (PC) : 8,1 milliards de dollars de chiffre d’affaires, en baisse de 5 % par rapport à l’année précédente.
- Intel Foundry : 6,7 milliards de dollars de chiffre d’affaires, en hausse de 58 % par rapport à l’année précédente.
La répartition du chiffre d’affaires est particulièrement révélatrice. Le segment Centres de données et IA a vu ses ventes progresser de 78 % d’une année sur l’autre, pour atteindre 7,3 milliards de dollars. Cela devrait constituer l’un des arguments les plus solides en faveur du redressement d’Intel. Pourtant, même dans ce domaine, il existe une limite importante. Malgré une forte demande, Intel n’est pas en mesure de fournir à ses clients suffisamment de processeurs de serveurs Xeon. L’entreprise dispose de commandes, de clients et d’un marché en pleine croissance, mais elle manque de capacité de production pour tirer pleinement parti de cette opportunité. Dans un secteur où la capacité à adapter rapidement l’offre constitue l’un des principaux avantages concurrentiels, cela reste une grave faiblesse.
Parallèlement, l’activité principale d’Intel, à savoir les processeurs pour ordinateurs personnels, continue de connaître des difficultés. Le chiffre d’affaires du Client Computing Group a reculé de 5 % pour s’établir à 8,1 milliards de dollars. La hausse des prix de la mémoire et la disponibilité limitée des composants aggravent la situation, tandis que la direction ne prévoit aucune amélioration significative avant le second semestre 2027. Cela signifie qu’Intel ne peut pas compter sur une reprise rapide de son segment le plus important pour stabiliser ses résultats alors qu’elle entreprend une transformation coûteuse du reste de ses activités.
La production est un autre sujet de préoccupation. Les perturbations survenues sur le site d’Intel à Kiryat Gat, en Israël, devraient entraîner une baisse du chiffre d’affaires d’environ 600 millions de dollars au cours des deux prochains trimestres. Ce problème ne détermine pas à lui seul l’avenir de l’entreprise, mais il s’inscrit dans un contexte beaucoup plus large. Intel s’efforce depuis des années de reconstruire ses capacités de fabrication, mais elle continue de se heurter à des contraintes qui l’empêchent d’honorer ses commandes et d’augmenter ses ventes. Cela revêt une importance particulière compte tenu de ses ambitions dans le secteur de la fonderie. Disposer d’une technologie de fabrication de pointe ne suffit pas si l’entreprise n’est pas en mesure de produire à grande échelle, dans les délais et à des coûts compétitifs.
Il est également important de distinguer la croissance du chiffre d’affaires d’Intel Foundry du succès réel de sa stratégie de fabrication. Ce segment a vu son chiffre d’affaires progresser de 58 % en glissement annuel pour atteindre 6,7 milliards de dollars, mais une hausse du chiffre d’affaires ne signifie pas nécessairement qu’Intel ait mis en place une activité de fonderie compétitive. La rentabilité, l’utilisation des capacités, la capacité à attirer des clients externes et la compétitivité technologique face à TSMC restent les principaux défis. Tant qu’Intel n’aura pas démontré de progrès tangibles dans ces domaines, les annonces supplémentaires concernant l’expansion d’Intel Foundry n’auront qu’une valeur limitée pour les investisseurs. Le marché a besoin de preuves que cette activité pourra à terme générer des bénéfices plutôt que de se contenter d’engloutir des milliards de dollars de capitaux.
Le financement de l’ensemble de cette transformation constitue une autre préoccupation majeure. Intel a levé 23 milliards de dollars grâce à une émission d’actions cette année, tandis que les dépenses d’investissement devraient à nouveau augmenter de manière significative en 2027. La reconstruction de sa position technologique et industrielle nécessite d’énormes capitaux, et les résultats obtenus jusqu’à présent n’offrent guère de certitude quant à la capacité de ces investissements à générer un rendement adéquat. Pour les actionnaires, cela signifie non seulement une pression continue sur la trésorerie, mais aussi le risque d’une dilution supplémentaire. Les investisseurs ont peut-être raison quant au potentiel à long terme d’Intel, mais ils n’ont toujours aucune garantie que les actionnaires existants en bénéficieront proportionnellement.
L’ensemble du récit du redressement d’Intel commence à paraître bien moins convaincant que ne le laisserait supposer la seule croissance du chiffre d’affaires du troisième trimestre. L’entreprise profite de l’essor des infrastructures d’IA, mais ne parvient pas à satisfaire pleinement la demande. Elle développe son activité de fonderie, mais doit encore prouver qu’elle peut devenir compétitive et rentable. Ses résultats financiers s’améliorent, mais le prochain trimestre devrait être marqué par une détérioration significative des marges et des bénéfices. Si l’on ajoute à cela un marché des PC en perte de vitesse et la nécessité de continuer à financer une transformation extrêmement coûteuse, le tableau devient nettement moins attrayant.
À mon sens, c’est précisément pour cette raison que la vague de ventes qui a suivi la publication des résultats revêt une telle importance. Les investisseurs n’évaluent plus Intel uniquement sur la base de la promesse d’un retour à sa position d’antan. Ils exigent de plus en plus la preuve qu’un tel scénario est réaliste en premier lieu. Le simple fait de participer à l’essor de l’IA ne fait pas automatiquement d’Intel un bénéficiaire de celui-ci, tout comme une hausse du chiffre d’affaires de la fonderie ne signifie pas automatiquement que son leadership technologique est en train d’être rétabli. L’entreprise a encore un travail colossal devant elle, et ses concurrents ne vont certainement pas attendre qu’Intel achève sa transformation.
Intel a démontré qu’elle était capable de réaliser un trimestre solide. Ce qu’elle n’a pas démontré, c’est qu’elle pouvait pérenniser cette amélioration, rétablir ses marges et retrouver sa compétitivité dans la fabrication de semi-conducteurs. C’est là la distinction fondamentale. À ce stade, le redressement d’Intel reste une entreprise coûteuse dont le succès n’a pas encore été validé par les résultats financiers. Et après la publication du dernier rapport sur les résultats, il est difficile d’affirmer que l’entreprise soit plus proche de résoudre ses problèmes que ne l’espéraient les investisseurs il y a seulement quelques mois.
Source: XTB Reserach


Amazon : une marge d'exploitation record éclipsée par la hausse des dépenses d'investissement


Résumé quotidien : Jeudi sanglant à Wall Street : le Nasdaq en tête de la vague de ventes
Aperçu d'Amazon : après Microsoft et Alphabet, le marché ne pardonnera pas une déception

Aperçu d'Intel : l'essor des processeurs pour serveurs offre des perspectives d'amélioration des résultats
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."