


Micron Technology, l’un des principaux fabricants de puces mémoire, publiera aujourd’hui ses résultats du quatrième trimestre fiscal après la clôture du marché américain. Ce rapport pourrait s’avérer être l’un des tests les plus importants à ce jour pour la reprise actuelle des valeurs liées à l’IA. Ces résultats permettront de mieux cerner non seulement la demande en mémoire HBM utilisée dans les centres de données, mais aussi l’évolution des prix des DRAM et des NAND, les tendances en matière de marges ainsi que les perspectives d’investissement dans la prochaine génération d’infrastructures d’IA. L’importance du rapport de Micron dépasse donc largement le cadre de l’entreprise elle-même. Les investisseurs chercheront à répondre à une question plus large : le boom des investissements dans l’IA se traduit-il toujours par une croissance tangible du chiffre d’affaires, des flux de trésorerie et de la rentabilité tout au long de la chaîne d’approvisionnement des semi-conducteurs, ou les valorisations ont-elles déjà commencé à devancer les fondamentaux ?
Micron est devenu l’un des principaux bénéficiaires du boom de l’IA
Micron était autrefois considéré principalement comme un fabricant traditionnel de mémoire dont les résultats dépendaient fortement des cycles d’offre et de demande sur les marchés de la DRAM et de la NAND. Le développement de l’intelligence artificielle générative pourrait changer fondamentalement ce modèle. Pourquoi ? Les accélérateurs d’IA modernes nécessitent d’énormes quantités de mémoire extrêmement rapide, et la mémoire HBM est devenue l’un des composants les plus importants de l’infrastructure des centres de données. Cela signifie que l’augmentation des dépenses des hyperscalers en serveurs d’IA se traduit directement par une demande pour les produits de Micron.
L’ampleur de cette transformation se reflète dans les résultats de l’entreprise. Au cours du dernier trimestre, le chiffre d’affaires a atteint 41,46 milliards de dollars, contre 23,86 milliards au trimestre précédent et 9,30 milliards un an plus tôt. La marge brute s’est établie à 84,6 %, contre 74,4 % au trimestre précédent et 37,7 % un an plus tôt. Une amélioration aussi spectaculaire montre que Micron bénéficie actuellement de plusieurs facteurs à la fois : des volumes plus élevés, des prix de la mémoire élevés, un mix-produits plus favorable et une offre limitée des composants les plus avancés.
Le marché s’attend à un nouveau trimestre très solide
Pour le quatrième trimestre fiscal, Micron table sur un chiffre d’affaires d’environ 50 milliards de dollars, à ± 1 milliard de dollars près. L’entreprise prévoit également une marge brute ajustée d’environ 86 % et un bénéfice par action d’environ 31 dollars.
Les attentes du marché sont même supérieures aux prévisions de Micron. Le consensus des analystes table sur un chiffre d’affaires supérieur à 51 milliards de dollars et un bénéfice par action d’environ 31,6 dollars.
Si ces estimations se confirment, la croissance en glissement annuel restera exceptionnellement forte. Cela renforcerait l’idée selon laquelle la demande des centres de données reste suffisamment forte non seulement pour stimuler les ventes de Micron, mais aussi pour maintenir une rentabilité à des niveaux historiquement élevés.
Le défi réside toutefois dans le fait que le marché s'attend déjà à des résultats très solides. Suite à la forte hausse de l'action Micron en 2026, le simple fait de dépasser les estimations trimestrielles pourrait ne plus suffire si la direction adopte un ton plus prudent concernant les trimestres à venir. Pour les investisseurs, l'élément le plus important du rapport pourrait donc ne pas être le chiffre d'affaires ou le BPA en soi, mais plutôt les commentaires de la direction sur la demande future de HBM.
Micron a déjà commencé à livrer de grandes quantités de HBM4 à ses principaux clients et se prépare à lancer la HBM4E en 2027. Les prochaines générations de HBM sont devenues l’un des principaux terrains d’affrontement dans la course technologique entre les fabricants de semi-conducteurs.
Au cours du trimestre précédent, le segment Cloud Memory a généré un chiffre d’affaires de 13,77 milliards de dollars, contre 7,75 milliards au deuxième trimestre. Les ventes liées aux centres de données ont également plus que doublé d’un trimestre à l’autre. Si Micron confirme que la croissance des commandes reste forte et que les contrats pluriannuels continuent de se multiplier, les investisseurs pourraient y voir une preuve supplémentaire que les dépenses en IA deviennent une source de demande structurelle plutôt que simplement cyclique.
Les marges de Micron sont un baromètre de la solidité de l’ensemble du cycle de la mémoire
Les résultats de Micron revêtent une importance particulière, car le secteur de la mémoire a toujours été caractérisé par de violentes fluctuations du cycle économique. En période de surproduction, les prix des DRAM et des NAND peuvent chuter rapidement, entraînant un effondrement des marges, même pour les plus grands fabricants.
Le cycle actuel semble différent, car une part significative des nouvelles capacités de production est orientée vers la mémoire HBM, plus avancée. Cela limite la disponibilité des produits DRAM conventionnels et pourrait également soutenir indirectement les prix en dehors du segment de l’IA.
Les prévisions de Micron, qui tablent sur une marge brute ajustée d’environ 86 %, suggèrent que les conditions de marché restent exceptionnellement favorables. Les investisseurs scruteront donc attentivement les commentaires de la direction concernant les prix de vente moyens des DRAM et des NAND. Les premiers signes d’un affaiblissement des prix pourraient être interprétés comme indiquant que la phase la plus rentable du cycle commence à approcher son apogée.
Le marché de l’IA repose aujourd’hui sur des dépenses d’investissement colossales. Les plus grandes entreprises technologiques mondiales dépensent des dizaines de milliards de dollars dans les centres de données, les processeurs, la mémoire et les infrastructures réseau. Micron occupe une position clé au sein de l’ensemble de cette chaîne d’approvisionnement.
Si la demande en HBM continue de croître plus rapidement que l’offre, cela pourrait indiquer que les investissements des hyperscalers restent très soutenus. Un tel scénario profiterait non seulement aux fabricants de mémoire, mais aussi aux fournisseurs de GPU, d’infrastructures de serveurs, d’équipements réseau et de technologies de refroidissement pour centres de données.
Si, toutefois, Micron commence à signaler un ralentissement de la croissance des commandes ou une plus grande prudence de la part des clients, les investisseurs pourraient commencer à s’interroger sur le rythme de retour sur investissement des investissements de plusieurs milliards de dollars réalisés dans l’IA. En ce sens, Micron est devenu l’un des baromètres clés de l’ensemble du cycle d’investissement dans l’intelligence artificielle.
Les dépenses d’investissement pourraient révéler si les producteurs croient en un supercycle pluriannuel
Les dépenses d’investissement constitueront un autre élément clé du rapport.
Micron a consacré 7,1 milliards de dollars à ses dépenses d’investissement au cours du trimestre précédent, tandis que celles de l’exercice fiscal 2026 devraient atteindre environ 27 milliards de dollars. La société a également indiqué que ces dépenses pourraient être encore plus élevées en 2027.
Des investissements d’une telle ampleur sont nécessaires pour accroître la production de produits de mémoire de pointe et répondre à la demande croissante des centres de données. Dans le même temps, cela reste l’un des plus grands risques à long terme.
L’histoire du secteur de la mémoire montre que les périodes de très forte rentabilité conduisent souvent à des investissements excessifs. Si plusieurs grands fabricants augmentent leurs capacités plus rapidement que la demande ne croît, la pénurie actuelle de mémoire pourrait finir par se transformer en surproduction.
Les accords pluriannuels pourraient modifier la nature du secteur des mémoires
L’une des caractéristiques les plus intéressantes du cycle actuel réside dans le rôle croissant des accords stratégiques pluriannuels conclus avec les clients.
Pour Micron, ces contrats revêtent une importance particulière, car ils pourraient réduire la volatilité traditionnelle du secteur des mémoires. Si une part significative de la future production de HBM est garantie par des accords avec les plus grands opérateurs de centres de données, la visibilité sur les revenus et les flux de trésorerie futurs pourrait devenir bien plus forte que lors des cycles précédents.
C’est également l’un des arguments qui sous-tendent l’idée selon laquelle l’IA pourrait changer la manière dont les investisseurs évaluent les fabricants de mémoires. Plutôt que de les considérer uniquement comme des entreprises profondément cycliques, les investisseurs pourraient progressivement leur attribuer des multiples de valorisation plus élevés si une part croissante de leur activité repose sur des contrats à long terme et des produits d’importance stratégique.
Les perspectives pour 2027 pourraient avoir plus d’importance que les résultats trimestriels
Le rapport publié aujourd’hui revêtira une importance particulière, car les attentes pour le prochain exercice sont déjà très élevées.
Les investisseurs chercheront des réponses à plusieurs questions clés : la demande en HBM continue-t-elle de croître plus vite que l’offre ? Les prix de la DRAM et de la NAND resteront-ils élevés ? À quel rythme la production de HBM4 et HBM4E va-t-elle s’accélérer ? Et les marges peuvent-elles se maintenir à des niveaux proches de ceux actuels ?
Les perspectives pour l’exercice 2027 pourraient en fin de compte déterminer la réaction du marché. Un rapport très solide pour le quatrième trimestre, associé à des prévisions plus prudentes, pourrait être interprété comme un signe que le marché de la mémoire approche d’un pic local. À l’inverse, une croissance toujours forte des commandes et des marges élevées et durables pourraient renforcer l’hypothèse d’un cycle de l’IA plus long et d’origine structurelle.
La forte amélioration de la rentabilité de Micron se traduit également par des flux de trésorerie. Au cours du trimestre précédent, la société a généré environ 25,4 milliards de dollars de flux de trésorerie d’exploitation et plus de 17 milliards de dollars de flux de trésorerie disponible. À la fin du trimestre, elle détenait plus de 30 milliards de dollars en liquidités, placements négociables et liquidités soumises à des restrictions.
Cela signifie que la manière dont Micron déploie son excédent financier croissant revêt une importance croissante. La société dispose encore d’une marge de manœuvre inutilisée dans le cadre de son programme de rachat d’actions existant, bien que sa capacité à procéder à des rachats ait été limitée par les conditions liées au financement au titre de la loi américaine CHIPS Act. Ces restrictions devraient expirer en décembre 2026.
Si Micron annonce un retour sur capital accru pour les actionnaires une fois ces restrictions levées, cela pourrait constituer un catalyseur supplémentaire pour le titre.
Micron face à un test majeur de la reprise actuelle liée à l’IA
Le rapport publié aujourd’hui par Micron constituera l’un des tests les plus probants permettant de déterminer dans quelle mesure l’essor de l’IA se traduit par de véritables fondamentaux dans le secteur des semi-conducteurs.
La très forte demande en HBM, la hausse des prix de la mémoire, les marges record et la solide génération de trésorerie montrent que la vague actuelle d’investissements dans l’intelligence artificielle ne repose pas uniquement sur des attentes. Jusqu’à présent, elle génère également un chiffre d’affaires et des bénéfices très concrets.
Dans le même temps, l’ampleur de la hausse des valorisations signifie que la barre a été placée exceptionnellement haut. Les investisseurs devraient donc se concentrer moins sur la simple question de savoir si Micron dépasse les prévisions consensuelles trimestrielles et davantage sur ce que la direction dit concernant la demande, les prix, les nouvelles capacités de production et les marges en 2027.
Si l’entreprise confirme que les pénuries de mémoires de pointe pourraient persister pendant plusieurs trimestres encore, ces résultats pourraient constituer un argument supplémentaire en faveur de la poursuite de la hausse liée à l’IA. Si, en revanche, les premiers signes d’un ralentissement des commandes ou d’une normalisation des prix commencent à apparaître, les investisseurs pourraient adopter une vision beaucoup plus critique des valorisations dans l’ensemble du secteur technologique.
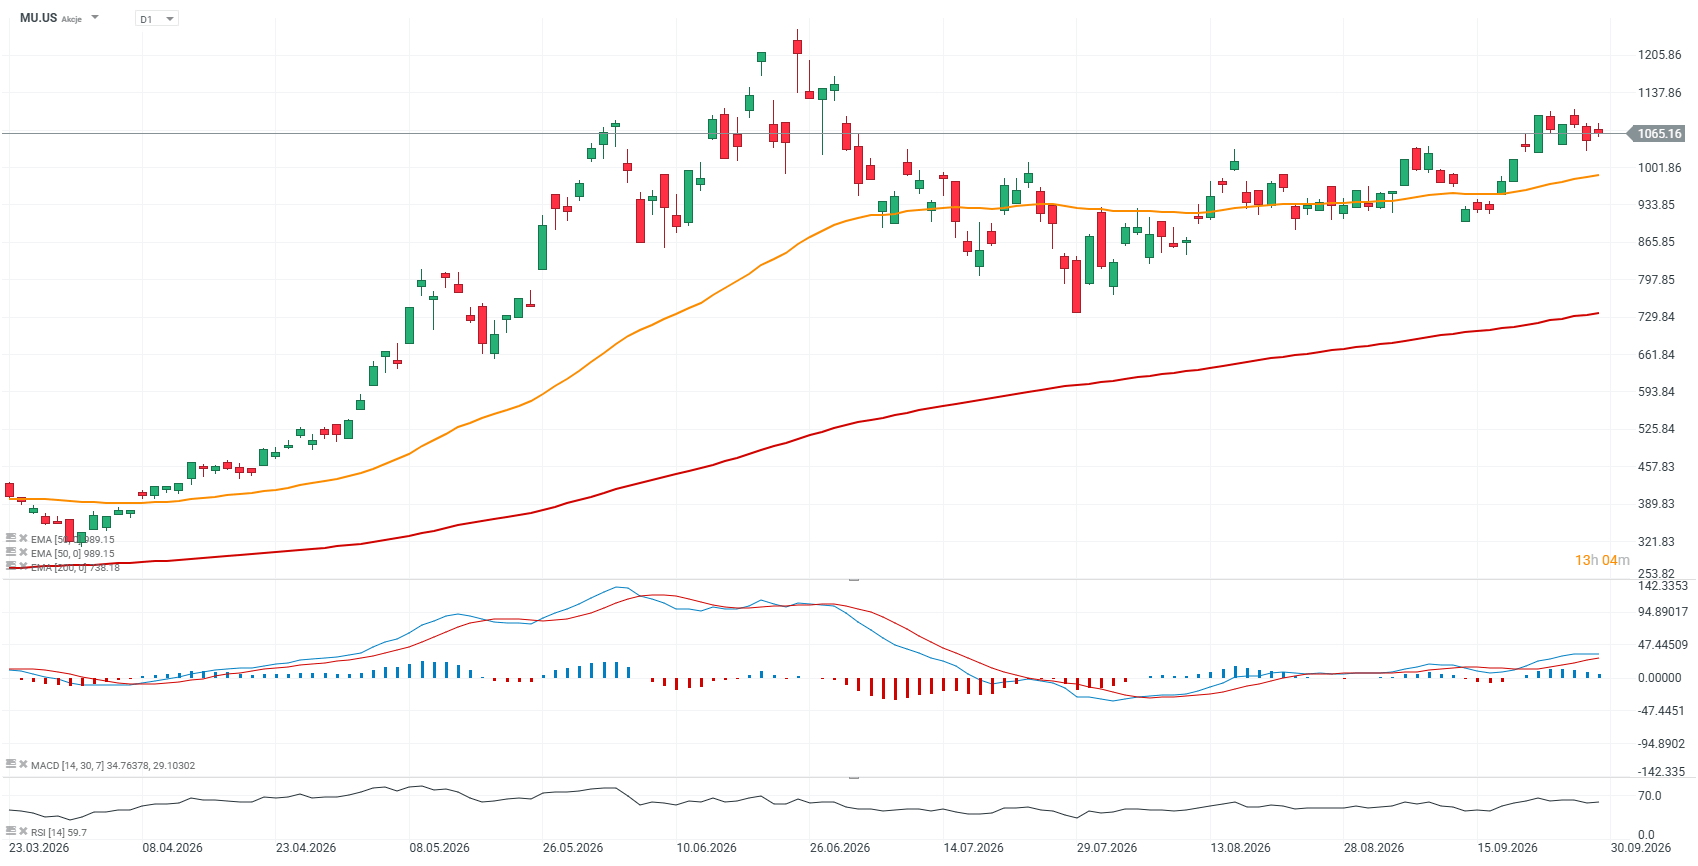
Graphique Micron (D1)
L’action Micron s’échange actuellement à environ 10 % en dessous de son plus haut historique atteint en juin de cette année. Un rapport sur les résultats et des perspectives solides pourraient, en théorie, déclencher une forte volatilité et pousser le titre vers la zone des 1 200 dollars. En revanche, toute faiblesse manifeste dans le rapport pourrait faire retomber l’action sous la barre des 1 000 dollars, avec un test potentiellement important près des 900 dollars.
Source: xStation5


Micron Preview : un trimestre record ne suffit plus



Avant l'ouverture des marchés : l'IA stimule la hausse du Nikkei 225, les cours du pétrole reculent (30.09.26)

Commentaire boursier : Trump laisse entrevoir une forte baisse des cours du pétrole. Les actions américaines vont-elles s'envoler ?



OUVERTURE US : Le Nasdaq tente de rattraper ses pertes 🗽 Les actions de Fair Isaac en chute libre
"Ce contenu est une communication marketing au sens de l'art. 24, paragraphe 3, de la directive 2014/65 /UE du Parlement européen et du Conseil du 15 mai 2014 concernant les marchés d'instruments financiers et modifiant la directive 2002/92 /CE et la directive 2011/61 /UE (MiFID II). La communication marketing n'est pas une recommandation d'investissement ou une information recommandant ou suggérant une stratégie d'investissement au sens du règlement (UE) n°596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché (règlement sur les abus de marché) et abrogeant la directive 2003/6 / CE du Parlement européen et du Conseil et directives 2003/124 / CE, 2003/125 / CE et 2004/72 / CE de la Commission et règlement délégué (UE) 2016/958 de la Commission du 9 mars 2016 complétant le règlement (UE) n°596/2014 du Parlement européen et du Conseil en ce qui concerne les normes techniques de réglementation relatives aux modalités techniques de présentation objective de recommandations d'investissement ou d'autres informations recommandant ou suggérant une stratégie d'investissement et pour la divulgation d'intérêts particuliers ou d'indications de conflits d'intérêt ou tout autre conseil, y compris dans le domaine du conseil en investissement, au sens de l'article L321-1 du Code monétaire et financier. L’ensemble des informations, analyses et formations dispensées sont fournies à titre indicatif et ne doivent pas être interprétées comme un conseil, une recommandation, une sollicitation d’investissement ou incitation à acheter ou vendre des produits financiers. XTB ne peut être tenu responsable de l’utilisation qui en est faite et des conséquences qui en résultent, l’investisseur final restant le seul décisionnaire quant à la prise de position sur son compte de trading XTB. Toute utilisation des informations évoquées, et à cet égard toute décision prise relativement à une éventuelle opération d’achat ou de vente de CFD, est sous la responsabilité exclusive de l’investisseur final. Il est strictement interdit de reproduire ou de distribuer tout ou partie de ces informations à des fins commerciales ou privées. Les performances passées ne sont pas nécessairement indicatives des résultats futurs, et toute personne agissant sur la base de ces informations le fait entièrement à ses risques et périls. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l'effet de levier. 77% de comptes d'investisseurs de détail perdent de l'argent lors de la négociation de CFD avec ce fournisseur. Vous devez vous assurer que vous comprenez comment les CFD fonctionnent et que vous pouvez vous permettre de prendre le risque probable de perdre votre argent. Avec le Compte Risque Limité, le risque de pertes est limité au capital investi."