


Arista Networks (ANET.US), salah satu penyedia infrastruktur jaringan terkemuka untuk data center dan kecerdasan buatan (AI), melaporkan hasil keuangan kuartal ketiga 2026 yang jauh melampaui ekspektasi Wall Street. Pendapatan melonjak 58,5% secara tahunan (year-over-year/YoY) menjadi US$3,66 miliar, menandai tingkat pertumbuhan yang sangat kuat bagi perusahaan sejak penawaran saham perdana (IPO) pada 2014. Laba per saham yang disesuaikan (adjusted EPS) mencapai US$1,20, dibandingkan ekspektasi sekitar US$1,10, mengonfirmasi kuatnya permintaan solusi jaringan yang digunakan oleh operator cloud terbesar dunia. Yang terpenting, Arista berhasil mempertahankan profitabilitas yang sangat tinggi meskipun kontribusi pelanggan infrastruktur berskala besar terhadap pendapatannya terus meningkat. Prospek kuartal keempat terlihat semakin menjanjikan, menunjukkan bahwa ekspansi pesat infrastruktur AI terus menghasilkan pesanan dalam jumlah besar dan kinerja keuangan yang kuat.
Arista Networks Q3 2026: Hasil Keuangan Utama
-
Pendapatan: US$3,66 miliar, dibandingkan ekspektasi US$3,33 miliar, tumbuh 58,5% YoY dan hampir 10% di atas konsensus.
-
Laba per saham yang disesuaikan (non-GAAP EPS): US$1,20, dibandingkan ekspektasi US$1,08, melampaui estimasi lebih dari 11%.
-
Laba operasional yang disesuaikan: US$1,80 miliar, melampaui ekspektasi US$1,62 miliar.
-
Margin laba kotor non-GAAP: 64%, di atas konsensus 62,9%, meskipun turun 1,2 poin persentase YoY.
-
Margin operasional non-GAAP: 49,1%, meningkat 0,5 poin persentase YoY dan menunjukkan efisiensi biaya perusahaan yang kuat.
Guidance Arista Networks Q4 2026
-
Pendapatan diperkirakan mencapai US$3,9–4,0 miliar, jauh di atas estimasi konsensus analis sebesar US$3,6 miliar.
-
Adjusted EPS diproyeksikan berada di kisaran US$1,26–1,30, dibandingkan ekspektasi pasar sekitar US$1,15.
-
Margin operasional non-GAAP diperkirakan tetap berada di kisaran 48–49%, menunjukkan kemampuan perusahaan mempertahankan profitabilitas yang sangat tinggi meskipun ekspansi terus berlangsung.
-
Titik tengah guidance pendapatan sebesar US$3,95 miliar mengindikasikan potensi pertumbuhan penjualan sekitar 7,9% secara kuartalan (QoQ) dan hampir 59% YoY.
Hampir satu-satunya titik lemah dalam laporan tersebut adalah total pendapatan ditangguhkan (deferred revenue) turun US$26 juta secara kuartalan menjadi US$6,84 miliar. Deferred revenue merupakan pembayaran yang telah diterima atau menjadi hak perusahaan atas produk dan layanan yang belum diakui sebagai pendapatan. Penurunan ini merupakan yang pertama sejak Juni 2023, setelah 12 kuartal berturut-turut mencatat kenaikan. Meski demikian, penurunan deferred revenue tidak selalu menandakan melemahnya penjualan di masa depan. Hal tersebut antara lain dapat mencerminkan kecepatan pelaksanaan kontrak dan pengakuan pendapatan yang sebelumnya ditangguhkan.
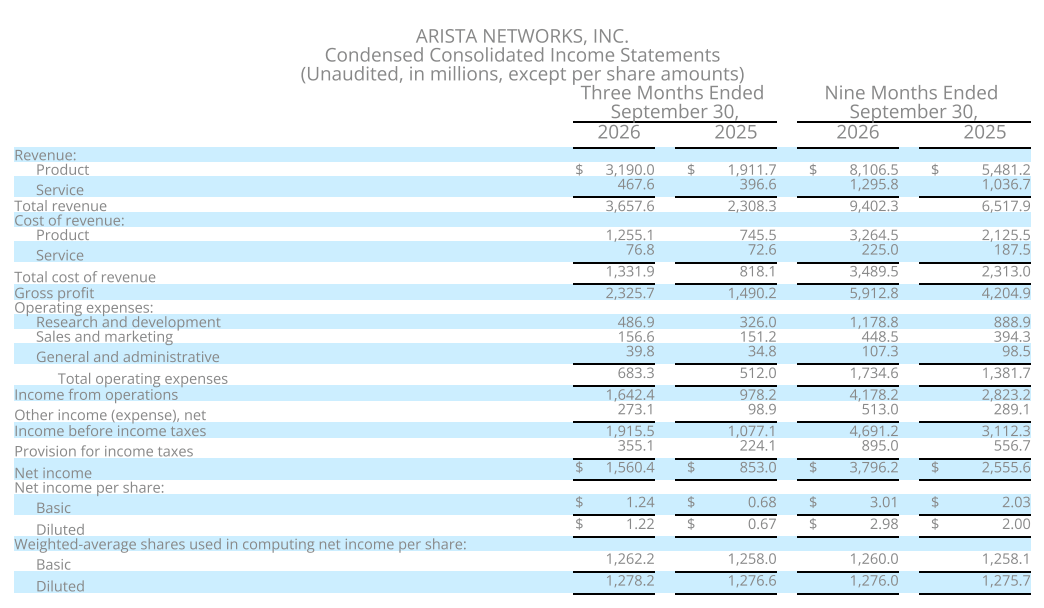
Sumber: Laporan Laba Rugi Arista Networks (Arista Networks Income Statement)
Arista Networks Diuntungkan Ledakan AI, tetapi Keunggulannya Bukan Hanya Hardware
Arista Networks merupakan salah satu penerima manfaat utama dari meningkatnya investasi dalam infrastruktur komputasi kecerdasan buatan. Namun, berbeda dengan Nvidia atau AMD, bisnis Arista tidak berfokus pada produksi akselerator AI. Sebaliknya, perusahaan menyediakan network switch canggih, perangkat lunak, dan teknologi jaringan yang memungkinkan transmisi data berkecepatan tinggi antara server dan ribuan GPU yang digunakan untuk melatih serta menjalankan model AI. Seiring membesarnya klaster komputasi, bandwidth jaringan, latensi, dan keandalan menjadi semakin penting. Oleh karena itu, ekspansi kecerdasan buatan tidak hanya meningkatkan permintaan daya komputasi, tetapi juga produk-produk Arista.
Komponen penting dari keunggulan kompetitif perusahaan adalah Extensible Operating System (EOS), yang memungkinkan pelanggan mengelola lingkungan jaringan kompleks melalui arsitektur perangkat lunak terpadu. Bagi operator data center terbesar, kemampuan ini memiliki nilai ekonomi yang signifikan karena otomatisasi, stabilitas jaringan, dan pengurangan waktu henti (downtime) secara langsung memengaruhi biaya operasional infrastruktur komputasi. Dengan demikian, Arista bukan sekadar pemasok perangkat keras jaringan, tetapi juga menyediakan teknologi yang dapat meningkatkan efisiensi investasi modal operator cloud. Dalam jangka panjang, kombinasi perangkat keras dan perangkat lunak ini dapat menjadi sumber diferensiasi kompetitif yang signifikan ketika bersaing memperebutkan kontrak infrastruktur AI berskala besar.
Arsitektur Ethernet Baru Bisa Perluas Pangsa Arista di Data Center AI
Salah satu prioritas strategis terpenting Arista adalah memperluas penggunaan teknologi Ethernet dalam sistem kecerdasan buatan yang memiliki kebutuhan komputasi paling tinggi. Pada Oktober, perusahaan memperkenalkan arsitektur Etherlink SU-144, yang memungkinkan hingga 144 akselerator terhubung dalam satu domain komunikasi dan dapat diperluas hingga 1.024 unit XPU melalui koneksi antarrak. Solusi ini dikembangkan untuk lingkungan scale-up, ketika komunikasi berkecepatan sangat tinggi antarprosesor menjadi kebutuhan utama untuk menjalankan beban kerja AI secara efisien. Arista mengembangkan teknologi tersebut bersama sejumlah mitra teknologi besar, termasuk AMD, Arm, Broadcom, Meta, Microsoft, dan Qualcomm.
Signifikansi strategis inisiatif ini terletak pada perluasan pasar potensial Arista, dari jaringan tradisional antars erver menuju konektivitas dalam kelompok akselerator berskala besar. Open Ethernet dapat menjadi alternatif terhadap arsitektur jaringan yang lebih tertutup atau eksklusif, sehingga memberikan fleksibilitas lebih besar kepada pelanggan dalam memilih prosesor, switch, dan perangkat lunak. Dalam praktiknya, hal ini meningkatkan potensi peran Arista dalam pengembangan data center generasi berikutnya, meskipun belum menjamin bahwa perusahaan akan berhasil memperoleh pangsa pasar signifikan pada segmen yang sedang berkembang tersebut. Bagi investor, faktor utama yang perlu diperhatikan adalah kecepatan komersialisasi serta kemampuan solusi ini bersaing dalam hal latensi, performa, dan total biaya infrastruktur.
Margin Tinggi Tunjukkan Kekuatan Bisnis Arista, Bisakah Pertumbuhan Tetap Menguntungkan?
Hasil kuartal ketiga menunjukkan kemampuan Arista menggabungkan pertumbuhan pendapatan yang sangat kuat dengan tingkat profitabilitas yang biasanya hanya ditemukan pada perusahaan teknologi paling efisien. Margin operasional non-GAAP sebesar 49,1% berarti hampir separuh pendapatan perusahaan berubah menjadi laba operasional yang disesuaikan sebelum memperhitungkan pendapatan keuangan, beban keuangan, dan pajak. Pada saat yang sama, margin laba kotor turun 1,2 poin persentase secara tahunan, menunjukkan potensi tekanan dari komposisi produk, harga komponen, serta persyaratan komersial yang dinegosiasikan dengan pelanggan terbesar. Meski demikian, peningkatan margin operasional di tengah penurunan margin laba kotor mengindikasikan bahwa skala bisnis yang semakin besar memungkinkan Arista mendistribusikan biaya operasional secara lebih efisien ke basis pendapatan yang lebih luas.
Bagi Arista, hubungan antara pertumbuhan pendapatan dan perubahan margin laba kotor sangat penting. Operator cloud besar dapat menghasilkan pesanan dalam jumlah sangat besar, tetapi kekuatan negosiasi mereka yang tinggi berarti peningkatan kontribusi terhadap pendapatan belum tentu menghasilkan profitabilitas lebih besar. Faktor relevan lainnya adalah biaya chip jaringan canggih, memori, dan komponen optik, yang ketersediaannya memengaruhi pemenuhan pesanan sekaligus keekonomian produk. Oleh karena itu, mempertahankan margin tinggi dalam beberapa kuartal mendatang akan menjadi ujian kualitas pertumbuhan Arista yang sama pentingnya dengan kemampuan perusahaan terus melampaui ekspektasi pendapatan.
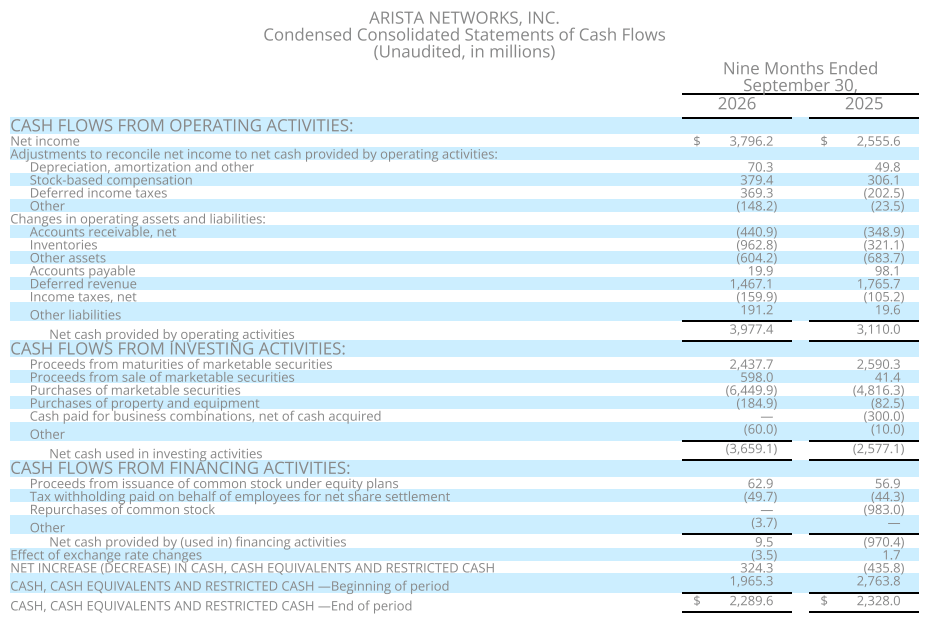
Sumber: Laporan Arus Kas Konsolidasian Ringkas Arista Networks (Arista Networks Condensed Consolidated Statements of Cash Flows)
Guidance Tunjukkan Percepatan Bisnis, Apa Dampaknya bagi Valuasi ANET?
Guidance pendapatan kuartal keempat sekitar US$4 miliar menunjukkan bahwa manajemen memperkirakan momentum bisnis yang sangat kuat akan bertahan hingga akhir tahun. Berdasarkan hasil tiga kuartal pertama dan kisaran guidance saat ini untuk kuartal terakhir, pendapatan Arista sepanjang 2026 berpotensi mencapai sekitar US$13,3–13,4 miliar. Hasil tersebut akan jauh melampaui asumsi manajemen sebelumnya dan mengonfirmasi besarnya peningkatan permintaan terhadap infrastruktur jaringan canggih. Namun, angka tersebut merupakan hasil perhitungan berdasarkan laporan kuartalan yang telah dirilis dan guidance Q4, bukan proyeksi resmi setahun penuh yang terpisah.
Dari perspektif valuasi, pertanyaan utama bukan lagi sekadar apakah Arista mampu terus meningkatkan pendapatan, melainkan berapa lama perusahaan dapat mempertahankan pertumbuhan penjualan dan laba yang luar biasa tersebut. Perusahaan teknologi terbesar dunia sedang menginvestasikan dana dalam jumlah sangat besar untuk membangun data center AI, tetapi kecepatan pengeluaran tersebut tetap bergantung pada ketersediaan pembiayaan, infrastruktur energi, dan ekspektasi imbal hasil investasi kecerdasan buatan. Risiko tambahan bagi Arista mencakup konsentrasi pelanggan pada operator cloud besar, persaingan dari pemasok jaringan lainnya, serta potensi penundaan proyek infrastruktur berskala besar. Hasil kuartal ketiga memperkuat dasar investasi fundamental perusahaan, tetapi return saham di masa depan juga akan bergantung pada valuasi, ekspektasi pasar, dan kemampuan Arista mempertahankan keunggulan teknologinya.
Arista Masuk S&P 100, dari Pemasok Jaringan Khusus Menjadi Penyedia Infrastruktur Strategis
Masuknya Arista Networks ke dalam indeks S&P 100 pada 2026 menandai pencapaian penting dalam transformasi perusahaan, dari pemasok perangkat keras jaringan khusus menjadi salah satu perusahaan teknologi penting di Amerika Serikat. Posisi pasarnya tidak hanya mencerminkan eksposur terhadap investasi kecerdasan buatan, tetapi juga kehadiran dalam data center tradisional, jaringan perusahaan, dan infrastruktur cloud. Diversifikasi penggunaan produk dapat mengurangi sebagian ketergantungan terhadap satu segmen pasar tertentu, meskipun proyek hyperscaler besar tetap menjadi sumber volatilitas pesanan yang penting. Keanggotaan dalam S&P 100 meningkatkan visibilitas perusahaan di kalangan investor institusional, tetapi hal tersebut tidak secara otomatis menjamin kenaikan harga saham di masa depan.
CEO Jayshree Ullal menggambarkan kuartal ketiga sebagai periode yang luar biasa dari sisi pertumbuhan pendapatan, sekaligus menekankan pencapaian profitabilitas rekor. CFO Chantelle Breithaupt menyoroti rekor pertumbuhan penjualan, laba bersih, dan laba per saham. Secara keseluruhan, laporan tersebut menggambarkan perusahaan yang tidak hanya memperoleh manfaat dari ekspansi AI global, tetapi juga memainkan peran yang semakin penting dalam membangun fondasi teknologi yang mendukung pertumbuhan tersebut. Ujian utama pada 2027 adalah apakah Arista mampu mengubah keunggulan teknologi saat ini menjadi pertumbuhan pendapatan lebih lanjut sambil mempertahankan profitabilitas tinggi dan pengendalian biaya yang efektif.
Grafik Saham Arista Networks (ANET.US), Timeframe D1
Saham Arista menutup sesi perdagangan Selasa di bawah Exponential Moving Average 200 hari (EMA200, garis merah), setelah terkoreksi sekitar 25% dari rekor tertinggi sepanjang masa (all-time high/ATH). Setelah laporan keuangan dirilis, saham tersebut sudah diperdagangkan mendekati US$180 per saham, menunjukkan potensi pembukaan perdagangan di atas level resistance utama pada sesi berikutnya. Dalam beberapa tahun terakhir, saham Arista berulang kali turun di bawah EMA200, tetapi setiap kali berhasil pulih relatif cepat dan kembali melanjutkan tren kenaikan. Indikator RSI berpotensi rebound dari area mendekati jenuh jual (oversold), sementara MACD dapat mengalami pembalikan bullish yang tajam.
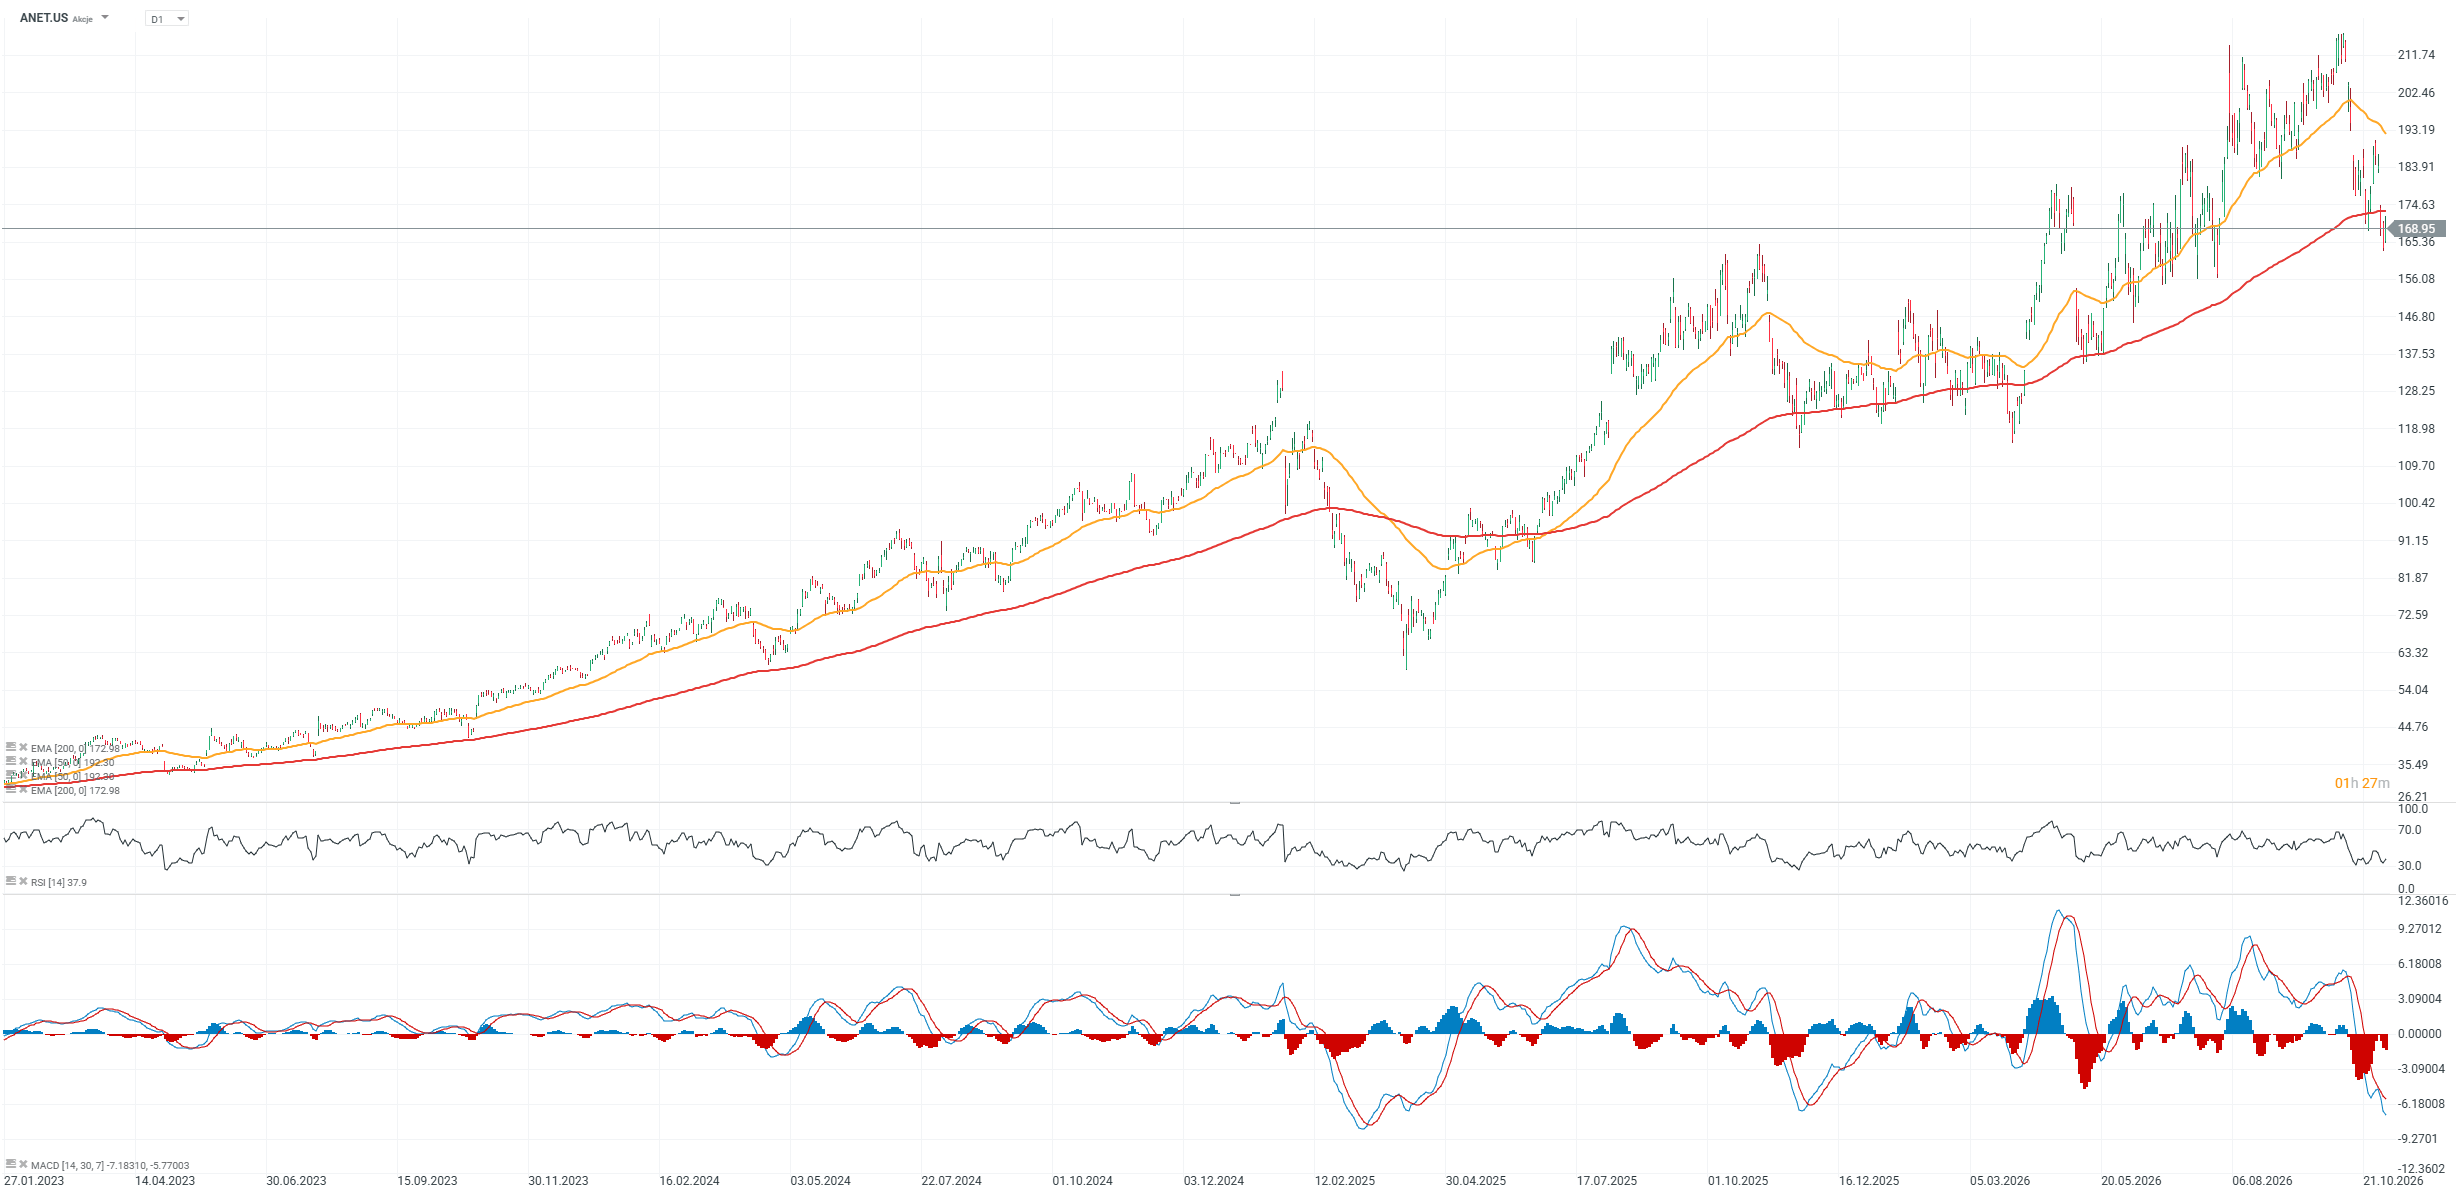 Sumber: xStation5

Pendapatan AMD Tembus US$13,4 Miliar!



Daily Summary: Nasdaq Rebound 1,1% Jelang Pemilu AS!


US Open: Wall Street Rebound Jelang Pemilu Midterm!

Penjualan Ferrari Stagnan, Laba Justru Melonjak!
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.