


Raksasa sektor AI asal Belanda, ASML, melaporkan revenue Q3 sebesar €11,66 miliar dibandingkan ekspektasi €11,72 miliar. Saham perusahaan turun sekitar 4% pada reaksi awal, meskipun net profit jelas melampaui konsensus dengan mencapai €4,96 miliar dibandingkan forecast €4,1 miliar.
Pada valuasi yang sudah tinggi, bahkan sedikit kelemahan dalam momentum sales dapat menekan sentimen, dan kondisi inilah yang tampaknya terjadi.
Namun secara keseluruhan, laporan perusahaan tetap sangat kuat dan kembali mengonfirmasi peningkatan signifikan demand dari sektor AI yang sebelumnya sudah berada di level tinggi.
Dalam konteks tersebut, revenue yang hanya meleset beberapa juta euro seharusnya bukan menjadi kekhawatiran utama bagi shareholder.
Pertanyaan terpenting adalah apakah laporan ini menunjukkan adanya red flags lain.
Jika dilihat lebih dalam, jawabannya tampaknya tidak.
Tidak terlihat faktor dalam laporan yang secara langsung mengancam kelanjutan bull market sektor teknologi. Sebaliknya, hasil tersebut justru memperkuat argumen bahwa sentimen terhadap segmen infrastruktur AI masih dapat membaik.
-
Perusahaan mempersempit guidance revenue setahun penuh menjadi €44–€45 miliar, sekaligus menaikkan batas bawah dari sebelumnya €43 miliar. Demand tetap sangat kuat, terutama berkat investasi terkait AI, sementara beberapa pelanggan bahkan sudah mulai menunjukkan minat untuk memesan mesin bagi pengiriman 2029–2030.
-
ASML memperkirakan supply yang saat ini direncanakan untuk 2027 dan 2028 belum cukup untuk sepenuhnya memenuhi demand, sehingga perusahaan terus mengevaluasi ekspansi kapasitas tambahan.
-
Untuk Q4, ASML memperkirakan sales sebesar €14,2–€15,2 miliar, dengan batas atas berada di atas konsensus LSEG sebesar €14,2 miliar.
-
Dukungan tambahan terhadap outlook jangka panjang datang dari komitmen Samsung dan TSMC untuk menggunakan sistem High NA EUV, yang diperkirakan menjadi teknologi penting bagi generasi berikutnya dari semiconductor paling canggih.
Kualitas Hasil ASML Lebih Kuat dari Headline Revenue
Hasil kuartal ketiga ASML hanya terlihat mixed jika dilihat sekilas.
Net sales memang sedikit di bawah ekspektasi, tetapi yang jauh lebih penting adalah besarnya positive surprise dari sisi profitabilitas.
Net profit mencapai €4,96 miliar, dibandingkan ekspektasi sekitar €4,11 miliar, sementara gross margin berada di 57,5% dibandingkan perkiraan sekitar 56,1%.
Hal ini menunjukkan bahwa ASML bukan hanya mampu mencatat volume penjualan tinggi, tetapi juga mempertahankan unit economics yang sangat kuat di seluruh bisnisnya.
Salah satu kontributor penting adalah Installed Base Management sales sebesar €3,3 miliar, yang melampaui asumsi awal perusahaan.
Peningkatan belanja pelanggan untuk upgrade dan peningkatan efisiensi sistem yang sudah terpasang meningkatkan porsi revenue yang lebih recurring dan sebagian mengurangi ketergantungan ASML terhadap siklus pengiriman mesin baru.
Pada saat yang sama, perusahaan menjual 113 sistem litografi baru dan 8 sistem bekas, dibandingkan masing-masing 86 dan 5 pada kuartal sebelumnya, menunjukkan percepatan aktivitas operasional yang jelas.
Karena itu, poin utama bukanlah modest revenue miss.
Yang jauh lebih penting adalah bahwa ASML mampu menghasilkan profit yang jauh lebih besar dari setiap euro revenue dibandingkan ekspektasi pasar.
Untuk perusahaan dengan barrier to entry sangat tinggi dan posisi teknologi yang unik, hal ini menunjukkan bahwa competitive advantage ASML semakin tercermin dalam margin, bukan hanya nominal revenue growth.
ASML Naikkan Outlook untuk Ketiga Kalinya: Boom AI Mulai Terlihat di Angka
Elemen yang bahkan lebih kuat dalam laporan ini adalah outlook perusahaan.
ASML meningkatkan guidance 2026 untuk kuartal ketiga berturut-turut, sekaligus mempersempit kisaran sales yang diperkirakan.
Perusahaan sekarang juga memperkirakan gross margin setahun penuh sekitar 56%, dibandingkan guidance sebelumnya sebesar 54%–56%.
Kenaikan pada batas bawah guidance menjadi sangat penting.
Hal ini menunjukkan manajemen semakin yakin terhadap realisasi demand dan profitabilitas menjelang akhir tahun, bukan sekadar menaikkan potensi upside scenario.
Untuk Q4, ASML memperkirakan sales €14,2–€15,2 miliar dengan gross margin sekitar 57%.
Batas atas revenue berada di atas ekspektasi pasar sebelumnya, sementara margin yang diproyeksikan tetap sangat tinggi untuk produsen peralatan industri dengan tingkat kompleksitas sebesar ASML.
Perusahaan juga memperkirakan bisnis EUV tumbuh lebih dari 45% tahun ini, sementara segmen non-EUV diproyeksikan tumbuh sekitar 20% YoY.
Hal ini sangat penting dari sisi valuasi.
Selama beberapa kuartal terakhir, pasar membayar premium berdasarkan ekspektasi bahwa investasi infrastruktur AI akan meningkat.
Namun laporan saat ini menunjukkan bahwa thesis tersebut tidak lagi hanya bergantung pada proyeksi masa depan.
Demand terkait AI semakin terlihat dalam sales, margin, dan guidance yang terus dinaikkan.
Dengan demikian, pertanyaan investor mulai bergeser dari apakah demand benar-benar ada menjadi berapa lama ASML mampu mempertahankan pertumbuhan saat supply masih terbatas.
Masalah ASML Bukan Demand, tapi Kemampuan Memenuhinya
Informasi yang paling strategis dari laporan ini adalah semakin panjangnya horizon order hingga jauh melampaui investment cycle saat ini.
Manajemen mengatakan beberapa pelanggan mulai menunjukkan minat terhadap pengiriman peralatan hingga 2029 dan 2030.
Bagi perusahaan industri, visibilitas demand sepanjang itu tergolong sangat panjang dan menunjukkan betapa agresifnya produsen semiconductor terbesar dunia mempersiapkan kapasitas produksi masa depan.
Yang lebih penting, ASML mengakui bahwa kapasitas produksi yang saat ini direncanakan untuk 2027 dan 2028 belum cukup untuk memenuhi seluruh proyeksi demand pelanggan.
Perusahaan sebelumnya sudah merencanakan peningkatan kapasitas produksi sekitar 30%, tetapi kini sedang mengevaluasi kemungkinan ekspansi tambahan.
Hal tersebut mengubah karakter investment risk ASML.
Untuk saat ini, hambatan utama pertumbuhan tampaknya bukan kurangnya demand terhadap sistem ASML, melainkan kemampuan perusahaan dan supply chain untuk meningkatkan produksi dengan cukup cepat.
Bagi shareholder, kondisi ini menghadirkan peluang sekaligus risiko.
Demand yang terus melebihi supply dapat memperkuat pricing power, capacity utilization, dan margin, terutama pada sistem EUV tercanggih.
Namun, ekspansi produksi tambahan membutuhkan investasi besar, koordinasi dalam supply chain yang sangat kompleks, serta kemampuan mempertahankan tingkat presisi teknologi yang sangat tinggi.
Karena itu, pertanyaan utama bagi ASML dalam beberapa kuartal ke depan bukan lagi “apakah AI masih menghasilkan demand?”, tetapi seberapa cepat perusahaan dapat mengubah multi-year backlog dan minat pelanggan menjadi delivery, revenue, dan free cash flow.
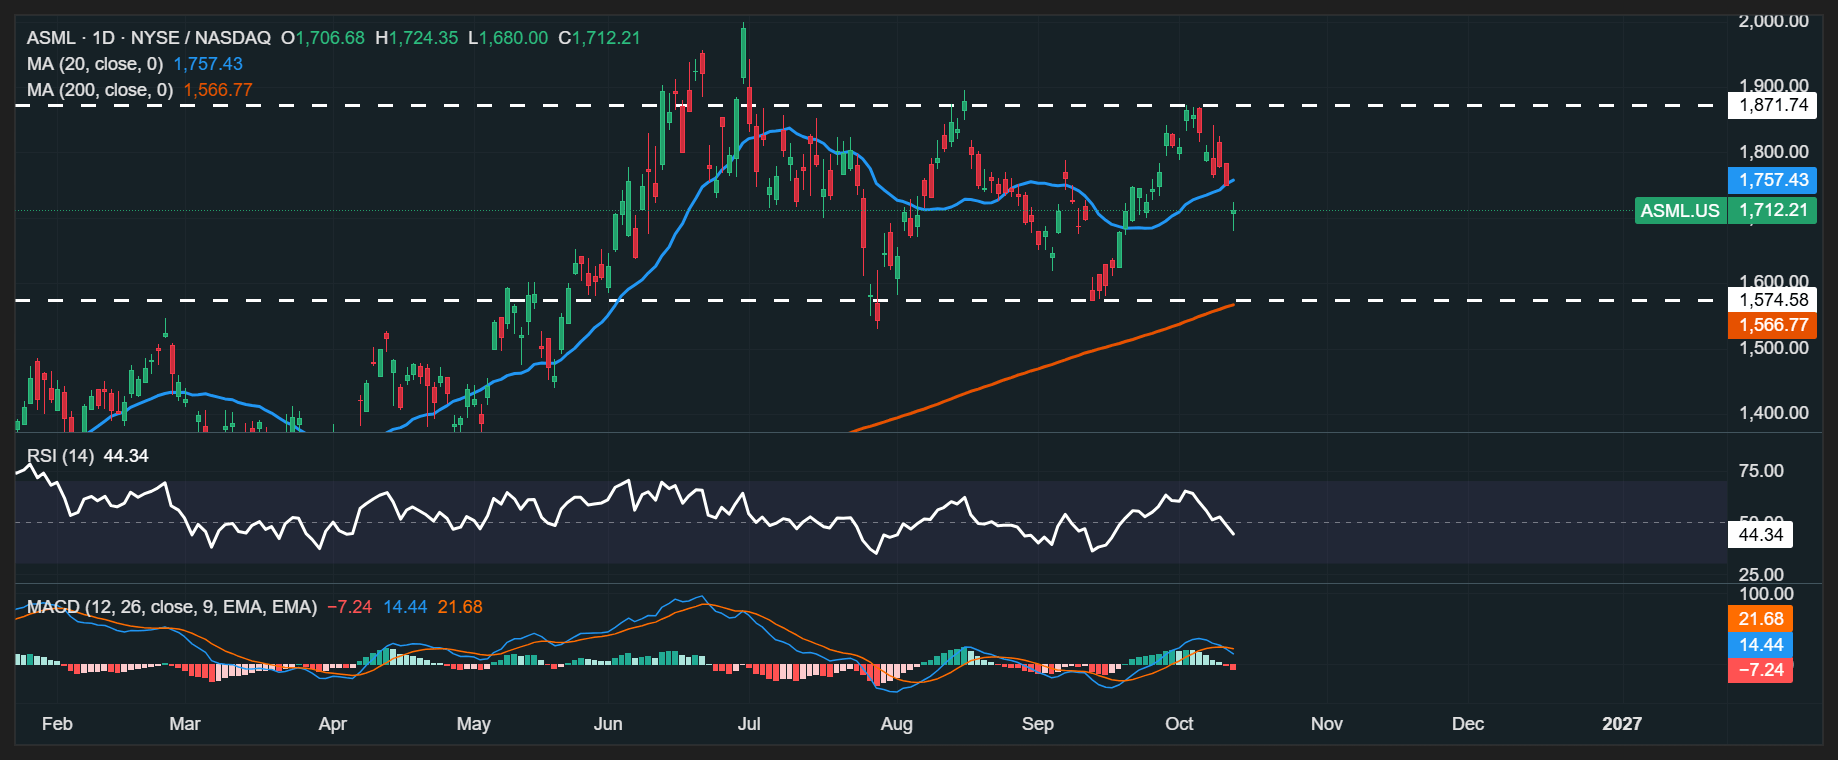
Grafik Harga Saham ASML (Interval D1)
ASML saat ini masih berada dalam struktur uptrend jangka menengah karena harga masih bertahan di atas MA200, tetapi momentum jangka pendek mulai melemah setelah harga turun di bawah MA20.
Pergerakan harga masih cenderung ranging, dengan batas bawah di sekitar $1,575–$1,580, yang juga bertepatan dengan area support sebelumnya dan MA200. Area ini menjadi level penting untuk dipertahankan agar struktur bullish yang lebih besar tetap terjaga.
Di sisi atas, resistance utama berada di sekitar $1,870. Selama harga masih bergerak di antara kedua level tersebut, ASML masih berada dalam fase konsolidasi.
Dari sisi momentum, MACD baru membentuk dead cross, menunjukkan tekanan jual masih meningkat. Jika harga gagal bertahan di area $1,575–$1,580, risiko koreksi lebih dalam akan terbuka. Sebaliknya, pantulan dari area tersebut dan reclaim MA20 akan menjadi sinyal awal bahwa momentum mulai pulih.
 Sumber: XTB

Stelara Anjlok 54%, J&J Naikkan Guidance


Daily Summary: Wall Street Mixed, Earnings Bank Jadi Fokus

Micron Siapkan Buyback US$35 Miliar di Tengah Boom AI


NGAS, Gold, Oil: Outlook Komoditas
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.