

- Pendapatan Meta pada kuartal ini meningkat 26% secara tahunan menjadi US$64,6 miliar.
- Saham Meta menguat sekitar 3,5% setelah perusahaan merilis laporan keuangan yang melampaui ekspektasi.
- Belanja modal melonjak hingga mencapai hampir US$35 miliar akibat ekspansi investasi kecerdasan buatan.
- Arus kas bebas berubah menjadi negatif akibat tingginya biaya pembangunan pusat data.
- Meta mengumumkan penerbitan kelas saham baru tanpa hak suara untuk mendanai investasi kecerdasan buatan.
Meta Platforms (META) mencatat kinerja kuartalan tertinggi sepanjang sejarah perusahaan, dan investor menyambut positif hasil laporan keuangan tersebut. Saham Meta menguat sekitar 3,5% dalam perdagangan setelah penutupan pasar (after-hours), mencapai sekitar US$720. Pendapatan meningkat 26% secara tahunan (YoY) menjadi US$64,6 miliar, jauh melampaui ekspektasi analis. Panduan pendapatan untuk Q4 juga berada di atas konsensus pasar.
Namun, di balik angka-angka utama tersebut, terdapat perkembangan yang jarang terlihat dalam kinerja keuangan Meta selama beberapa tahun terakhir. Belanja modal pada Q3 mencapai hampir US$35 miliar, sementara arus kas bebas (free cash flow atau FCF) turun ke wilayah negatif sebesar US$2,1 miliar.
Dalam perkembangan yang berpotensi menjadi faktor penting bagi pembiayaan ekspansi perusahaan, manajemen juga mengumumkan kelas saham baru tanpa hak suara. Meta secara eksplisit menyatakan bahwa instrumen tersebut antara lain ditujukan untuk membantu penghimpunan modal bagi investasi AI.
Untuk saat ini, pasar lebih menghargai pertumbuhan daripada mengkhawatirkan biaya yang harus ditanggung. Namun, Meta tidak lagi membiayai persaingan AI hanya dari keuntungan internal perusahaan.
Data Utama Earnings Meta Q3 2026
-
Pendapatan (Revenue): US$64,60 miliar, dibandingkan ekspektasi US$63,33 miliar (+26% YoY).
-
Pendapatan iklan (Advertising Revenue): US$63,06 miliar, dibandingkan ekspektasi US$61,85 miliar (+26% YoY).
-
Pendapatan Family of Apps: US$64,16 miliar, dibandingkan ekspektasi US$62,75 miliar.
-
Laba per saham (EPS GAAP): US$3,83, dibandingkan ekspektasi US$3,56; mencapai US$7,40 jika tidak memperhitungkan beban penghapusan terkait perkara hukum.
-
Laba operasi (GAAP): US$12,99 miliar (-37% YoY), dengan margin 20%, dibandingkan 40% setahun sebelumnya.
-
Laba operasi di luar beban hukum: US$22,88 miliar, dibandingkan ekspektasi US$20,85 miliar, dengan margin sekitar 35%.
-
Kerugian operasi Reality Labs: US$4,13 miliar, dibandingkan ekspektasi kerugian US$5,13 miliar.
-
Beban penyelesaian perkara dengan jaksa agung negara bagian AS: US$9,89 miliar.
-
Belanja modal (CAPEX), termasuk sewa pembiayaan: US$34,91 miliar (+80% YoY).
-
Arus kas bebas (Free Cash Flow): -US$2,12 miliar, dibandingkan +US$10,6 miliar setahun sebelumnya.
-
Panduan pendapatan Q4: US$73–76 miliar, dibandingkan konsensus sekitar US$73,6 miliar.
-
Panduan CAPEX sepanjang 2026: US$135–145 miliar, dibandingkan proyeksi sebelumnya US$130–145 miliar.
-
Pengguna aktif harian (Daily Active People/DAP): 3,64 miliar (+3% YoY).
-
Jumlah karyawan: 66.775 orang (-15% YoY).
-
Reaksi pasar: Saham naik sekitar 3,5% setelah penutupan perdagangan, mencapai sekitar US$720, dari harga penutupan US$697,52.
Family of Apps: Bisnis Periklanan Meta dalam Kondisi Terbaik Selama Bertahun-tahun
Bisnis inti Meta tetap menjadi tulang punggung perusahaan dan menunjukkan kinerja yang sangat kuat. Pendapatan periklanan meningkat 26% YoY, bahkan setelah mengecualikan dampak perubahan nilai tukar mata uang. Untuk perusahaan dengan skala sebesar Meta, hasil tersebut tergolong luar biasa.
Sumber pertumbuhannya juga penting. Jumlah tayangan iklan (ad impressions) meningkat 10% YoY, sementara harga rata-rata per iklan naik 14% YoY.
Harga iklan meningkat meskipun pasokan ruang iklan bertambah signifikan. Hal ini menunjukkan bahwa pengiklan memperoleh hasil kampanye yang lebih baik sehingga bersedia membayar lebih tinggi.
Manajemen mengaitkan perkembangan tersebut dengan AI, yang memungkinkan rekomendasi konten lebih relevan, keterlibatan pengguna lebih tinggi, serta penargetan iklan yang semakin akurat.
Dalam konteks Polandia, praktik Meta mungkin dipandang kontroversial. Namun, meskipun menghadapi berbagai pemblokiran di sejumlah pasar, perusahaan terus menghasilkan pendapatan yang semakin besar dari periklanan, termasuk iklan yang menyesatkan.
Pertumbuhan basis pengguna mulai kehilangan momentum, tetapi masih mencatat peningkatan tipis. Jumlah pengguna aktif harian naik 3% YoY menjadi 3,64 miliar.
Dengan demikian, pertumbuhan Meta saat ini terutama berasal dari peningkatan monetisasi, bukan penambahan pengguna baru.
Kondisi tersebut memperkuat narasi investasi Meta saat ini: AI dalam bisnis periklanan sudah menghasilkan keuntungan nyata.
Laba operasi segmen Family of Apps mencapai US$17,12 miliar, tetapi angka tersebut terlihat lebih rendah karena seluruh beban hukum dibebankan pada segmen ini.
Tanpa beban tersebut, laba operasi Family of Apps diperkirakan mencapai sekitar US$27 miliar, dengan margin sekitar 42%.
Angka ini masih tergolong sangat tinggi, meskipun lebih rendah dibandingkan tahun sebelumnya.
Namun, biaya perusahaan meningkat lebih cepat daripada pendapatan:
-
Beban pokok pendapatan (Cost of Revenue): +45% YoY.
-
Biaya penelitian dan pengembangan (R&D): +32% YoY, mencapai US$20 miliar hanya dalam satu kuartal.
-
Depresiasi dan amortisasi: +44% YoY, sebagai konsekuensi langsung dari pembangunan pusat data (data center).
Reality Labs: Kerugian Mengecil, Ambisi Mulai Dikurangi
Reality Labs, divisi Meta yang mengembangkan metaverse, teknologi realitas virtual (VR), dan kacamata pintar, mencatat kerugian sebesar US$4,13 miliar pada kuartal ini.
Kerugian tersebut sekitar US$1 miliar lebih kecil daripada perkiraan pasar.
Namun, pendapatan segmen turun 6% YoY menjadi hanya US$443 juta.
Artinya, bisnis Reality Labs tidak tiba-tiba menunjukkan perbaikan kinerja yang signifikan. Sebaliknya, Meta sedang mengubah prioritas investasinya dengan mengalihkan pendanaan dari metaverse menuju AI.
Kerugian Reality Labs diproyeksikan mencapai US$18–19 miliar pada 2026, kemudian menurun menjadi sekitar US$15 miliar pada 2027.
Perkembangan ini menjadi kabar positif bagi investor karena Reality Labs selama bertahun-tahun dipandang sebagai bisnis yang terus menghabiskan kas perusahaan.
Namun, sulit menyebutnya sebagai penghematan nyata apabila dana yang berhasil dikurangi justru dialihkan ke proyek lain yang membutuhkan investasi modal lebih besar.
Apa yang Perlu Diperhatikan dari Laporan Keuangan Meta?
Belanja Modal dan Arus Kas. Ini merupakan tema utama dalam laporan keuangan Meta Q3 2026.
Arus kas operasi mencapai US$32,8 miliar, angka yang tergolong kuat. Namun, belanja modal menyerap US$34,9 miliar.
Akibatnya, arus kas bebas Meta turun ke wilayah negatif.
Selama sembilan bulan pertama 2026, FCF tercatat sebesar US$11 miliar, dibandingkan US$29,5 miliar pada periode yang sama tahun sebelumnya.
Proyeksi CAPEX Meta sepanjang 2026 berada pada kisaran US$135–145 miliar.
Titik tengah proyeksi tersebut sejalan dengan konsensus pasar sekitar US$139,7 miliar, sementara batas atasnya tidak berubah.
Pasar merespons positif karena tidak muncul kejutan negatif baru dalam panduan belanja modal.
Namun, perhitungan sederhana menunjukkan besarnya kebutuhan investasi yang masih harus dipenuhi.
Setelah tiga kuartal, Meta telah menghabiskan sekitar US$85,8 miliar untuk belanja modal.
Artinya, perusahaan masih harus membelanjakan sekitar US$49–59 miliar pada Q4, atau hingga 70% lebih tinggi dibandingkan Q3.
Dengan demikian, arus kas bebas negatif berpotensi kembali terjadi.
Meta belum memberikan panduan belanja modal untuk 2027. Manajemen hanya menyatakan bahwa perusahaan akan terus berinvestasi secara "agresif".
Neraca Keuangan (Balance Sheet). Kas dan surat berharga yang dapat diperdagangkan (marketable securities) Meta mencapai US$82,45 miliar.
Namun, utang jangka panjang meningkat dari US$58,7 miliar pada awal tahun menjadi US$80,9 miliar, setelah perusahaan menerbitkan obligasi senilai US$24,9 miliar sepanjang 2026.
Akibatnya, posisi kas bersih (net cash) Meta turun hingga mendekati nol.
Sepanjang 2026, Meta tidak melakukan pembelian kembali saham (share buyback) sama sekali.
Sebagai perbandingan, pada periode yang sama tahun sebelumnya, perusahaan menghabiskan US$26,2 miliar untuk pembelian kembali saham.
Dana yang sebelumnya dialokasikan untuk buyback kini dialihkan ke pembangunan pusat data.
Saham Baru Kelas C (Class C Shares). Mulai 19 Januari 2027, Meta akan memperkenalkan saham Kelas C tanpa hak suara yang diperdagangkan secara publik.
Setiap pemegang saham akan menerima satu saham Kelas C untuk setiap saham Kelas A atau Kelas B yang dimiliki.
Dari perspektif ekonomi, mekanisme tersebut menyerupai pemecahan saham (stock split) dengan rasio 2:1, sebagaimana awalnya ditafsirkan oleh pasar.
Namun, tujuan di balik kebijakan tersebut jauh lebih penting.
Manajemen secara eksplisit menyebutkan bahwa penghimpunan modal, kompensasi karyawan, dan akuisisi merupakan alasan utama penerbitan saham baru.
Dengan mekanisme ini, Meta memperoleh instrumen saham yang dapat diterbitkan tanpa mengurangi kendali Mark Zuckerberg terhadap perusahaan, serupa dengan langkah yang dilakukan Google pada 2014.
Pesannya cukup jelas: skala investasi AI telah melampaui kemampuan pendanaan yang hanya mengandalkan keuntungan perusahaan, sehingga penerbitan saham menjadi opsi yang realistis.
Persoalan Hukum (Legal Matters). Beban sebesar US$9,89 miliar berkaitan dengan penyelesaian perkara bersama 52 jaksa agung negara bagian AS mengenai dampak media sosial terhadap kesehatan mental remaja.
Total nilai penyelesaian perkara tersebut dapat mencapai sekitar US$18,6 miliar.
Sesaat sebelum laporan keuangan diterbitkan, pengadilan di New Mexico juga memerintahkan Meta membayar US$25 miliar dalam gugatan terkait tindakan yang dianggap menyesatkan pengguna mengenai privasi data.
Meta sendiri memperingatkan kemungkinan munculnya gugatan tambahan yang melibatkan pengguna berusia muda.
Risiko hukum kini semakin menjadi komponen biaya operasional yang bersifat berkelanjutan.
AI dan Muse. Asisten AI Muse telah melampaui 10 juta unduhan, sementara saham Meta menguat hampir 20% dalam satu bulan setelah peluncurannya.
Perusahaan juga memperkenalkan Muse Wonder, model AI tingkat lanjut (frontier-class model) pertamanya, serta mengumumkan lini bisnis yang menyediakan perangkat AI bagi pelanggan korporasi.
Namun, Meta sendiri mengakui bahwa investasi dalam Meta Superintelligence Labs akan menghasilkan pengembalian yang lebih lambat dibandingkan investasi pada bisnis intinya.
Paket berlangganan seharga US$20 dan US$100 per bulan menjadi langkah awal yang menjanjikan.
Meski demikian, untuk saat ini Muse masih berada dalam tahap membangun adopsi pengguna, bukan menghasilkan kontribusi finansial yang signifikan.
Kesimpulan
Pasar memberikan apresiasi terhadap kinerja Meta berdasarkan hasil yang terlihat saat ini.
Pendapatan periklanan meningkat 26% YoY, harga iklan tumbuh dua digit, kerugian Reality Labs lebih kecil daripada perkiraan, panduan pendapatan Q4 melampaui ekspektasi, dan belanja modal tidak menghadirkan kejutan negatif baru.
Selain itu, pengumuman pemecahan saham menjadi sentimen tambahan yang biasanya disambut positif oleh investor.
Kenaikan saham sekitar 3,5% dalam perdagangan after-hours sejalan dengan tren beberapa pekan terakhir, ketika harga saham Meta telah menguat hampir 20% sejak peluncuran Muse.
Namun, laporan ini juga memperlihatkan besarnya biaya dari strategi investasi AI secara menyeluruh atau all-in on AI.
Belanja modal meningkat 80% YoY, arus kas bebas berubah negatif, posisi kas bersih hampir menghilang, program pembelian kembali saham dihentikan sementara, dan kelas saham baru dirancang untuk membantu membiayai investasi mendatang.
Selain itu, laba yang dilaporkan perusahaan juga mencerminkan beban kewajiban hukum yang besar.
Investor menerima dua sinyal sekaligus.
Pertama, AI sudah memberikan peningkatan nyata terhadap monetisasi periklanan. Meta telah membuktikan selama beberapa waktu bahwa teknologi AI mampu menghasilkan pendapatan.
Kedua, biaya untuk memasuki tahap berikutnya dalam persaingan AI begitu besar sehingga salah satu perusahaan paling menguntungkan di dunia sekalipun sedang mempersiapkan sumber pendanaan tambahan.
Reaksi pasar hari ini menunjukkan bahwa investor masih memberikan kepercayaan kepada strategi Mark Zuckerberg.
Namun, berapa lama kepercayaan tersebut dapat bertahan akan sangat bergantung pada perkembangan Muse dan Superintelligence Labs, khususnya apakah keduanya mampu mulai menghasilkan keuntungan sebelum kesabaran investor terhadap arus kas bebas negatif habis.
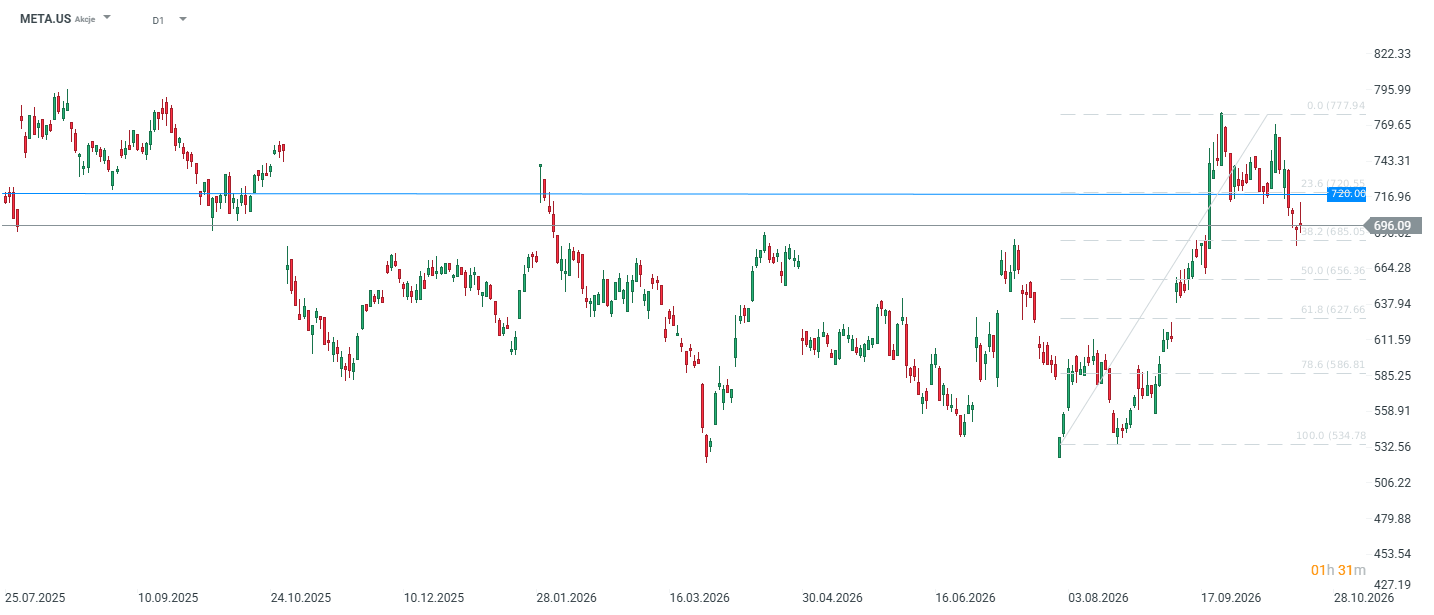
Melihat pergerakan beberapa pekan terakhir, grafik saham Meta menunjukkan kenaikan yang mengesankan, yakni sekitar 30% dari level terendah Agustus. Harga saham sempat tertahan pada area support penting yang sebagian terbentuk dari level Fibonacci retracement 38,2%. Namun, kenaikan saham sejak awal tahun (year-to-date atau YTD) hanya sekitar 6%. Kinerja Meta masih tertinggal cukup jauh dibandingkan sektor lain seperti energi.


Earnings Tesla Q3: Arus Kas Positif, Merger SpaceX Disorot



Daily Summary: Nasdaq Naik, SpaceX dan Tesla Jadi Sorotan

US Open: Wall Street Melemah, Tesla Melonjak

Tesla: Margin Tertekan, AI Jadi Harapan
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.