

- Tesla membukukan arus kas bebas positif sebesar US$1,53 miliar pada kuartal ini.
- Pengiriman kendaraan Tesla mencapai 486.500 unit dan melampaui estimasi pasar.
- Elon Musk menyatakan bahwa merger Tesla dan SpaceX merupakan ide yang bagus.

- Tesla membukukan arus kas bebas positif sebesar US$1,53 miliar pada kuartal ini.
- Pengiriman kendaraan Tesla mencapai 486.500 unit dan melampaui estimasi pasar.
- Elon Musk menyatakan bahwa merger Tesla dan SpaceX merupakan ide yang bagus.
Wall Street sebelumnya memperkirakan Tesla akan menggelontorkan miliaran dolar tambahan untuk investasi kecerdasan buatan (AI) pada kuartal ini. Namun, perusahaan justru membukukan arus kas bebas (free cash flow atau FCF) positif sebesar US$1,53 miliar, margin otomotif yang jauh lebih tinggi, serta pengiriman kendaraan yang melampaui ekspektasi.
Saham Tesla naik sekitar 1,1% dalam perdagangan setelah penutupan pasar (after-hours), setelah sebelumnya menguat 3,4% selama sesi reguler.
Untuk hasil keuangan yang memberikan kejutan positif sebesar ini, reaksi saham tergolong tidak terlalu besar. Namun, penjelasannya bukan hanya terletak pada laporan keuangan Tesla, melainkan juga pada konferensi SpaceX yang berlangsung Selasa.
Dalam konferensi tersebut, Elon Musk mengakui bahwa merger kedua perusahaan merupakan "ide yang bagus", dan masing-masing pihak telah membentuk komite khusus untuk mengevaluasi kemungkinan transaksi.
Investor semakin jarang mempertanyakan seberapa besar keuntungan Tesla dari penjualan mobil atau aktivitas bisnis lainnya. Sebaliknya, perhatian mulai beralih pada pertanyaan yang lebih mendasar: akan menjadi perusahaan seperti apa Tesla dalam satu tahun mendatang, dan apakah kendaraan listrik masih akan menjadi bisnis utamanya?
Data Utama Earnings Tesla Q3 2026
-
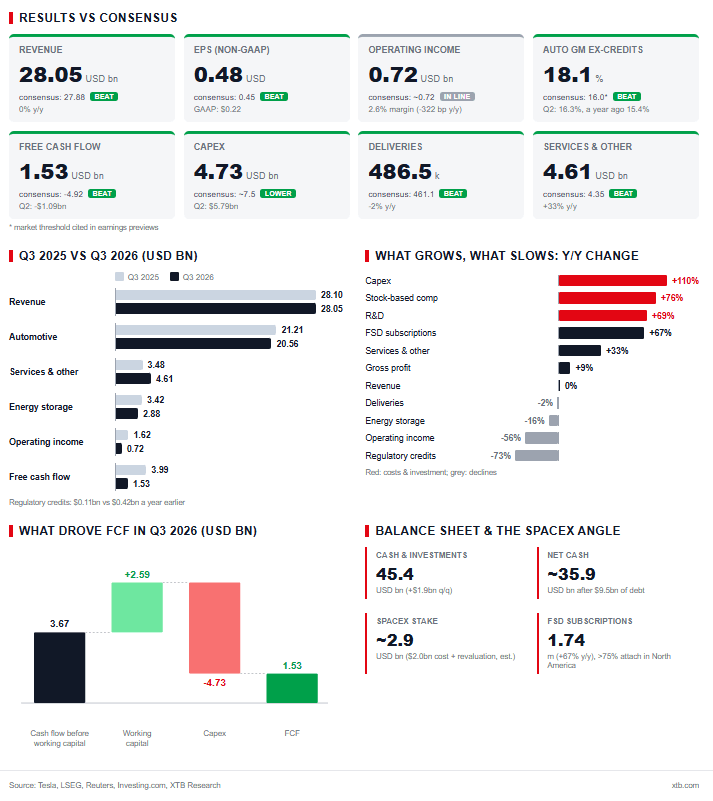
Pendapatan (Revenue): US$28,05 miliar, dibandingkan konsensus US$27,88 miliar menurut LSEG. Namun, angka ini mencerminkan pertumbuhan tahunan (YoY) yang hampir stagnan.
-
EPS disesuaikan (Adjusted EPS): US$0,48, dibandingkan ekspektasi US$0,45. Sementara itu, EPS berdasarkan GAAP mencapai US$0,22 (-44% YoY).
-
Laba operasi: US$718 juta, dibandingkan ekspektasi sekitar US$720 juta. Margin operasi mencapai 2,6%, dibandingkan 5,8% setahun sebelumnya dan 1,4% pada Q2.
-
Margin kotor otomotif di luar kredit regulasi: 18,1%, meningkat dari 16,3% pada kuartal sebelumnya dan 15,4% setahun lalu.
-
Pendapatan otomotif: US$20,56 miliar, dibandingkan ekspektasi sekitar US$20,2 miliar (-3% YoY).
-
Pendapatan layanan dan bisnis lainnya: US$4,61 miliar, dibandingkan ekspektasi US$4,35 miliar (+33% YoY).
-
Pendapatan penyimpanan energi: US$2,88 miliar (-16% YoY), menjadi salah satu kejutan negatif terbesar dalam laporan.
-
Belanja modal (CAPEX): US$4,73 miliar, dibandingkan ekspektasi sekitar US$7,5 miliar dan US$5,79 miliar pada Q2.
-
Arus kas bebas (FCF): +US$1,53 miliar, dibandingkan perkiraan -US$4,92 miliar.
-
Pengiriman kendaraan: 486.500 unit, dibandingkan ekspektasi 461.100 unit (-2% YoY). Produksi mencapai 464.400 unit.
-
Langganan FSD aktif: 1,74 juta (+67% YoY).
-
Kas dan investasi jangka pendek: US$45,4 miliar, meningkat US$1,9 miliar secara kuartalan (QoQ).
Bisnis Otomotif: Tesla Tradisional Bertahan Lebih Baik dari Perkiraan
Selama beberapa kuartal terakhir, bisnis kendaraan listrik menjadi salah satu bagian yang paling bermasalah dalam cerita pertumbuhan Tesla.
Sebagai produsen otomotif, kinerja Tesla tidak terlalu mengesankan, sementara valuasi sahamnya berada pada tingkat yang sangat tinggi, bahkan lebih ekstrem dibandingkan SpaceX.
Namun, hasil kuartal ini sedikit memperbaiki persepsi tersebut.
Pengiriman kendaraan Tesla melampaui perkiraan lebih dari 25.000 unit. Harga bahan bakar yang tinggi, rekor penjualan di Kanada, Australia, Jepang, dan Taiwan, serta rekor produksi di pabrik Berlin turut mendukung hasil tersebut.
Tesla juga menyatakan bahwa jumlah pesanan yang belum terpenuhi (order backlog) mencapai level tertinggi dalam empat tahun terakhir.
Perusahaan menyebut ketersediaan baterai, bukan lemahnya permintaan, sebagai kendala utama dalam memenuhi pesanan.
Bagi produsen mobil, keterbatasan pasokan tentu merupakan masalah yang jauh lebih menguntungkan dibandingkan kekurangan pelanggan.
Margin kotor otomotif di luar kredit regulasi mencapai 18,1%, jauh melampaui ambang batas 16% yang dianggap pasar sebagai zona aman, sekaligus melampaui skenario optimistis sebesar 17%.
Yang lebih penting, kualitas margin tersebut lebih baik dibandingkan tahun sebelumnya.
Pendapatan dari kredit regulasi turun menjadi US$113 juta dari US$417 juta, menunjukkan bahwa perbaikan margin terutama berasal dari kombinasi penjualan antarwilayah dan model kendaraan, penjualan FSD, serta pengaruh nilai tukar mata uang.
Namun, terdapat sisi lain yang perlu diperhatikan.
Tesla sendiri mengakui bahwa harga jual rata-rata kendaraan mengalami penurunan. Dengan demikian, kekhawatiran bahwa sebagian pertumbuhan volume penjualan, khususnya di Shanghai, didorong oleh pemberian diskon ternyata bukan tanpa dasar.
Selain itu, untuk kuartal kedua berturut-turut, jumlah pengiriman kendaraan melampaui produksi lebih dari 22.000 unit, sementara persediaan turun hingga setara 11 hari penjualan.
Tanpa peningkatan produksi, yang juga berarti kebutuhan baterai lebih besar, momentum pertumbuhan ini sulit dipertahankan dalam jangka panjang.
Bisnis Energi: Kuartal Lebih Lemah, tetapi Prospek Semakin Kuat
Pendapatan bisnis penyimpanan energi Tesla turun 16% YoY, sebagian disebabkan oleh pengembalian dana kepada pelanggan terkait tarif perdagangan.
Namun, margin kotor segmen tersebut justru meningkat menjadi sekitar 33%.
Tesla juga melaporkan pertumbuhan pesanan tertinggi sepanjang sejarah perusahaan serta jumlah pesanan yang belum terpenuhi pada level rekor.
Pabrik Megafactory di Texas mulai beroperasi dengan kapasitas 50 GWh, sementara pengiriman pertama Megapack yang menggunakan sel baterai LFP produksi internal telah dilakukan dari Nevada.
Narasi pertumbuhannya cukup sederhana: pusat data membutuhkan pasokan listrik sekarang juga, dan sistem penyimpanan energi merupakan salah satu cara tercepat untuk memenuhi kebutuhan tersebut.
Dalam dunia yang semakin bergantung pada AI, bisnis penyimpanan energi Tesla berpotensi memiliki peran jauh lebih besar daripada yang tercermin dari pendapatannya saat ini.
Di sisi lain, kontribusi segmen ini masih relatif kecil terhadap total pendapatan perusahaan.
Layanan, FSD, dan Robotaxi: Menghitung Jarak Tempuh, Bukan Pendapatan
Segmen layanan dan bisnis lainnya menjadi bagian dengan kinerja paling menonjol dalam laporan laba rugi Tesla.
Pendapatan meningkat 33% YoY, sementara laba kotor mencapai rekor US$734 juta, dengan margin 15,9%.
Jumlah langganan aktif Full Self-Driving (FSD) meningkat menjadi 1,74 juta.
Di Amerika Utara, lebih dari 75% kendaraan baru yang diserahkan kepada pelanggan telah dilengkapi FSD, hampir 20 poin persentase lebih tinggi dibandingkan kuartal sebelumnya.
Sistem tersebut kini juga telah aktif di sembilan negara Uni Eropa.
Sementara itu, perkembangan Robotaxi masih lebih banyak diukur berdasarkan jarak tempuh daripada pendapatan.
Akumulasi jarak tempuh tanpa pengawasan manusia (unsupervised mileage) mendekati 2 juta mil, meningkat delapan kali lipat dibandingkan kuartal sebelumnya.
Sejak 3 September, kendaraan Cybercab telah melayani penumpang di Austin.
Namun, terdapat satu detail kecil yang cukup mengganggu: Tesla tidak mengungkapkan berapa besar pendapatan yang dihasilkan layanan tersebut.
Untuk saat ini, investor baru memperoleh data jarak tempuh, bukan laporan laba rugi Robotaxi.
Meski demikian, perkembangan bisnis ini masih berada pada tahap awal.
Metrik Keuangan Lainnya: Dari Mana Arus Kas Tesla Berasal?
Pada bagian ini, hasil keuangan Tesla perlu dianalisis lebih mendalam.
Arus kas bebas positif merupakan kejutan terbesar dalam laporan Q3, tetapi kualitas arus kas tersebut masih dapat diperdebatkan.
Dari total arus kas operasi sebesar US$6,26 miliar, sekitar US$2,6 miliar berasal dari perubahan modal kerja (working capital), dengan rincian:
-
Utang usaha kepada pemasok (accounts payable) meningkat sebesar US$4 miliar.
-
Pendapatan diterima di muka (deferred revenue) meningkat sebesar US$1,3 miliar.
-
Rata-rata periode pembayaran kepada pemasok (days payable outstanding) meningkat dari 58 menjadi 66 hari.
Tanpa dampak perubahan modal kerja tersebut, FCF Tesla diperkirakan berada di sekitar -US$1,1 miliar, kurang lebih sama dengan Q2.
Dengan kata lain, Tesla membayar pemasok lebih lambat sekaligus membelanjakan modal lebih sedikit daripada perkiraan pasar.
CAPEX tercatat US$4,73 miliar, dibandingkan US$5,79 miliar pada kuartal sebelumnya, sehingga total belanja modal sejak awal tahun mencapai sekitar US$13 miliar.
Sementara itu, biaya operasional meningkat pesat, naik 39% YoY menjadi US$4,78 miliar.
Belanja penelitian dan pengembangan (Research and Development atau R&D) melonjak 69%, sementara kompensasi berbasis saham (stock-based compensation) meningkat 76%, sebagian berkaitan dengan program insentif Elon Musk pada 2025.
Faktor-faktor tersebut menyebabkan laba operasi turun 56%.
Meski demikian, neraca Tesla masih sangat kuat.
Dengan kas dan investasi sebesar US$45,4 miliar serta total utang sekitar US$9,5 miliar, perusahaan memiliki posisi kas bersih sekitar US$36 miliar.
Pada kapitalisasi pasar sekitar US$1,4 triliun, saham Tesla diperdagangkan dengan rasio Price-to-Earnings (P/E) sekitar 425 kali berdasarkan laba GAAP 12 bulan terakhir dan sekitar 225 kali berdasarkan laba yang disesuaikan.
Dengan margin operasi hanya 2,6%, investor jelas membayar untuk potensi masa depan, bukan kinerja perusahaan saat ini.
Jika Tesla dinilai murni sebagai produsen otomotif, investor mungkin sudah lama meninggalkannya.
Namun, hampir tidak ada yang memperlakukan Tesla hanya sebagai perusahaan mobil.
Isu Terbesar: Merger Tesla dan SpaceX
Pada Selasa, dalam konferensi laporan keuangan SpaceX, Elon Musk menyatakan bahwa penggabungan SpaceX dan Tesla merupakan "ide yang bagus" dengan "banyak manfaat".
Kedua perusahaan telah membentuk komite khusus untuk mengevaluasi kemungkinan transaksi tersebut.
Musk, yang memimpin kedua perusahaan, tidak menjadi anggota salah satu komite dan menegaskan bahwa merger belum tentu terjadi.
Ia menyebut beberapa bidang yang berpotensi menghasilkan sinergi:
-
Perangkat lunak superintelligence atau kecerdasan buatan supercanggih.
-
Desain chip dan proyek Terafab.
-
Robotika.
-
Peluncuran muatan ke orbit untuk konstelasi Starmind.
-
Konektivitas.
Batas antara kedua perusahaan sebenarnya sudah mulai kabur.
Tesla merupakan pemegang saham SpaceX. Pada Q1 2026, Tesla membeli kepemilikan senilai US$2 miliar, yang setelah penyesuaian valuasi diperkirakan bernilai sekitar US$2,9 miliar, berdasarkan estimasi dalam laporan.
Model Roadster terbaru yang diperkenalkan sepekan lalu juga memiliki kemampuan terbang terbatas berkat teknologi gas bertekanan yang dikembangkan dari teknologi roket SpaceX.
Sementara itu, Cybercab menggunakan Grok.
Mengapa Merger Ini Berpotensi Menguntungkan Pemegang Saham Tesla?
-
Proyek AI yang membutuhkan biaya besar, termasuk kapasitas komputasi, fabrikasi chip, dan robotika, dapat dibiayai menggunakan arus kas dari bisnis satelit.
-
Elon Musk tidak lagi harus membagi perhatian dan sumber daya manusia berbakat di antara dua perusahaan yang memiliki aktivitas saling bersinggungan.
-
Kekhawatiran mengenai konflik kepentingan yang selama bertahun-tahun muncul akibat transaksi antarperusahaan dalam kerajaan bisnis Musk berpotensi berkurang atau dihilangkan.
Ada pula pertanyaan yang secara alami muncul: apakah CAPEX Tesla yang lebih rendah daripada perkiraan hanya sebuah kebetulan, atau justru sinyal awal bahwa sebagian infrastruktur AI nantinya akan digabungkan dalam proyek bersama?
Untuk saat ini, hal tersebut masih sebatas hipotesis. Namun, waktu kemunculannya cukup menarik.
Mengapa Investor Perlu Berhati-hati?
- Rasio pertukaran saham (exchange ratio): Dua perusahaan dengan valuasi pertumbuhan sangat tinggi akan bergabung, sementara Musk memiliki kepentingan di kedua pihak. Apakah pemegang saham minoritas memperoleh valuasi yang adil akan sangat bergantung pada keputusan komite independen.
- Transparansi: Tesla berpotensi berubah menjadi konglomerasi kompleks yang mencakup kendaraan listrik, energi, robot, roket, dan satelit. Penilaian terhadap kinerja masing-masing segmen secara terpisah akan menjadi semakin sulit.
- Geopolitik: Penggabungan perusahaan yang memiliki pabrik di Shanghai dengan produksi lebih dari 950.000 kendaraan per tahun dan kontraktor pertahanan utama AS dalam satu entitas akan menarik pengawasan sangat ketat dari regulator.
- Paket insentif: Target kinerja Elon Musk dalam program insentif 2025, termasuk pengiriman kendaraan, langganan FSD, dan Robotaxi, secara khusus terkait dengan Tesla. Merger akan menimbulkan pertanyaan mengenai bagaimana pencapaian target tersebut harus dievaluasi.
Reaksi pasar terhadap potensi merger juga menarik.
Pada Rabu, saham SpaceX naik 7,8%, sementara saham Tesla menguat 3,4%.
Perbedaan tersebut dapat mengindikasikan bahwa investor saat ini melihat potensi keuntungan jangka pendek yang lebih besar bagi SpaceX apabila transaksi benar-benar terjadi.
Kesimpulan
Tesla memberikan angka keuangan yang cukup kuat untuk menjawab keraguan investor, bahkan lebih baik daripada perkiraan banyak pihak.
Margin otomotif meningkat, arus kas bebas positif, dan pengiriman kendaraan melampaui ekspektasi.
Namun, kondisi di balik angka-angka utama tersebut tidak sepenuhnya positif.
Arus kas sebagian besar didukung penyesuaian modal kerja, biaya operasional meningkat hampir 40% secara tahunan, dan margin operasi 2,6% lebih menyerupai produsen otomotif konvensional dengan kinerja biasa-biasa saja daripada pemimpin AI dengan valuasi US$1,4 triliun.
Pasar tampaknya telah memahami kondisi tersebut sejak beberapa waktu lalu, yang dapat menjelaskan mengapa reaksi saham terhadap hasil keuangan relatif terbatas.
Di sisi lain, pertanyaannya adalah berapa lama pasar dapat terus memperdagangkan saham berdasarkan ekspektasi masa depan, dan seberapa jauh masa depan yang dimaksud dalam valuasi tersebut.
Perubahan paling signifikan pada kuartal ini justru tidak tercermin dalam tabel laporan keuangan.
Selama bertahun-tahun, investor membeli saham Tesla sebagai semacam opsi atas masa depan teknologi otonom dan robotika.
Kini, saham Tesla semakin dipandang sebagai bagian dari kerajaan bisnis Elon Musk yang lebih luas, ketika batas antara kendaraan listrik, roket, dan chatbot AI semakin kabur.
Apakah perkembangan ini menguntungkan pemegang saham Tesla akan bergantung pada satu angka yang hingga kini belum diketahui: rasio pertukaran saham dalam potensi merger Tesla dan SpaceX.
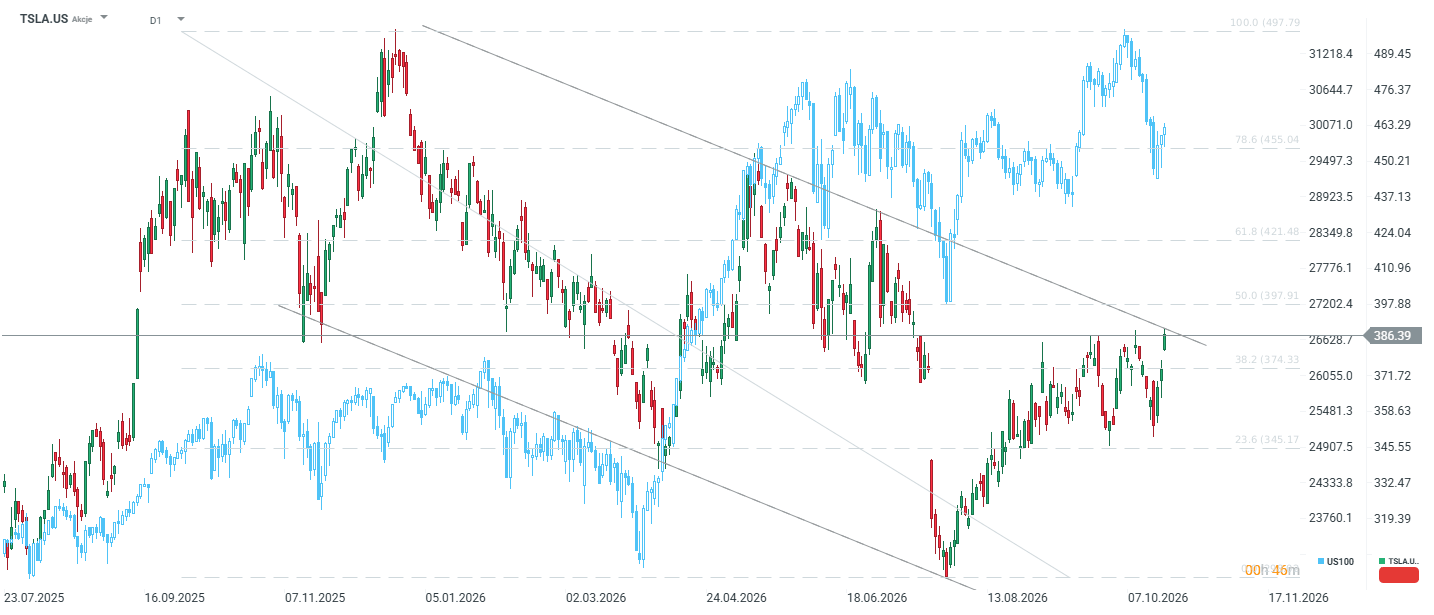
Saham Tesla saat ini berada sekitar 30% di bawah rekor tertinggi sepanjang masa (all-time high), tetapi sekaligus telah menguat sekitar 30% dari level terendah lokal pada Juli. Apabila harga saham berhasil ditutup di atas batas atas kanal tren penurunan (downtrend channel) pada perdagangan besok, pergerakan tersebut dapat menjadi sinyal breakout dari tren penurunan secara keseluruhan. Skenario ini berpotensi membuka peluang kenaikan lanjutan menuju level psikologis US$400 per saham.


Earnings Meta Q3: Revenue Rekor, Arus Kas Negatif



Daily Summary: Nasdaq Naik, SpaceX dan Tesla Jadi Sorotan

US Open: Wall Street Melemah, Tesla Melonjak

Tesla: Margin Tertekan, AI Jadi Harapan
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.