


Harga emas (gold) sedang menuju kinerja mingguan terburuk sejak Maret dan telah turun ke level terendah sejak September 2025. Emas sudah kehilangan lebih dari 34% nilainya sejak mencapai puncak pada Januari.
Kecepatan aksi jual selama dua pekan terakhir hampir identik dengan pergerakan pada Maret 2020. Ketika itu, rebound tajam terjadi setelah gelombang penjualan paksa (forced selling).
Namun, kali ini terdapat perbedaan besar: faktor yang mendorong pemulihan pada 2020 tidak tersedia saat ini. The Fed bukan sedang memangkas suku bunga, melainkan memberikan sinyal kenaikan.
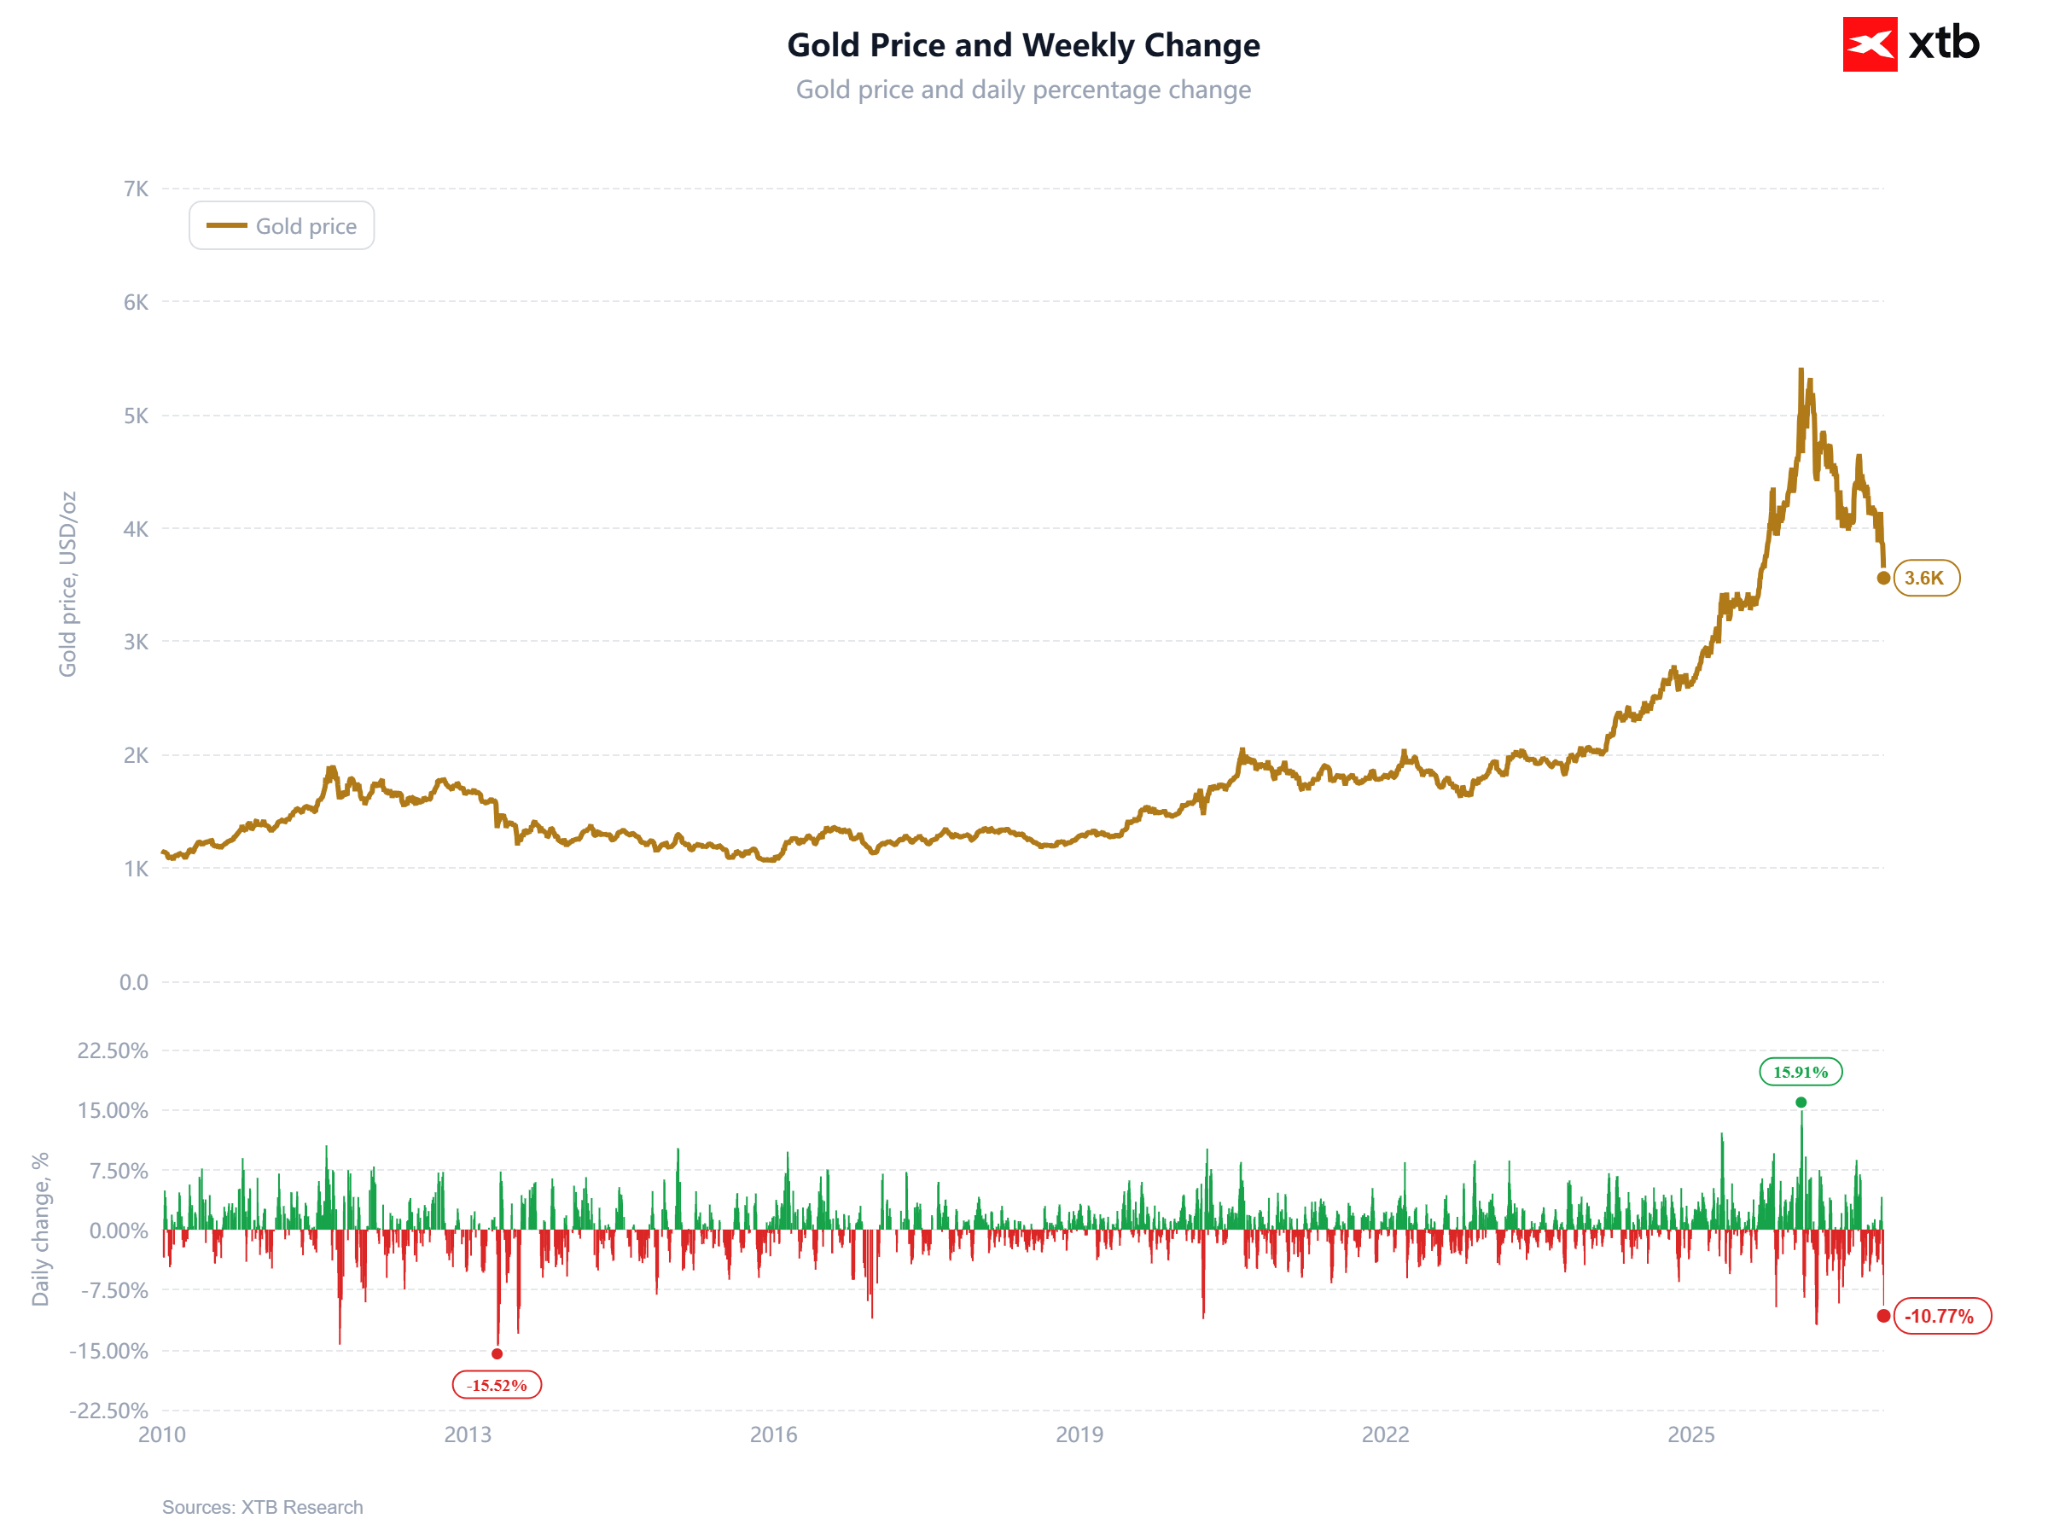
Pekan perdagangan yang berpotensi menjadi kinerja terburuk emas sejak Maret segera berakhir. Sumber: XTB.
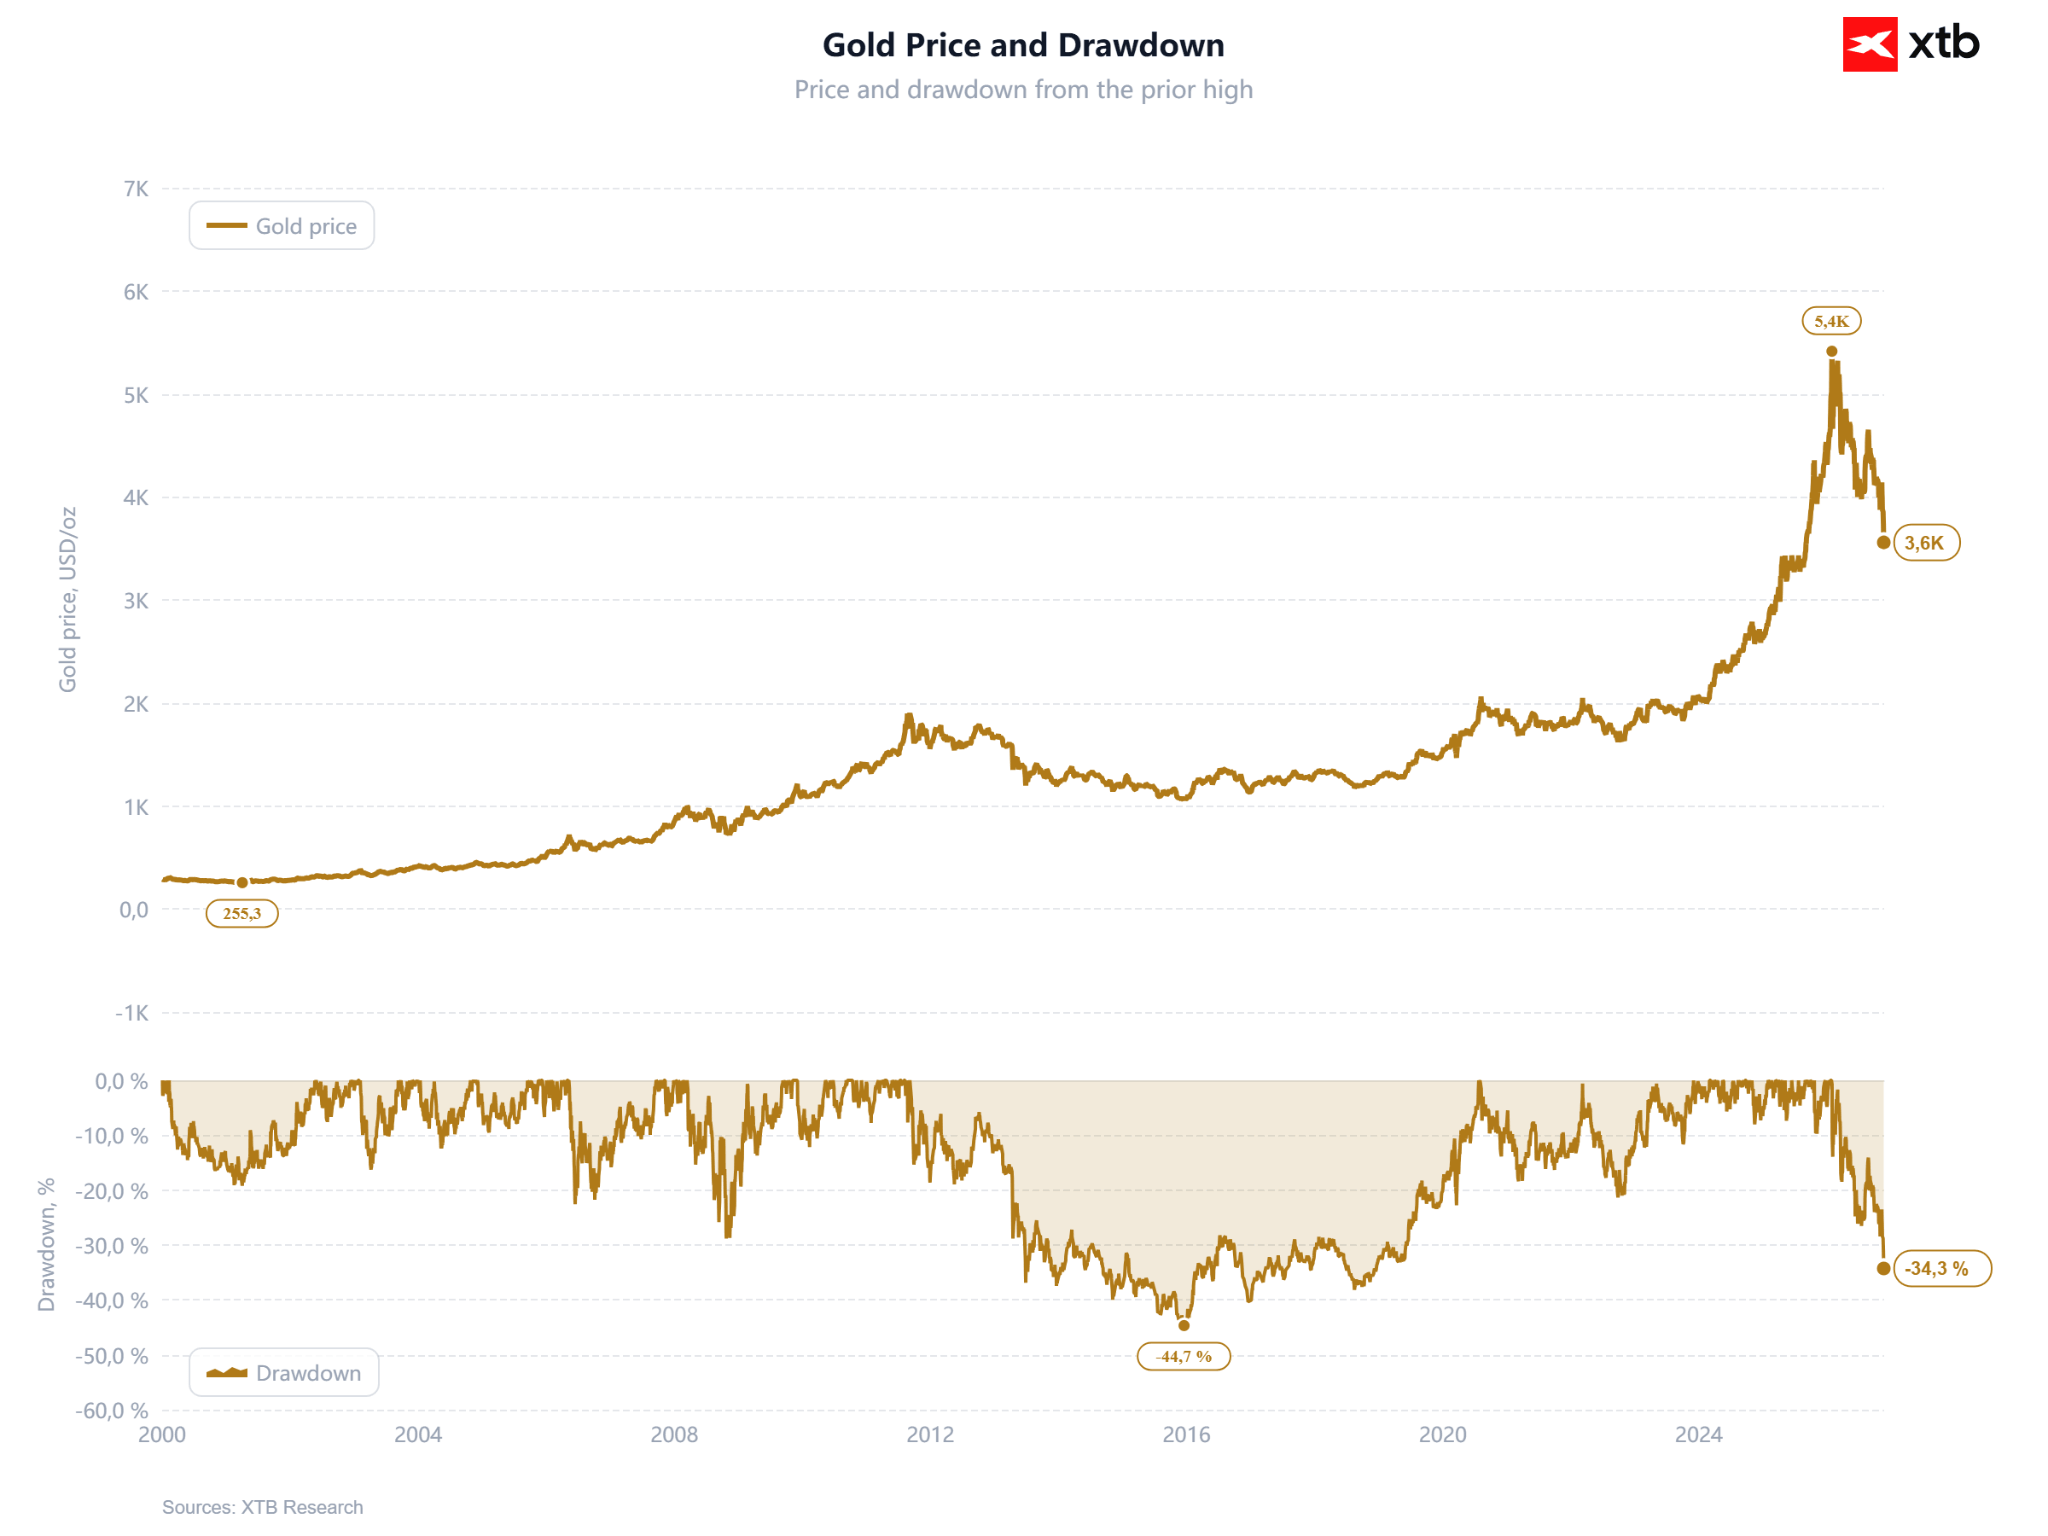
Penurunan dari puncak telah mencapai lebih dari 34%. Skala koreksi ini belum pernah terjadi sebelumnya dalam periode yang dianalisis. Sumber: XTB
Data Utama
-
Harga emas spot: US$3.559 per ons pada pagi hari, 20 November 2026, mencerminkan penurunan sekitar 2%. Namun, selama sesi Asia, harga emas sempat anjlok lebih dari 3% hingga menembus ke bawah US$3.515.
-
Penurunan dari rekor US$5.400 pada 28 Januari 2026: sekitar 34%. Sementara itu, sejak pecahnya perang AS–Iran pada 27 Februari, ketika emas berada di US$5.278, penurunannya mencapai sekitar 33%.
-
Harga silver: US$42,15 per ons, turun sekitar 14% sepanjang pekan dan kehilangan 64% dari puncak Januari di US$116,6.
-
Ekspektasi suku bunga The Fed: Pasar disebut memperhitungkan probabilitas 97% untuk kenaikan suku bunga sebesar 25 basis poin (bps) pada Desember, berdasarkan CME FedWatch, serta probabilitas 3% untuk kenaikan 50 bps.
-
Treasury yield AS tenor 10 tahun: 5,008%, dengan 28 kali penutupan di atas 5% sepanjang tahun ini. Sementara itu, real yield obligasi TIPS tenor 10 tahun mencapai 2,86%, dibandingkan 1,89% pada hari ketika emas mencetak rekor tertinggi.
-
Indeks Dolar AS (DXY): 103,8, tertinggi dalam 19 bulan, sekaligus menuju kenaikan selama empat pekan berturut-turut.
Nasdaq 100 telah turun 15% dari puncak 6 Oktober, sementara MSCI World melemah 9% dari puncak Agustus. Pasar saham Asia juga menuju kinerja mingguan terburuk sejak 2020.
Apakah Ini Masalah Likuiditas? Sebagian, Ya
Pekan ini, harga emas turun bersamaan dengan saham, bukan bergerak berlawanan arah seperti yang sering diharapkan dari aset safe haven.
Sejak 30 September, emas telah kehilangan 13%, sejalan dengan penurunan Nasdaq 100, sementara silver melemah 29%.
Aksi jual pasar secara luas dipicu oleh kekhawatiran terhadap sektor kecerdasan buatan (AI). Debut saham Anthropic gagal memulihkan kepercayaan terhadap sektor tersebut, laporan keuangan Nvidia tidak mampu menghentikan penurunan, dan pasar saham Taiwan mengalami pekan terburuk sejak 1991.
Goldman Sachs menyoroti bahwa likuiditas yang lemah memperbesar pergerakan harga.
Menurut analisis ini, kondisi tersebut menunjukkan adanya likuidasi paksa (forced liquidation). Emas menjalankan perannya sebagai sumber modal yang relatif aman dan mudah dicairkan untuk menutup kerugian, misalnya akibat penurunan pasar saham.
Investor menjual aset yang masih menghasilkan keuntungan dan dapat segera dicairkan untuk menutupi kerugian serta memenuhi margin call pada posisi saham.
Setelah mengalami pasar bullish selama dua tahun, emas menjadi salah satu aset yang dapat digunakan untuk memenuhi kebutuhan likuiditas tersebut.
Penting untuk ditekankan bahwa kondisi ini bukan kejadian satu kali.
Sepanjang tahun ini, emas menunjukkan karakteristik pergerakan yang semakin menyerupai aset berisiko.
Korelasi bergulir (rolling correlation) selama 60 sesi antara imbal hasil harian emas dan MSCI World saat ini mencapai 0,46, dengan rata-rata 0,48 sepanjang 2026.
Sebagai perbandingan, rata-rata korelasi pada periode 2019–2024 hanya sebesar 0,14.
Emas telah menjadi posisi investasi yang semakin ramai (crowded trade), termasuk di kalangan investor yang juga memiliki saham teknologi.
Akibatnya, ketika saham turun, emas sering kali ikut mengalami tekanan jual.
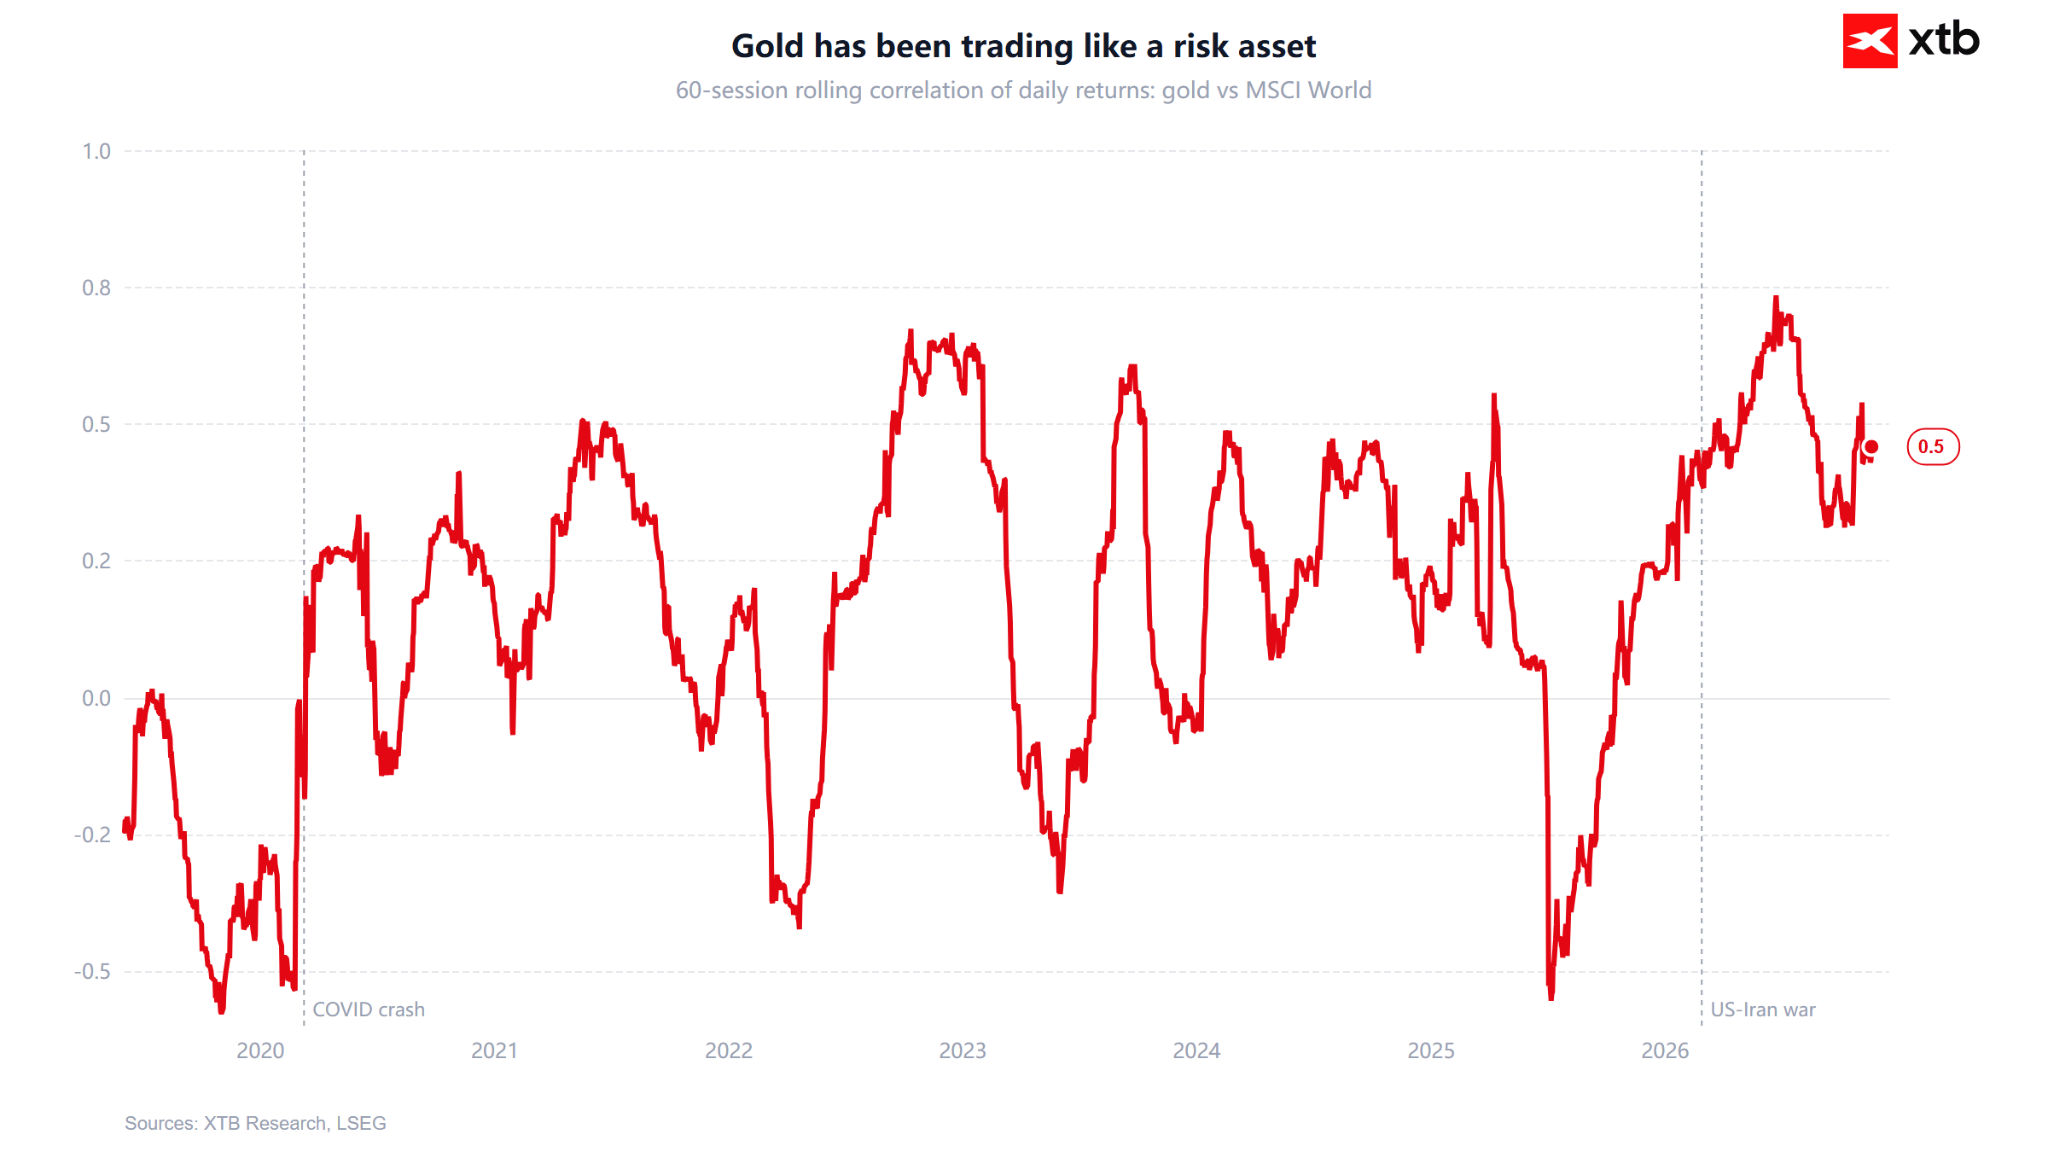
Namun, faktor likuiditas terutama menjelaskan kecepatan penurunan harga emas, bukan arah tren utamanya.
Emas telah mengalami depresiasi sejak Februari, ketika pasar saham masih mencatatkan kenaikan.
Faktor fundamental utama yang menekan harga emas adalah suku bunga dan dolar AS.
Perang dengan Iran mendorong harga energi lebih tinggi, dengan minyak Brent berada di sekitar US$120 per barel pada Maret dan April. Kenaikan tersebut memperkuat inflasi, sementara The Fed mengubah arah kebijakan dari pemangkasan suku bunga menjadi pemberian sinyal kenaikan.
Pekan ini, Goolsbee dan Paulson disebut mengindikasikan bahwa suku bunga perlu kembali dinaikkan.
Emas tidak memberikan imbal hasil bunga. Karena itu, ketika real yield mendekati 3%, biaya peluang untuk memegang emas mencapai level tertinggi dalam beberapa tahun.
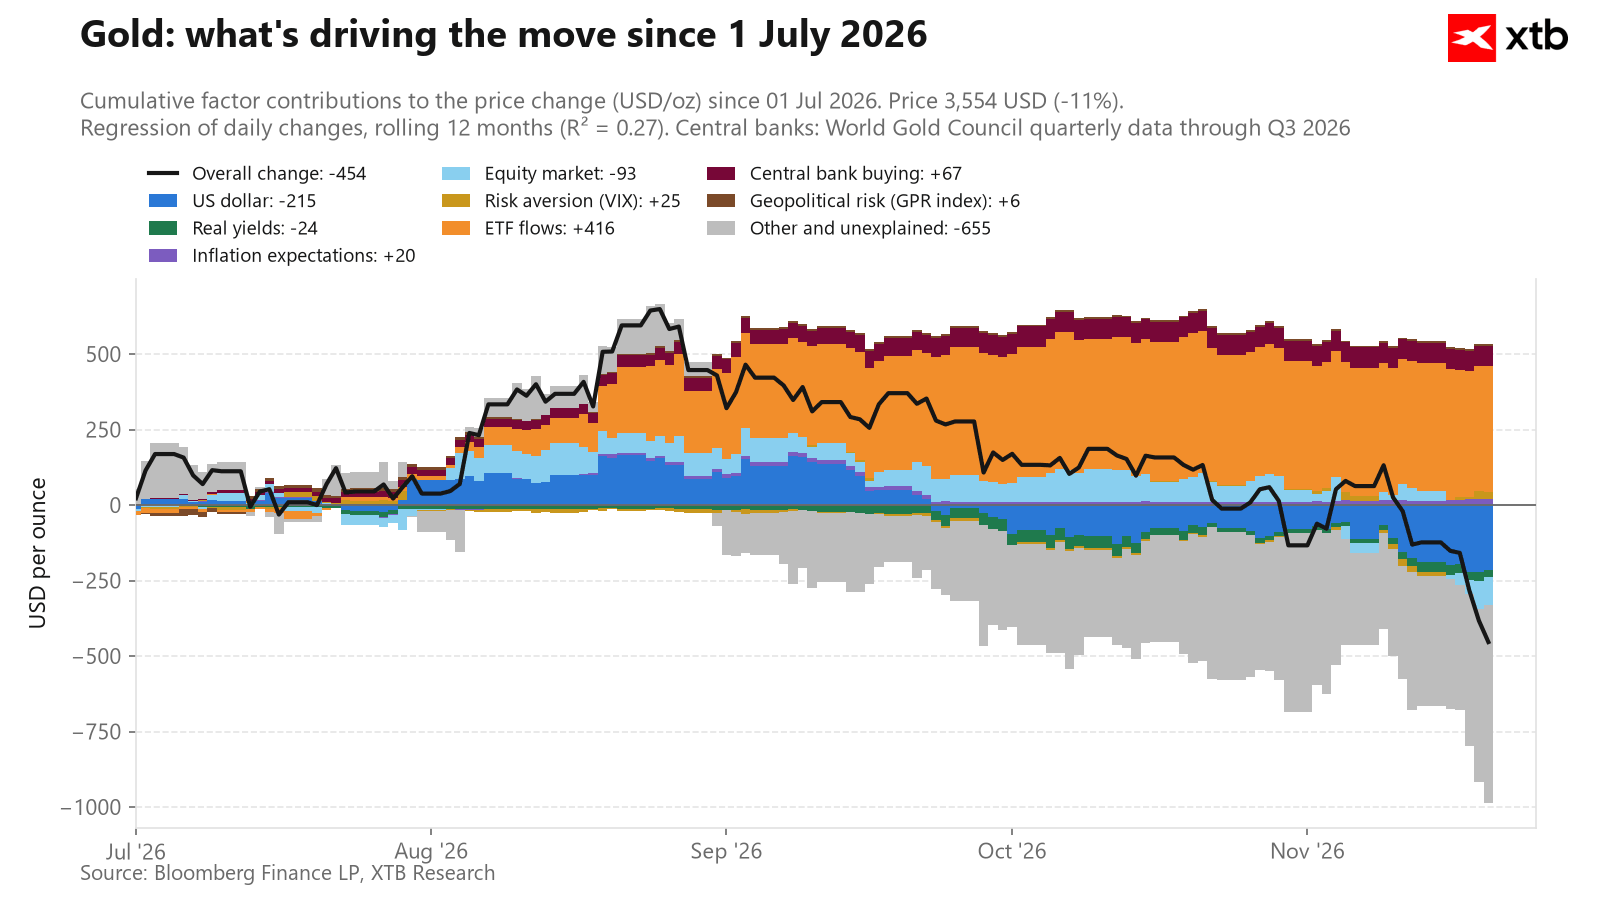
Sebagian besar pergerakan harga emas pada awal tahun tidak dapat dijelaskan oleh satu faktor saja. Hal tersebut dapat mencerminkan spekulasi murni atau pengaruh kekhawatiran geopolitik. Saat ini, sebagian besar penurunan harga emas juga belum dapat dijelaskan sepenuhnya dan kemungkinan berkaitan dengan faktor likuiditas. Sumber: Bloomberg Finance LP, XTB.
Apakah Kita Menuju Pengulangan Krisis 2020?
Dari sisi pola pergerakan harga, kemiripannya sangat mencolok.
Pada 9 Maret 2020, emas mencapai puncak lokal di US$1.680, kemudian kehilangan 12,45% dalam delapan sesi perdagangan berikutnya.
Ketika pasar mengalami kejatuhan akibat pandemi COVID-19, investor menjual berbagai aset secara bersamaan.
Pada 2026, dari puncak lokal 9 November di US$4.140, emas kehilangan 12,5% dalam delapan sesi, hampir identik dengan penurunan pada 2020.
Pada sesi kesembilan hari ini, koreksi tersebut mencapai sekitar 14%.
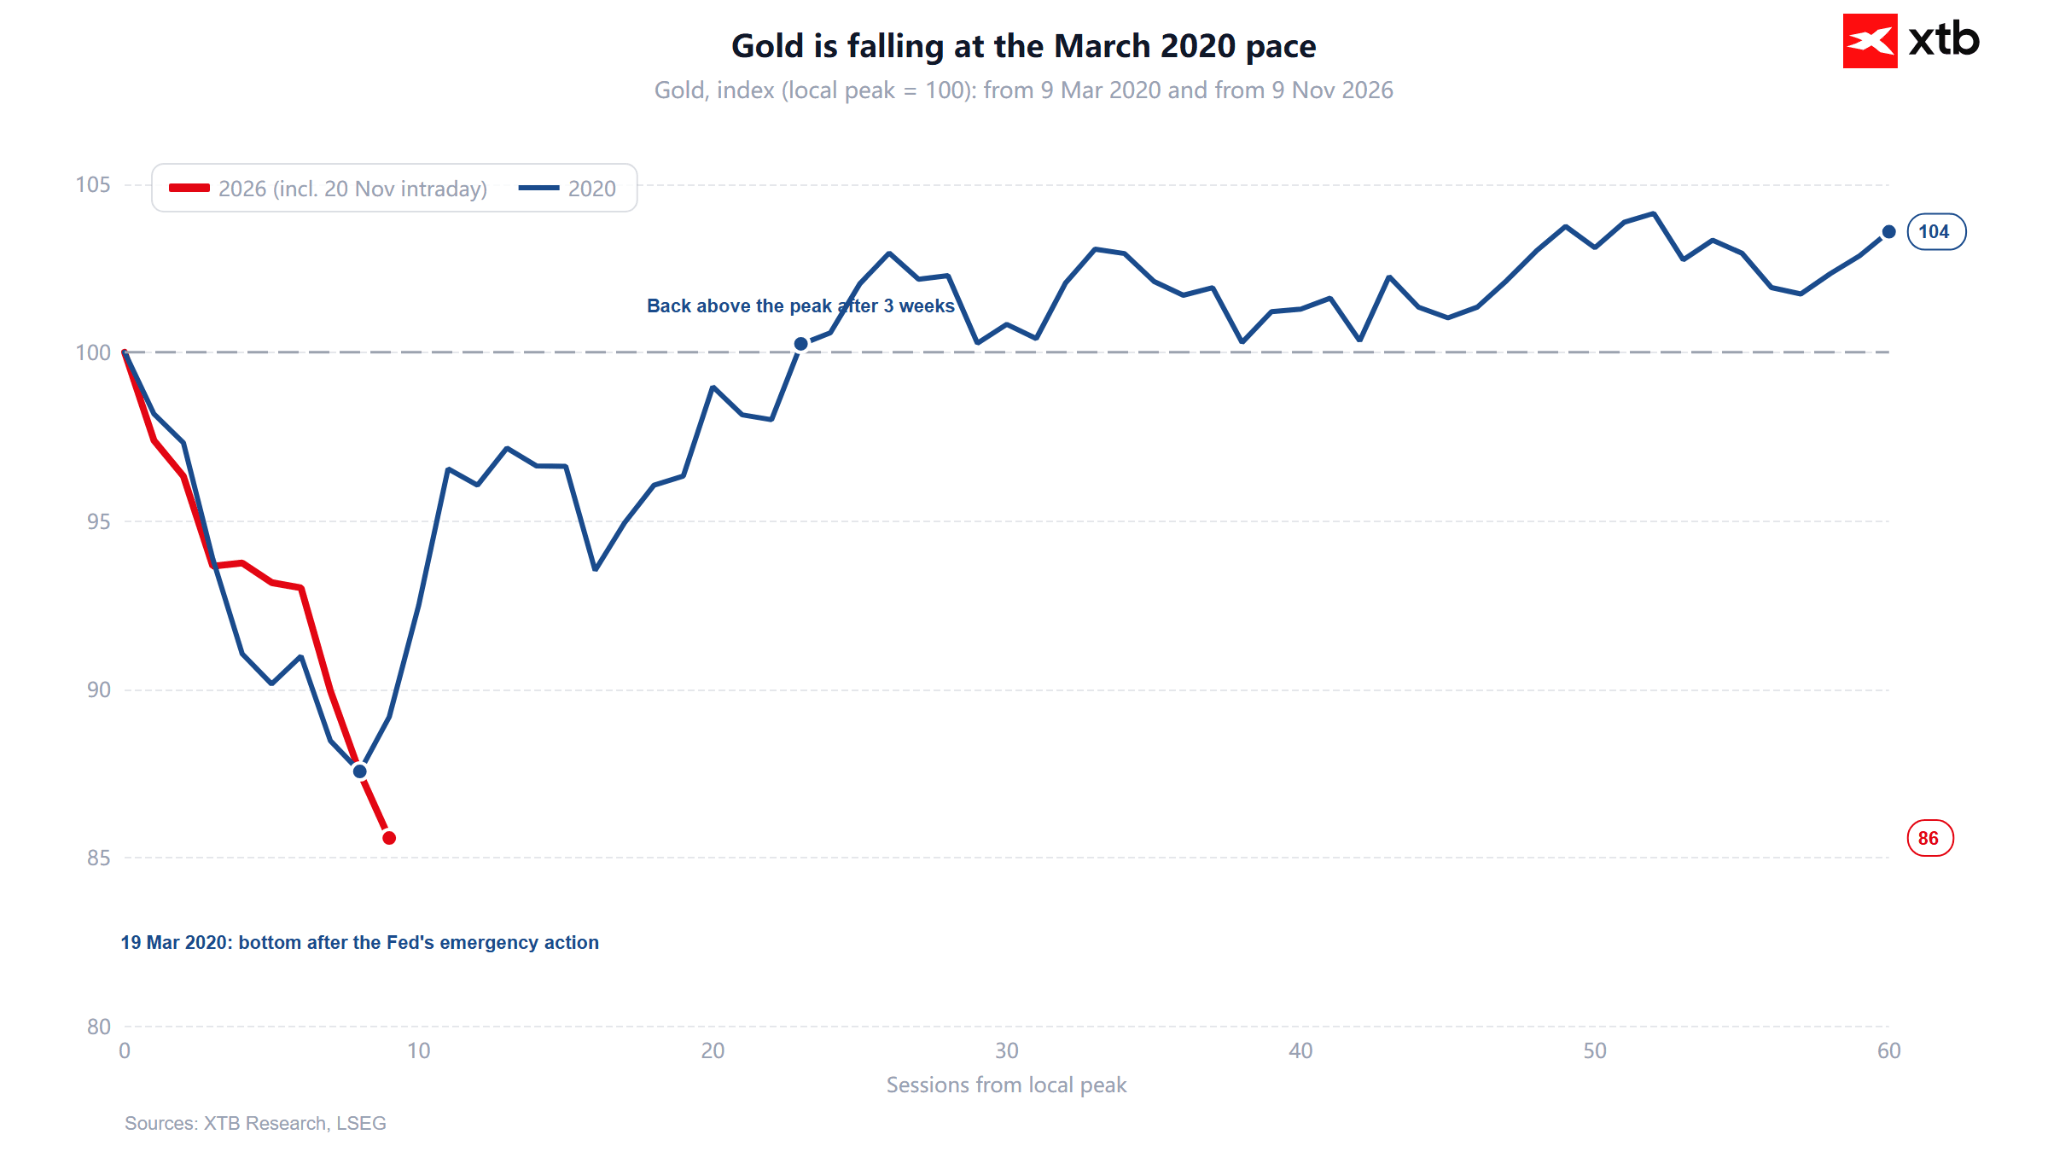
Pada 2020, harga emas mencapai titik terendah pada 19 Maret. Namun, pada 9 April, emas sudah kembali diperdagangkan di atas puncak sebelum aksi jual.
Pada Agustus, emas mencetak rekor baru di US$2.064, sekitar 40% lebih tinggi dibandingkan titik terendah Maret.
Namun, rebound tersebut tidak hanya disebabkan oleh habisnya tekanan jual.
The Fed memangkas suku bunga hingga mendekati nol, meluncurkan program pembelian aset tanpa batas (quantitative easing/QE), menyediakan fasilitas swap line, dan dolar AS mulai melemah.
Real yield TIPS tenor 10 tahun turun dari +0,64% pada hari ketika emas mencapai titik terendah menjadi -1,09% pada Agustus.
Saat ini, real yield berada di 2,86%, mendekati level tertinggi tahun ini sebesar 2,95% pada 5 Oktober.
Alih-alih menyelamatkan likuiditas melalui pelonggaran kebijakan, The Fed justru memberikan sinyal kenaikan suku bunga, sementara dolar AS berada di level terkuat dalam 19 bulan.
Dengan demikian, meskipun pola pergerakan harga terlihat serupa, kondisi makroekonomi saat ini justru bertolak belakang dengan 2020.
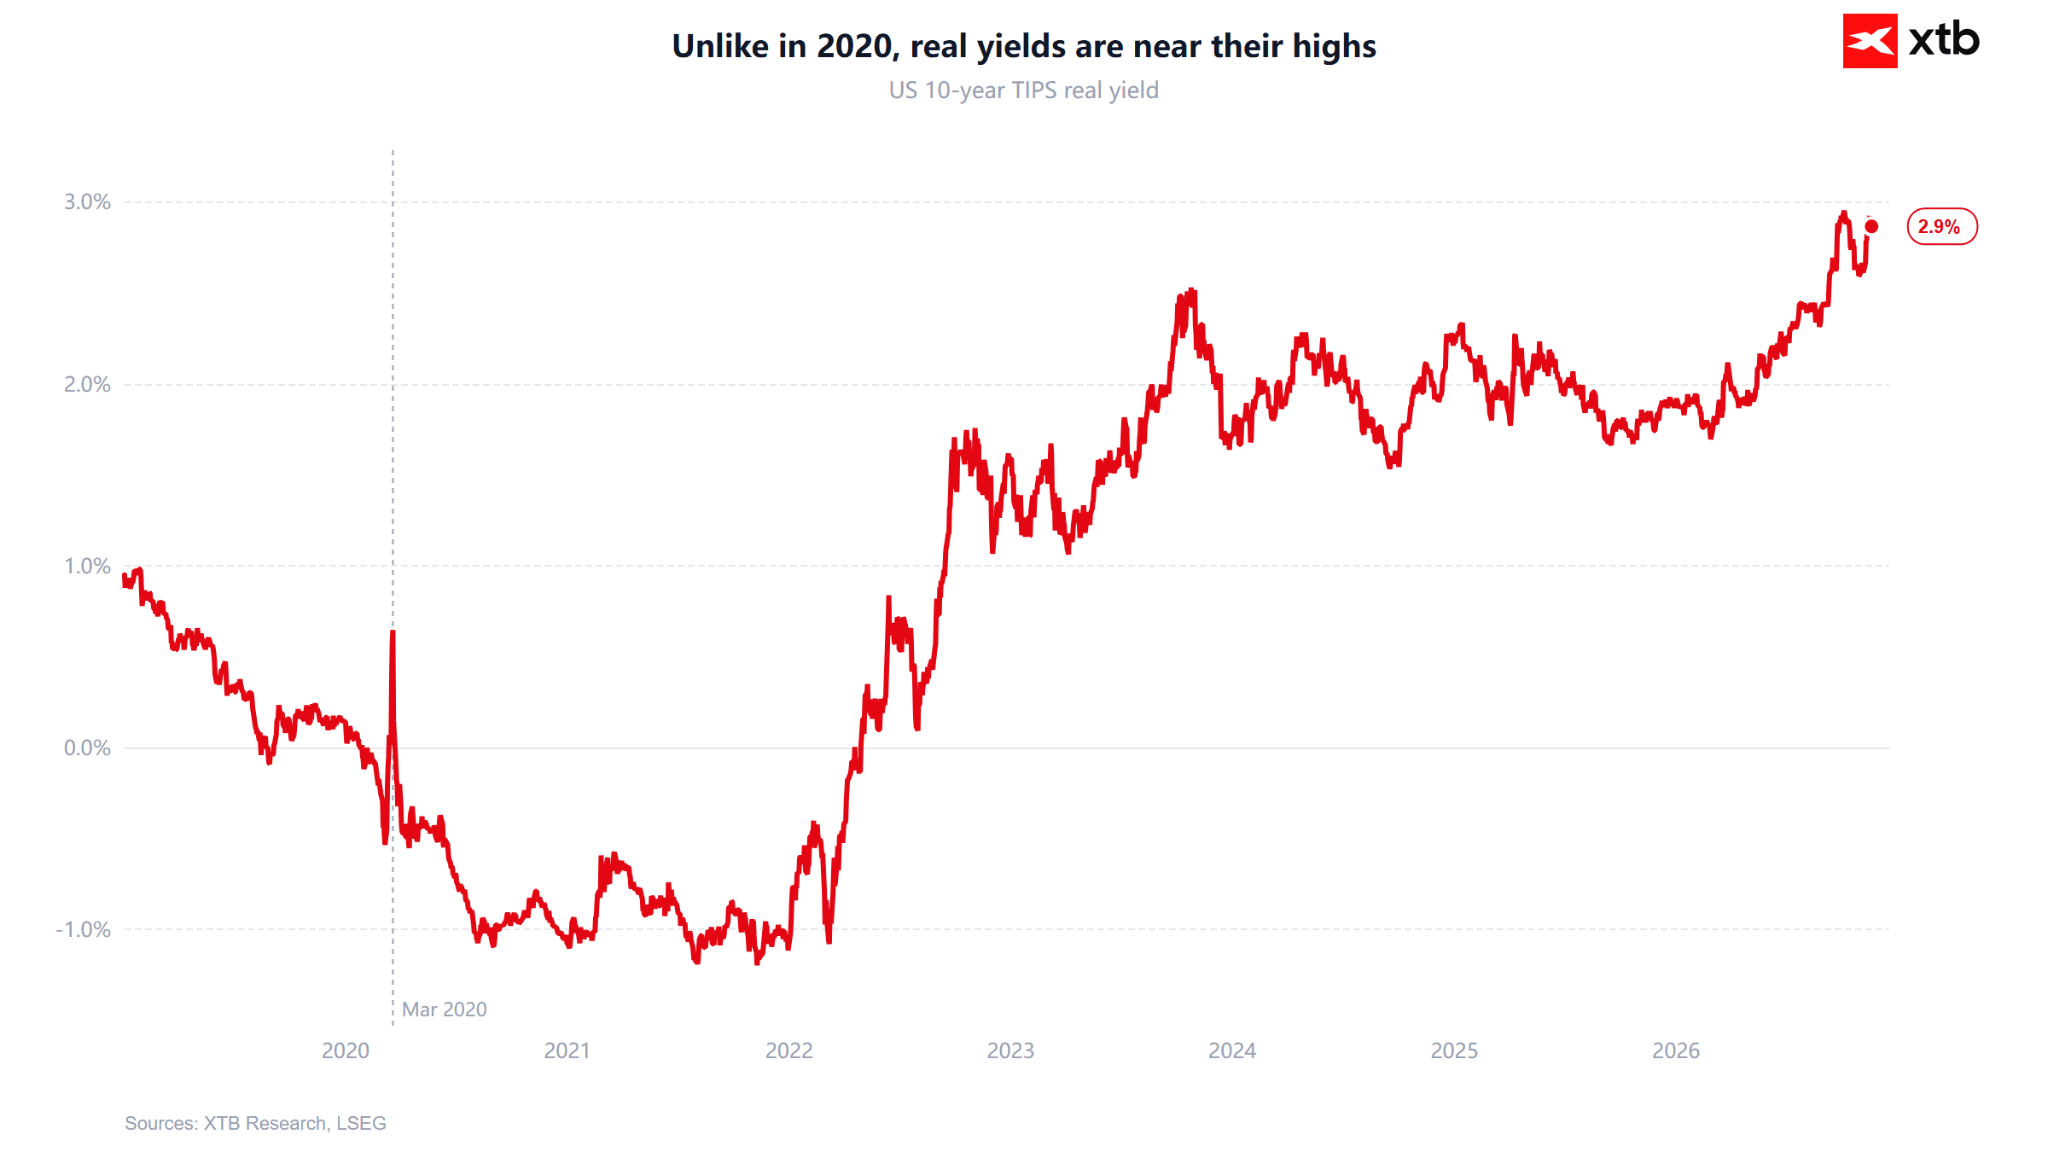
Skenario pemulihan seperti 2020 akan membutuhkan perubahan arah kebijakan The Fed atau Fed pivot.
Hal tersebut dapat terjadi apabila aksi jual saham AI berkembang menjadi masalah kredit, misalnya akibat tingginya utang di sektor pusat data.
Dalam kondisi tersebut, The Fed mungkin harus memprioritaskan stabilitas sistem keuangan dibandingkan upaya menekan inflasi.
Namun, selama harga energi masih menjaga inflasi pada level tinggi, perubahan kebijakan seperti itu lebih sulit dilakukan dibandingkan pada 2020.
Tanpa Fed pivot, perlambatan laju penurunan harga emas lebih mungkin terjadi daripada pemulihan cepat berbentuk V (V-shaped recovery).
Apakah Pertemuan Trump–Xi–Putin Mengurangi Risiko Geopolitik?
Peristiwa ini dinilai hanya memiliki dampak marginal terhadap pasar dan bukan penyebab utama aksi jual.
Deklarasi Shenzhen disebut membahas reformasi PBB, risiko nuklir, imunitas diplomatik, dan pasokan bahan bakar.
Namun, deklarasi tersebut tidak menyebut Ukraina maupun Iran.
Menurut Breakingviews, pertemuan tersebut gagal memberikan dampak yang berarti terhadap pasar.
Selain itu, Putin disebut menolak gencatan senjata maritim dan energi setelah serangan terhadap Jembatan Krimea.
Hal yang lebih penting adalah bahwa emas sama sekali tidak berhasil memanfaatkan ketegangan geopolitik sebagai pendorong harga sepanjang tahun ini.
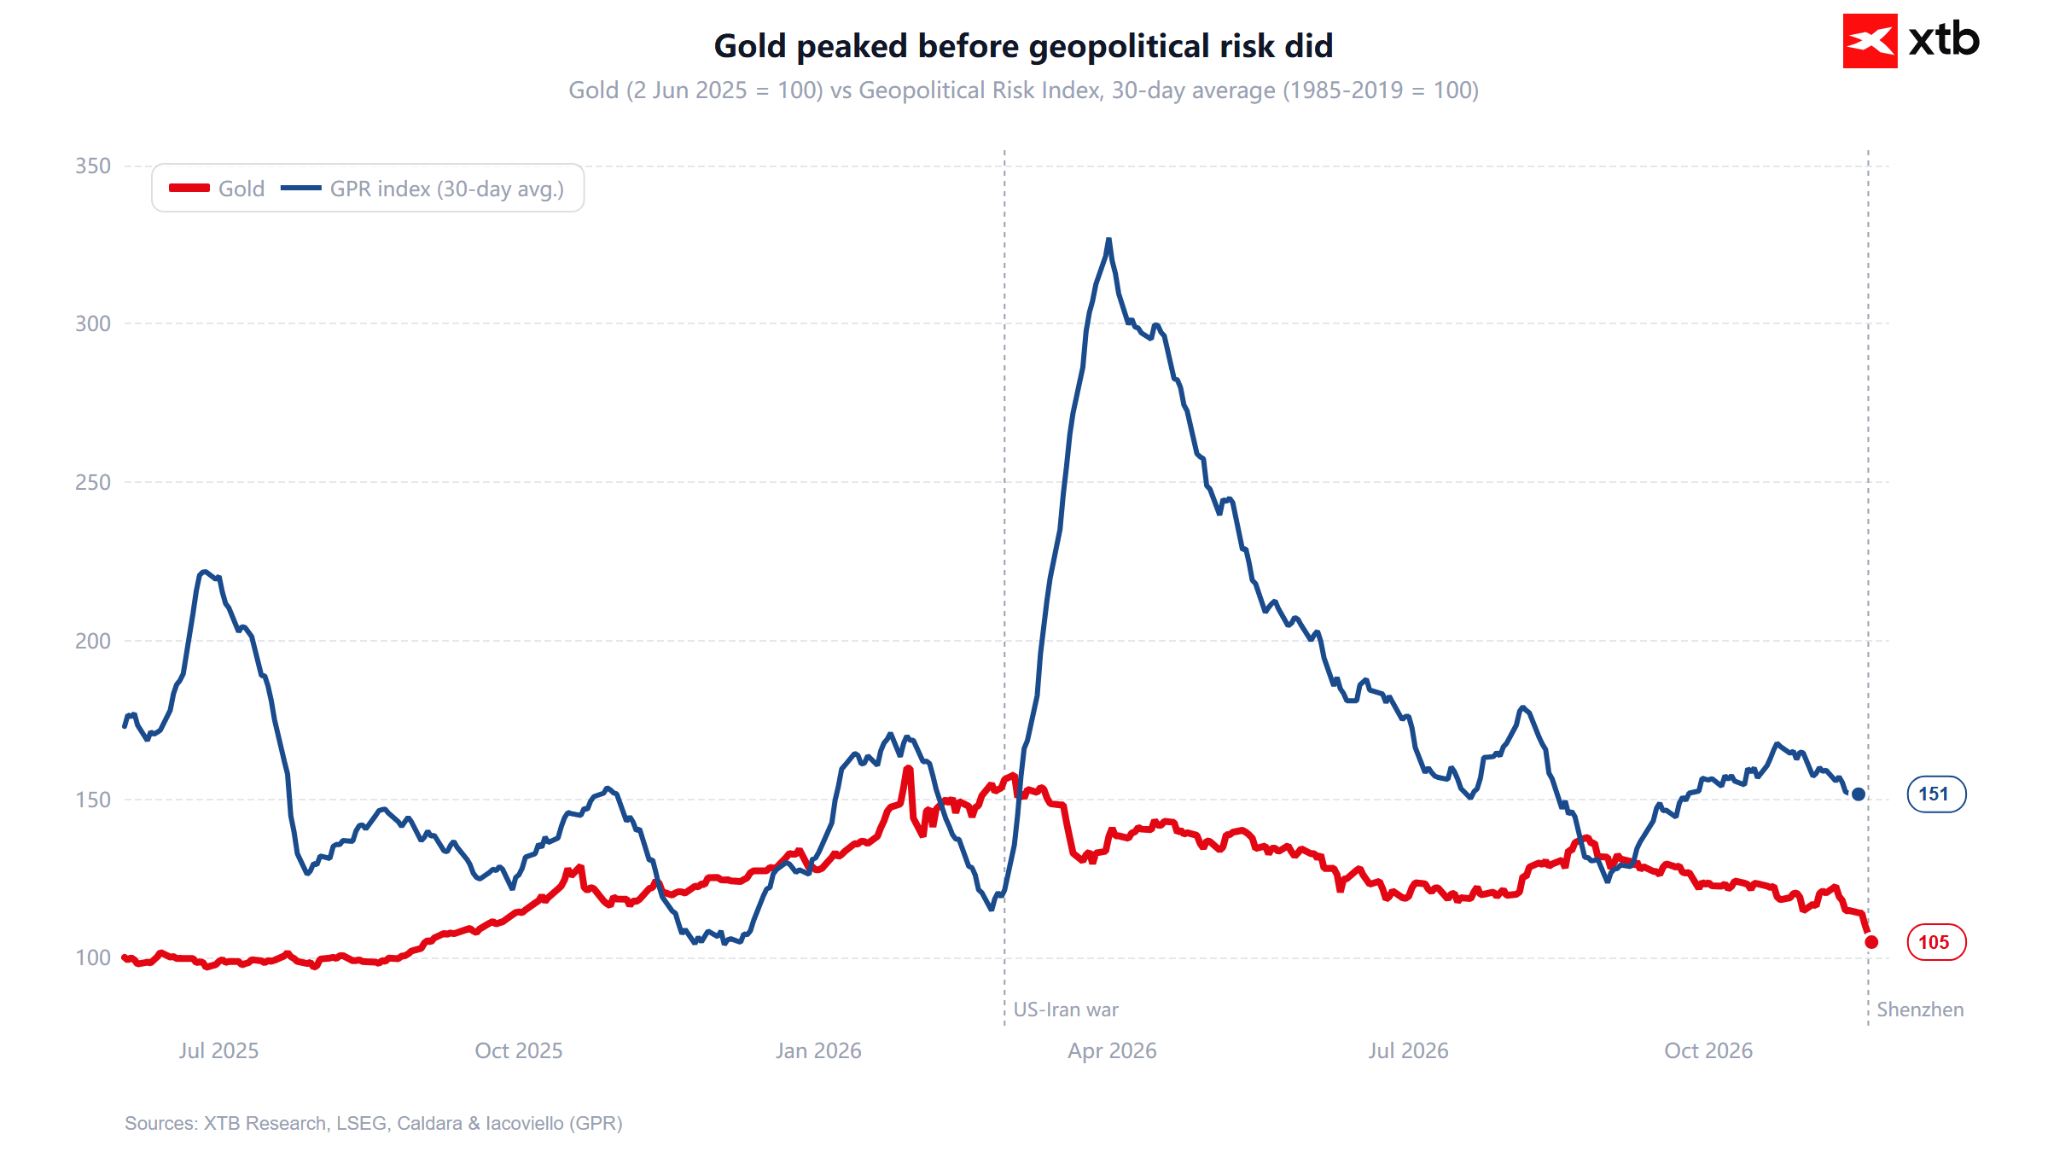
Indeks Risiko Geopolitik (Geopolitical Risk Index/GPR) yang dikembangkan Caldara dan Iacoviello, berdasarkan rata-rata 30 hari, mencapai puncak 327 pada akhir Maret.
Pada periode yang sama, harga emas justru turun karena perang menyebabkan kenaikan harga minyak, memperkuat inflasi, dan mendorong The Fed menjadi lebih hawkish.
Saat ini, indeks GPR berada di sekitar 151, masih di atas tingkat normal, tetapi jauh lebih rendah dibandingkan puncaknya.
Secara paradoks, apabila deklarasi mengenai peningkatan pasokan bahan bakar benar-benar mampu menurunkan harga energi, perkembangan tersebut justru dapat membantu harga emas dalam jangka panjang dengan mengurangi tekanan kenaikan suku bunga.
Apa yang Bisa Menghentikan Penurunan Harga Emas?
- Permintaan fisik: Premi emas di India naik menjadi US$17 per ons, dari US$8 sepekan sebelumnya, bertepatan dengan puncak musim pernikahan. Beberapa bagian pasar mengalami kekurangan pasokan emas dan perak fisik. Di China, premi berada pada kisaran US$9–13, dengan investor memanfaatkan koreksi sebagai peluang pembelian.
- Level teknikal: Analisis teknikal menunjukkan pasar berada dalam kondisi sangat oversold. Artikel Reuters menyoroti zona support US$3.442–3.474, sedangkan Global X menilai support yang sangat lemah baru terlihat di sekitar US$3.300–3.400.
- Posisi spekulatif: Data laporan Commodity Futures Trading Commission (CFTC) menunjukkan jumlah posisi long yang relatif rendah. Secara historis, ketika posisi long mencapai sekitar 200.000 kontrak, rebound cenderung terjadi cukup cepat. Namun, perlu dicatat bahwa posisi bersih (net positioning) saat ini tidak terlalu rendah, terutama karena jumlah posisi short yang sangat kecil.
- Sinyal peringatan: Ekspor emas Swiss turun 34% secara bulanan (MoM) pada Oktober menjadi 109,7 ton, terutama akibat penurunan pengiriman ke London. ETF juga mulai menjual kepemilikan emas, perak, dan platinum.
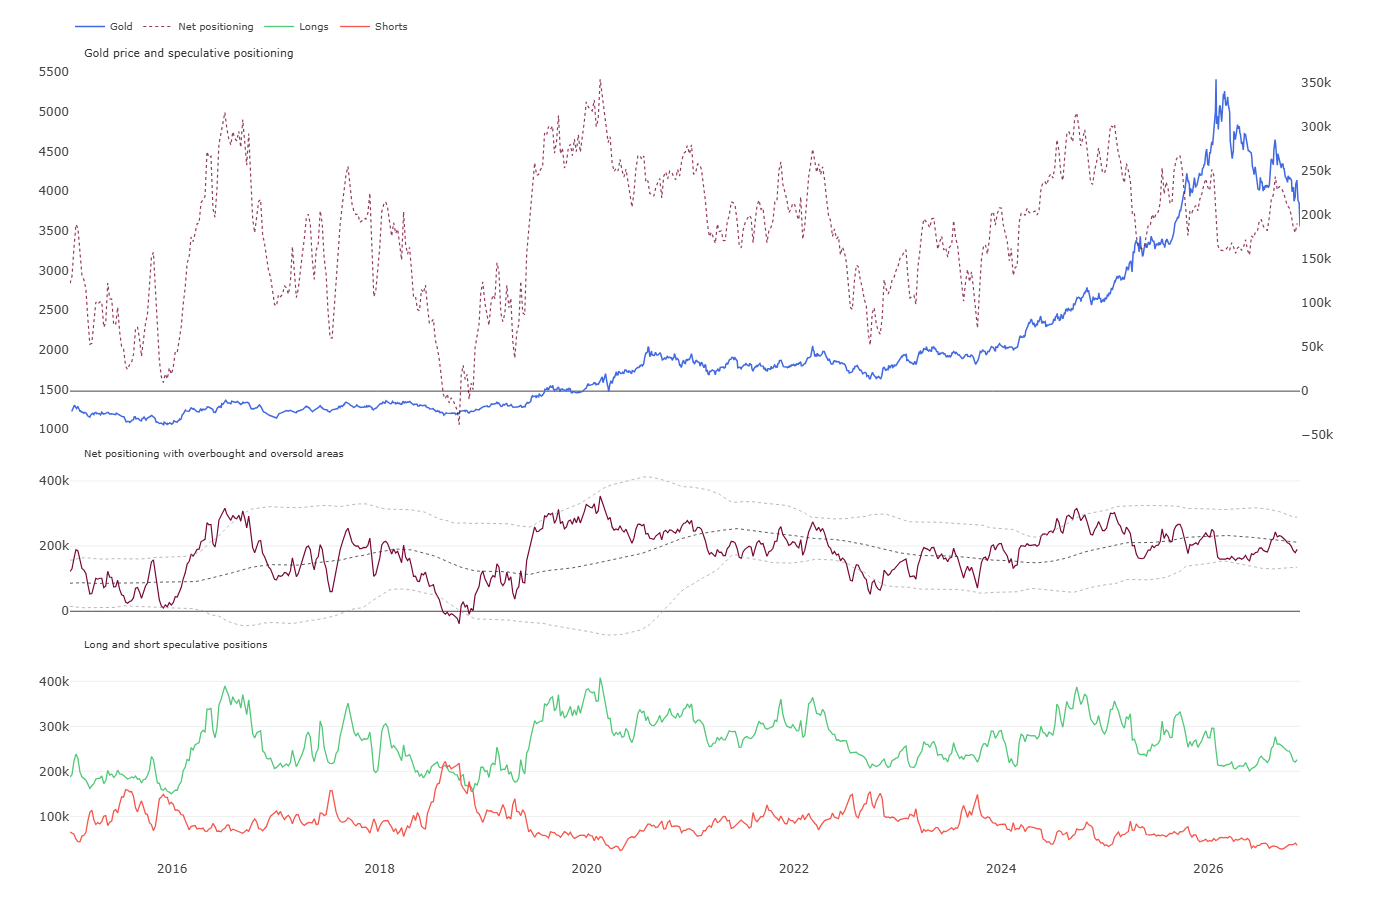 Posisi spekulatif berdasarkan laporan Commitments of Traders (COT). Sumber: CFTC, COT.
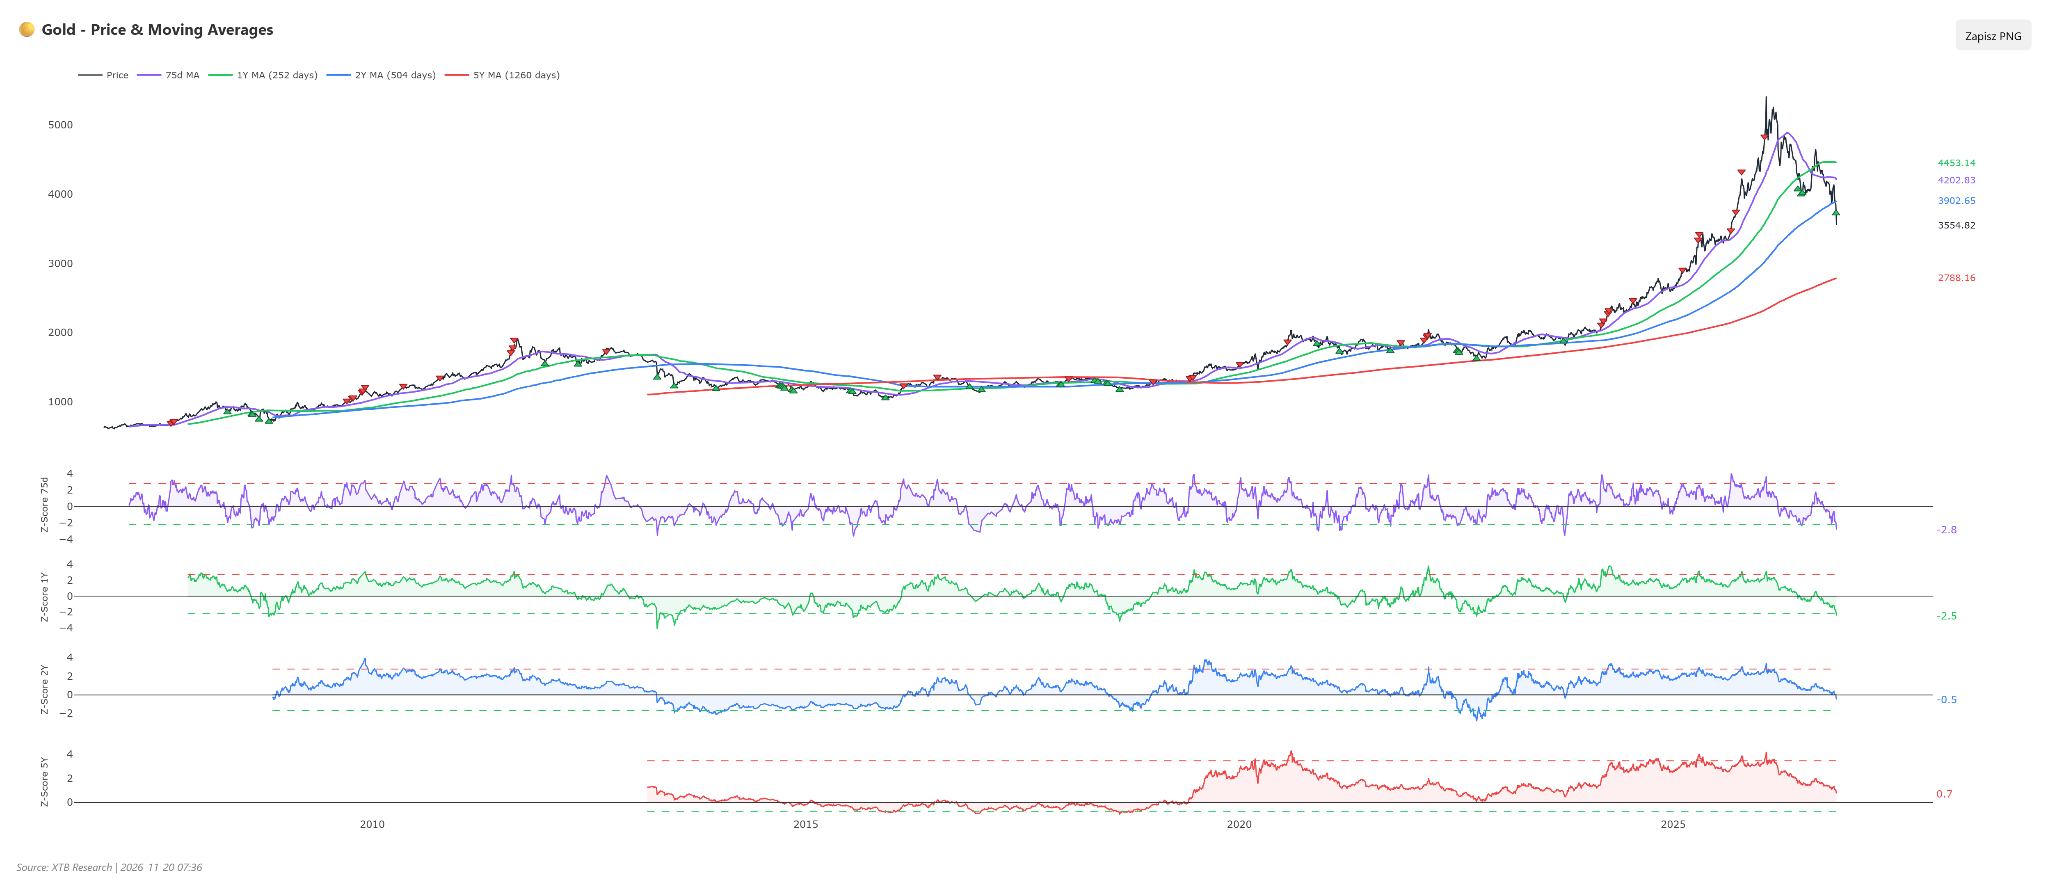 Deviasi terhadap moving average 75 sesi dan satu tahun mulai menghasilkan sinyal oversold yang lemah. Sinyal kuat muncul setelah indikator deviasi kembali menembus ambang batas dari bawah. Sumber: XTB.
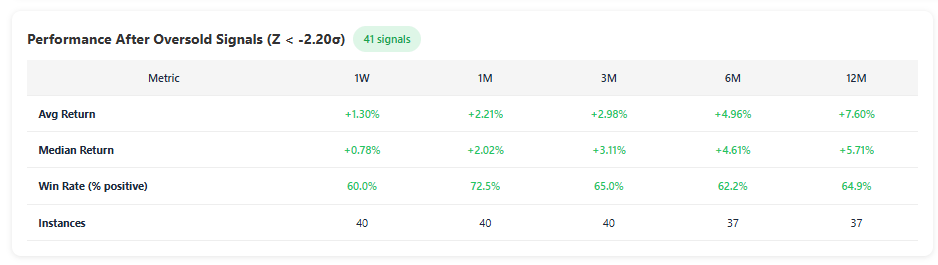
Kinerja harga setelah menembus level deviasi ekstrem dari moving average 75 sesi menunjukkan bahwa rebound terjadi pada sedikitnya 60% kasus setelah sinyal terbentuk. Dalam horizon satu bulan, persentasenya meningkat menjadi 70%. Sumber: XTB.
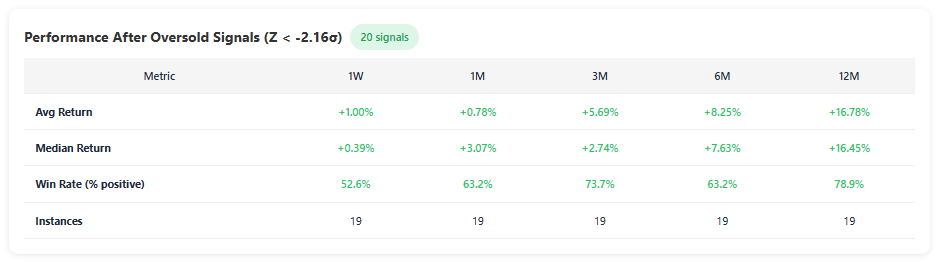
Kinerja harga emas setelah menembus level deviasi ekstrem dari moving average satu tahun. Sumber: XTB.
Secara teknikal, harga emas saat ini berada dalam kondisi tanpa zona support yang jelas (no man's land).
Level support yang berasal dari puncak-puncak harga sebelumnya berada di atas US$3.400.
Harga emas telah menembus ke bawah level Fibonacci retracement 50,0% dari keseluruhan gelombang kenaikan, serta level Fibonacci expansion 61,8% dari impuls penurunan besar terakhir.
Support Fibonacci berikutnya berada di US$3.260 dan US$3.060.
Meski demikian, indikator RSI yang sangat rendah patut diperhatikan karena pada awal tahun ini kondisi serupa sempat menghasilkan sinyal rebound jangka pendek.
Sumber: xStation5.
Kesimpulan
Aksi jual emas saat ini memiliki tiga lapisan penyebab.
Lapisan fundamental adalah suku bunga dan dolar AS. Perang yang semula diperkirakan mendukung kenaikan harga emas justru mendorong inflasi dan membalikkan arah kebijakan The Fed.
Lapisan kedua adalah likuiditas sebagai faktor yang mempercepat penurunan. Kejatuhan saham AI memicu kebutuhan untuk menjual aset yang masih menguntungkan, sementara emas memiliki korelasi yang relatif tinggi dengan saham sepanjang tahun ini.
Sementara itu, pertemuan Shenzhen hanya menjadi faktor latar belakang dan bukan penyebab utama tekanan pasar.
Pola pergerakan harga emas memang menyerupai Maret 2020. Namun, pemulihan pada periode tersebut didorong oleh keputusan The Fed memangkas suku bunga hingga nol dan membawa real yield ke wilayah negatif.
Saat ini, The Fed justru bergerak ke arah sebaliknya.
Pengulangan rebound seperti 2020 hanya mungkin terjadi apabila tekanan pasar memaksa The Fed mengubah arah kebijakan.
Sebelum hal itu terjadi, stabilisasi harga yang ditopang oleh permintaan emas fisik dinilai lebih mungkin dibandingkan pemulihan cepat.

Market Wrap: IPO Anthropic US$81,8 Miliar, Nasdaq Siap Menguat?



Emas Anjlok 33%, Bisa Turun ke US$3.500?


Daily Summary: The Fed Hantam Wall Street!


Fed Minutes: The Fed Siapkan Kenaikan 50 Bps, Saham Turun!
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.