


Gold naik lebih dari 1% hari ini meskipun sentimen terhadap risk assets masih lemah, sementara buyer berharap logam mulia telah menyerap sebagian besar tekanan yang sebelumnya dipicu kenaikan US Treasury yield.
Katalis potensial untuk rebound yang lebih kuat antara lain perbaikan situasi terkait Iran dan melemahnya ekspektasi kenaikan suku bunga The Fed.
Namun, untuk saat ini kedua faktor tersebut belum terlihat cukup kuat.
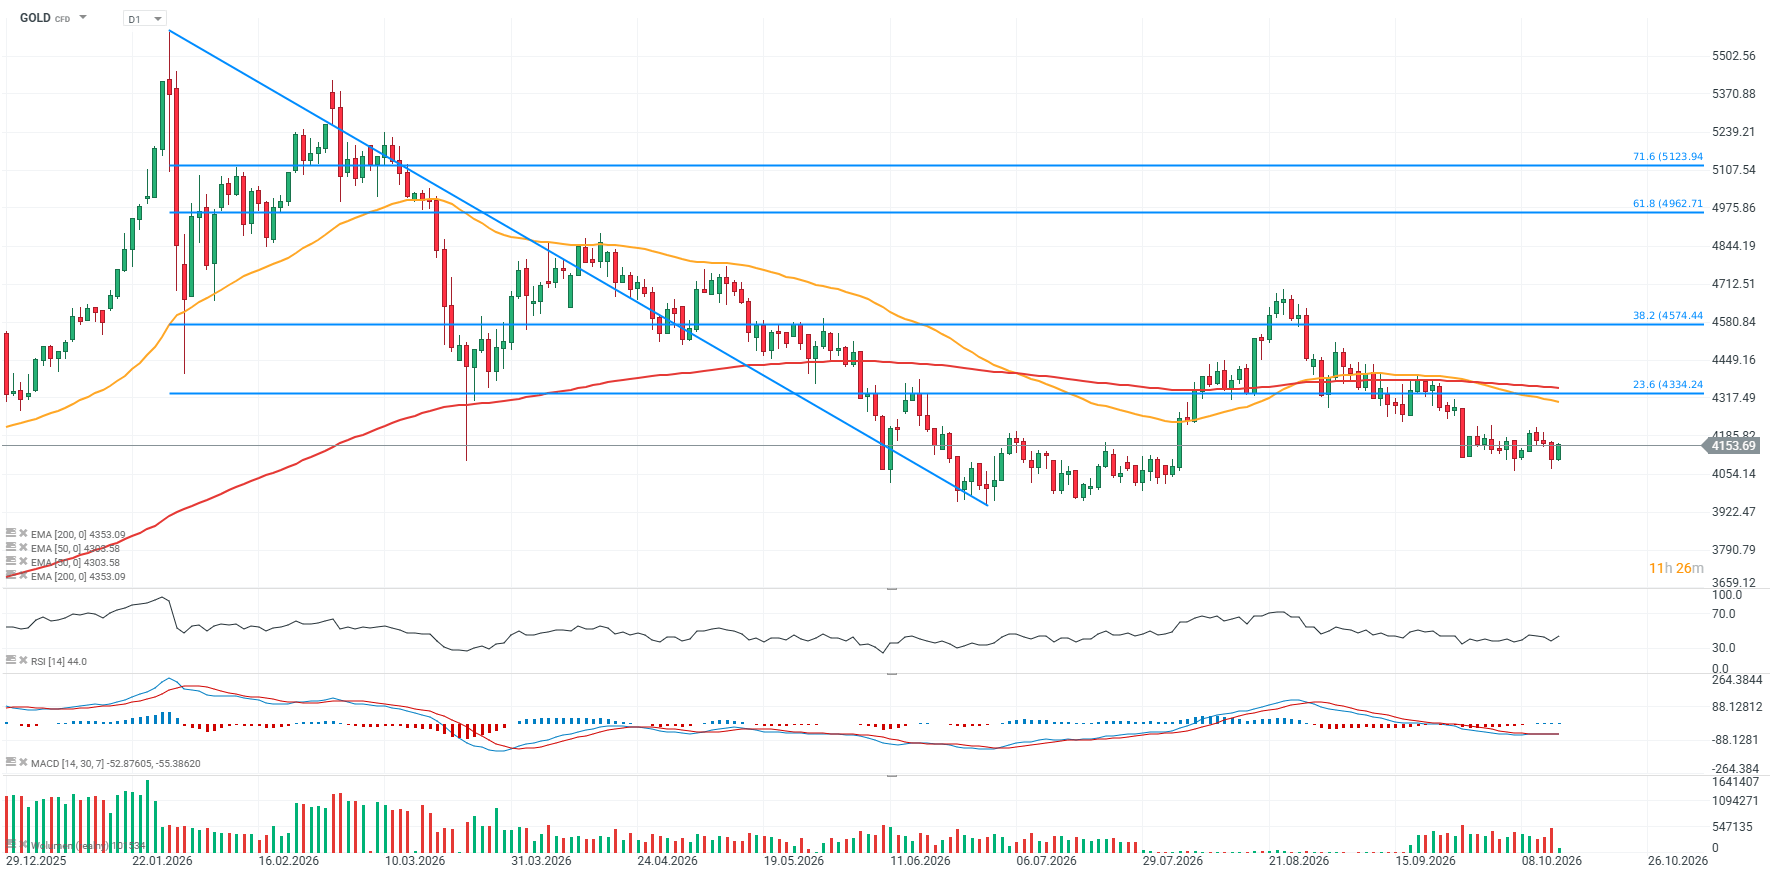
Artinya, stabilisasi Gold di sekitar US$4.100–US$4.150 sejauh ini masih lebih banyak bersifat teknikal.
Pada saat yang sama, kebijakan Treasury AS berpotensi memberikan sumber dukungan tambahan menjelang akhir tahun.
-
Gold tetap berada di bawah tekanan sejak The Fed menaikkan suku bunga sebesar 25 basis poin pada September, meskipun skala penurunannya relatif terbatas jika dibandingkan dengan lonjakan tajam nominal dan real interest rates di AS. US Treasury yield 10 tahun sempat mendekati 5,3%, sementara yield TIPS 10 tahun, yang sering digunakan sebagai proksi real interest rate, bergerak sedikit di bawah 3%.
-
Respons Gold yang relatif terbatas terhadap perkembangan ini dapat menunjukkan bahwa korelasi negatif historis antara Gold dan suku bunga mulai melemah. Pada Agustus dan awal September, investor masih meningkatkan eksposur terhadap Gold meskipun bond yield naik. Investor ritel menambah posisi di ETF Gold, sementara investor institusional meningkatkan long position di pasar futures.
-
Bank sentral tetap menjadi sumber demand penting bagi Gold. People’s Bank of China kembali menjadi salah satu pembeli bullion terbesar pada 2026, meskipun jumlah bank sentral yang meningkatkan cadangan Gold mulai menurun. Survei terbaru World Gold Council menunjukkan rekor 45% bank sentral memperkirakan akan meningkatkan cadangan Gold dalam satu tahun ke depan, yang berpotensi memperkuat official-sector demand ketika harga mengalami koreksi lebih dalam. Jika sebagian tekanan inflasi AS terbukti sementara, The Fed juga dapat memiliki ruang lebih besar untuk membatasi skala pengetatan moneter lanjutan apabila kondisi Timur Tengah mulai stabil.
Bank Sentral Kembali Percepat Pembelian Gold, September Terkuat Hampir Dua Tahun?
Demand bank sentral tetap menjadi salah satu fondasi struktural terpenting bagi pasar Gold. Menurut data awal World Gold Council yang berasal dari laporan bank sentral dan IMF, otoritas moneter membeli sekitar 63 ton Gold pada September.
Angka tersebut menjadi total pembelian bulanan tertinggi sejak November 2024 dan memberikan sinyal jelas bahwa meskipun harga nominal bullion berada di level historis yang tinggi, official sector tetap meningkatkan eksposurnya terhadap Gold.
Aktivitas People’s Bank of China menjadi salah satu yang paling penting.
PBoC terus meningkatkan cadangan Gold dalam beberapa bulan terakhir dan, berdasarkan data World Gold Council, kini memegang sekitar 2.410 ton bullion.
Gold menyumbang sekitar 9% dari total cadangan China.
Dari perspektif pasar, langkah ini bukan hanya berkaitan dengan diversifikasi aset, tetapi juga menjadi bagian dari upaya bertahap untuk mengurangi ketergantungan terhadap dolar AS sebagai mata uang cadangan dominan.
Sebagian pelaku pasar menilai tren ini dapat semakin kuat dalam beberapa tahun mendatang.
Bagi banyak institusi emerging market, alternatif alami terhadap dolar belum tentu euro atau yen, tetapi justru Gold.
Faktor lainnya adalah semakin seringnya penggunaan dolar sebagai instrumen kebijakan ekonomi dan sanksi, yang dapat memberikan insentif lebih besar bagi sejumlah negara untuk mendiversifikasi aset cadangan mereka.
Pada saat yang sama, gambaran demand Gold dari bank sentral tidak sepenuhnya satu arah.
Demand tetap sangat kuat, tetapi beberapa negara juga terpaksa menjual Gold tahun ini untuk mendapatkan likuiditas setelah pecahnya perang AS-Israel dengan Iran.
Namun, hal tersebut tidak mengubah tren yang lebih luas.
Dalam lingkungan geopolitik yang penuh ketidakpastian dan meningkatnya perdebatan mengenai stabilitas fiat currencies, Gold tetap memainkan peran sebagai strategic reserve asset.
Investor Memperkirakan Gold Bisa Cetak Rekor Baru dalam 1–2 Tahun
Meski mengalami koreksi besar dari puncak Januari, sejumlah fund manager masih memperkirakan Gold dapat mencetak all-time high baru dalam waktu yang relatif singkat.
Sebagian forecast memperkirakan rekor baru dapat terjadi dalam 12–18 bulan, sementara estimasi yang lebih konservatif menempatkan horizon tersebut hingga dua tahun.
Pasar tetap sangat volatil.
Pada Januari, Gold sempat naik ke atas US$5.500 per ounce, mencetak all-time high setelah rally yang sangat kuat.
Sejak saat itu, harga telah mengalami koreksi signifikan, meskipun masih berada pada level yang sangat tinggi secara historis.
Pada Rabu, Gold turun sekitar 2% ke bawah US$4.100 per ounce setelah investor meningkatkan ekspektasi terhadap kenaikan suku bunga The Fed berikutnya.
Dalam jangka pendek, kebijakan The Fed dan level real yield tetap menjadi salah satu risiko terbesar bagi harga bullion.
Suku bunga yang lebih tinggi meningkatkan opportunity cost untuk memegang aset tanpa yield, sehingga kenaikan suku bunga tambahan dapat membatasi kecepatan pemulihan Gold.
Namun, driver jangka panjang demand Gold jauh lebih luas daripada sekadar kebijakan moneter AS.
Dukungan harga juga datang dari lingkungan makro yang lebih luas, termasuk meningkatnya kekhawatiran terhadap kondisi keuangan publik, menurunnya kepercayaan terhadap fiat currencies, dan meningkatnya kebutuhan bank sentral untuk menjaga nilai riil cadangan mereka.
Sebagian pelaku pasar menilai area US$4.000 dapat menjadi zona yang cukup dekat dengan level awal bagi leg kenaikan besar berikutnya.
Namun, area tersebut belum dapat dianggap sebagai confirmed market bottom.
Kepercayaan terhadap Dolar Melemah, Utang Naik: Gold Dapat Dukungan Jangka Panjang
Salah satu argumen terpenting di balik bullish case jangka panjang Gold adalah memburuknya kondisi keuangan publik di berbagai ekonomi besar, khususnya Amerika Serikat.
Kenaikan government debt meningkatkan kekhawatiran bahwa pada economic downturn berikutnya, bank sentral dapat kembali menggunakan kebijakan moneter yang sangat longgar dan memperluas money supply.
Berbeda dengan fiat currencies, supply Gold tidak dapat ditingkatkan secara cepat hanya melalui keputusan bank sentral.
Hal ini tetap menjadi salah satu argumen investasi jangka panjang utama bagi logam mulia.
Pasar juga semakin mengkhawatirkan kemungkinan terjadinya financial event yang lebih serius.
Sejumlah family office dilaporkan meningkatkan eksposur terhadap Gold sembari mengurangi porsi government bonds dalam portofolio mereka, dengan memanfaatkan bullion sebagai alat diversifikasi di tengah lingkungan makro yang semakin tidak stabil.
Peran geopolitik dolar juga tetap penting.
Semakin sering mata uang AS digunakan sebagai instrumen tekanan politik atau sanksi, semakin besar pula insentif bagi sebagian negara untuk mengurangi ketergantungan terhadap dolar.
Dalam skenario tersebut, Gold dapat memperoleh keuntungan bukan hanya dari traditional safe-haven demand, tetapi juga dari perubahan bertahap dalam struktur global reserves.
Bank sentral semakin dihadapkan pada pertanyaan tentang bagaimana menjaga nilai riil cadangan dalam lingkungan utang tinggi, ketidakpastian fiskal, dan melemahnya kepercayaan terhadap fiat money.
Hal ini menciptakan dukungan fundamental yang kuat bagi pasar Gold.
Jika ketegangan geopolitik, instabilitas finansial, serta kekhawatiran terhadap arah kebijakan fiskal dan moneter tetap bertahan, tekanan struktural untuk meningkatkan alokasi Gold dalam portofolio juga dapat tetap tinggi, bahkan ketika harga mengalami koreksi berkala yang cukup dalam.
Grafik GOLD (Interval D1)
 Sumber: XTB

Harga Nikel Anjlok, INSG Proyeksikan Surplus hingga 2027

Risk-Off Global Tekan Tech, Gold Naik Jadi Safe Haven


Market Wrap: AI Sell-Off Makin Dalam, Gold Naik Saat Yield Turun

Daily Summary: CPI AS Panas, Wall Street dan Gold Tertekan
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.