

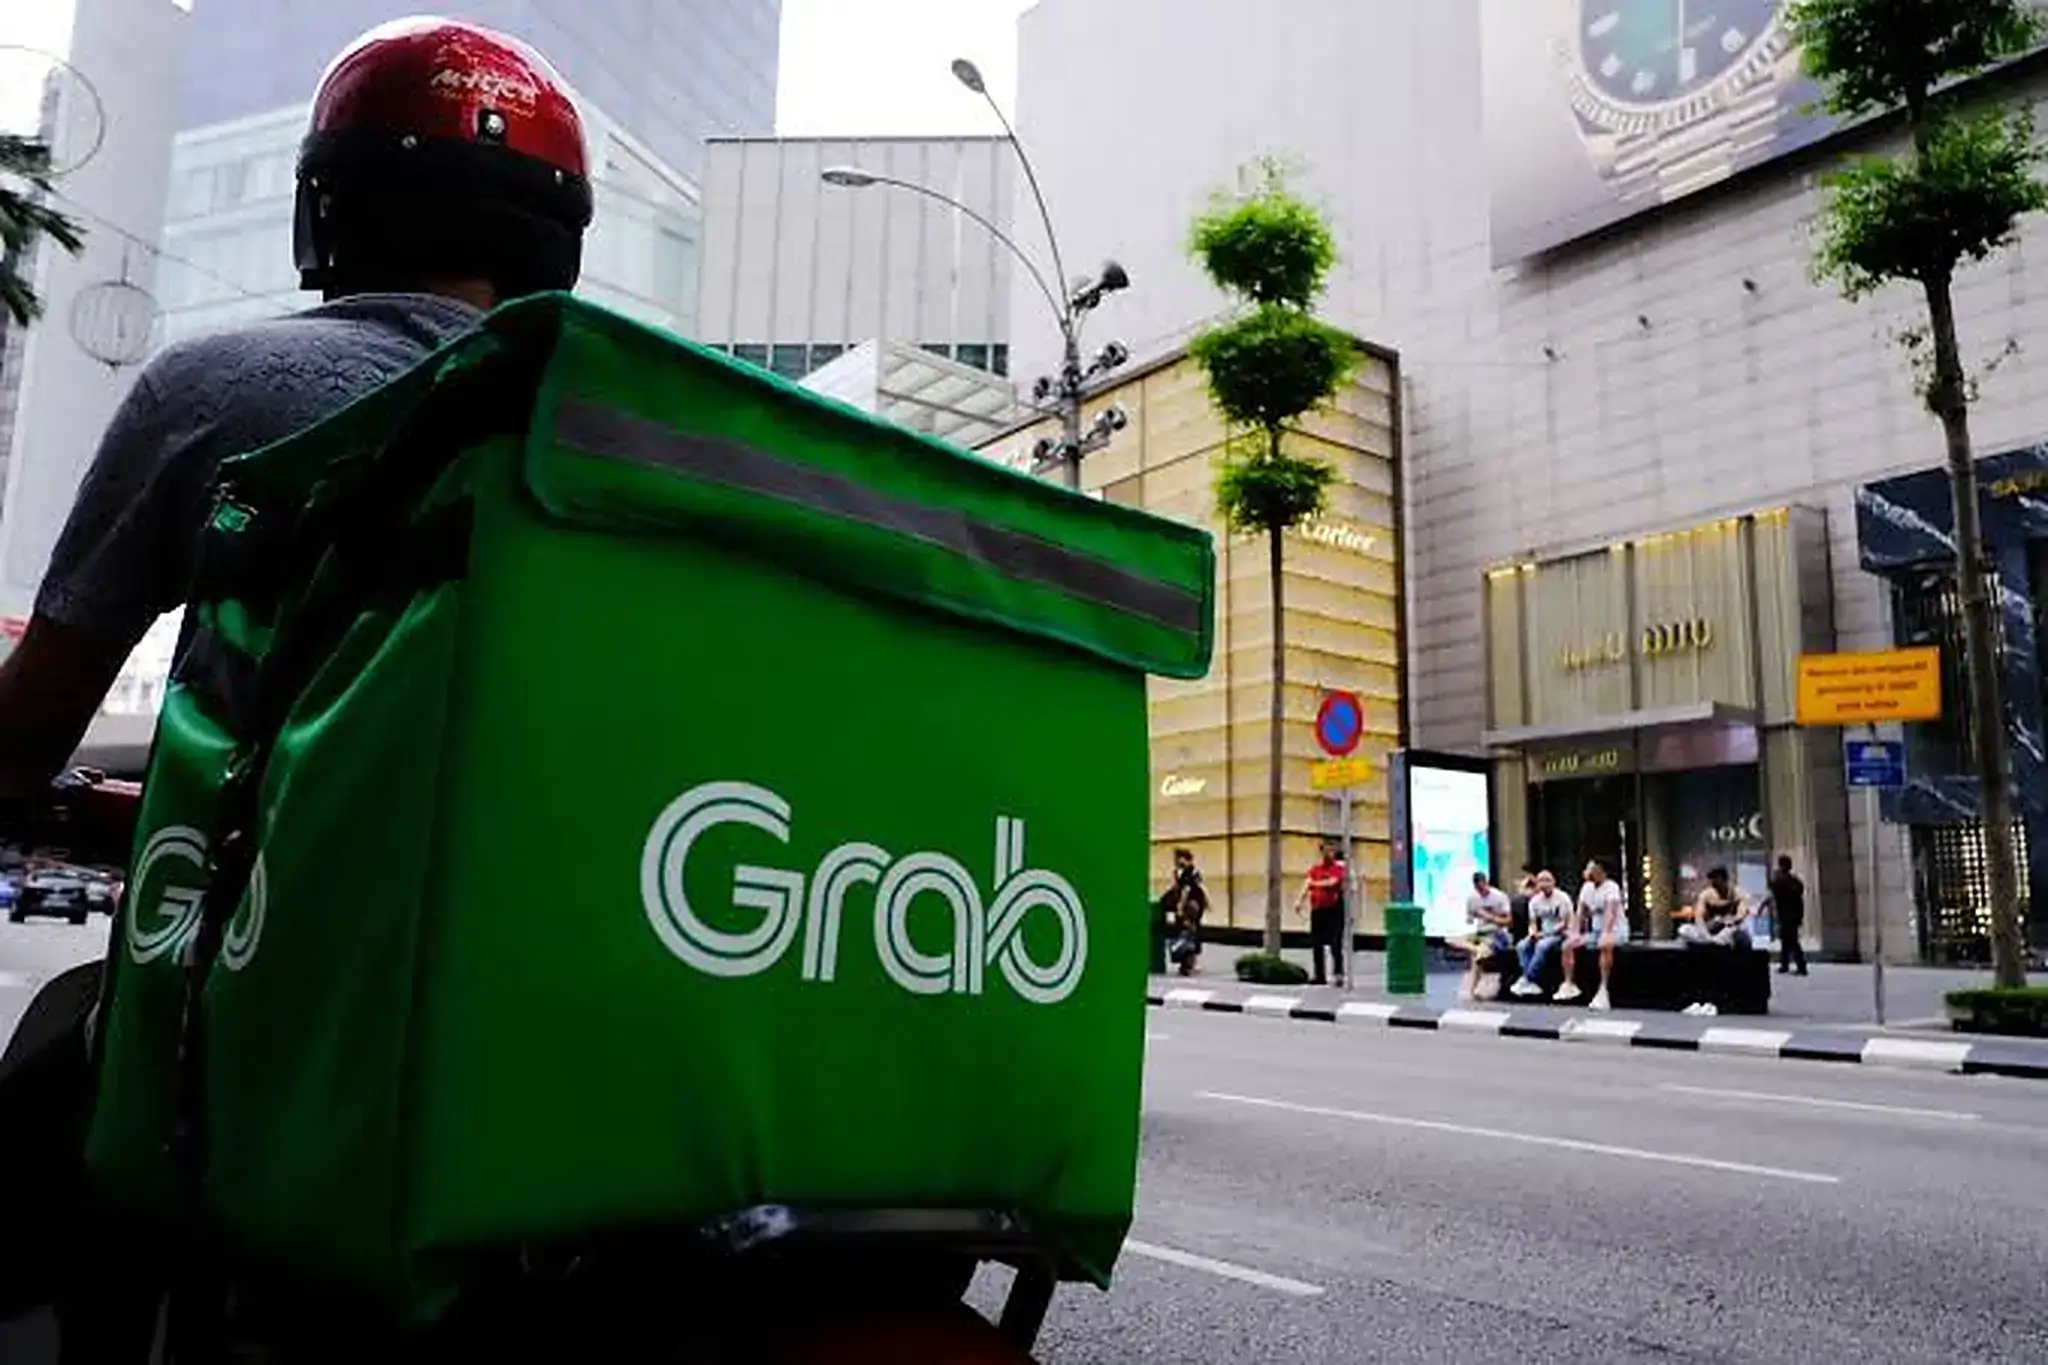

Saham Grab Holdings (GRAB) melonjak 25,83% sepanjang pekan 2–6 November 2026, didorong laporan keuangan (earnings) kuartal III yang menunjukkan pertumbuhan laba operasional disesuaikan jauh lebih cepat dibandingkan pendapatan. Namun, perkembangan paling menarik justru datang dari bisnis teknologi finansial (fintech), yang untuk pertama kalinya mencatat adjusted EBITDA positif setelah sebelumnya menjadi salah satu sumber tekanan profitabilitas perusahaan.
Perubahan ini menunjukkan bahwa Grab mulai berkembang dari platform ride-hailing dan food delivery menjadi ekosistem dengan sumber pendapatan yang lebih beragam. Meski demikian, ekspansi kredit yang semakin agresif juga menghadirkan risiko baru bagi investor.
Saham Grab Melonjak Hampir 26%, Didukung Earnings dan Kenaikan Guidance
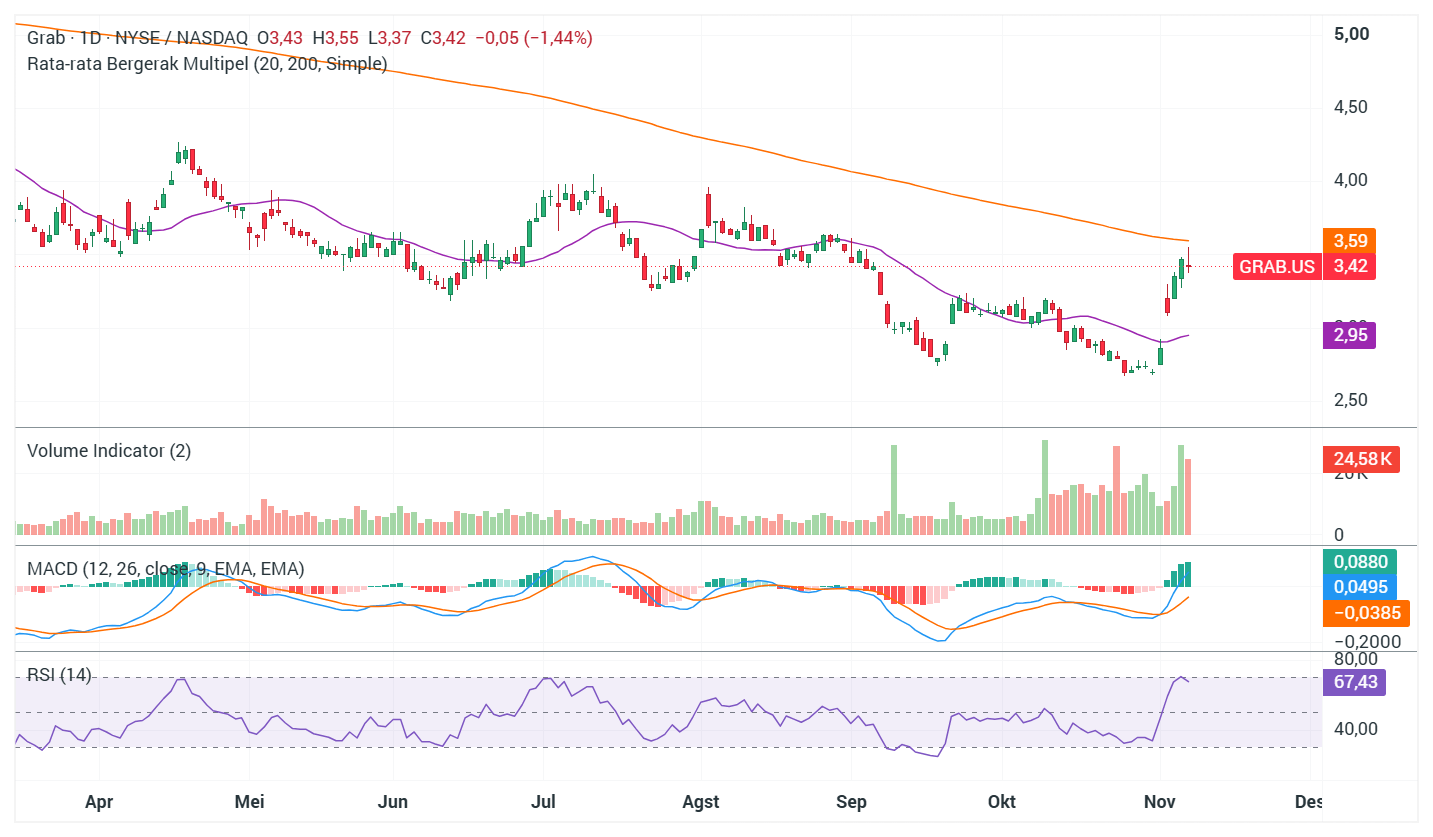
Saham Grab naik dari US$2,71 pada 30 Oktober menjadi US$3,41 pada penutupan 6 November, setelah perusahaan melaporkan pendapatan Q3 2026 sebesar US$1,11 miliar, tumbuh 27% secara tahunan (YoY). Adjusted EBITDA meningkat lebih cepat sebesar 73% menjadi US$237 juta, mencerminkan perbaikan efisiensi dan profitabilitas di berbagai lini bisnis.
Hasil tersebut mendorong Grab menaikkan proyeksi adjusted EBITDA FY2026 dari US$720–740 juta menjadi US$790–800 juta, sekaligus meningkatkan panduan pendapatan (revenue guidance) menjadi US$4,15–4,20 miliar. Perusahaan juga telah melakukan pembelian kembali saham (share buyback) senilai US$400 juta pada September–Oktober, memberikan dukungan tambahan terhadap sentimen investor.
Meski demikian, kenaikan saham tidak berlangsung tanpa koreksi, dengan GRAB turun 2,01% pada Jumat, 6 November. Hal ini menunjukkan bahwa setelah reli besar, investor mulai kembali menilai apakah pertumbuhan laba perusahaan cukup kuat untuk mendukung harga saham yang lebih tinggi.
Fintech Mulai Menghasilkan Untung, tetapi Ekspansi Kredit Membawa Risiko
Perubahan terbesar dalam bisnis Grab terlihat pada segmen Financial Services, yang mencatat pertumbuhan pendapatan 124% YoY menjadi US$201 juta. Segmen tersebut juga untuk pertama kalinya menghasilkan adjusted EBITDA positif sebesar US$12 juta, dibandingkan kerugian disesuaikan sebesar US$28 juta pada periode yang sama tahun sebelumnya.
|
Financial Services |
Q3 2025 |
Q3 2026 |
|---|---|---|
|
Pendapatan (Revenue) |
US$90 juta |
US$201 juta |
|
Adjusted EBITDA |
-US$28 juta |
+US$12 juta |
|
Portofolio Pinjaman Bruto |
US$903 juta |
US$2,71 miliar |
Pertumbuhan tersebut didorong peningkatan aktivitas pinjaman GrabFin serta kontribusi bank digital, termasuk Superbank di Indonesia yang mulai dikonsolidasikan pada Juni. Portofolio pinjaman bruto Grab melonjak 200% YoY menjadi US$2,7 miliar, meskipun pertumbuhan tanpa kontribusi Superbank tercatat lebih rendah, sekitar 115%.
Ekspansi ini menunjukkan potensi Grab memanfaatkan ekosistem pengemudi, merchant, dan pengguna untuk memperluas layanan keuangan. Namun, semakin besar portofolio kredit, semakin penting kualitas pinjaman dan kemampuan perusahaan mengelola risiko gagal bayar.
Rasio kredit bermasalah dengan tunggakan lebih dari 90 hari tercatat 2,6%, sementara cadangan kerugian kredit mencapai 6,5% dari portofolio pinjaman bruto. Kondisi ini menunjukkan bahwa perusahaan telah menyiapkan bantalan risiko, tetapi pertumbuhan kredit yang cepat belum tentu menghasilkan keuntungan berkelanjutan jika tingkat gagal bayar meningkat ketika portofolio mulai matang.
Bisnis Utama Semakin Efisien, Apakah Grab Masih Menarik Setelah Reli?
Perbaikan profitabilitas Grab tidak hanya berasal dari fintech, tetapi juga bisnis utamanya. Segmen Deliveries mencatat pertumbuhan adjusted EBITDA sebesar 58% YoY menjadi US$123 juta, didukung monetisasi iklan dan efisiensi operasional, sementara segmen Mobility mempertahankan adjusted EBITDA margin terhadap Gross Merchandise Value (GMV) sebesar 8,9%.
Kondisi ini memperlihatkan bahwa skala operasional Grab mulai memberikan manfaat, dengan pendapatan dan keuntungan yang dapat meningkat tanpa harus bergantung sepenuhnya pada pertumbuhan transaksi. Namun, perusahaan masih membutuhkan insentif untuk mempertahankan pengguna, pengemudi, dan merchant, sehingga kemampuan menjaga margin ketika persaingan meningkat tetap menjadi tantangan.
Dari sisi arus kas, adjusted free cash flow Grab mencapai US$533 juta selama 12 bulan terakhir, hampir dua kali lipat dibandingkan periode sebelumnya. Meski demikian, ukuran tersebut belum sama dengan arus kas bebas berdasarkan pelaporan IFRS karena terdapat penyesuaian terhadap aktivitas pinjaman dan simpanan bank digital.
Bagi investor GRAB, reli hampir 26% membuat pertanyaan valuasi menjadi semakin penting. Pertumbuhan fintech dapat membuka sumber keuntungan baru, tetapi investor perlu memastikan bahwa peningkatan adjusted EBITDA benar-benar diikuti laba bersih, arus kas berkelanjutan, serta kualitas kredit yang terjaga.
Pada akhirnya, Grab mulai menunjukkan bahwa bisnisnya tidak lagi hanya bergantung pada pertumbuhan ride-hailing dan food delivery. Namun, keberhasilan transformasi menjadi ekosistem yang lebih menguntungkan akan ditentukan oleh kemampuan perusahaan menjaga efisiensi bisnis utama sekaligus mengembangkan fintech tanpa mengorbankan kualitas pinjaman.
 Sumber: xStation

Saham TSMC Rebound 6%, Tren Bearish Belum Berakhir

Cisco Tertekan, Peluang Put Options Jelang Earnings?


Daily summary: Wall Street Rebound, NFP Kuat dan Saham AI Mulai Pulih

US Open: Nasdaq Rebound 2,5%, Saham Chip Mulai Pulih
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.