

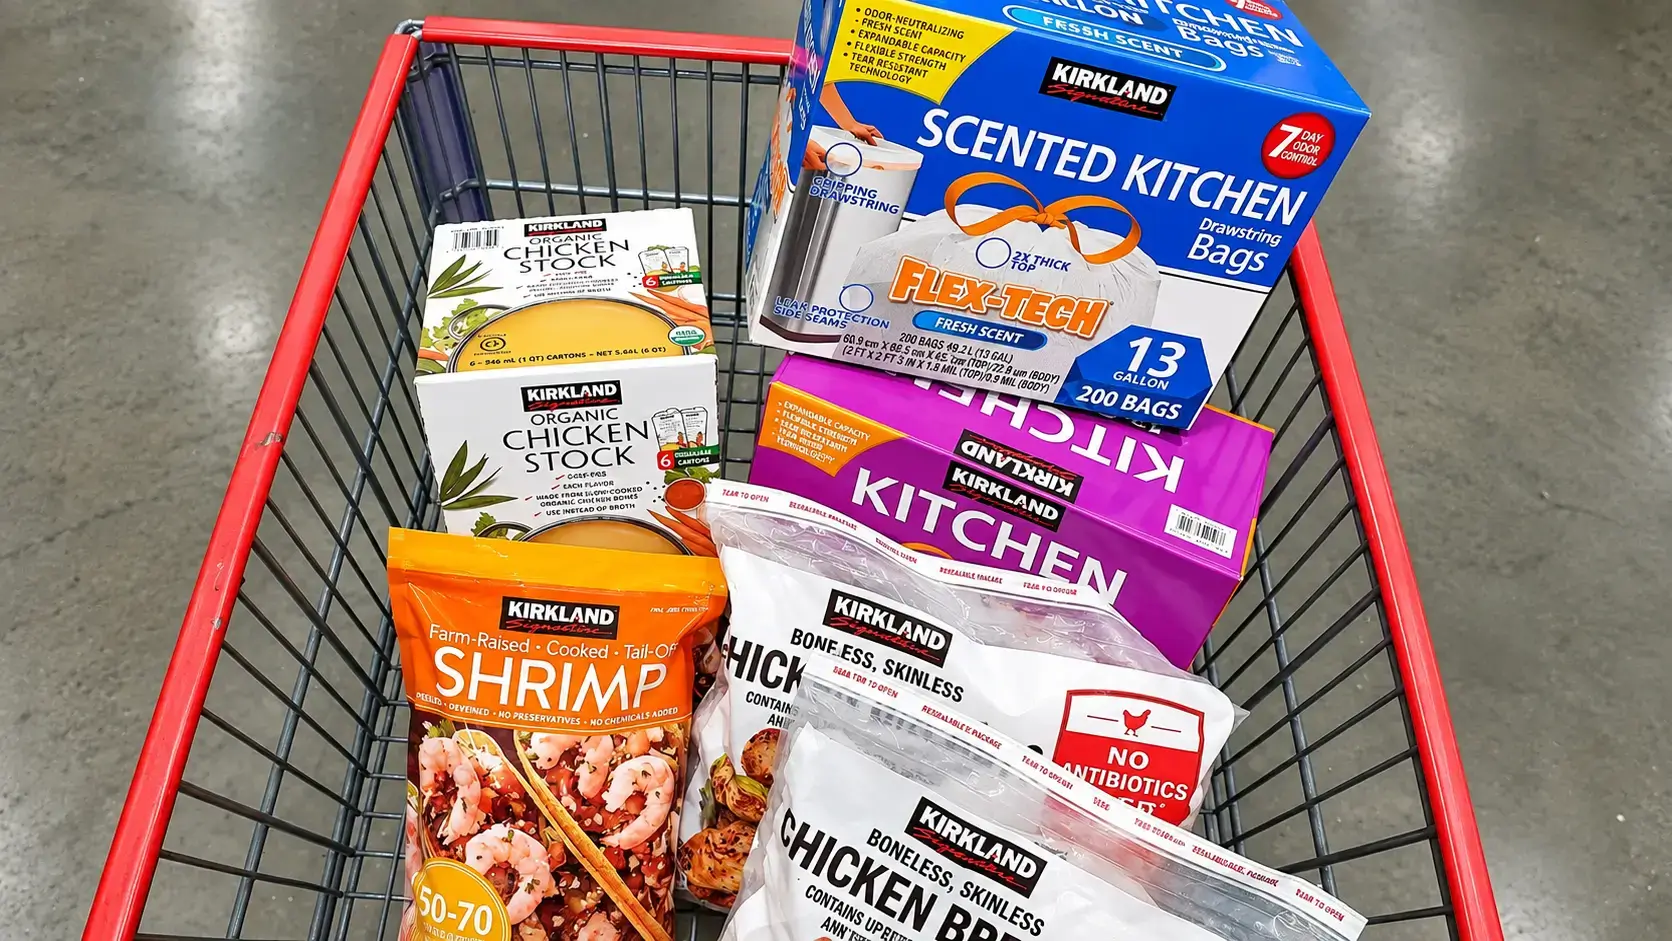

Kirkland Bukan Lagi Sekadar "Versi Murah"
Kalau Kirkland Signature masih dianggap sekadar produk generik dengan harga lebih murah, pandangan itu mulai kurang relevan.
Pada tahun fiskal 2025, Kirkland membukukan penjualan sekitar US$90 miliar, naik sekitar US$15 miliar dibanding tahun sebelumnya. Skala tersebut membuat Kirkland lebih besar dibanding banyak consumer brand global yang sudah mapan.
Dengan sekitar 600 produk di berbagai kategori, mulai dari baterai, pet food, wine, hingga tisu, Kirkland kini menyumbang kira-kira sepertiga dari total revenue Costco.
Fenomena ini juga tidak hanya terjadi di Costco.
Di Amerika Serikat, penjualan private label sudah menembus US$330 miliar, dengan pangsa sekitar 24% dari total unit yang terjual. Sebanyak 58% konsumen bahkan mengatakan mereka tidak terlalu mempermasalahkan apakah produk berasal dari national brand atau store brand selama produk tersebut memenuhi kebutuhan mereka.
Pergeseran perilaku ini bukan lagi hanya soal harga.
Kualitas private label sudah meningkat signifikan, sementara konsumen semakin mempertanyakan apakah selisih harga 15–20% masih sepadan ketika perbedaan kualitas semakin tipis.
Keunggulan yang Sulit Ditiru Brand Besar
Hal yang membedakan Kirkland dari banyak private label lain adalah posisi Costco sebagai retailer.
Costco mengetahui dengan sangat detail produk apa yang paling diminati oleh sekitar 145 juta member-nya.
Data ini memungkinkan perusahaan memilih kategori yang permintaannya sudah terbukti, kemudian menghadirkan produk Kirkland dengan kualitas setara tetapi harga lebih rendah.
Costco juga mengontrol distribusi dan penempatan produk di toko, sehingga bargaining power terhadap supplier menjadi sangat besar.
Kirkland tidak diposisikan sekadar sebagai alternatif murah.
Costco secara eksplisit menargetkan kualitas yang setara atau bahkan lebih baik dibanding brand pemimpin kategori, sambil tetap menawarkan value yang lebih tinggi.
Karena Kirkland hanya tersedia di Costco, produk tersebut juga memperkuat eksklusivitas membership. Konsumen memiliki alasan tambahan untuk terus kembali karena produk yang mereka beli tidak tersedia di retailer lain.
Pada Q4 terakhir saja, Costco meluncurkan lebih dari 30 produk Kirkland baru.
Ekspansi tersebut bukan kebetulan. CEO Costco Ron Vachris menyebut penetrasi Kirkland terus meningkat dan membantu mengurangi sebagian dampak inflasi yang berasal dari tarif.
Dampaknya ke Brand Besar: Bukan Cuma Soal Diskon
Di sinilah cerita Kirkland mulai relevan bagi investor saham AS.
Costco baru-baru ini meluncurkan Kirkland Sparkling Energy Drink dengan harga sekitar US$17 untuk 24 kaleng.
Sebagai perbandingan, Celsius menjual 24 kaleng dengan harga sekitar US$38.
Setelah produk Kirkland tersebut diperkenalkan, saham Celsius sempat turun hingga 13%. Celsius diperkirakan memperoleh sekitar 11% penjualannya dari Costco, sehingga potensi kompetisi langsung di dalam retailer tersebut menjadi faktor yang cukup material.
Ini bukan sekadar satu kasus.
P&G, yang masih memiliki sekitar 40% market share di kategori utamanya, juga mengakui bahwa private label menjadi ancaman nyata, terutama ketika konsumen mulai melakukan trading down di tengah ketidakpastian ekonomi.
Perusahaan memperkirakan pertumbuhan organic sales FY2026 hanya berada di kisaran flat hingga 3%, di bawah ekspektasi analis sebelumnya sekitar 4%.
PepsiCo juga memangkas sekitar 20% SKU soda dan snack di AS untuk menyederhanakan supply chain.
Langkah tersebut muncul di tengah meningkatnya tekanan dari private label yang memiliki struktur produk lebih ramping dan dapat bergerak lebih cepat.
Kenapa Ini Relevan Sekarang?
Costco dijadwalkan merilis earnings Q4 fiskal 2026 pada 24 September, setelah market tutup.
Wall Street memperkirakan revenue naik sekitar 10% YoY menjadi US$94,85 miliar, sementara adjusted EPS diproyeksikan meningkat sekitar 12% menjadi US$6,55.
Namun di luar headline revenue dan EPS, ada beberapa indikator yang lebih penting untuk diperhatikan.
Penetrasi Kirkland akan menjadi salah satunya. Investor perlu melihat seberapa besar kontribusi Kirkland terhadap total sales dan apakah porsinya masih terus meningkat.
Metrik lain yang sangat penting adalah membership renewal rate.
Model bisnis Costco pada dasarnya dibangun di atas membership flywheel, dan value proposition Kirkland menjadi salah satu faktor yang memperkuat alasan konsumen untuk mempertahankan keanggotaannya.
Pertumbuhan e-commerce juga layak diperhatikan.
Pada Q3, comparable e-commerce sales Costco tumbuh 21,5%, menjadi salah satu pertumbuhan terkuat dalam beberapa kuartal terakhir. Pertanyaannya adalah apakah momentum tersebut masih bertahan di Q4.
Terakhir, investor juga perlu memperhatikan komentar manajemen mengenai tarif.
Costco telah menggunakan perluasan Kirkland sebagai salah satu cara untuk mengurangi dampak kenaikan biaya impor dan menjaga value bagi member.
Thesis-nya Sederhana
Kirkland bukan sekadar membuat Costco terlihat lebih murah dibanding retailer lain. Semakin kuat Kirkland, semakin besar bargaining power Costco terhadap supplier dan semakin kecil ketergantungannya terhadap brand besar.
Bagi perusahaan consumer staples, ini bukan hanya tekanan jangka pendek. Ini adalah perubahan struktural dalam hubungan antara retailer, brand, dan konsumen.
Bagi investor, pertanyaannya bukan lagi apakah private label akan terus tumbuh.
Pertanyaan yang lebih relevan adalah seberapa cepat private label mengambil market share dan perusahaan mana yang paling rentan kehilangan pricing power berikutnya.


US OPEN: Wall Street Mixed, Saham Teknologi Unggul

Zscaler Tertinggal dari Rally Cybersecurity

Market Wrap: Yield Turun, Emas Naik Setelah BoJ dan The Fed


Daily Summary: Nasdaq Pimpin Rally Wall Street
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.