


Apple (AAPL.US) menutup kuartal keempat tahun fiskal 2026 dengan laba bersih yang melampaui ekspektasi sebesar US$30,71 miliar dan pendapatan US$114,5 miliar, tumbuh 12% secara tahunan (YoY) serta berada di atas perkiraan analis. iPhone tetap menjadi pendorong pertumbuhan utama, dengan penjualan meningkat 17% YoY dan melampaui proyeksi pasar, sementara pendapatan Mac mencatat kenaikan lebih tinggi sebesar 24%. Apple berhasil mempertahankan profitabilitas tinggi dan menghasilkan laba bersih US$30,71 miliar meskipun menghadapi kenaikan biaya komponen serta tekanan rantai pasokan. Laporan ini menunjukkan kekuatan bisnis Apple dan permintaan terhadap perangkat serta layanannya. Namun, pendapatan China yang lebih rendah dari ekspektasi dan penurunan penjualan iPad serta perangkat wearable menunjukkan pertumbuhan yang tidak merata di seluruh kategori produk. Saham Apple relatif tidak berubah setelah laporan keuangan dirilis, diperdagangkan mendekati harga penutupan sesi reguler sebesar US$338,50 pada perdagangan setelah jam bursa (after-hours).
Hasil Keuangan Utama Apple Q4 FY2026
Pendapatan meningkat 12% YoY menjadi US$114,50 miliar, dibandingkan estimasi konsensus sebesar US$113,39 miliar. Hasil tersebut melampaui ekspektasi sekitar US$1,1 miliar atau hampir 1%, sekaligus mencetak rekor pendapatan baru untuk kuartal yang berakhir pada September. Bagi perusahaan dengan skala bisnis sebesar Apple, pertumbuhan pendapatan dua digit tetap menjadi indikator penting bahwa permintaan terhadap produk dan layanannya masih tangguh.
Laba per saham (earnings per share/EPS) mencapai US$2,10, dibandingkan ekspektasi US$1,99, atau sekitar 5,5% di atas estimasi. Namun, hasil tersebut mencakup dampak positif dari penggantian biaya terkait tarif impor yang diperkirakan mencapai US$0,05 per saham. Tanpa pengaruh tersebut, EPS diperkirakan berada di sekitar US$2,05, masih melampaui konsensus, tetapi menunjukkan bahwa sebagian kejutan laba positif tidak berasal langsung dari kinerja operasional.
Laba bersih meningkat 12% YoY menjadi US$30,71 miliar, setara dengan margin laba bersih sekitar 26,8%. Artinya, Apple menghasilkan hampir 27 sen laba bersih untuk setiap US$1 pendapatan. Tingkat profitabilitas yang tinggi ini tetap menjadi salah satu kekuatan utama model bisnis Apple, meskipun hasil keuangan mendatang masih sensitif terhadap biaya produksi, perubahan harga, dan komposisi penjualan.
Margin laba kotor mencapai 47,9%, melampaui estimasi konsensus sebesar 47,5%. Laba kotor meningkat 13% YoY menjadi US$54,82 miliar. Penggantian biaya terkait tarif impor meningkatkan margin yang dilaporkan sekitar 1 poin persentase, sehingga tanpa faktor tersebut, margin laba kotor diperkirakan lebih mendekati 46,9%. Perbedaan ini penting dalam menilai keberlanjutan profitabilitas Apple pada kuartal-kuartal mendatang.
Laba operasional meningkat 10% YoY menjadi US$35,63 miliar, dibandingkan ekspektasi analis sebesar US$34,52 miliar. Angka tersebut menghasilkan margin operasional sekitar 31,1%, menegaskan kemampuan Apple menghasilkan keuntungan besar sekaligus mempertahankan basis pendapatan yang sangat tinggi.
iPhone dan Mac Dorong Pertumbuhan Pendapatan Terkuat
Pendapatan iPhone meningkat 17% YoY menjadi US$57,58 miliar, melampaui ekspektasi sebesar US$56,48 miliar. Artinya, smartphone menyumbang sekitar setengah dari total pendapatan kuartalan Apple dan tetap menjadi kategori produk terpenting perusahaan. Kuatnya penjualan perangkat generasi terbaru menunjukkan pentingnya loyalitas pelanggan dan kemampuan Apple mempertahankan permintaan yang solid meskipun persaingan semakin ketat.
Pendapatan Services mencapai rekor US$31,57 miliar, tumbuh sekitar 10% YoY dan hampir sesuai dengan ekspektasi analis sebesar US$31,58 miliar. Segmen Services menyumbang sekitar 27,6% dari total pendapatan, sekaligus menjadi sumber pendapatan berulang (recurring revenue) yang penting. Pertumbuhan segmen ini meningkatkan nilai ekonomi dari basis perangkat Apple yang telah digunakan pelanggan dan mengurangi ketergantungan perusahaan pada siklus peluncuran perangkat keras.
Pendapatan Mac melonjak 24% YoY menjadi US$10,79 miliar, jauh melampaui estimasi konsensus sebesar US$9,69 miliar. Ini merupakan tingkat pertumbuhan tertinggi di antara kategori produk utama Apple. Hasil tersebut mengindikasikan permintaan yang tetap kuat terhadap komputer Apple serta meningkatnya kontribusi Mac terhadap keseluruhan pendapatan ekosistem perusahaan.
Pendapatan iPad turun 10% YoY menjadi US$6,23 miliar, dibandingkan ekspektasi analis sebesar US$6,83 miliar. Penurunan ini menjadi salah satu kekecewaan paling menonjol dalam laporan keuangan, menunjukkan melemahnya permintaan pada kategori tablet. Namun, penurunan tersebut juga dapat mencerminkan perbedaan jadwal peluncuran produk dan siklus penggantian perangkat. Karena itu, kinerja satu kuartal belum tentu menentukan tren jangka panjang.
Pendapatan Wearables, Home and Accessories turun 8% YoY menjadi US$8,30 miliar, dibandingkan ekspektasi sebesar US$8,99 miliar. Pelemahan penjualan smartwatch, headphone, dan aksesori lainnya menjadi indikasi tambahan bahwa permintaan konsumen tidak tumbuh secara merata di seluruh kategori produk. Ke depan, pertanyaan utamanya adalah apakah generasi perangkat baru akan cukup kuat untuk membalikkan tren tersebut.
Total pendapatan produk mencapai US$82,9 miliar, meningkat 12% YoY dan melampaui estimasi konsensus sebesar US$81,46 miliar. Hasil ini menegaskan bahwa perangkat keras masih menjadi sumber pendapatan utama Apple, meskipun kontribusi Services semakin penting. Pendapatan Services sendiri tercatat sedikit di bawah ekspektasi Wall Street.
Pendapatan China Tumbuh Pesat, tetapi Meleset dari Ekspektasi
Pendapatan Greater China meningkat 21% YoY menjadi US$17,54 miliar, tetapi masih berada di bawah estimasi konsensus sebesar US$18,55 miliar. Meskipun kawasan tersebut mencatat pertumbuhan tertinggi di antara pasar geografis utama Apple, selisih terhadap ekspektasi analis mencapai lebih dari US$1 miliar. Kondisi ini menggambarkan tingginya harapan pasar terhadap pemulihan penjualan Apple di China, ketika persaingan dengan produsen domestik dan ketersediaan produk tetap menjadi faktor penting. Menurut Financial Times, manajemen Apple juga menyoroti keterbatasan pasokan yang menghambat kemampuan perusahaan memenuhi permintaan.
Amerika tetap menjadi pasar terbesar Apple, menghasilkan pendapatan US$48,68 miliar, naik 10% YoY. Kawasan ini menyumbang sekitar 42,5% dari total pendapatan, menegaskan peran sentralnya terhadap kinerja keuangan perusahaan. Pendapatan Eropa meningkat 12% YoY menjadi US$32,01 miliar, setara dengan sekitar 28% dari total penjualan Apple. Pertumbuhan dua digit di kawasan geografis terbesar kedua tersebut mendukung gambaran permintaan yang solid terhadap produk dan layanan perusahaan. Kawasan Asia Pasifik lainnya menghasilkan pendapatan US$9,71 miliar, meningkat 15% dibandingkan tahun sebelumnya, sementara Jepang mencatat penurunan tipis 1% menjadi US$6,54 miliar. Hasil tersebut menunjukkan kinerja pasar Asia yang tidak merata, dengan pertumbuhan di beberapa negara mengimbangi pelemahan penjualan di wilayah lainnya.
Arus Kas dan Imbal Hasil bagi Pemegang Saham
Apple menghasilkan arus kas operasional sekitar US$145,1 miliar sepanjang tahun fiskal 2026. Ini merupakan salah satu indikator keuangan terpenting perusahaan karena menunjukkan kemampuan besar Apple membiayai investasi, penelitian dan pengembangan, serta distribusi modal kepada pemegang saham melalui kas yang dihasilkan dari kegiatan operasional inti. Pada kuartal keempat saja, arus kas operasional mencapai sekitar US$28 miliar, sementara perusahaan mengembalikan jumlah yang hampir sama kepada pemegang saham melalui dividen dan pembelian kembali saham (share buybacks). Skala distribusi modal tersebut tetap menjadi karakteristik penting Apple sebagai perusahaan teknologi yang telah matang, meskipun tidak menghilangkan risiko penurunan harga saham.
Apple mempertahankan dividen kuartalan sebesar US$0,27 per saham. Namun, program pembelian kembali saham memiliki peran jauh lebih besar dalam total distribusi modal kepada pemegang saham karena dapat mengurangi jumlah saham beredar dan mendukung pertumbuhan EPS. Manajemen juga melaporkan bahwa basis perangkat aktif Apple mencapai rekor tertinggi baru di seluruh kategori produk utama dan wilayah geografis. Hal ini sangat penting bagi prospek jangka panjang segmen Services karena basis pengguna yang lebih besar menciptakan peluang pendapatan tambahan dari layanan berlangganan, pembayaran, dan berbagai layanan digital lainnya.
Belanja R&D Apple Tumbuh Jauh Lebih Cepat daripada Pendapatan
Biaya penelitian dan pengembangan (research and development/R&D) Apple meningkat 32% YoY menjadi US$11,73 miliar pada kuartal keempat, melampaui ekspektasi analis sebesar US$11,63 miliar. Artinya, perusahaan mengalokasikan lebih dari 10% pendapatan kuartalan untuk R&D, dibandingkan sekitar 8,7% pada tahun sebelumnya. Total biaya operasional meningkat 21% YoY menjadi US$19,19 miliar, jauh lebih cepat dibandingkan pertumbuhan pendapatan. Sementara itu, biaya penjualan, umum, dan administrasi (selling, general and administrative/SG&A) hanya naik 5,8% YoY menjadi US$7,46 miliar, menunjukkan bahwa belanja pengembangan teknologi menjadi kontributor utama kenaikan biaya operasional.
Peningkatan belanja R&D dapat mencerminkan intensifikasi pengembangan kecerdasan buatan (AI), perangkat lunak, dan kategori perangkat baru, tetapi juga meningkatkan ekspektasi terhadap monetisasi proyek-proyek tersebut pada masa mendatang. Biaya penelitian dan pengembangan kini menyumbang lebih dari 61% total biaya operasional Apple. Dari perspektif investor, pertanyaan terpenting adalah apakah percepatan belanja tersebut akan menghasilkan sumber pendapatan baru dan memperkuat daya saing dalam beberapa tahun mendatang, atau justru terutama menyebabkan basis biaya operasional yang secara permanen lebih tinggi.
iPhone Duo dan Kuartal Liburan: Ujian Besar Permintaan Apple?
Estimasi konsensus analis menunjukkan bahwa pendapatan Apple berpotensi mencapai sekitar US$153 miliar pada kuartal pertama tahun fiskal 2027, yang mencakup musim belanja liburan akhir tahun. Dari jumlah tersebut, hampir US$89 miliar diperkirakan berasal dari penjualan iPhone. Peluncuran iPhone Duo, smartphone lipat pertama Apple, akan menjadi faktor sangat penting karena perangkat tersebut baru mulai dijual pada Oktober sehingga belum memberikan kontribusi terhadap kuartal yang baru dilaporkan. Menurut Bloomberg Intelligence, permintaan perangkat tersebut dapat menghasilkan penjualan 14 juta hingga 16 juta unit dalam 12 bulan pertama, meningkat dari proyeksi sebelumnya sebesar 10 juta hingga 14 juta unit. Angka-angka tersebut merupakan estimasi analis, bukan panduan resmi perusahaan.
Ketidakpastian terbesar tetap terletak pada kemampuan Apple memenuhi permintaan. Keterbatasan ketersediaan iPhone Duo dapat menyebabkan sebagian pendapatan bergeser melewati periode belanja liburan yang sangat penting. Menurut laporan industri, jadwal pengiriman untuk sejumlah pesanan bahkan mencapai akhir Januari 2027, menunjukkan bahwa tingginya minat konsumen terhadap model baru tersebut mungkin tidak langsung tercermin dalam penjualan yang dilaporkan. Tantangan lainnya berasal dari perubahan jadwal peluncuran produk, termasuk tidak hadirnya iPhone 18 versi standar dalam jajaran produk musim gugur serta peluncuran beberapa perangkat baru yang dijadwalkan lebih lambat. Bagi CEO baru John Ternus, yang mulai menjabat pada September, beberapa bulan mendatang akan menjadi ujian besar pertamanya dalam mengelola pasokan, peluncuran produk, dan ekspektasi Wall Street.
Apa Arti Laporan Keuangan Apple bagi Investor?
Laporan ini menegaskan bahwa meskipun memiliki skala bisnis yang sangat besar, Apple masih mampu menghasilkan pertumbuhan pendapatan dan laba dua digit tanpa menanggung tingkat risiko investasi infrastruktur AI sebesar operator data center terbesar. Perusahaan terutama memperoleh manfaat dari kekuatan ekosistemnya, basis pengguna perangkat yang terus berkembang, serta peluang menjual layanan tambahan kepada pelanggan yang sudah ada. Kombinasi pertumbuhan penjualan iPhone dan Mac dengan rekor pendapatan Services menjadi perkembangan yang sangat positif.
Pendapatan, laba, dan arus kas bebas (free cash flow/FCF) meningkat, tetapi biaya R&D juga naik, sementara margin laba kotor sedikit menurun dan nilai pembelian kembali saham berkurang. Kombinasi tersebut memberikan alasan bagi investor untuk tetap berhati-hati. Bahkan posisi pasar Apple yang sangat kuat tidak menjamin pertumbuhan konsisten di seluruh produk dan wilayah geografis. Pelemahan iPad dan perangkat wearable, kekecewaan terhadap laju ekspansi di China, serta dampak penggantian biaya terkait tarif impor yang sebagian bersifat satu kali terhadap margin tetap menjadi faktor penting dalam menilai kualitas laporan keuangan. Bagi investor, perhatian utama kini beralih ke prospek kuartal liburan, biaya komponen, ketersediaan produk, dan kemampuan Apple mempertahankan ekspansi bisnisnya.
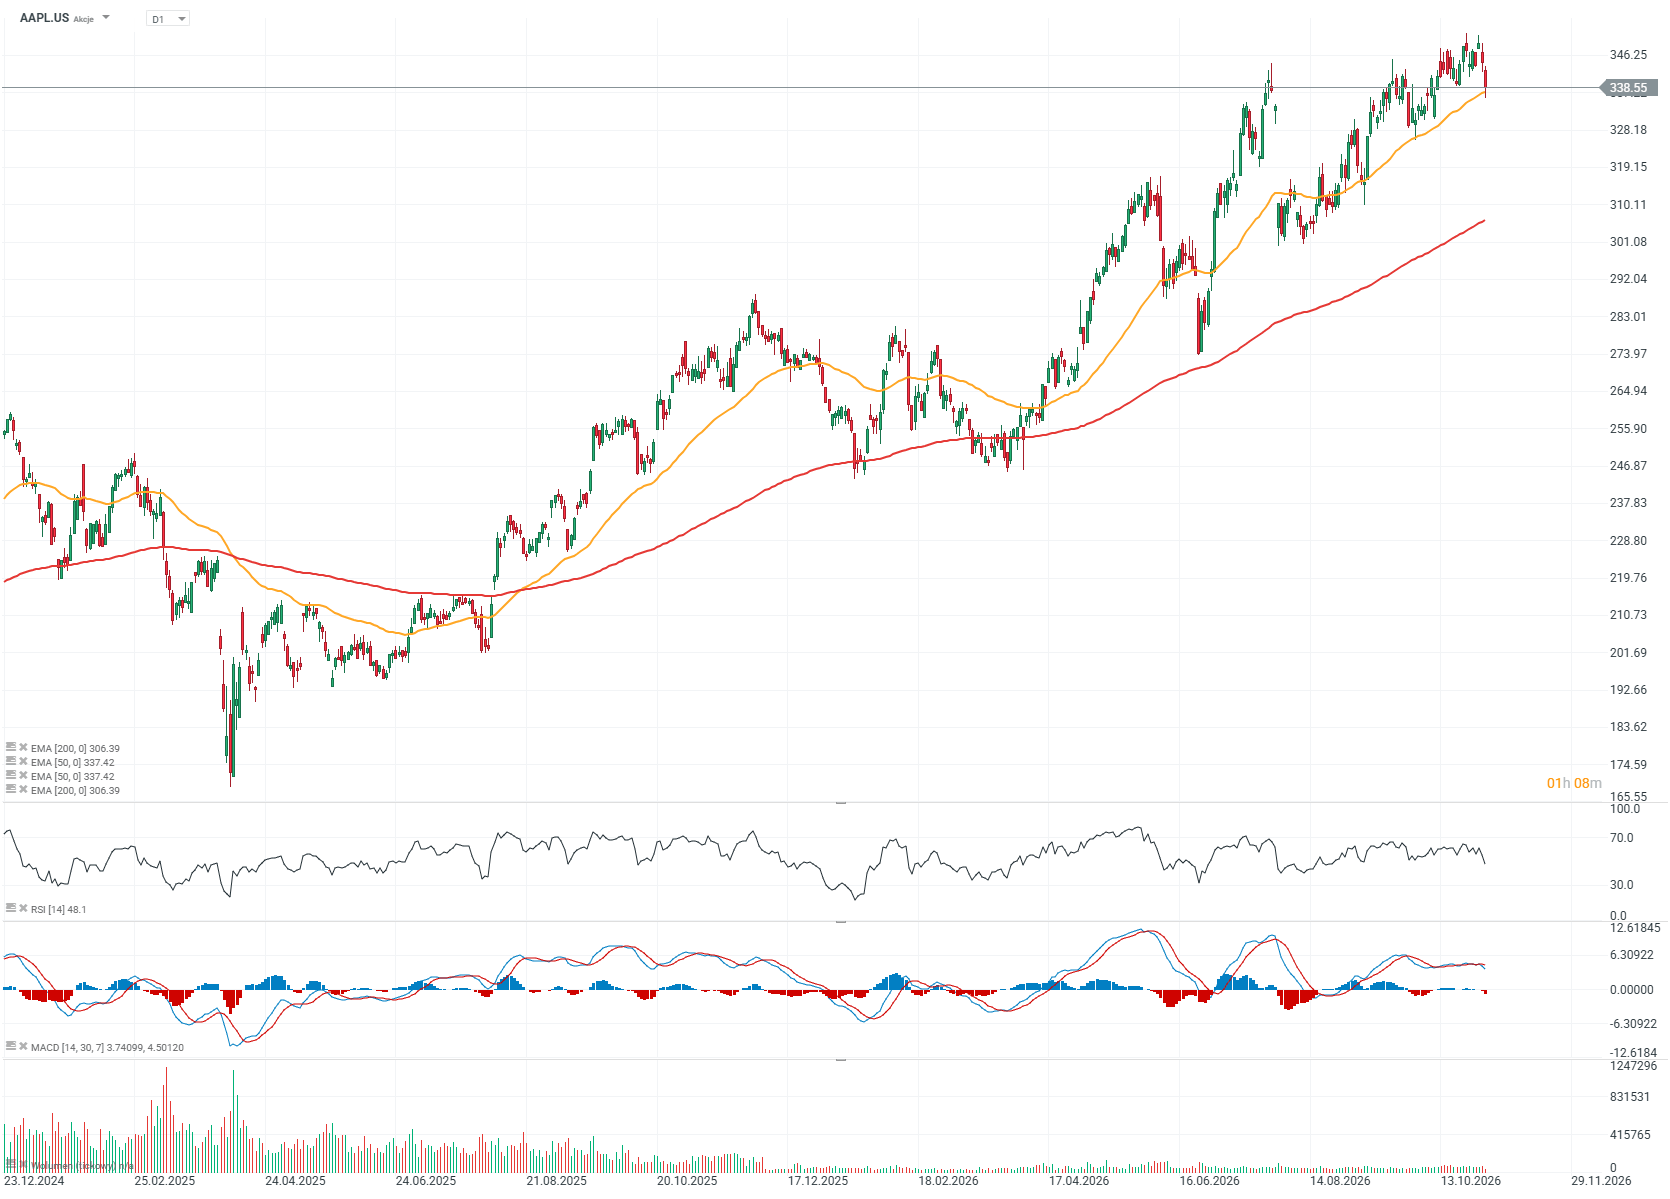
Grafik Harga Saham Apple (AAPL.US), Timeframe D1
Harga saham Apple hampir meningkat dua kali lipat dibandingkan level April 2025, ketika ketegangan perdagangan meningkat, dan menunjukkan ketahanan yang luar biasa terhadap gejolak sektor teknologi sepanjang paruh kedua tahun ini. Baru-baru ini, saham Apple mencapai rekor tertinggi sepanjang masa, bahkan ketika Nasdaq mengalami penurunan. Namun, tekanan jual yang kuat muncul menjelang laporan keuangan, mendorong harga mendekati Exponential Moving Average 50 sesi (EMA50, garis oranye). Area US$350, yang bertepatan dengan level tertinggi terbaru, tetap menjadi resistance penting, sementara support berada di sekitar US$335 per saham. Penembusan di bawah support tersebut dapat menjadi sinyal meningkatnya risiko koreksi lebih dalam, dengan potensi penurunan menuju US$300.
Sumber: xStation5
Grafik Valuasi dan Pertumbuhan Bisnis Apple (Per Sesi 2 November 2026)
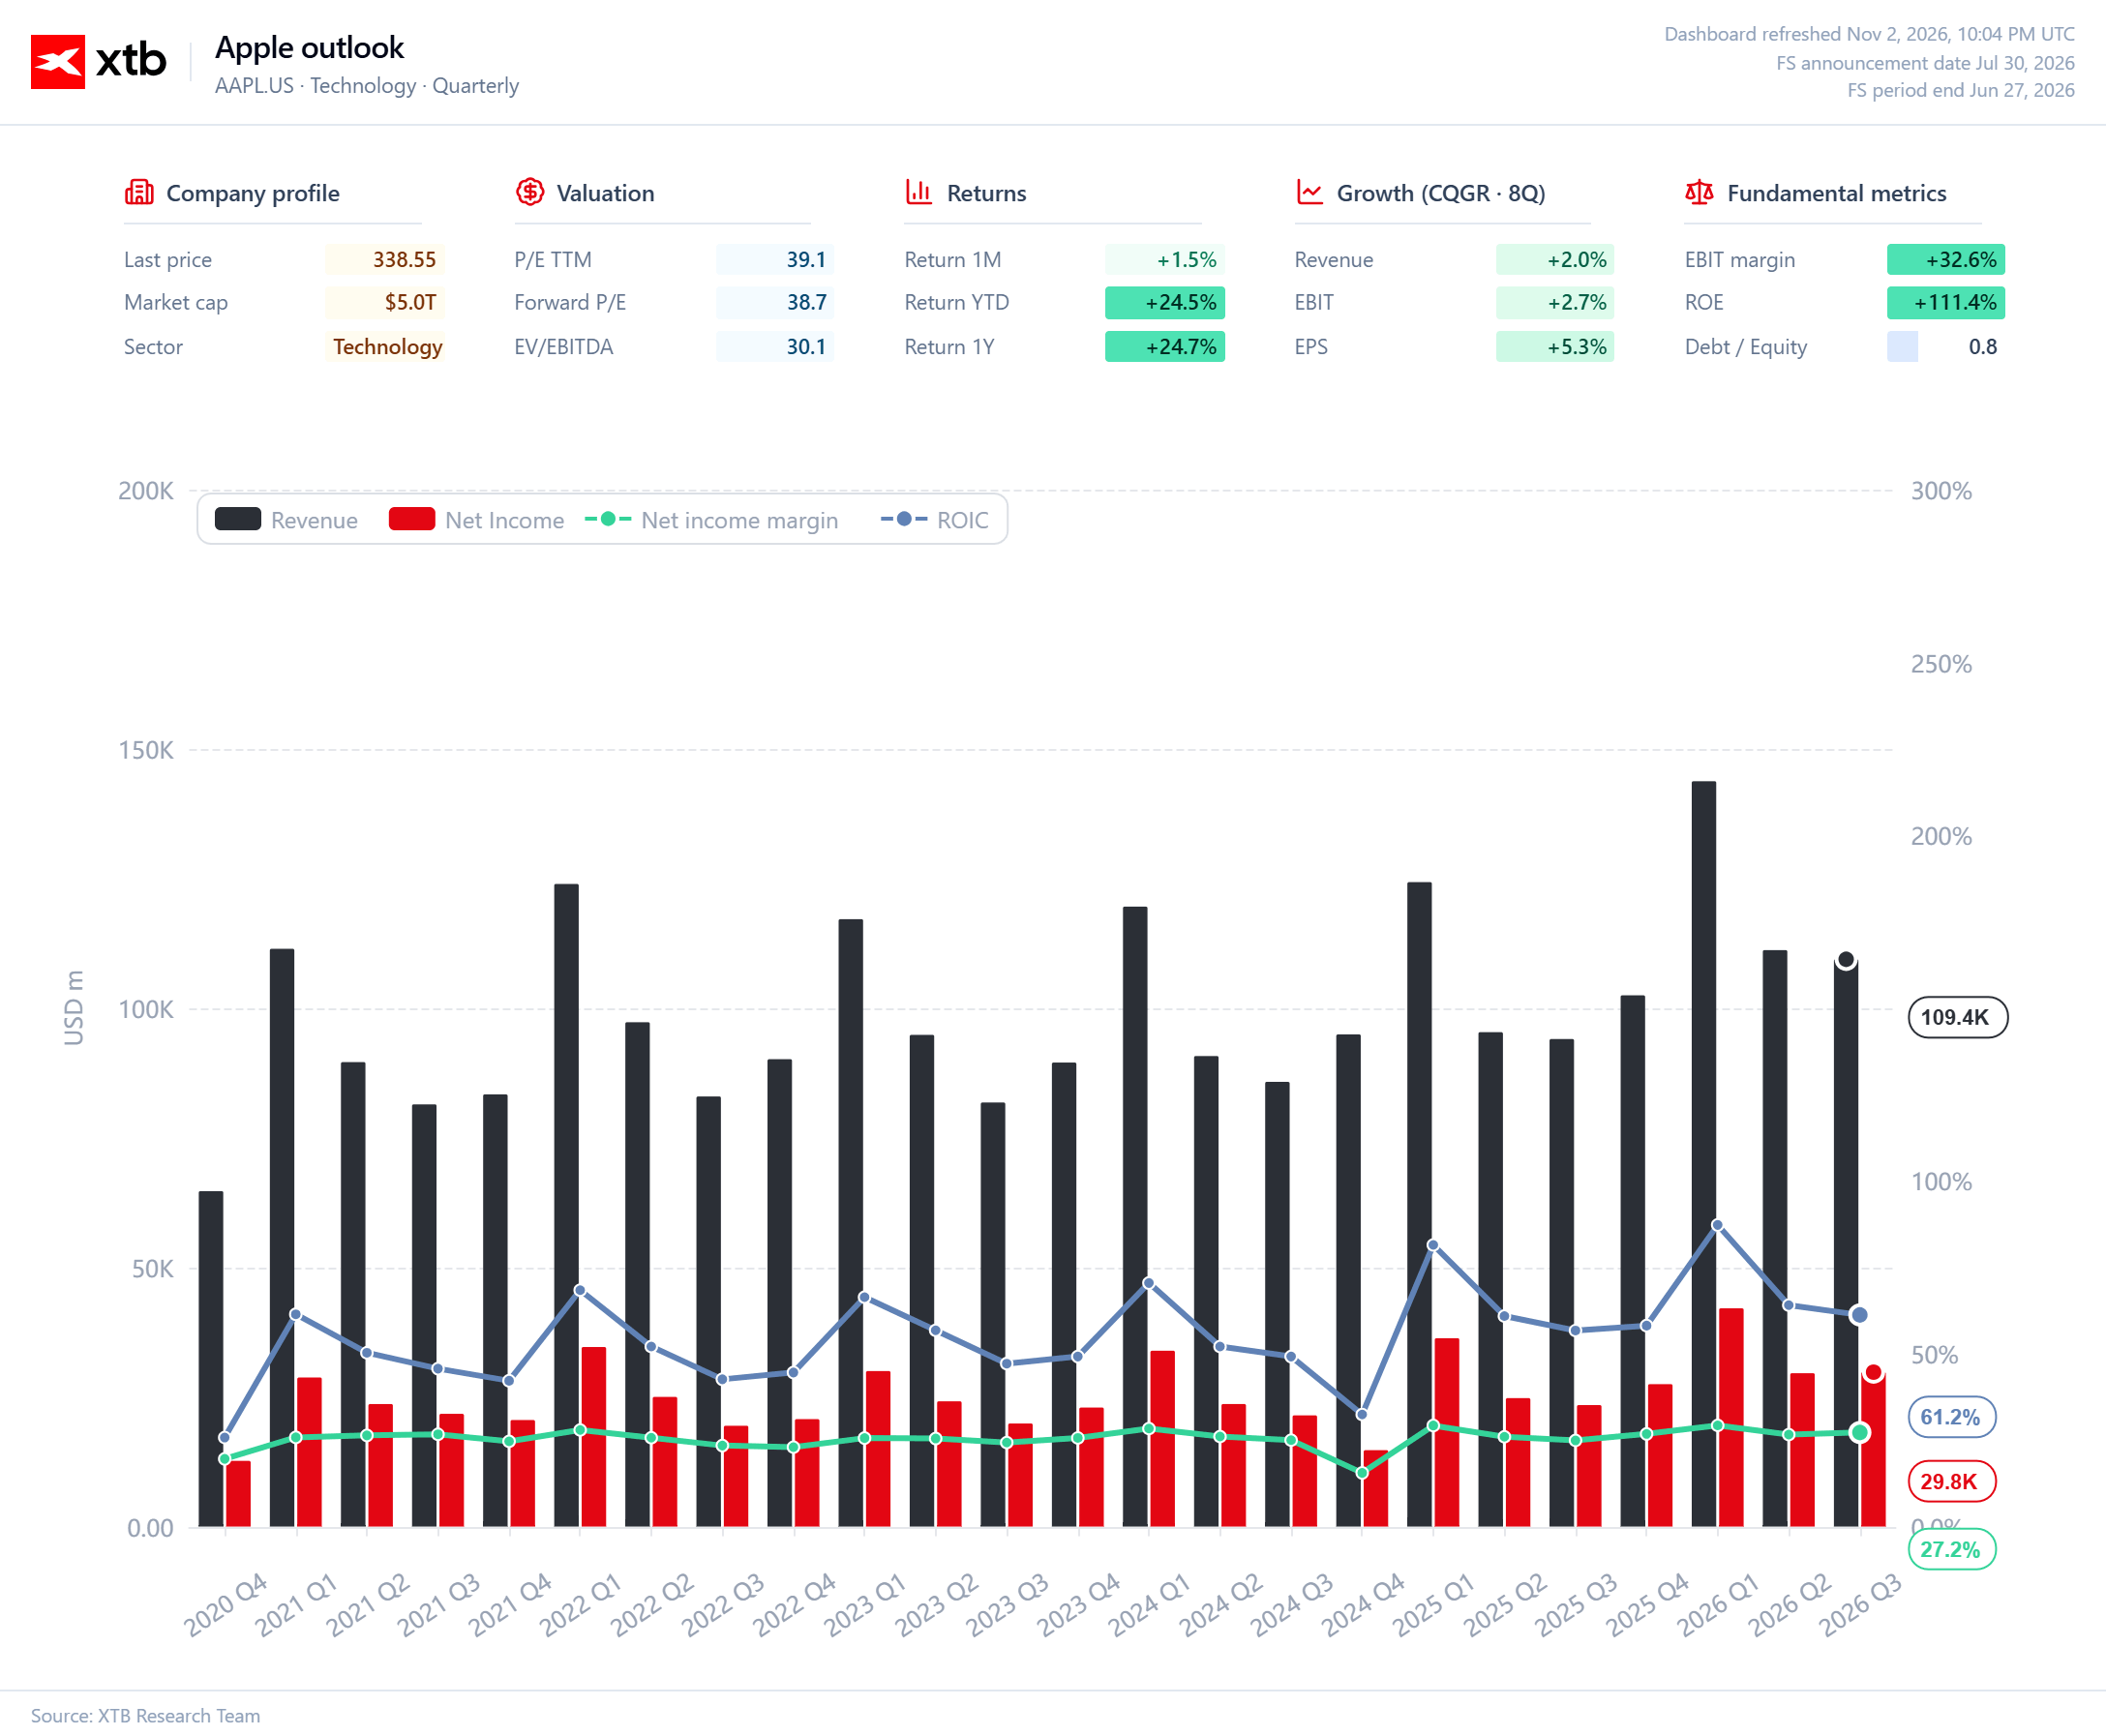
Grafik 1. Pendapatan, Laba Bersih, dan Return on Invested Capital
Kinerja keuangan jangka panjang Apple menunjukkan bahwa perusahaan tidak hanya berhasil memperbesar basis pendapatannya, tetapi juga mempertahankan porsi penjualan yang semakin besar sebagai laba bersih. Margin laba bersih meningkat dari sekitar 20% pada akhir 2020 menjadi 27,2% pada kuartal ketiga tahun fiskal 2026. Dengan pendapatan kuartalan sebesar US$109,4 miliar, perusahaan menghasilkan laba bersih US$29,8 miliar, mempertahankan tingkat profitabilitas yang lebih umum ditemukan pada bisnis digital dengan skalabilitas tinggi dibandingkan produsen elektronik konsumen tradisional. Hal yang sangat menonjol adalah return on invested capital (ROIC) sebesar 61,2%, menunjukkan bahwa Apple membutuhkan basis modal yang relatif terbatas untuk menghasilkan laba operasional yang besar. ROIC yang tinggi tersebut antara lain mencerminkan kekuatan merek Apple, kekayaan intelektual, dan model produksi yang dialihdayakan (outsourced manufacturing), meskipun angka yang dilaporkan juga bergantung pada metode perhitungan modal yang diinvestasikan. Dari perspektif valuasi, pertanyaan utamanya adalah apakah Apple mampu mempertahankan tingkat efisiensi modal tersebut. Pasalnya, rasio price-to-earnings (P/E) yang mendekati 39 kali menunjukkan bahwa pasar telah memperhitungkan kualitas bisnis yang luar biasa dalam harga saham, sehingga ruang untuk menghadapi kekecewaan menjadi terbatas.
Sumber: XTB Research
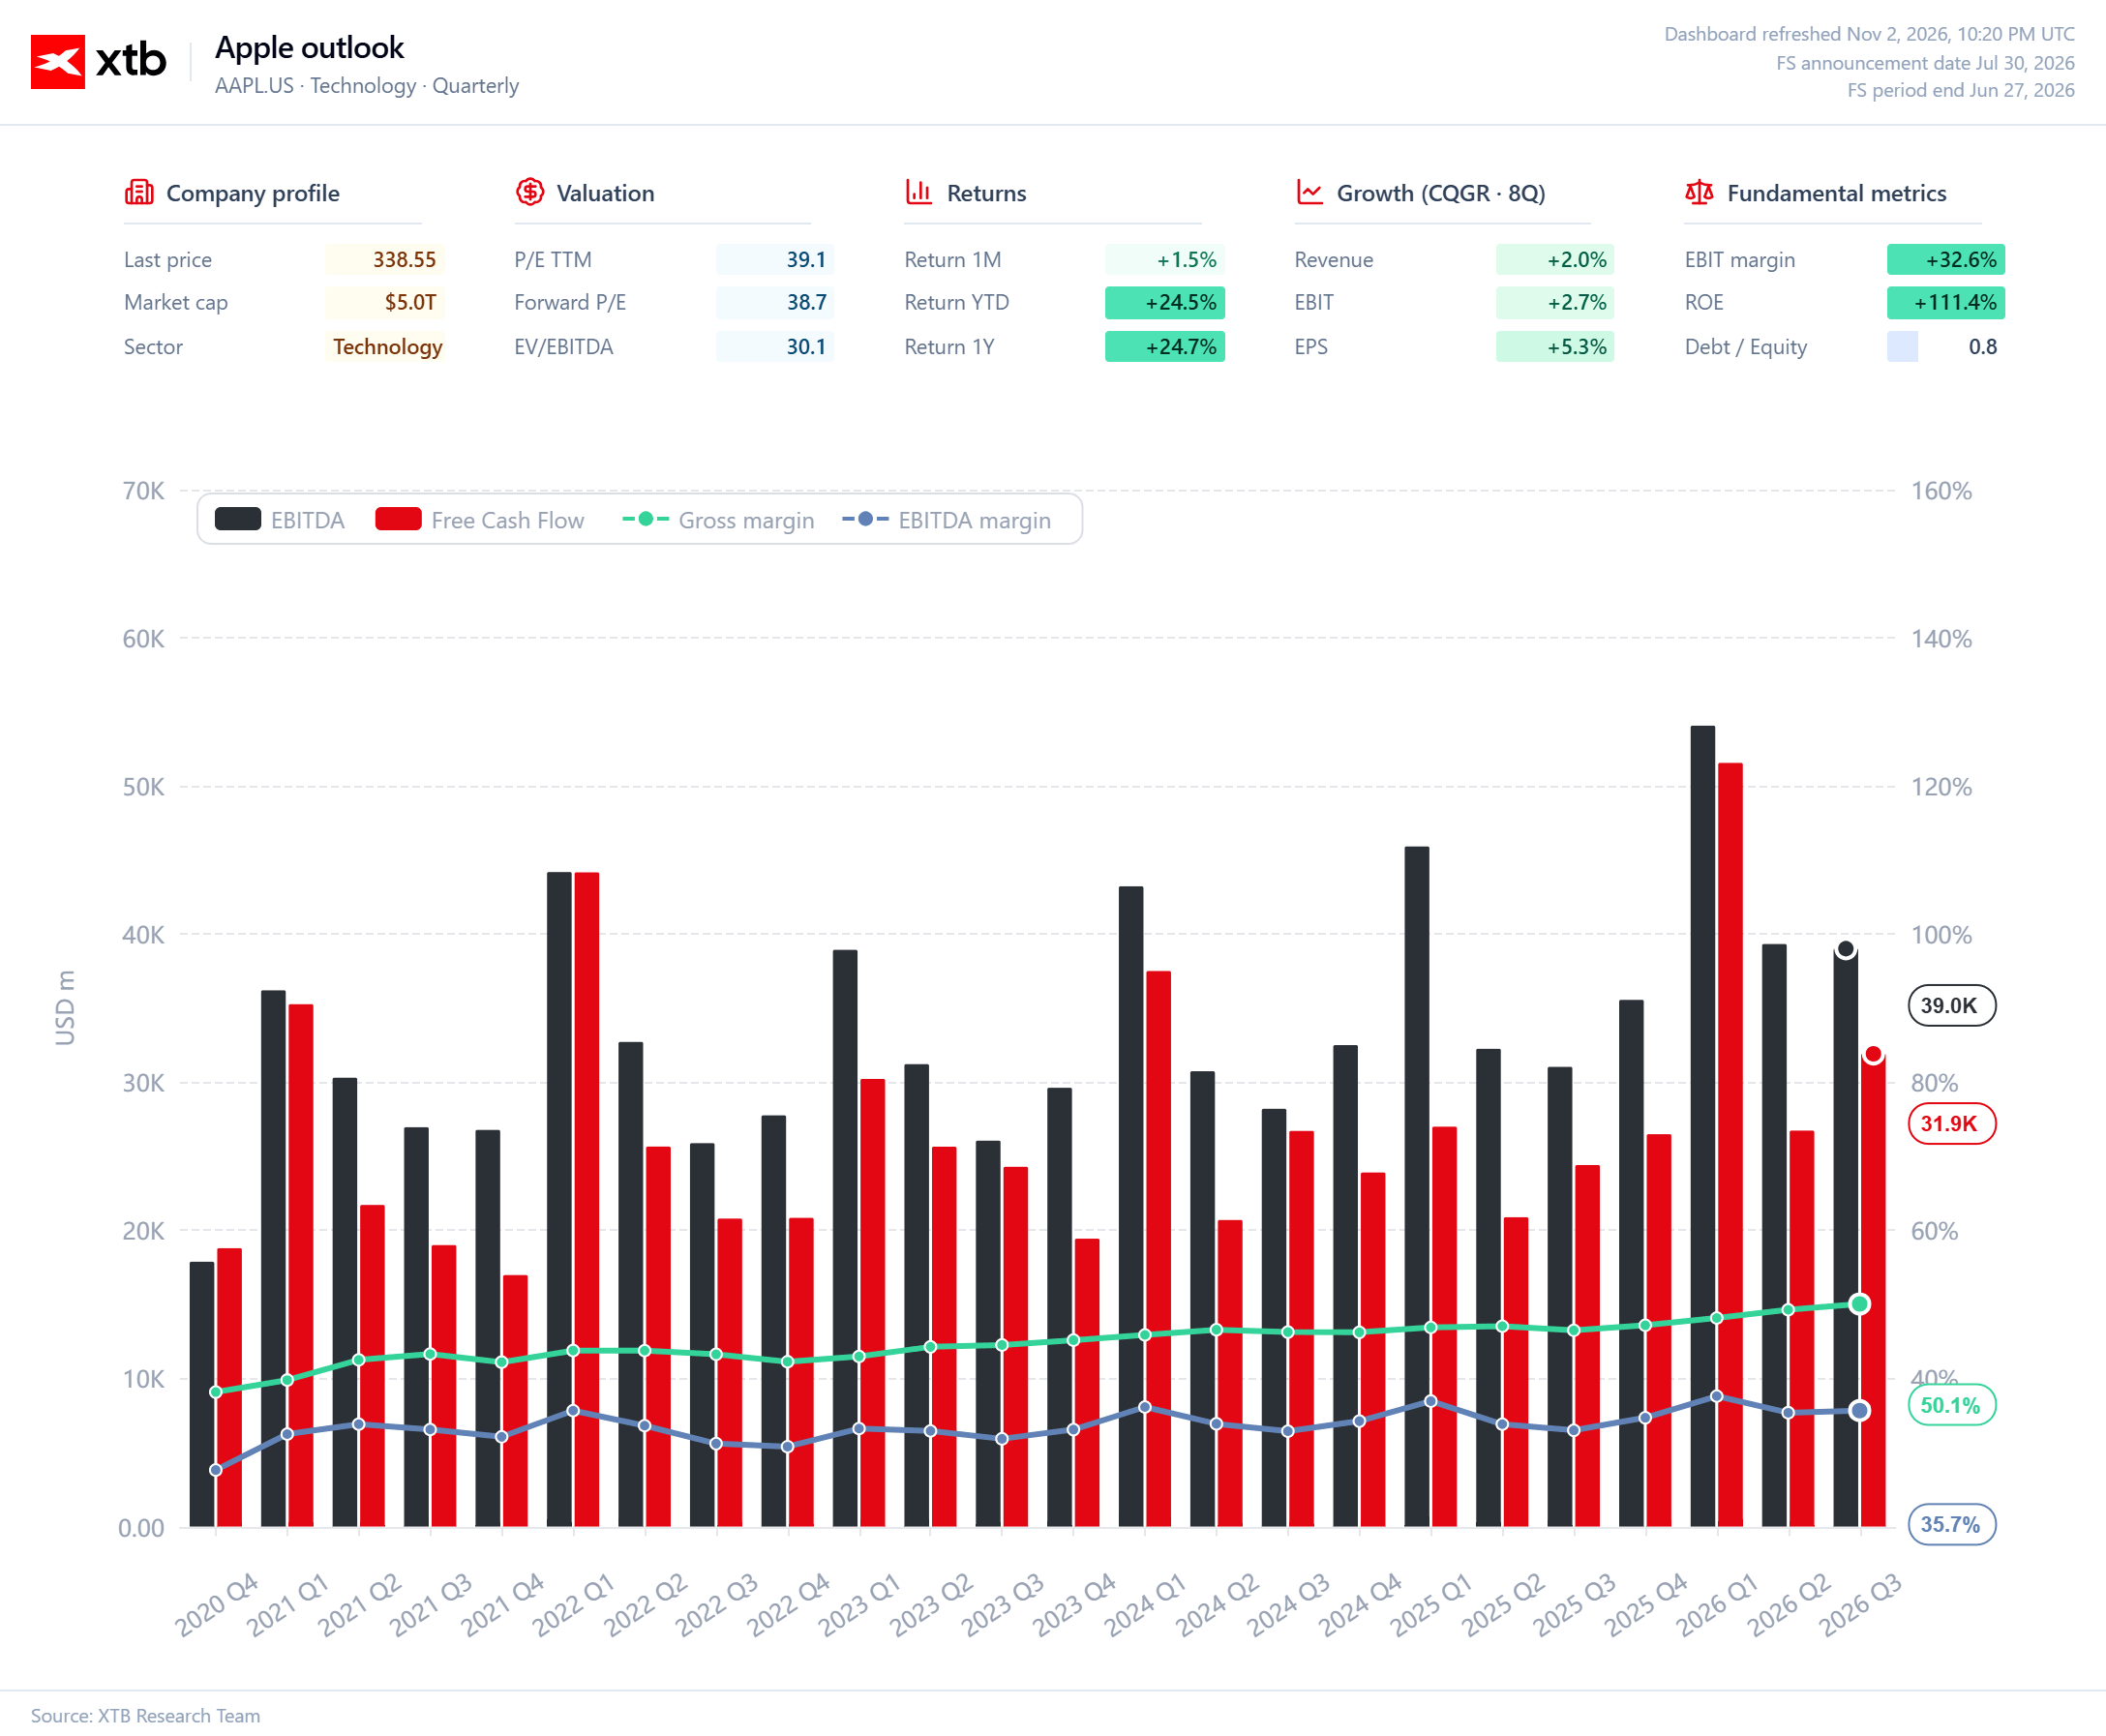
Grafik 2. EBITDA dan Arus Kas Bebas Apple
Selama enam tahun terakhir, Apple terus meningkatkan margin laba kotor, dari sekitar 39% pada akhir 2020 menjadi 50,1% pada kuartal ketiga tahun fiskal 2026. Hal ini mencerminkan meningkatnya kemampuan perusahaan menghasilkan keuntungan dari produk dan layanannya. EBITDA mencapai US$39,0 miliar, dengan margin EBITDA sebesar 35,7%, atau selisih 14,4 poin persentase dibandingkan margin laba kotor. Perbedaan tersebut menyoroti besarnya dampak biaya operasional, termasuk belanja penelitian dan pengembangan, terhadap profitabilitas keseluruhan. Menariknya, meskipun margin laba kotor membaik dalam jangka panjang, margin EBITDA relatif stabil selama beberapa tahun terakhir. Kondisi ini menunjukkan bahwa sebagian manfaat dari komposisi penjualan yang lebih menguntungkan terserap oleh kenaikan biaya operasional. Arus kas bebas sebesar US$31,9 miliar setara dengan sekitar 82% EBITDA kuartalan, menegaskan kuatnya kemampuan Apple menghasilkan kas, meskipun hubungan kedua indikator tersebut dipengaruhi fluktuasi musiman, termasuk perubahan modal kerja. Dari perspektif investor, persoalan utamanya bukan sekadar apakah Apple mampu mempertahankan margin laba kotor mendekati rekor historis, tetapi apakah keunggulan kompetitif tersebut dapat diterjemahkan menjadi pertumbuhan EBITDA dan FCF yang berkelanjutan, terutama ketika saham diperdagangkan pada valuasi sekitar 39 kali laba tahunan.
Sumber: XTB Research
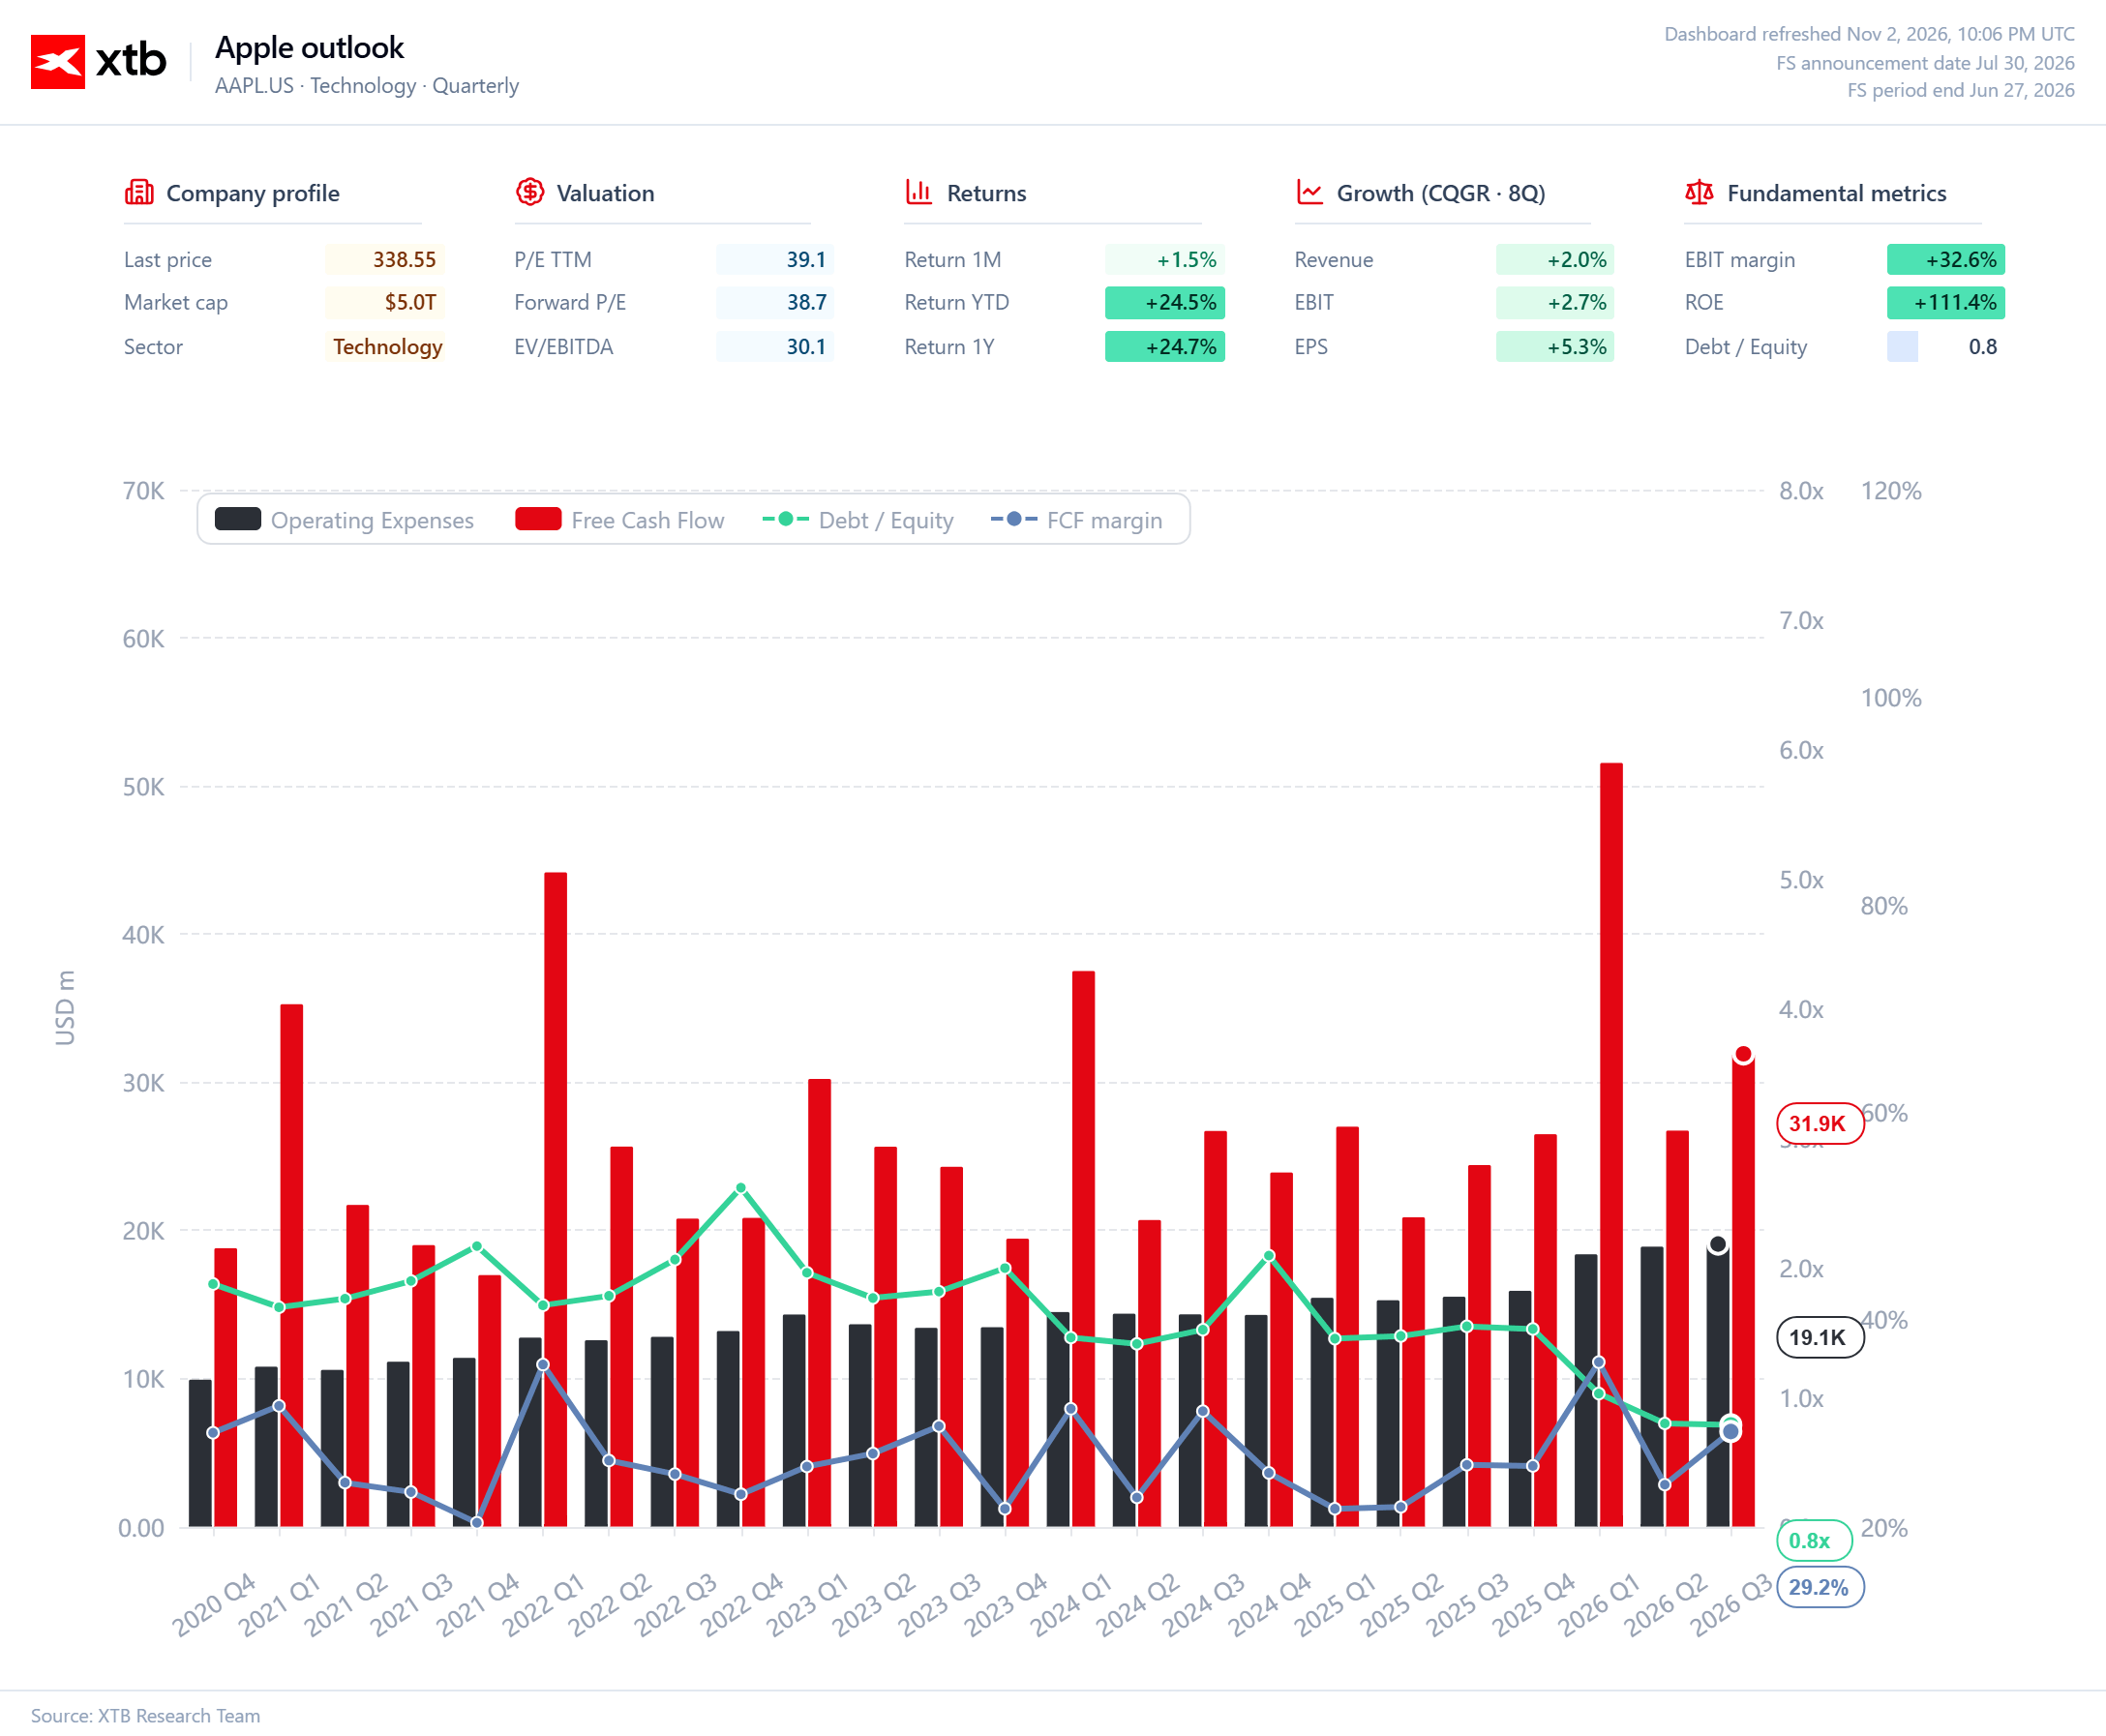
Grafik 3. Biaya Operasional, Arus Kas Bebas, dan Leverage Apple
Biaya operasional Apple meningkat dari sekitar US$10 miliar per kuartal pada akhir 2020 menjadi US$19,1 miliar pada kuartal ketiga tahun fiskal 2026, meskipun ekspansi bisnis tersebut juga disertai peningkatan kemampuan menghasilkan kas yang lebih kuat. Arus kas bebas (FCF) mencapai US$31,9 miliar pada kuartal terbaru yang ditampilkan, dengan margin FCF sebesar 29,2%, menunjukkan efisiensi luar biasa dari model bisnis Apple dalam menghasilkan kas. Fluktuasi musiman FCF yang terlihat pada grafik, terutama lonjakan tajam selama kuartal musim liburan, menjelaskan mengapa satu angka kuartalan tidak seharusnya dianggap mewakili kinerja sepanjang tahun. Hal yang sangat penting adalah penurunan rasio utang terhadap ekuitas (debt-to-equity ratio) dari level di atas 2,0 pada tahun-tahun sebelumnya menjadi sekitar 0,8. Namun, interpretasi indikator ini menjadi lebih kompleks karena dampak historis pembelian kembali saham terhadap nilai buku ekuitas pemegang saham. Kombinasi kemampuan menghasilkan kas yang kuat dan penurunan leverage keuangan mengurangi risiko neraca Apple, sekaligus memberikan fleksibilitas besar bagi manajemen untuk membiayai proyek baru tanpa harus meningkatkan utang secara signifikan.
Sumber: XTB Research


Laba Palantir Meledak, Saham PLTR Terancam?



Daily Summary: Wall Street Naik, Minyak Anjlok 7%!


US Open: Wall Street Reli, Minyak Anjlok 6%, Saham AI Tertekan!
Laba S&P 500 Melonjak 30%! Era Dominasi Magnificent Seven Berakhir?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.