


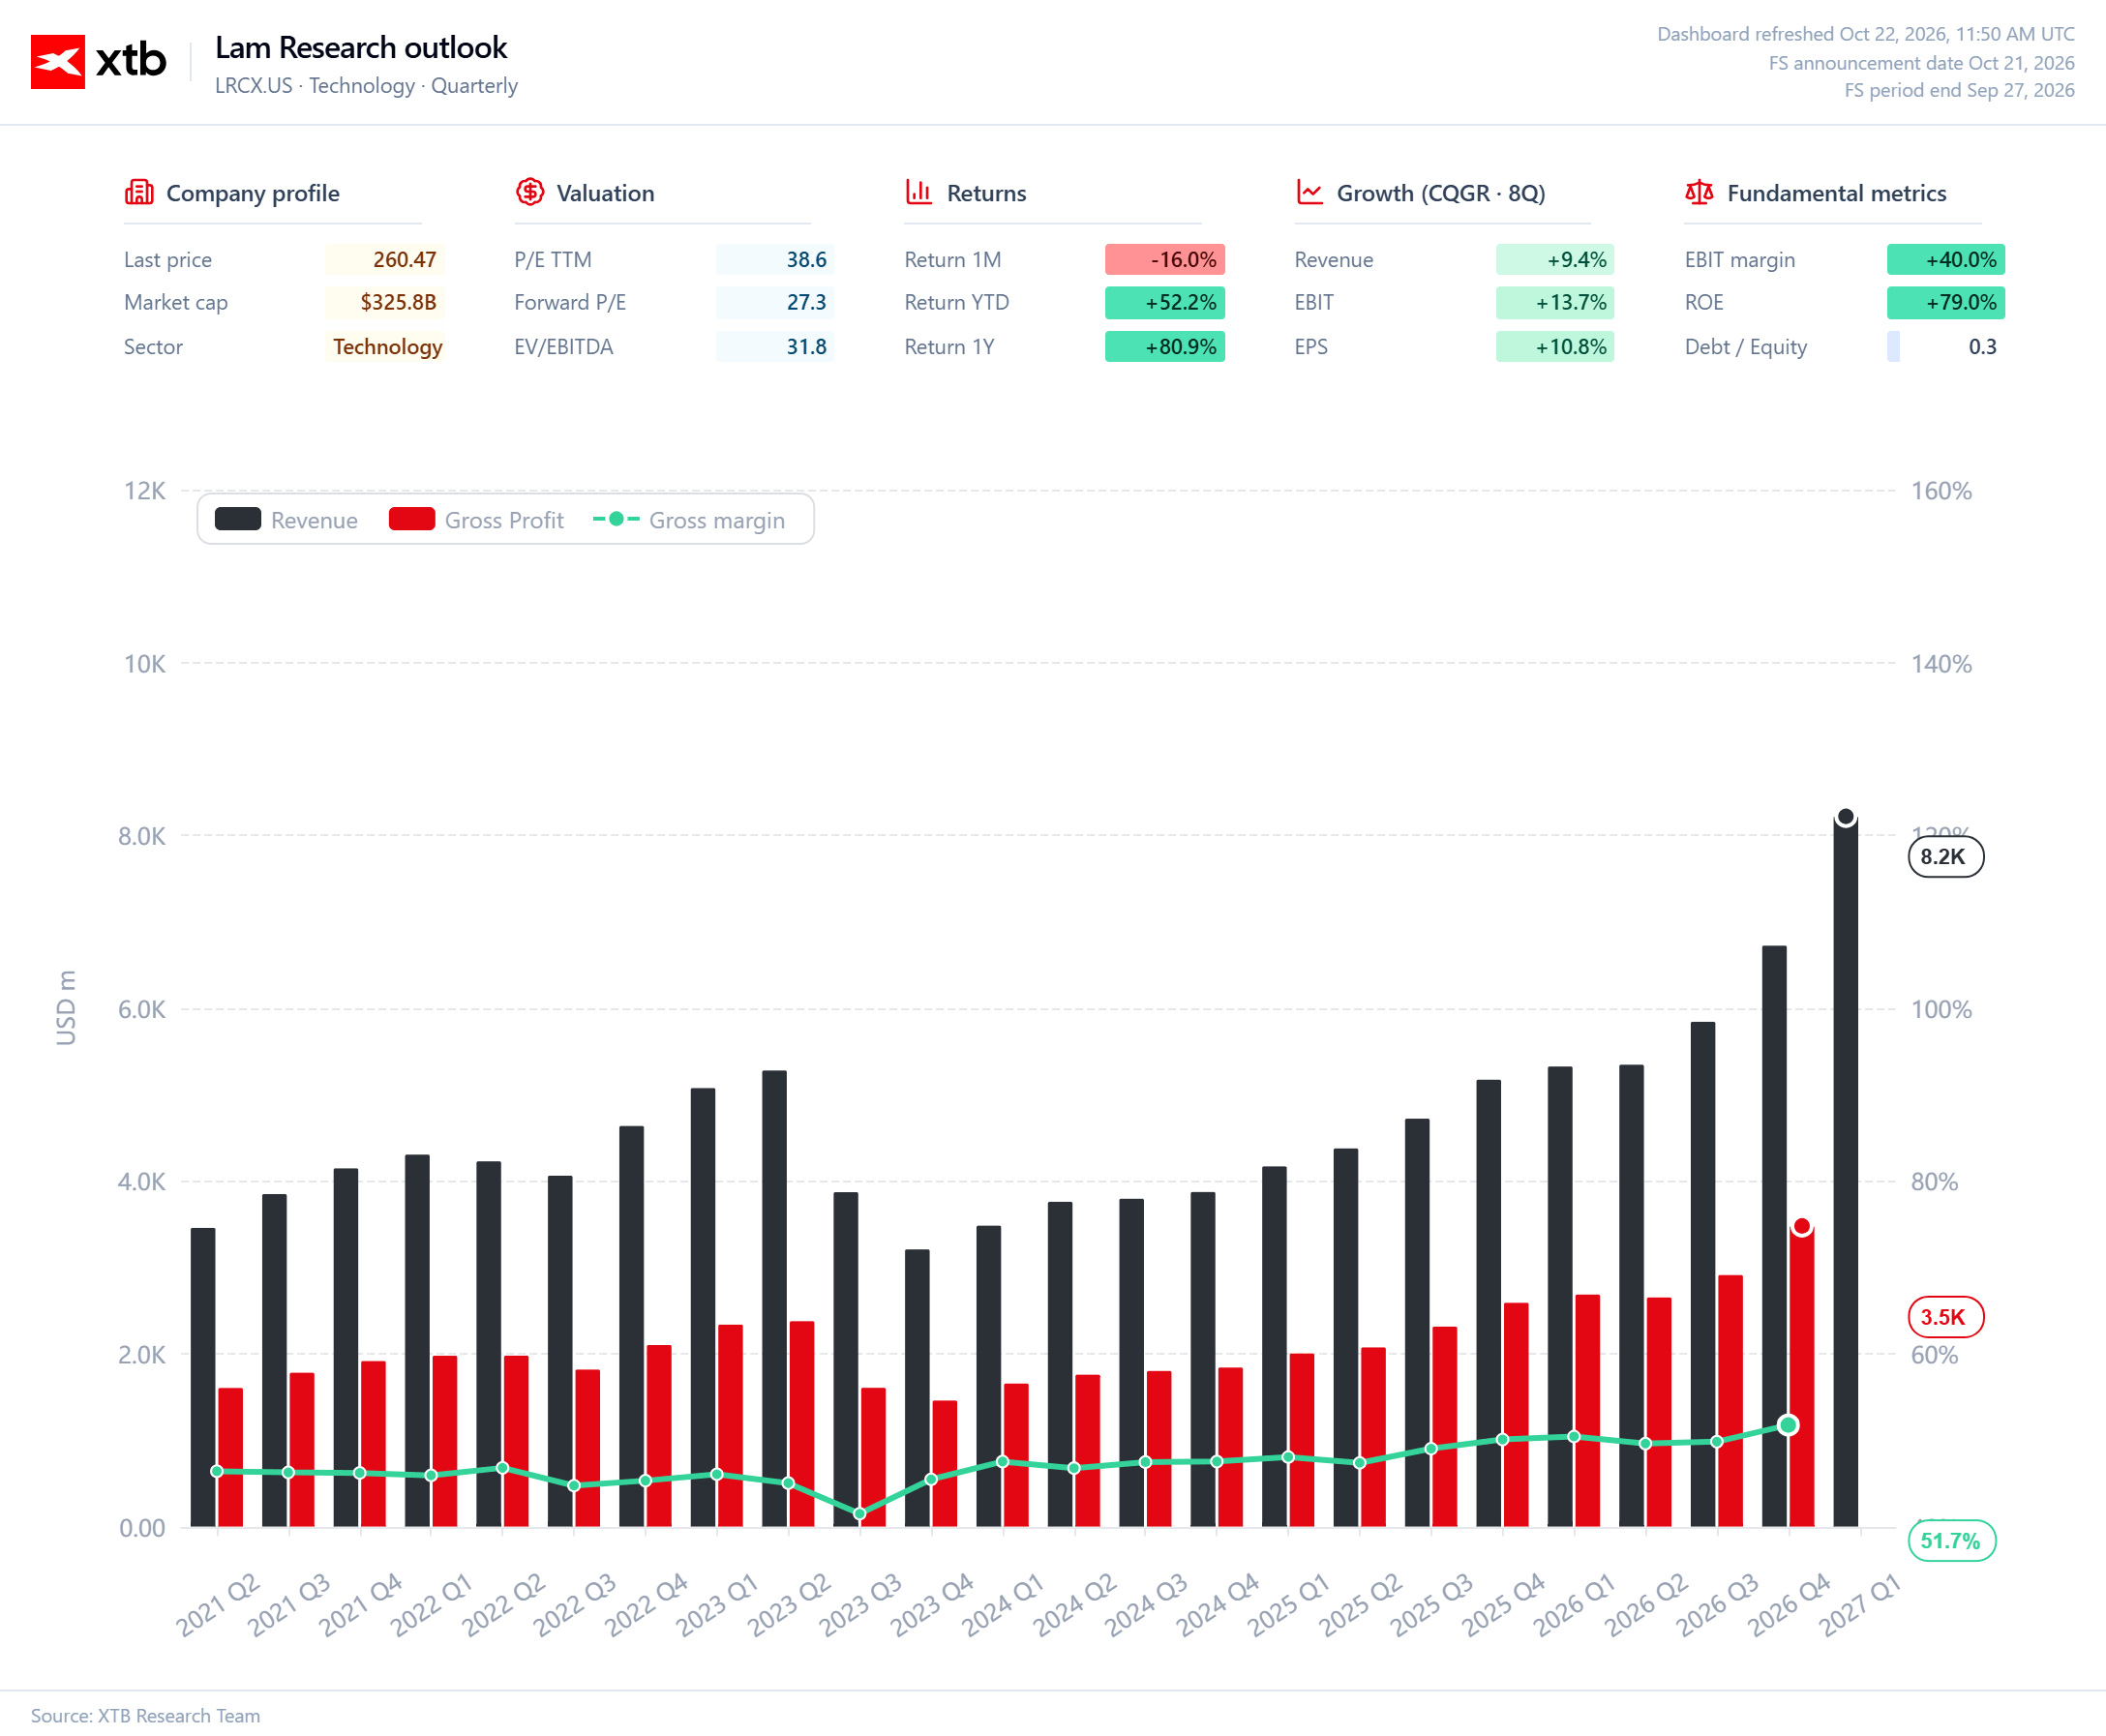
Lam Research (LRCX.US) membukukan kinerja keuangan yang solid, tetapi investor tampaknya mengharapkan hasil yang lebih kuat. Pendapatan dan laba per saham perusahaan berhasil melampaui konsensus analis, margin keuntungan meningkat, dan proyeksi kinerja kuartal berikutnya juga berada di atas ekspektasi pasar.
Namun, masalah utamanya terletak pada selisih antara hasil aktual dan perkiraan analis yang relatif kecil. Setelah saham Lam Research mencatat reli yang kuat, pasar mengharapkan bukti lebih jelas bahwa lonjakan investasi industri semikonduktor dapat menghasilkan pertumbuhan pendapatan dan laba yang jauh lebih tinggi bagi perusahaan.
Angka Penting Laporan Keuangan Lam Research
-
Pendapatan: US$8,22 miliar, naik 54% secara tahunan (year-over-year atau YoY), dibandingkan konsensus sekitar US$8,14 miliar.
-
EPS disesuaikan (adjusted EPS): US$2,20, melampaui ekspektasi US$2,18.
-
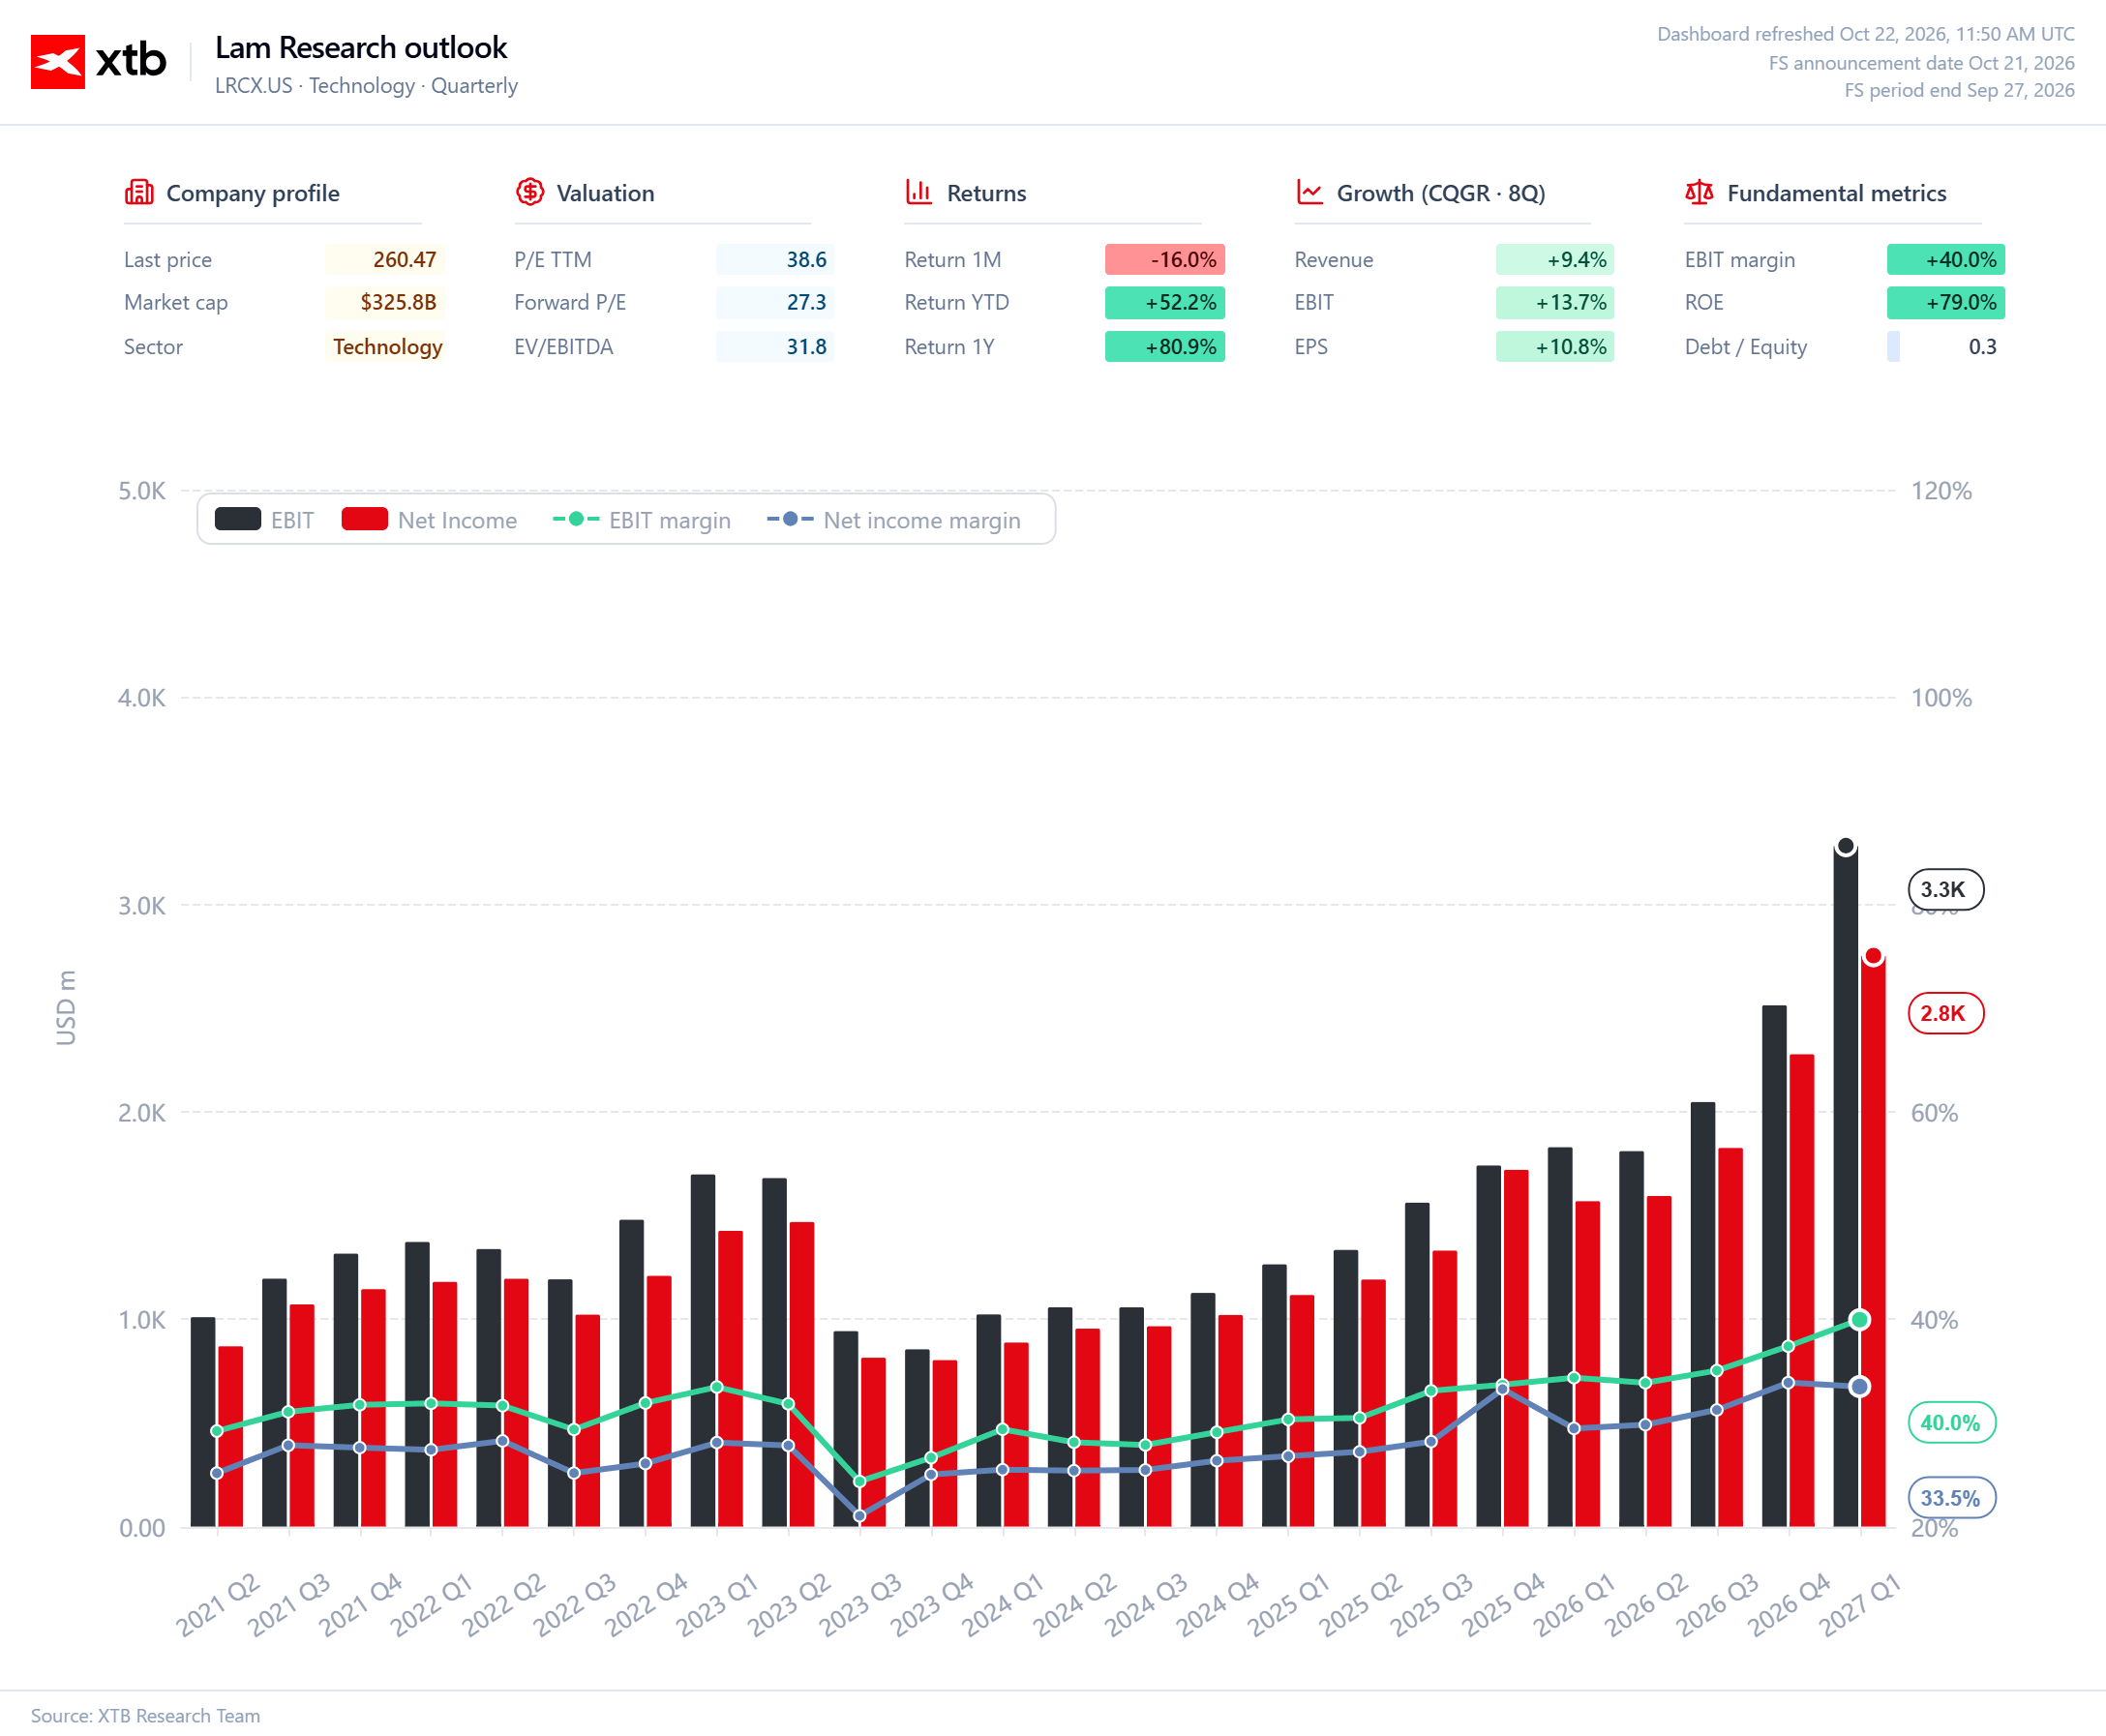
Margin operasional: Mencapai rekor 40,2%.
-
Proyeksi pendapatan kuartal berikutnya: US$8,6 miliar, dibandingkan konsensus sekitar US$8,53 miliar.
-
Proyeksi adjusted EPS kuartal berikutnya: US$2,33, dibandingkan ekspektasi sekitar US$2,31.
-
Pasar Wafer Fab Equipment (WFE): Lam Research memperkirakan nilai pasar mencapai sekitar US$150 miliar pada 2026 dan melampaui US$200 miliar pada 2027.
Kinerja operasional Lam Research tetap menunjukkan pertumbuhan yang kuat. Pendapatan meningkat 22% secara kuartalan (quarter-over-quarter atau QoQ), sementara profitabilitas perusahaan juga membaik seiring ekspansi bisnis.
Meski demikian, dengan pendapatan kuartalan yang sudah melampaui US$8 miliar, kelebihan pendapatan sebesar US$80 juta dari konsensus dan EPS yang hanya US$0,02 lebih tinggi daripada perkiraan analis belum dapat dianggap sebagai kejutan besar.
Investor mengharapkan bukti yang lebih kuat bahwa Lam Research mampu memanfaatkan permintaan industri semikonduktor saat ini secara lebih optimal dibandingkan perkiraan sebelumnya.
Proyeksi kinerja kuartal berikutnya memberikan sedikit kepastian bagi investor. Lam Research memperkirakan pendapatan sebesar US$8,6 miliar dan adjusted EPS sebesar US$2,33.
Kedua angka tersebut berada di atas konsensus pasar, tetapi selisihnya masih relatif tipis. Panduan kinerja ini mengonfirmasi bahwa pertumbuhan bisnis masih berlanjut, meskipun belum memberikan alasan yang cukup kuat bagi analis untuk menaikkan ekspektasi secara signifikan.
Kendala rantai pasokan juga menjadi faktor yang perlu diperhatikan. Manajemen mengakui bahwa pendapatan perusahaan sebenarnya berpotensi lebih tinggi apabila sejumlah komponen tersedia dalam jumlah yang memadai.
Sebagian pengiriman yang dijadwalkan berlangsung pada kuartal berikutnya juga berpotensi tertunda hingga periode selanjutnya.
Dengan demikian, tantangan utama Lam Research kemungkinan bukan berasal dari lemahnya permintaan atau kurangnya pesanan, melainkan kemampuan pemasok dalam memenuhi kebutuhan komponen tepat waktu.
Namun, perusahaan belum mengungkapkan besarnya potensi penundaan tersebut, sehingga dampaknya terhadap laporan keuangan mendatang masih sulit diperkirakan.
Prospek industri semikonduktor secara keseluruhan masih sangat kuat. Lam Research memperkirakan pasar global Wafer Fab Equipment (WFE) mencapai sekitar US$150 miliar pada 2026 dan meningkat menjadi lebih dari US$200 miliar pada 2027.
WFE merupakan kategori peralatan yang digunakan dalam fasilitas fabrikasi semikonduktor, termasuk sistem etching dan deposition, yang menjadi bagian penting dari portofolio produk Lam Research.
Perlu diperhatikan bahwa angka tersebut menggambarkan nilai keseluruhan pasar WFE global, bukan proyeksi pendapatan Lam Research sendiri.
Pertumbuhan industri didorong oleh peningkatan investasi pada chip logika canggih (advanced logic chips) dan chip memori, dengan permintaan yang semakin diperkuat oleh ekspansi teknologi kecerdasan buatan (AI).
Lam Research memperoleh manfaat langsung dari tren tersebut. Pada kuartal terbaru, pendapatan dari sistem yang digunakan untuk memproduksi chip memori melonjak sekitar 120% YoY, dengan kontribusi mencapai 46% dari total pendapatan sistem perusahaan.
Namun, sejumlah risiko tetap membayangi prospek bisnis. Manajemen memperkirakan kontribusi China terhadap total pendapatan akan menurun pada kuartal berikutnya, sementara keterbatasan ketersediaan komponen berpotensi terus menghambat pemenuhan pesanan.
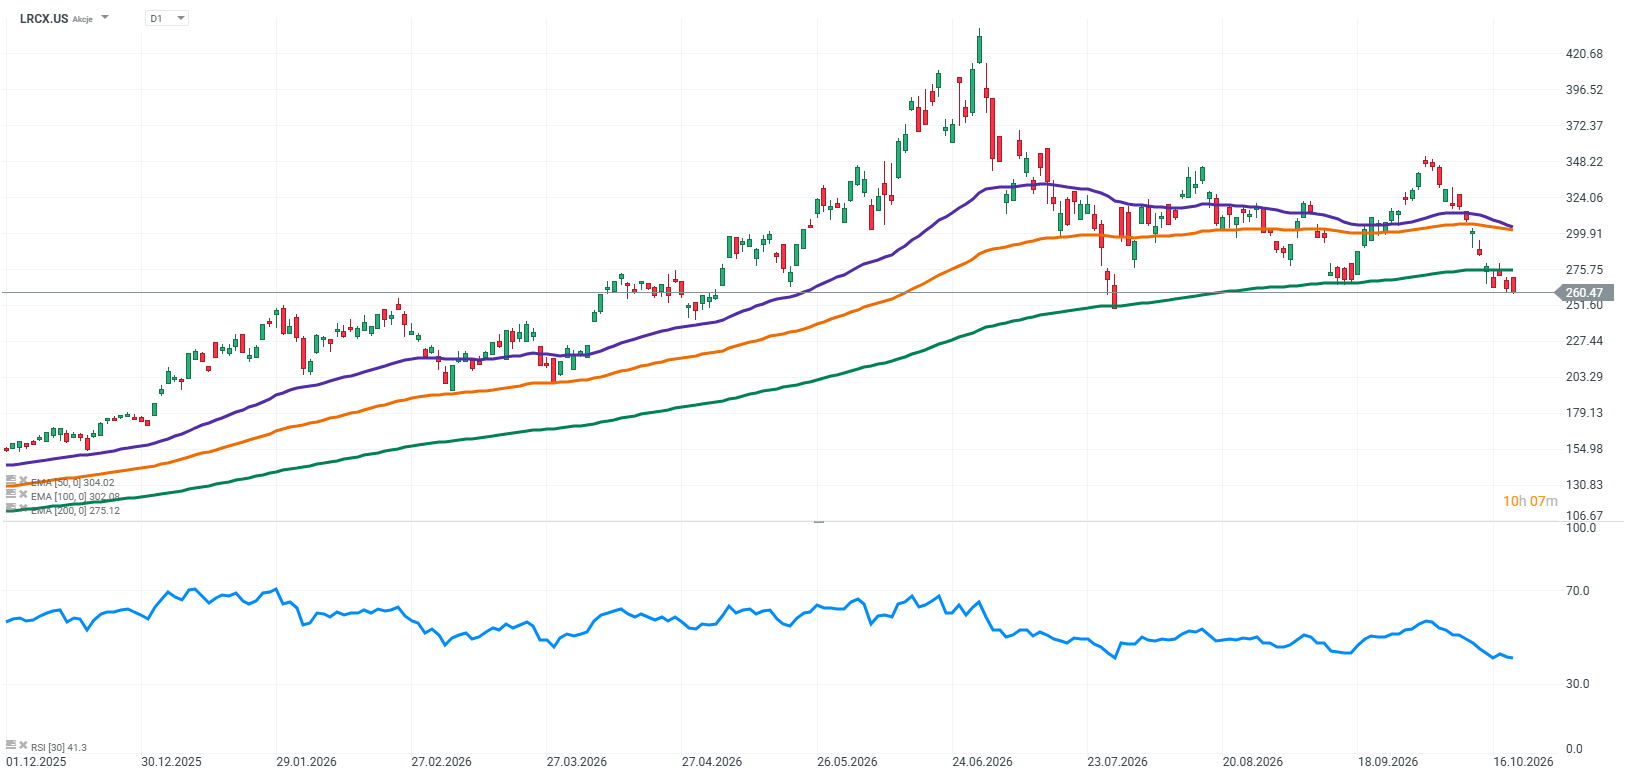
Lam Research tetap menjadi salah satu perusahaan yang memperoleh manfaat langsung dari meningkatnya investasi dalam manufaktur semikonduktor. Namun, kali ini hasil laporan keuangannya belum berhasil memberikan kejutan yang cukup besar untuk memenuhi ekspektasi investor.
Panduan kinerja yang melampaui konsensus serta penjelasan mengenai keterbatasan pasokan memberikan konteks positif terhadap kondisi bisnis perusahaan. Meski demikian, investor masih menunggu katalis pertumbuhan yang lebih kuat sebelum memiliki alasan untuk kembali meningkatkan ekspektasi terhadap kinerja dan prospek saham LRCX.
Sumber: XTB Research


US OPEN: Nasdaq Anjlok 1,8%, Saham AI Kembali Dihantam

Nasdaq Anjlok 1,85%, Investasi AI Mulai Bebani Wall Street?

IBM Bangkit Berkat AI, Saham Siap Tembus US$267?


Laba SCCO Cetak Rekor, Pasokan Tembaga Global Makin Ketat?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.