


Dalam beberapa pekan terakhir, sektor semikonduktor mengalami tekanan signifikan, termasuk perusahaan-perusahaan yang menjadi penggerak utama reli saham teknologi selama beberapa tahun terakhir. Investor mulai mempertanyakan keberlanjutan pertumbuhan industri kecerdasan buatan (AI). Inflasi, suku bunga tinggi, dan meningkatnya biaya ekspansi infrastruktur komputasi telah memicu kekhawatiran bahwa penyedia layanan cloud terbesar pada akhirnya dapat mengurangi belanja investasi mereka. Kondisi tersebut akan menjadi perubahan besar bagi pasar, mengingat investasi pusat data telah menjadi salah satu pendorong utama pertumbuhan sektor teknologi.
Namun, laporan keuangan terbaru Nvidia (NVDA) memberikan argumen yang sulit diselaraskan dengan pandangan bahwa permintaan sedang mengalami perlambatan signifikan. Perusahaan kembali membukukan rekor pendapatan, segmen Data Center mempertahankan pertumbuhan yang mengesankan, dan proyeksi kuartal berikutnya menunjukkan bahwa manajemen masih memperkirakan ekspansi lebih lanjut. Permintaan terhadap daya komputasi tetap sangat besar, sementara pengembangan infrastruktur AI terus membutuhkan chip yang semakin canggih. Meskipun angka keuangan tersebut sangat kuat, reaksi pasar justru relatif terbatas. Pergerakan harga saham semakin mencerminkan ketidakpastian terkait kepergian Jensen Huang, CEO yang telah lama memimpin Nvidia dan membentuk arah strategis perusahaan selama bertahun-tahun.
Nvidia kini berada dalam situasi yang tidak biasa. Kinerja bisnisnya menunjukkan sinyal yang sangat kuat, sementara kepemimpinannya disebut sedang menghadapi krisis besar. Investor harus menentukan apakah persoalan di tingkat manajemen tertinggi dapat mengancam keunggulan kompetitif yang telah dibangun selama bertahun-tahun, atau hanya akan menjadi sumber ketidakpastian jangka pendek.
Hasil Keuangan Kuartalan Terbaru
Hasil keuangan Nvidia untuk kuartal ketiga tahun fiskal 2027 (Q3 FY2027) sulit diinterpretasikan sebagai tanda melemahnya kondisi bisnis. Perusahaan menghasilkan pendapatan sebesar US$115,8 miliar, meningkat 103% secara tahunan (year-over-year/YoY) dan tumbuh 20% dibandingkan kuartal sebelumnya.
Kontribusi terbesar berasal dari segmen Data Center, yang menghasilkan pendapatan US$107,6 miliar. Pendapatan segmen tersebut meningkat hingga 110% secara tahunan. Angka ini sangat penting karena Data Center merupakan segmen yang paling jelas menggambarkan besarnya investasi dalam infrastruktur yang diperlukan untuk melatih dan menjalankan model kecerdasan buatan.
Rekor penjualan tersebut disertai profitabilitas yang sama mengesankannya. Laba operasional mencapai US$77,5 miliar, sementara laba bersih tercatat US$65,3 miliar. Laba per saham (earnings per share/EPS) mencapai US$2,70, sedangkan margin laba kotor bertahan di 74,8%.
Angka-angka tersebut menunjukkan bahwa Nvidia tidak hanya menjual semakin banyak chip, tetapi juga mampu mempertahankan profitabilitas yang sangat tinggi ketika bisnisnya berkembang dengan cepat.
Prospek ke depan bahkan lebih mengesankan. Untuk kuartal keempat tahun fiskal 2027, perusahaan memperkirakan pendapatan sekitar US$130 miliar, dengan rentang toleransi US$3 miliar. Angka tersebut akan menjadi rekor baru sekaligus mencerminkan pertumbuhan lanjutan dari basis pendapatan yang sudah sangat tinggi.
Perlu dicatat bahwa proyeksi ini tidak memasukkan pendapatan dari produk komputasi Data Center yang dijual ke China. Dengan demikian, Nvidia tidak mendasarkan ekspektasinya pada asumsi bahwa pembatasan ekspor teknologi akan dilonggarkan dalam waktu dekat.
Ringkasan kinerja utama Nvidia Q3 FY2027:
-
Pendapatan: US$115,8 miliar, naik 103% secara tahunan.
-
Pendapatan Data Center: US$107,6 miliar, naik 110% secara tahunan.
-
Margin laba kotor: 74,8%.
-
Laba operasional: US$77,5 miliar.
-
Laba bersih: US$65,3 miliar.
-
Laba per saham (EPS): US$2,70.
-
Proyeksi pendapatan Q4 FY2027: US$130 miliar, dengan rentang toleransi ±US$3 miliar.
-
Proyeksi margin laba kotor kuartal berikutnya: 71–72%.
-
Pengembalian modal kepada pemegang saham melalui pembelian kembali saham dan dividen pada Q3: US$28,1 miliar.
Elemen penting lainnya dalam laporan tersebut adalah pengembangan infrastruktur generasi berikutnya. Perusahaan mengumumkan dimulainya pengiriman sistem Vera Rubin NVL72, yang diperkirakan menjadi tahap berikutnya dalam portofolio produk Nvidia untuk aplikasi AI dengan kebutuhan komputasi paling tinggi.
Nvidia juga telah mempersiapkan platform berikutnya untuk mempertahankan permintaan dari pelanggan yang terus memperluas infrastruktur pusat data mereka.
Laporan tersebut menggambarkan bisnis yang masih tumbuh dengan kecepatan yang jarang ditemukan pada perusahaan-perusahaan terbesar di dunia. Namun, hasil tersebut belum menyelesaikan seluruh kekhawatiran pasar.
Pertumbuhan pendapatan yang kuat tidak menjamin bahwa seluruh investasi AI pelanggan akan menghasilkan keuntungan. Prospek Nvidia juga masih bergantung pada keberlanjutan belanja infrastruktur.
Meskipun terdapat sejumlah risiko, berdasarkan angka terbaru, sulit untuk menyimpulkan bahwa permintaan terhadap produk Nvidia telah menunjukkan perlambatan yang jelas. Dari sisi operasional, perusahaan terus membukukan hasil yang bertentangan dengan skenario tersebut.
Analisis Keuangan
Kekuatan terbesar Nvidia saat ini adalah kemampuannya memperbesar skala bisnis sambil mempertahankan profitabilitas yang sangat tinggi.
Pada Q3 FY2027, pendapatan mencapai US$115,8 miliar, sementara laba kotor tercatat US$86,7 miliar. Perusahaan menghasilkan laba operasional sebesar US$77,5 miliar dan laba bersih US$65,3 miliar.
Hal yang paling menarik adalah pendapatan meningkat 103% secara tahunan, sedangkan laba operasional tumbuh 115%. Nvidia tidak hanya menjual lebih banyak produk, tetapi juga meningkatkan laba lebih cepat dibandingkan pertumbuhan bisnis secara keseluruhan.
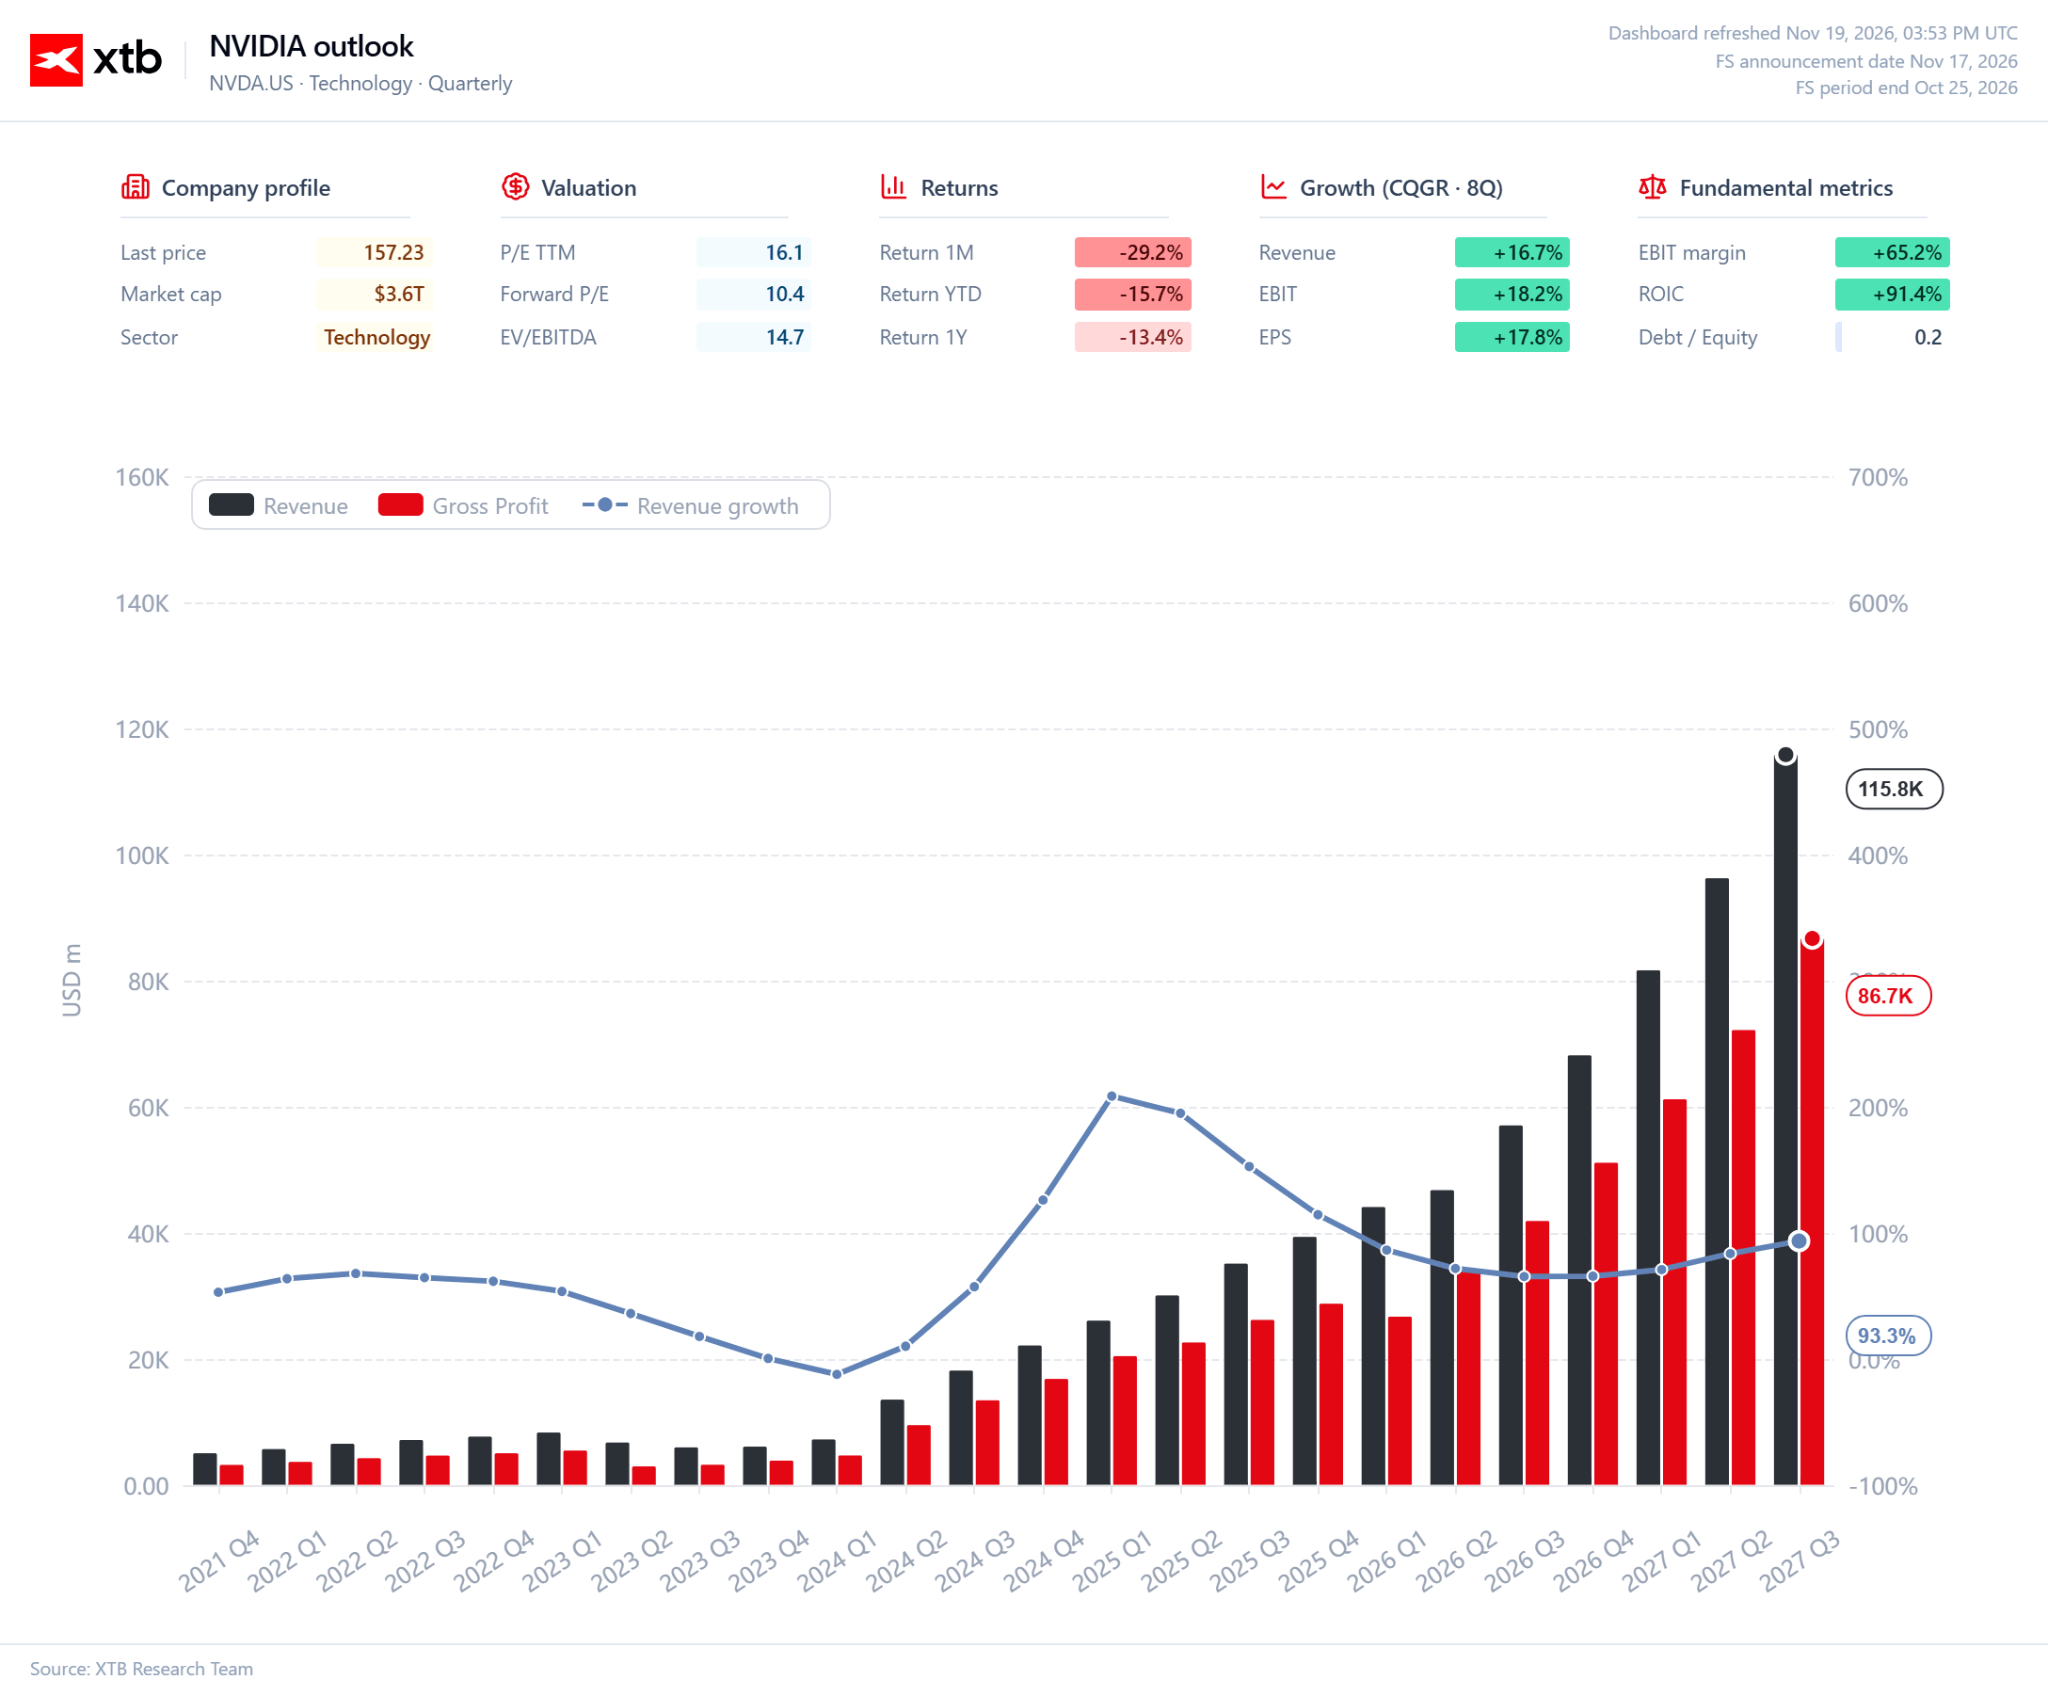
Gambaran yang lebih luas juga penting untuk diperhatikan. Selama sembilan bulan pertama tahun fiskal 2027, pendapatan perusahaan mencapai US$293,7 miliar, dibandingkan US$147,8 miliar pada periode yang sama tahun sebelumnya.
Laba operasional meningkat dari US$86,1 miliar menjadi US$194,8 miliar dalam periode tersebut.
Laju pertumbuhan ini menunjukkan bahwa peningkatan kinerja Nvidia bukan sekadar lonjakan laba dalam satu kuartal. Perusahaan sedang memperluas bisnisnya dalam skala yang sangat besar, dan pertumbuhan pendapatan menghasilkan peningkatan laba yang bahkan lebih cepat.
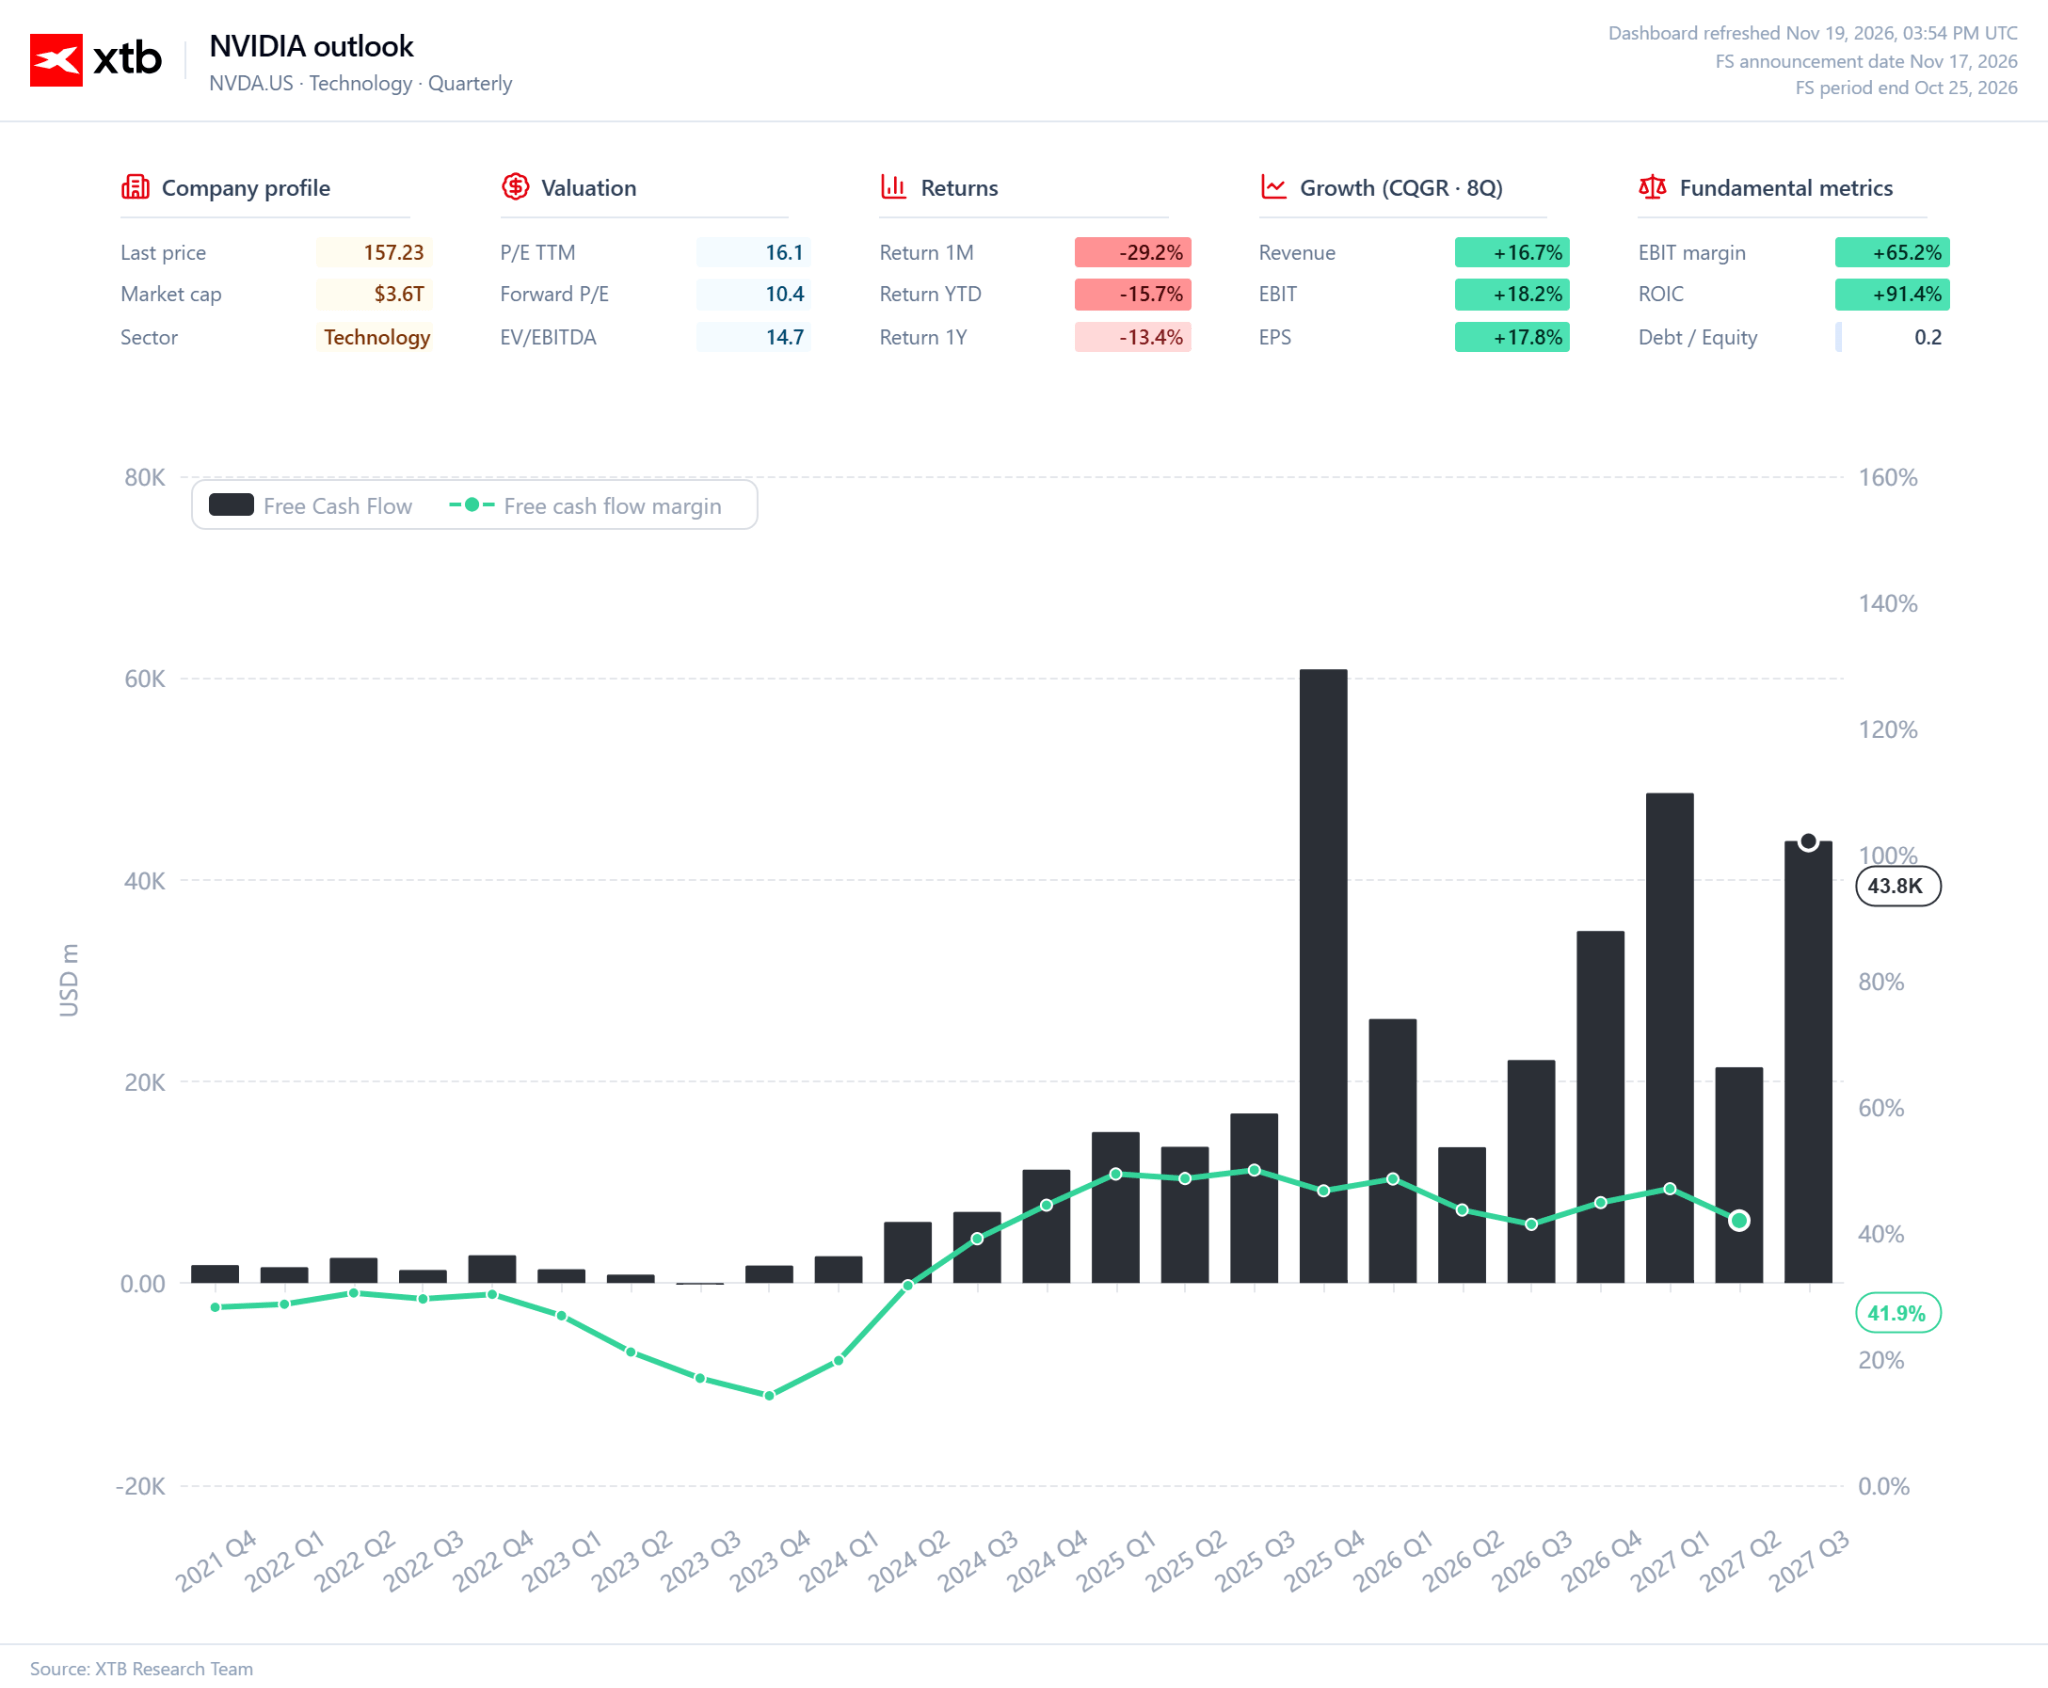
Arus kas perusahaan juga sama mengesankannya. Pada kuartal ketiga saja, aktivitas operasional menghasilkan kas sebesar US$48,3 miliar, sementara arus kas bebas (free cash flow/FCF) mencapai US$43,8 miliar.
Selama sembilan bulan pertama FY2027, FCF telah mencapai US$113,7 miliar, hampir dua kali lipat dibandingkan periode yang sama tahun sebelumnya.
Ini merupakan salah satu aspek terpenting dalam pertimbangan investasi Nvidia. Perusahaan tidak harus membiayai ekspansinya hanya melalui modal eksternal.
Bisnis Nvidia menghasilkan kas dalam jumlah sangat besar yang dapat digunakan untuk mengembangkan teknologi baru, memperluas ekosistem, dan memberikan imbal hasil kepada pemegang saham.
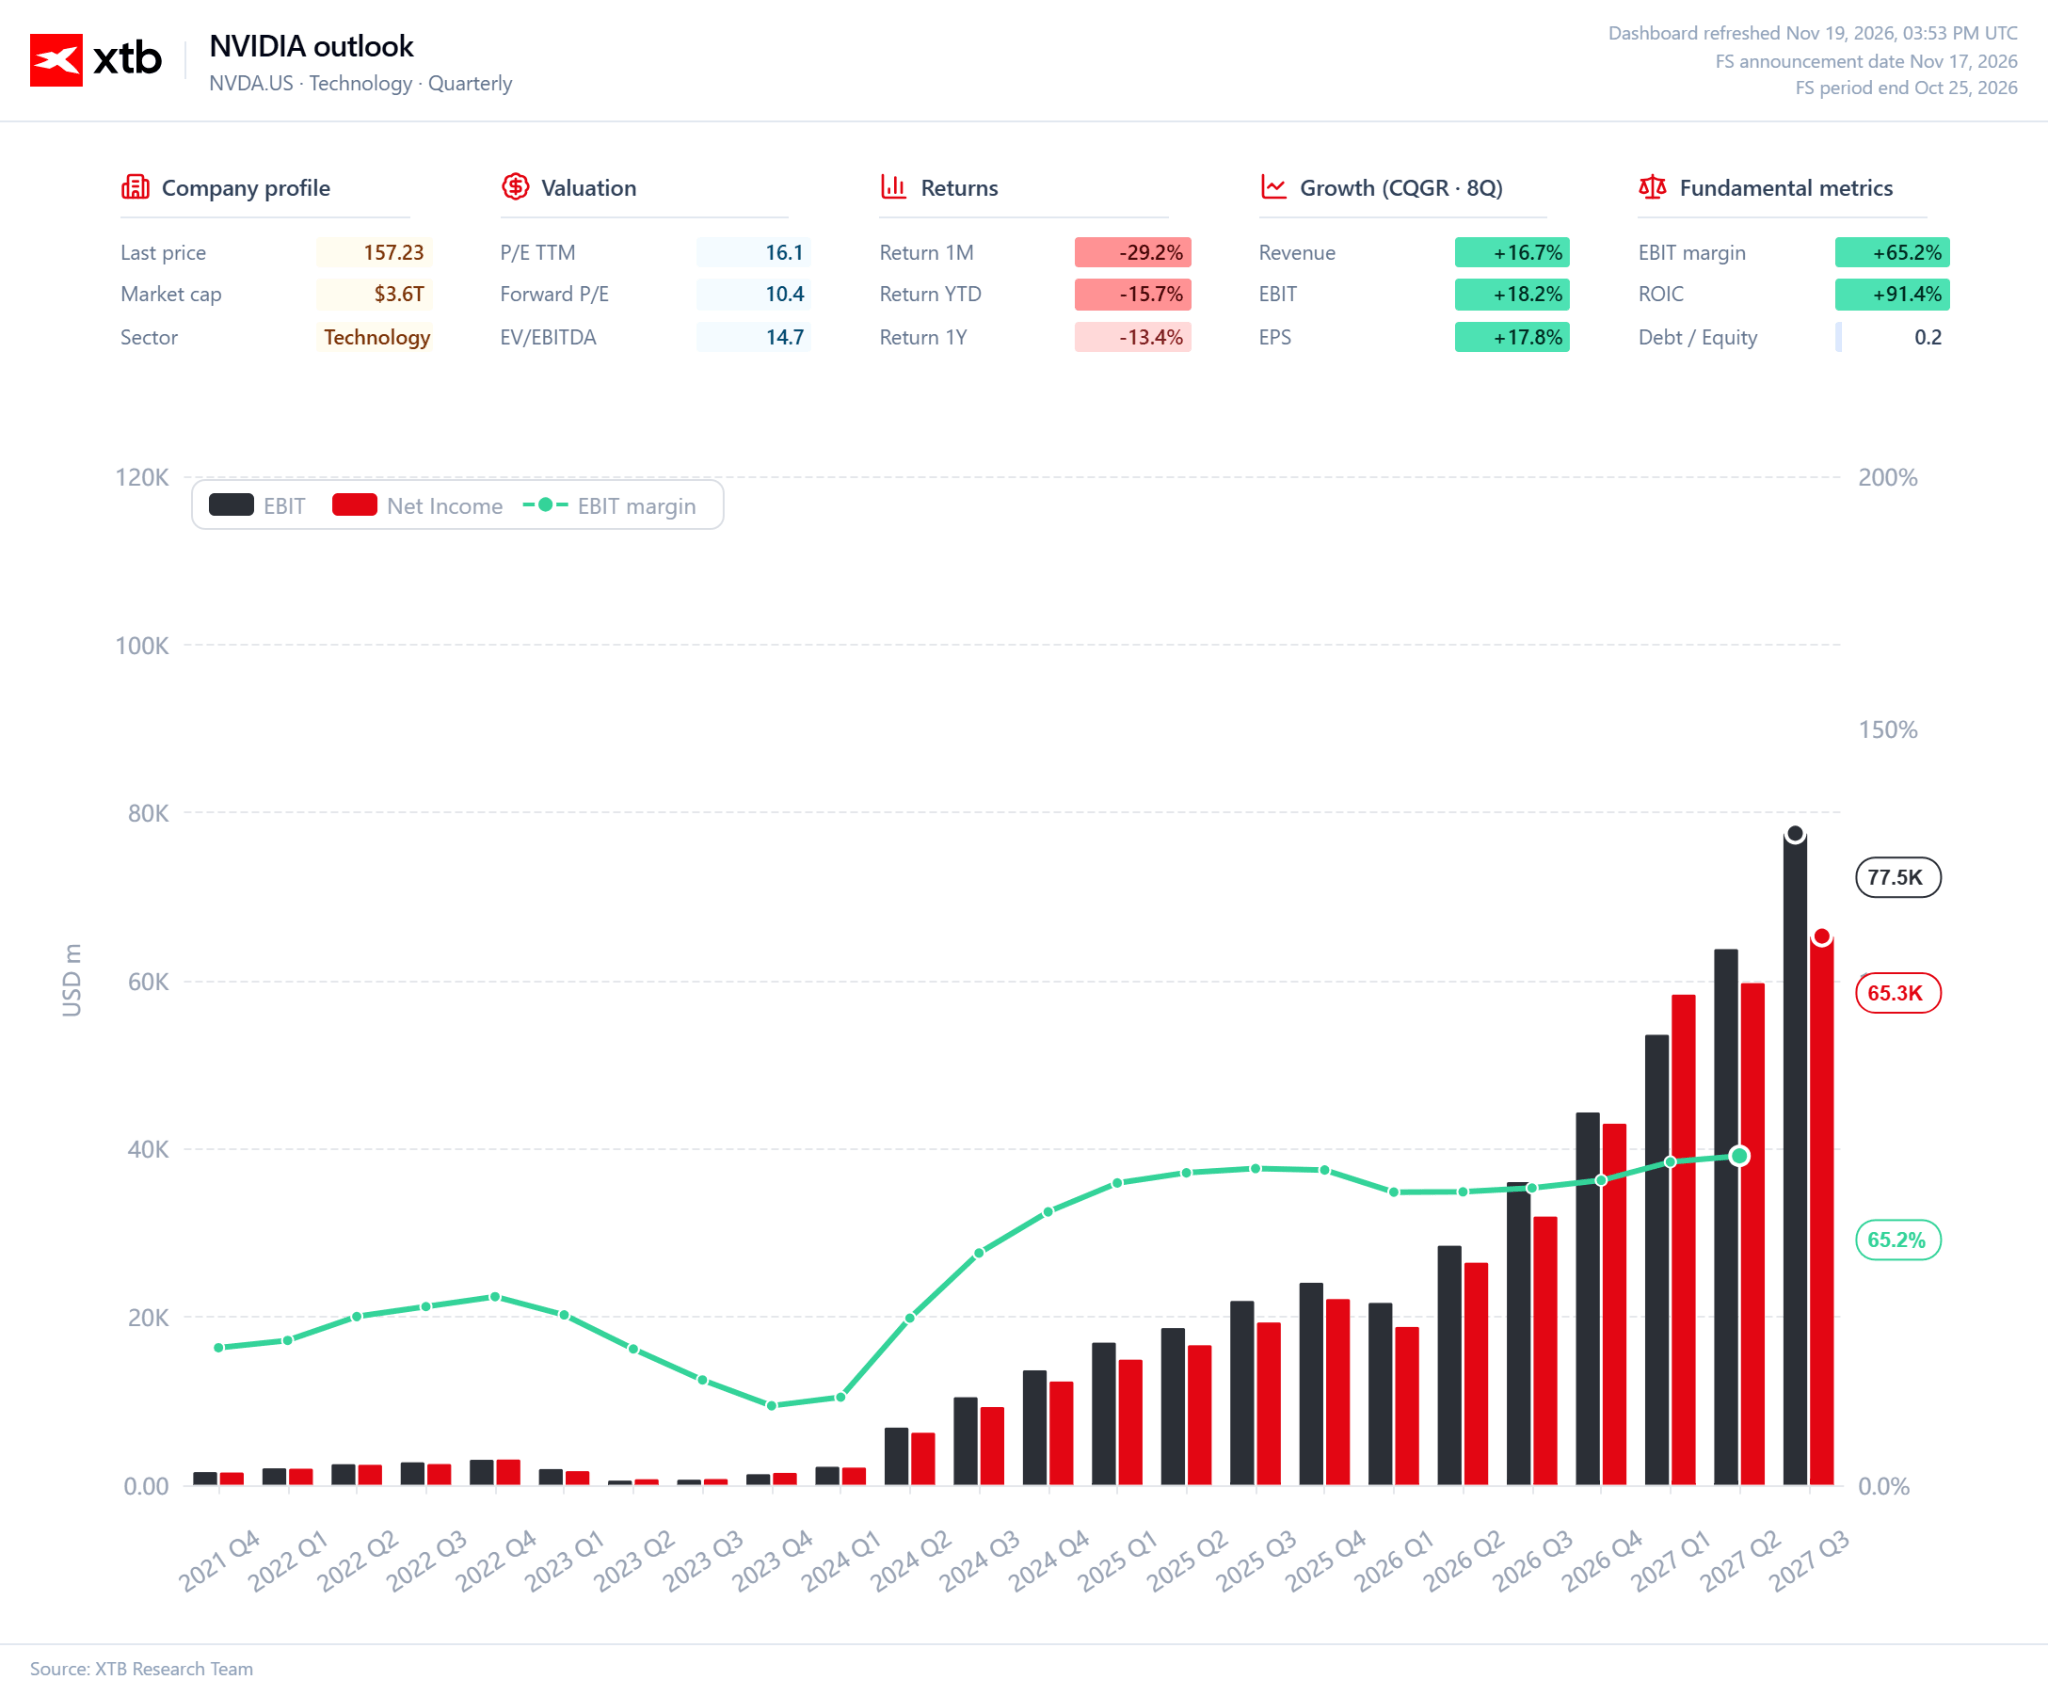
Skala pertumbuhan tersebut juga membutuhkan investasi yang semakin besar. Beban penelitian dan pengembangan (research and development/R&D) mencapai US$7,5 miliar pada kuartal ketiga, dibandingkan US$4,7 miliar pada tahun sebelumnya.
Meskipun demikian, perusahaan berhasil meningkatkan laba operasionalnya hingga lebih dari dua kali lipat.
Ini merupakan karakteristik penting model bisnis Nvidia: perusahaan mampu berinvestasi besar dalam pengembangan generasi chip dan platform komputasi berikutnya tanpa mengorbankan tingkat profitabilitasnya yang sangat tinggi.
Biaya pengembangan terus meningkat, tetapi pendapatan dan laba tumbuh lebih cepat.
Neraca keuangan Nvidia juga mencerminkan perusahaan dengan sumber daya finansial yang besar.
Pada akhir kuartal, Nvidia memiliki kas sebesar US$29,1 miliar dan surat utang yang dapat diperdagangkan (marketable debt securities) sebesar US$24,4 miliar. Sementara itu, utang jangka panjang tercatat US$32,4 miliar.
Hal ini bukan berarti perusahaan tidak memiliki kewajiban finansial. Namun, besarnya sumber daya yang telah dikumpulkan memberikan fleksibilitas keuangan yang signifikan.
Nvidia dapat terus bersaing dalam perlombaan teknologi yang membutuhkan biaya besar, mengembangkan platform baru, dan merespons perubahan pasar tanpa harus terus-menerus bergantung pada pendanaan eksternal.
Kesimpulan terpenting dari angka-angka tersebut berkaitan dengan model pertumbuhan fundamental perusahaan.
Nvidia telah mencapai skala bisnis ketika setiap kuartal berikutnya mampu menghasilkan tambahan pendapatan puluhan miliar dolar AS, sambil tetap mempertahankan margin tinggi dan menghasilkan arus kas yang sangat besar.
Keunggulan kompetitif Nvidia tidak hanya berasal dari popularitas prosesor AI miliknya. Keunggulan tersebut dibangun melalui ekosistem teknologi yang mencakup chip, perangkat lunak, jaringan, dan platform pusat data yang terintegrasi.
Ekosistem ini mempersulit pesaing untuk merebut pelanggan Nvidia sekaligus memungkinkan perusahaan memperoleh manfaat dari berbagai tahap ekspansi infrastruktur AI.
Tentu saja, mempertahankan laju pertumbuhan saat ini bukanlah hal yang mudah. Basis pendapatan Nvidia sudah sangat besar, sementara ekspektasi terhadap hasil keuangan mendatang tetap sangat tinggi.
Namun, laporan keuangan terbaru menunjukkan kemampuan luar biasa perusahaan dalam meningkatkan skala bisnisnya.
Bisnis Nvidia semakin besar, semakin menguntungkan, dan semakin mampu menghasilkan kas. Ini merupakan kekuatan fundamental yang tidak seharusnya disamakan dengan fluktuasi harga saham dalam jangka pendek.
Situasi Jensen Huang: Lebih dari Sekadar Pergantian CEO
Kepergian Jensen Huang disebut menjadi peristiwa yang jauh lebih serius bagi Nvidia dibandingkan pergantian CEO pada umumnya.
Selama 33 tahun, Huang memimpin perkembangan perusahaan, membangun posisi kompetitif Nvidia, dan meyakinkan pelanggan-pelanggan terbesarnya untuk mengadopsi teknologi generasi berikutnya.
Pengaruhnya jauh melampaui pengelolaan operasional sehari-hari.
Huang telah menjadi wajah publik revolusi AI, sementara presentasi dan pengumuman produknya sering kali membentuk ekspektasi investor terhadap seluruh sektor teknologi.
Karena itu, tidak mengherankan apabila kepergiannya yang mendadak, sebagaimana diklaim dalam sumber, memberikan dampak signifikan terhadap harga saham perusahaan.
Situasi di balik keputusan tersebut disebut sangat menantang bagi Nvidia.
Sumber memuat tuduhan mengenai hubungan pribadi di luar pernikahan yang melibatkan Huang, termasuk dugaan kontak dengan Alice Huang, yang disebut sebagai mantan perwakilan salah satu mitra bisnis perusahaan.
Laporan tersebut juga menyebut adanya dugaan kecurigaan otoritas AS mengenai kemungkinan hubungan individu tersebut dengan intelijen China.
Namun, pada tahap ini, sangat penting untuk membedakan fakta yang telah dikonfirmasi dari informasi yang belum terverifikasi.
Tidak ada bukti publik yang disajikan dalam sumber bahwa Alice Huang bertindak atas nama pemerintah China atau bahwa Jensen Huang membagikan informasi rahasia kepadanya.
Dari perspektif pemegang saham, persoalan utama bukanlah skandal pribadi itu sendiri, melainkan potensi dampaknya terhadap tata kelola perusahaan (corporate governance) dan kredibilitas kepemimpinan Nvidia.
Nvidia beroperasi dalam sektor yang memiliki kepentingan strategis bagi keamanan nasional, sementara produk-produknya berada di bawah pembatasan ekspor teknologi.
Dalam situasi tersebut, tuduhan mengenai hubungan dengan individu yang diduga memiliki keterkaitan dengan badan intelijen China memiliki implikasi serius.
Perusahaan disebut harus menghadapi krisis reputasi sekaligus menjawab pertanyaan mengenai pengawasan pada tingkat manajemen tertinggi.
Ketidakpastian semakin meningkat karena belum adanya pengganti permanen.
Colette Kress, CFO Nvidia yang telah lama menjabat dan memiliki pemahaman mendalam mengenai operasional serta kondisi keuangan perusahaan, disebut telah mengambil alih tanggung jawab sebagai CEO sementara.
Pengalamannya memberikan tingkat stabilitas tertentu bagi organisasi selama masa transisi.
Namun, mengambil alih seluruh tanggung jawab Huang akan jauh lebih sulit dibandingkan sekadar mengawasi kegiatan operasional sehari-hari.
Mantan CEO tersebut bertanggung jawab atas arah strategis perusahaan, hubungan dengan pelanggan terbesar, serta komunikasi visi teknologi Nvidia.
Menemukan sosok yang mampu menggabungkan seluruh kompetensi tersebut dapat membutuhkan waktu yang cukup panjang.
Pasar disebut belum menganggap jaminan mengenai keberlanjutan operasional bisnis sebagai sesuatu yang memadai.
Bahkan rekor hasil keuangan kuartalan belum mampu menghilangkan kekhawatiran mengenai masa depan kepemimpinan perusahaan.
Dalam konferensi analis setelah pengumuman laporan keuangan, perusahaan disebut belum memberikan jawaban yang meyakinkan terhadap pertanyaan mengenai kepergian Huang dan belum menyampaikan rencana suksesi permanen.
Selama beberapa bulan mendatang, investor akan memperhatikan apakah kepemimpinan baru mampu mempertahankan kepercayaan karyawan, pelanggan, dan mitra bisnis.
Nvidia Tetap Menjadi Pilar Utama Pertumbuhan Industri AI
Gejolak yang disebut terjadi dalam kepemimpinan perusahaan tidak mengubah posisi Nvidia sebagai salah satu pemasok infrastruktur utama bagi pasar kecerdasan buatan.
Perusahaan terus mengembangkan generasi solusi komputasi berikutnya, sementara dimulainya pengiriman sistem Vera Rubin diperkirakan membantu Nvidia mempertahankan keunggulan kompetitif di antara pelanggan yang memperluas pusat data mereka.
Kekuatan Nvidia tidak hanya berasal dari performa chip, tetapi juga dari ekosistem yang mencakup perangkat lunak, jaringan, dan platform komputasi lengkap.
Bagi pelanggan, hal ini berarti akses terhadap solusi yang dirancang untuk bekerja secara terintegrasi. Sementara itu, berpindah ke pemasok lain membutuhkan penyesuaian infrastruktur secara menyeluruh dengan biaya yang tidak sedikit.
Namun, keunggulan kompetitif tersebut akan menghadapi tantangan yang semakin besar.
AMD terus mengembangkan prosesornya sendiri, sementara penyedia layanan cloud terbesar juga merancang chip yang disesuaikan dengan kebutuhan spesifik mereka.
Profitabilitas investasi AI menjadi faktor lain yang tidak kalah penting.
Microsoft, Alphabet, dan Amazon mengalokasikan sumber daya yang sangat besar untuk pembangunan pusat data. Namun, apabila investasi tersebut gagal menghasilkan tingkat pengembalian yang diharapkan, perusahaan-perusahaan tersebut dapat memperlambat ekspansi berikutnya.
Hambatan tambahan mencakup ketersediaan energi, kemampuan mengoperasikan fasilitas baru, serta pembatasan ekspor teknologi.
Bisnis berkualitas tinggi tidak otomatis menjadikan sahamnya sebagai investasi yang menarik.
Rekor hasil keuangan dan profitabilitas yang mengesankan mungkin sudah sebagian besar tercermin dalam harga saham, sementara mempertahankan tingkat pertumbuhan saat ini akan semakin sulit ketika skala bisnis terus membesar.
Investor juga harus menilai konsekuensi dari dugaan perubahan kepemimpinan Jensen Huang.
Penggantinya akan bertanggung jawab melanjutkan strategi perusahaan dan mempertahankan hubungan dengan pelanggan-pelanggan utama yang selama bertahun-tahun menjadi salah satu fondasi kesuksesan Nvidia.
Nvidia masih memperoleh manfaat dari permintaan yang sangat besar terhadap infrastruktur AI dan memiliki keunggulan teknologi serta finansial yang sulit ditiru pesaing dalam waktu singkat.
Namun, perusahaan menghadapi dua tantangan sekaligus: mempertahankan keunggulan kompetitif dalam lingkungan bisnis yang semakin menuntut dan mengelola transisi kepemimpinan tanpa mengganggu laju pertumbuhan.
Bagi investor, kondisi tersebut berarti pentingnya melihat lebih jauh daripada sekadar prospek industri kecerdasan buatan secara keseluruhan.
Valuasi Nvidia perlu dianalisis secara cermat agar mencerminkan potensi pertumbuhan sekaligus berbagai sumber risiko baru yang muncul.
Bahkan perusahaan yang luar biasa sekalipun belum tentu menjadi investasi menarik pada setiap tingkat harga.
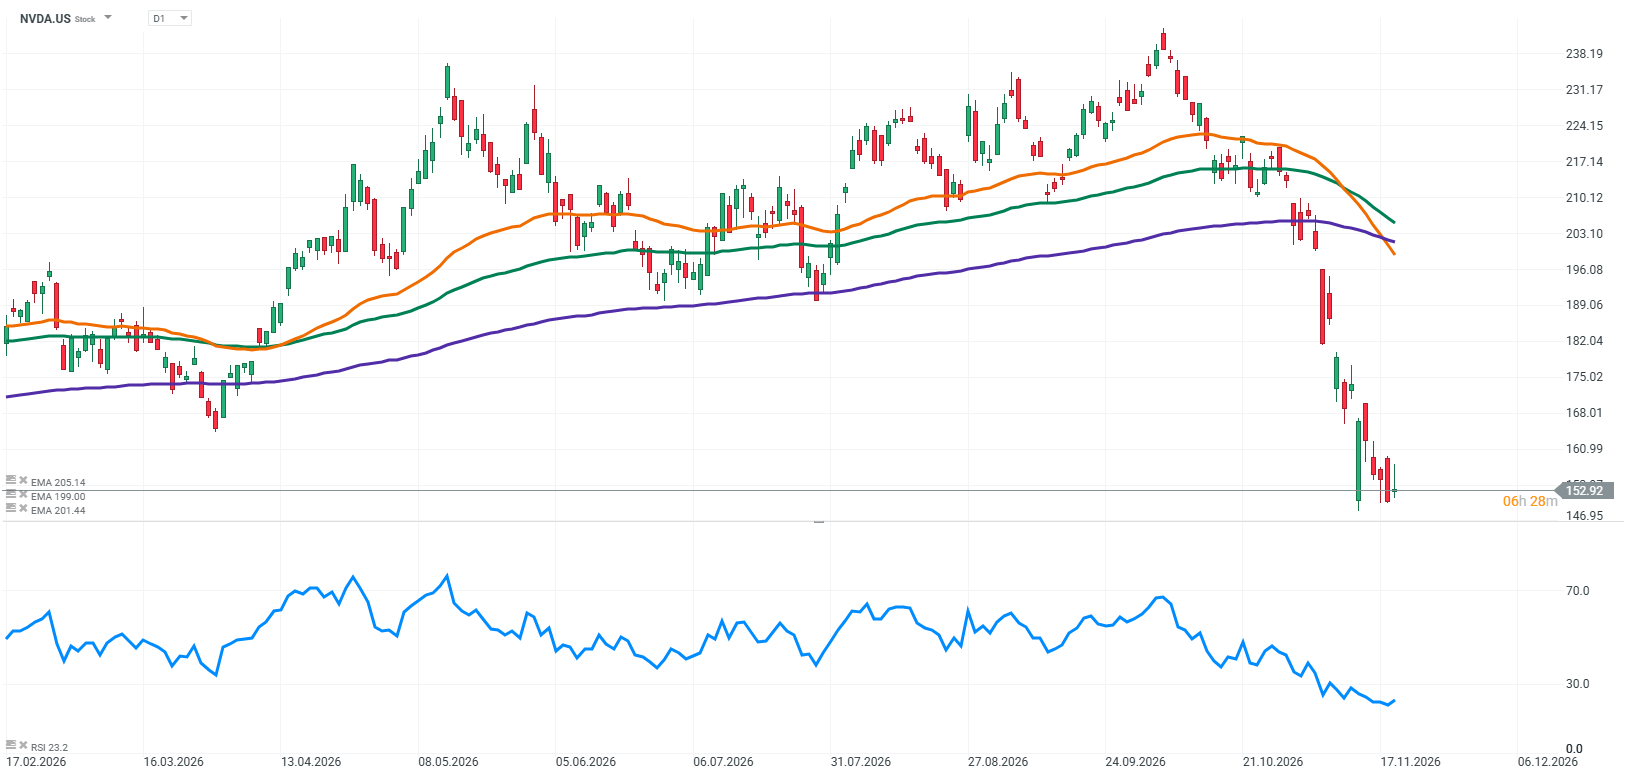 Sumber: XTB Research



Daily Summary: Wall Street Berbalik Turun, IPO Anthropic dan AMD Jadi Sorotan
IPO Anthropic Melonjak 34%, Saham Dibuka di US$111,50



US Open: Wall Street Rebound, IPO Anthropic US$81 Miliar Picu Reli AI?

Palo Alto Networks Cetak Laba Kuat, Saham Bisa Naik?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.