



Saham Palantir Technologies (PLTR.US) awalnya turun hampir 2,5% setelah perilisan laporan keuangan kuartalan, meskipun perusahaan mencatat hasil Q3 2026 yang kuat dan melampaui ekspektasi analis untuk pendapatan maupun laba per saham yang disesuaikan. Pendapatan melonjak 96% secara tahunan (YoY) menjadi US$2,31 miliar, dengan segmen komersial AS tetap menjadi bisnis dengan pertumbuhan tercepat, mencatat kenaikan 149% YoY di tengah pesatnya adopsi solusi kecerdasan buatan (AI). Hal yang sangat mengesankan adalah kemampuan Palantir menggabungkan pertumbuhan pendapatan yang hampir mencapai tiga digit dengan profitabilitas operasional yang sangat tinggi, membedakannya dari banyak penyedia infrastruktur dan perangkat lunak AI lainnya. Manajemen juga secara signifikan menaikkan proyeksi kinerja sepanjang 2026, menandakan permintaan yang terus kuat terhadap platform analitik dan solusi AI perusahaan dari pelanggan komersial maupun pemerintah. Yang perlu diperhatikan, perusahaan kini memperkirakan pertumbuhan pendapatan setahun penuh sebesar 91%, sedikit lebih lambat dibandingkan pertumbuhan 96% pada Q3. Namun, investor harus menunggu hingga sesi perdagangan esok hari untuk menilai reaksi pasar yang lebih luas karena respons pembelian awal terhadap laporan keuangan yang melampaui ekspektasi tampak relatif terbatas.
Laporan Keuangan Palantir Q3 2026: Angka Utama
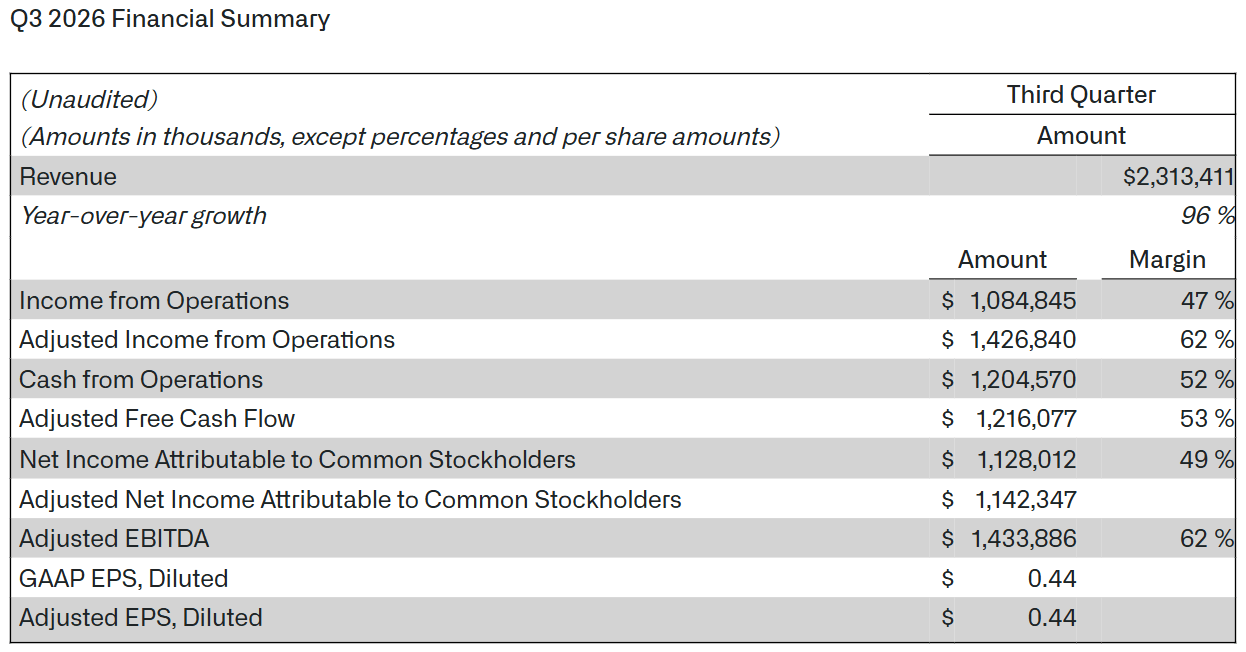
Pendapatan meningkat 96% YoY menjadi US$2,31 miliar, melampaui estimasi konsensus analis sebesar US$2,18 miliar atau sekitar 6% di atas ekspektasi. Pertumbuhan secepat ini pada skala pendapatan miliaran dolar menunjukkan ekspansi bisnis yang luar biasa serta meningkatnya adopsi Artificial Intelligence Platform (AIP) milik perusahaan.
Laba per saham yang disesuaikan (adjusted earnings per share/EPS) mencapai US$0,44, dibandingkan ekspektasi sebesar US$0,41. Sementara itu, laba operasional yang disesuaikan meningkat menjadi US$1,43 miliar, jauh melampaui estimasi konsensus sebesar US$1,26 miliar. Hasil ini menunjukkan bagaimana pertumbuhan pendapatan yang kuat diterjemahkan menjadi peningkatan profitabilitas operasional yang signifikan.
Pendapatan segmen komersial AS melonjak 148% YoY menjadi US$984 juta, melampaui ekspektasi sebesar US$943 juta. Ini menjadi salah satu aspek terpenting dalam laporan keuangan karena menunjukkan bahwa ekspansi Palantir telah berkembang jauh melampaui bisnis tradisionalnya di sektor pemerintahan, dengan permintaan dari pelanggan sektor swasta yang tetap sangat kuat.
Total pendapatan Palantir di AS mencapai US$1,94 miliar, mencerminkan pertumbuhan 119% YoY. Segmen pemerintah AS menghasilkan pendapatan US$953 juta, meningkat 96% dibandingkan tahun sebelumnya dan melampaui estimasi konsensus sebesar US$862 juta. Angka-angka tersebut menunjukkan ekspansi simultan pada kedua segmen bisnis utama, meskipun operasi komersial saat ini tumbuh jauh lebih cepat.
 Sumber: Palantir
Profitabilitas, Kontrak Baru, dan Kualitas Pertumbuhan
Margin operasional yang disesuaikan mencapai 62%, tingkat yang sangat tinggi bagi perusahaan dengan pertumbuhan pendapatan hampir 100% per tahun. Kondisi ini mencerminkan leverage operasional yang kuat, karena peningkatan pendapatan tidak membutuhkan kenaikan biaya operasional dalam proporsi yang sama. Namun, margin operasional yang disesuaikan tidak boleh disamakan dengan profitabilitas yang dihitung berdasarkan standar akuntansi GAAP.
Skor Rule of 40 Palantir mencapai 158%, dihitung dari penjumlahan pertumbuhan pendapatan dan margin operasional yang disesuaikan. Hasil yang jauh melampaui tolok ukur 40% yang umum digunakan dalam industri perangkat lunak menunjukkan kombinasi pertumbuhan dan profitabilitas Palantir yang tidak biasa. Namun, indikator ini tidak memperhitungkan valuasi saham maupun risiko perlambatan pertumbuhan pada masa mendatang.
Total nilai kontrak (Total Contract Value/TCV) mencapai US$2,92 miliar, meningkat 86% YoY. Khusus segmen komersial AS, TCV melonjak menjadi US$1,46 miliar, mencerminkan pertumbuhan 116%. Angka ini merupakan indikator penting potensi pendapatan masa depan, meskipun total nilai kontrak yang telah ditandatangani tidak boleh disamakan dengan pendapatan yang diakui pada kuartal berjalan.
Remaining Deal Value (RDV) meningkat 79% YoY menjadi US$6,52 miliar. Bertambahnya nilai kontrak yang belum direalisasikan meningkatkan visibilitas terhadap pendapatan masa depan dan mengindikasikan bahwa permintaan terhadap solusi Palantir dapat tetap kuat pada kuartal-kuartal berikutnya. Namun, waktu pengakuan pendapatan akan bergantung pada ketentuan kontrak dan jadwal implementasi.
Palantir menandatangani 212 kontrak bernilai minimal US$1 juta selama kuartal tersebut, termasuk 107 kontrak senilai US$5 juta atau lebih dan 64 kontrak dengan nilai di atas US$10 juta. Banyaknya kesepakatan bernilai besar menunjukkan implementasi solusi dalam skala yang semakin signifikan, bukan sekadar pertumbuhan yang didorong proyek percontohan kecil. Kategori kontrak tersebut saling tumpang tindih sehingga jumlahnya tidak boleh dijumlahkan.
Palantir Naikkan Proyeksi Kinerja 2026 dan Q4
Proyeksi pendapatan sepanjang 2026 dinaikkan menjadi US$8,530–8,534 miliar, dibandingkan estimasi konsensus sekitar US$8,2 miliar. Hal ini menunjukkan bahwa manajemen memperkirakan momentum bisnis yang sangat kuat akan berlanjut hingga kuartal terakhir tahun ini. Laba operasional yang disesuaikan diproyeksikan mencapai US$5,245–5,249 miliar, jauh di atas ekspektasi analis sekitar US$4,76 miliar. Selisih yang besar terhadap konsensus mengindikasikan bahwa Palantir memperkirakan mampu mempertahankan margin tinggi meskipun operasinya berkembang dengan cepat.
Proyeksi arus kas bebas yang disesuaikan (adjusted free cash flow/FCF) ditetapkan sebesar US$4,8–5,0 miliar, dibandingkan ekspektasi pasar sebesar US$4,52 miliar. Kemampuan mengubah kinerja operasional menjadi kas tetap menjadi salah satu karakteristik terpenting model bisnis Palantir. Namun, penilaian kualitas arus kas juga perlu mempertimbangkan berbagai penyesuaian yang digunakan perusahaan dalam mendefinisikan adjusted FCF.
Pendapatan segmen komersial AS diperkirakan melampaui US$3,6 miliar sepanjang tahun. Proyeksi ini sangat penting karena menegaskan bahwa ekspansi di kalangan pelanggan perusahaan tetap menjadi inti strategi pertumbuhan Palantir.
Untuk Q4 2026, Palantir memperkirakan pendapatan sebesar US$2,649–2,653 miliar, jauh di atas estimasi konsensus sekitar US$2,46 miliar. Titik tengah rentang proyeksi tersebut mengimplikasikan pertumbuhan pendapatan sekitar 15% secara kuartalan (quarter-over-quarter/QoQ) dibandingkan Q3, menunjukkan percepatan lebih lanjut dalam nilai absolut pendapatan yang dihasilkan.
Laba operasional yang disesuaikan diperkirakan mencapai US$1,640–1,644 miliar, dibandingkan ekspektasi analis sekitar US$1,41 miliar. Berdasarkan titik tengah rentang proyeksi pendapatan, angka tersebut mengimplikasikan margin operasional yang disesuaikan mendekati 62%, menunjukkan kemampuan perusahaan mempertahankan skalabilitas operasional.
Bisnis Palantir Melaju Pesat, tetapi Apakah Itu Cukup?
Laporan ini menegaskan bahwa Palantir tetap menjadi salah satu penyedia solusi kecerdasan buatan dengan pertumbuhan tercepat bagi pelanggan komersial dan pemerintah. Kombinasi pertumbuhan pendapatan yang hampir mencapai tiga digit, profitabilitas operasional yang disesuaikan sangat tinggi, serta peningkatan nilai kontrak menjadi faktor yang sangat menonjol dan mendukung prospek kuartal-kuartal berikutnya. Manajemen menekankan bahwa pengembangan aplikasi kecerdasan buatan berdaulat (sovereign AI) berpotensi mengubah secara fundamental cara perusahaan dan lembaga pemerintah beroperasi. Namun, valuasi perusahaan dan kemampuannya mempertahankan tingkat pertumbuhan yang luar biasa tetap menjadi risiko terbesar. Bahkan hasil keuangan yang jauh melampaui ekspektasi mungkin tidak cukup untuk mendorong harga saham naik apabila investor telah memperhitungkan kinerja yang hampir sempurna selama bertahun-tahun ke depan.
CEO Alex Karp menegaskan bahwa ambisi Palantir adalah menguasai seluruh pasar potensial perangkat lunak AI untuk pertahanan, bukan sekadar meningkatkan pangsa pasar pada segmen tertentu. Ia menyebutkan bahwa pendapatan kuartalan Palantir hampir berlipat ganda dalam setahun terakhir menjadi sekitar US$2,3 miliar, sekaligus menggambarkan pertumbuhan pendapatan komersial AS sebesar 29% QoQ sebagai pencapaian luar biasa, bahkan dibandingkan perusahaan teknologi dengan pertumbuhan tercepat di Amerika Serikat. Karp juga menyoroti rekor laba kuartalan sebesar US$1,13 miliar, dengan menyatakan bahwa belum lama ini total pendapatan kuartalan perusahaan bahkan lebih rendah daripada angka tersebut. Ia turut menggambarkan Palantir sebagai lingkungan yang luar biasa untuk mengembangkan calon pengusaha masa depan, dengan mengklaim bahwa perusahaan melampaui Stanford, MIT, Google, dan McKinsey dalam aspek tersebut. Pernyataannya mencerminkan strategi ekspansi yang sangat ambisius serta keyakinan manajemen bahwa kemajuan teknologi dapat memungkinkan Palantir memperluas skala operasinya lebih jauh. Meski demikian, dengan valuasi yang sangat tinggi dan kenaikan harga saham hampir 30 kali lipat dibandingkan level Mei 2023, investor mungkin semakin terdorong untuk merealisasikan keuntungan.
Saham Palantir (Timeframe D1)
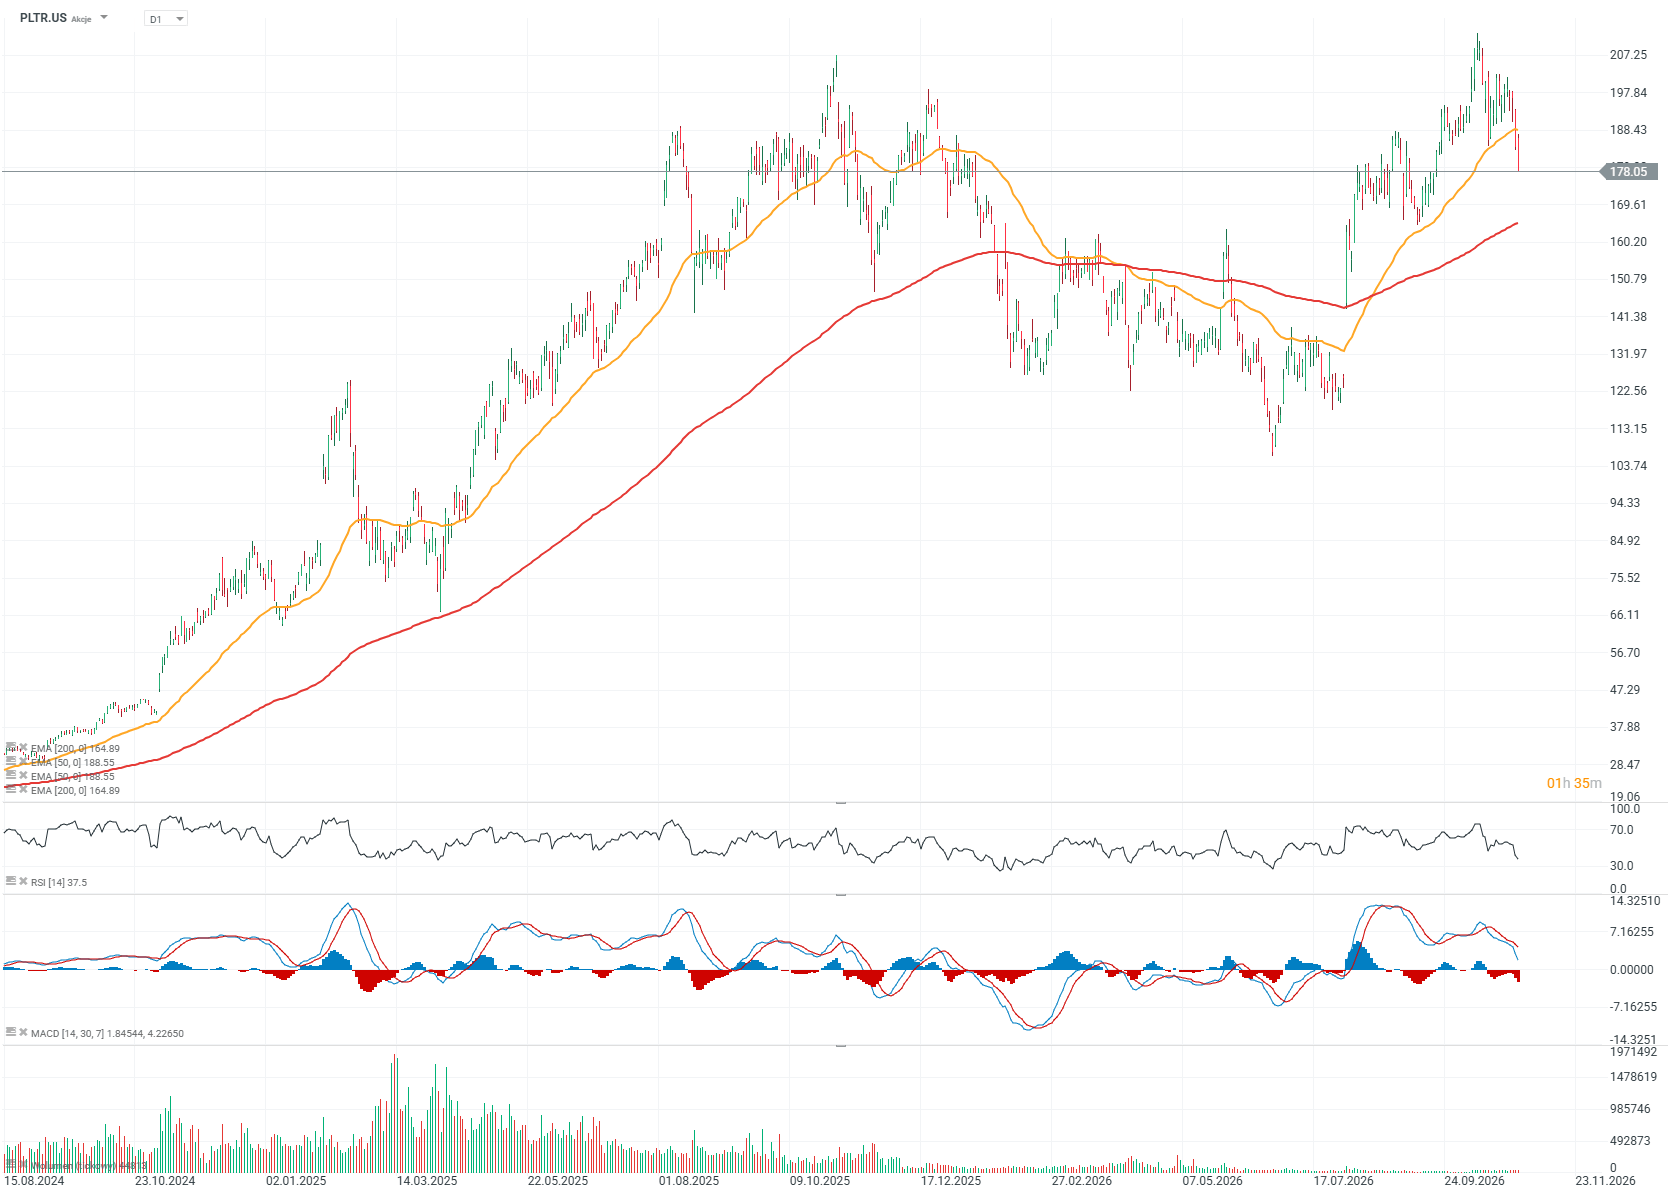
Harga saham Palantir telah turun sekitar 10% dari rekor tertinggi terbarunya dan mengalami beberapa sesi perdagangan dengan pelemahan yang cukup tajam. Respons awal pasar terhadap laporan keuangan terlihat berhati-hati dan belum memberikan indikasi jelas mengenai posisi pembukaan saham pada perdagangan esok hari. Valuasi tetap menjadi tantangan terbesar perusahaan, karena harga saham saat ini telah mencerminkan berbagai skenario pertumbuhan yang optimistis.
Sumber: xStation5
Grafik 1. Palantir: Pendapatan, Laba Bersih, dan Valuasi Saham
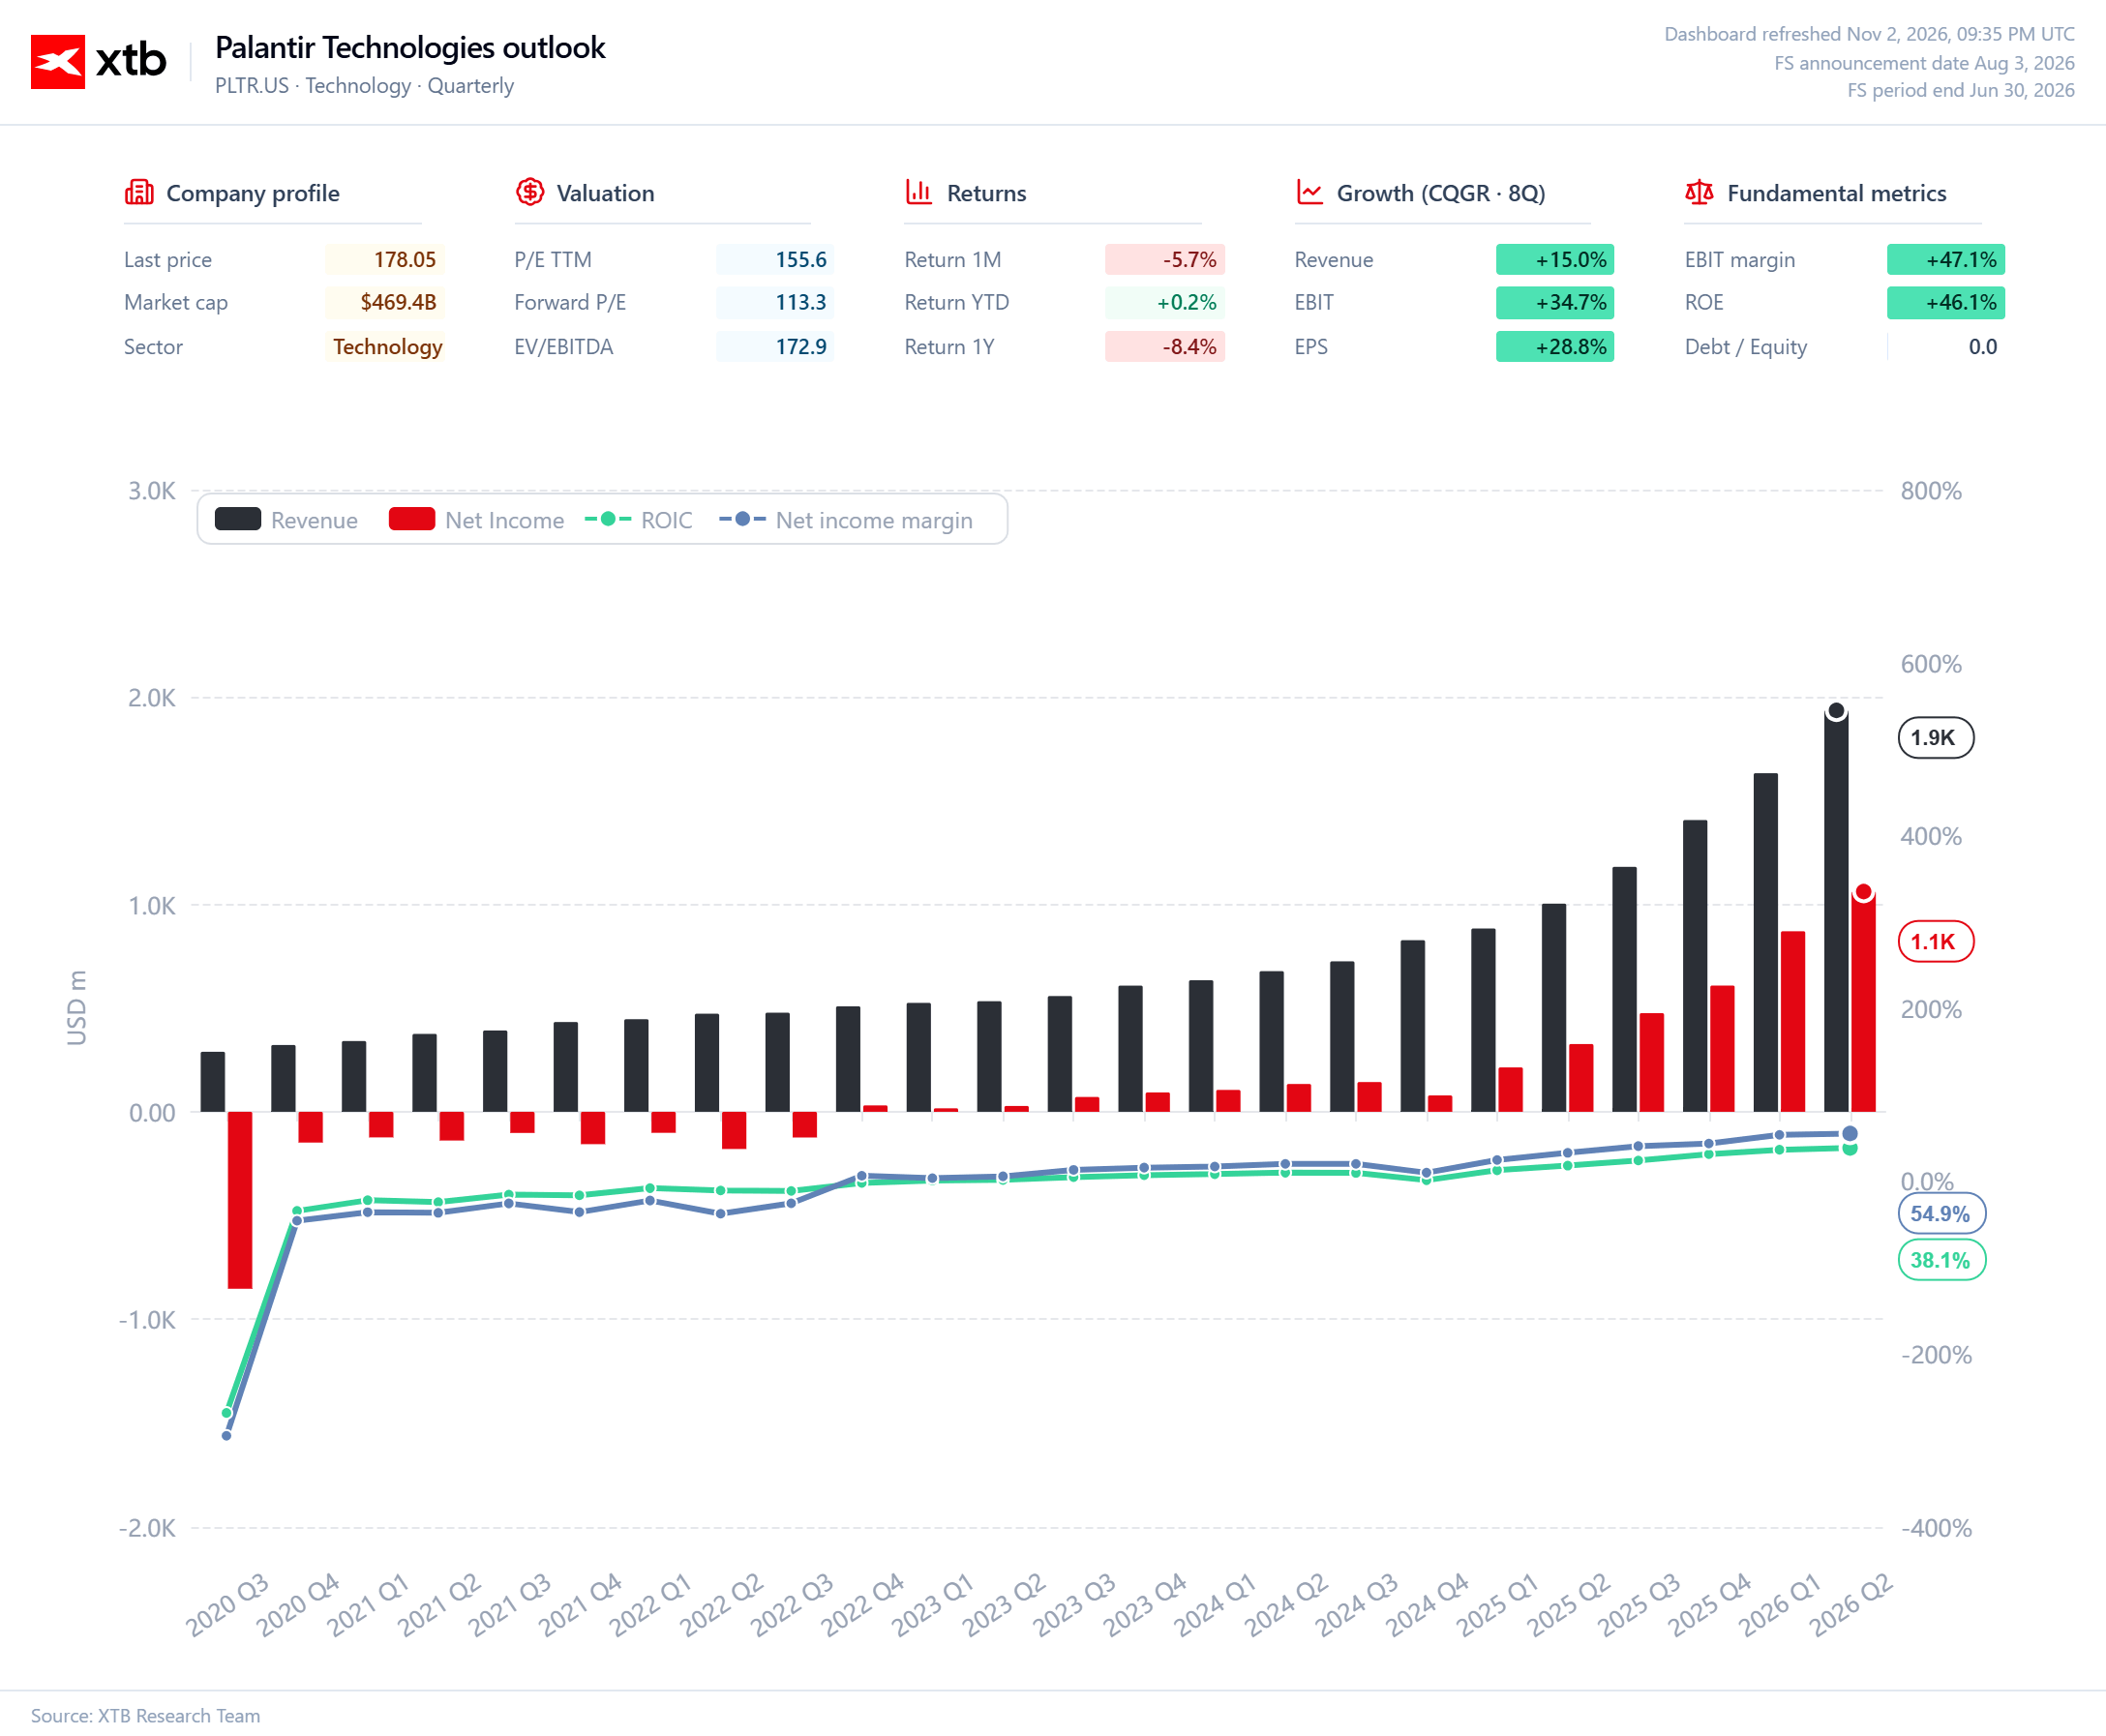
Dalam beberapa tahun terakhir, Palantir bertransformasi dari bisnis yang merugi menjadi perusahaan dengan pertumbuhan pendapatan pesat dan laba positif, dengan pendapatan mencapai sekitar US$1,9 miliar dan laba bersih US$1,1 miliar pada Q2 2026. Margin laba bersih meningkat menjadi 54,9%, sementara return on invested capital (ROIC) mencapai 38,1%, menunjukkan peningkatan signifikan dalam efisiensi modal dan profitabilitas keseluruhan. Hal yang sangat mengesankan adalah peningkatan profitabilitas tersebut terjadi bersamaan dengan percepatan pertumbuhan pendapatan, mengindikasikan kuatnya permintaan terhadap perangkat lunak analitik dan solusi kecerdasan buatan Palantir. Namun, dari perspektif investor, hambatan utama tetap terletak pada rasio price-to-earnings (P/E) sebesar 155,6 kali dan forward P/E sebesar 113,3 kali, yang menunjukkan bahwa pasar telah memperhitungkan pertumbuhan laba masa depan yang sangat besar. Forward P/E yang lebih rendah dibandingkan rasio P/E historis mencerminkan ekspektasi kenaikan laba, tetapi tidak otomatis berarti valuasi saham menarik, mengingat kelipatan proyeksi tersebut masih melampaui 100 kali laba tahunan. Palantir menggabungkan pertumbuhan fundamental yang luar biasa dengan ekspektasi investor yang sangat tinggi. Artinya, kinerja harga saham pada masa mendatang tidak hanya bergantung pada pertumbuhan pendapatan dan laba, tetapi juga pada kemampuan perusahaan untuk secara konsisten melampaui proyeksi analis.
Sumber: XTB Research
Grafik 2. Palantir: EBITDA, Arus Kas Bebas, dan Profitabilitas (Per Penutupan 2 November 2026)
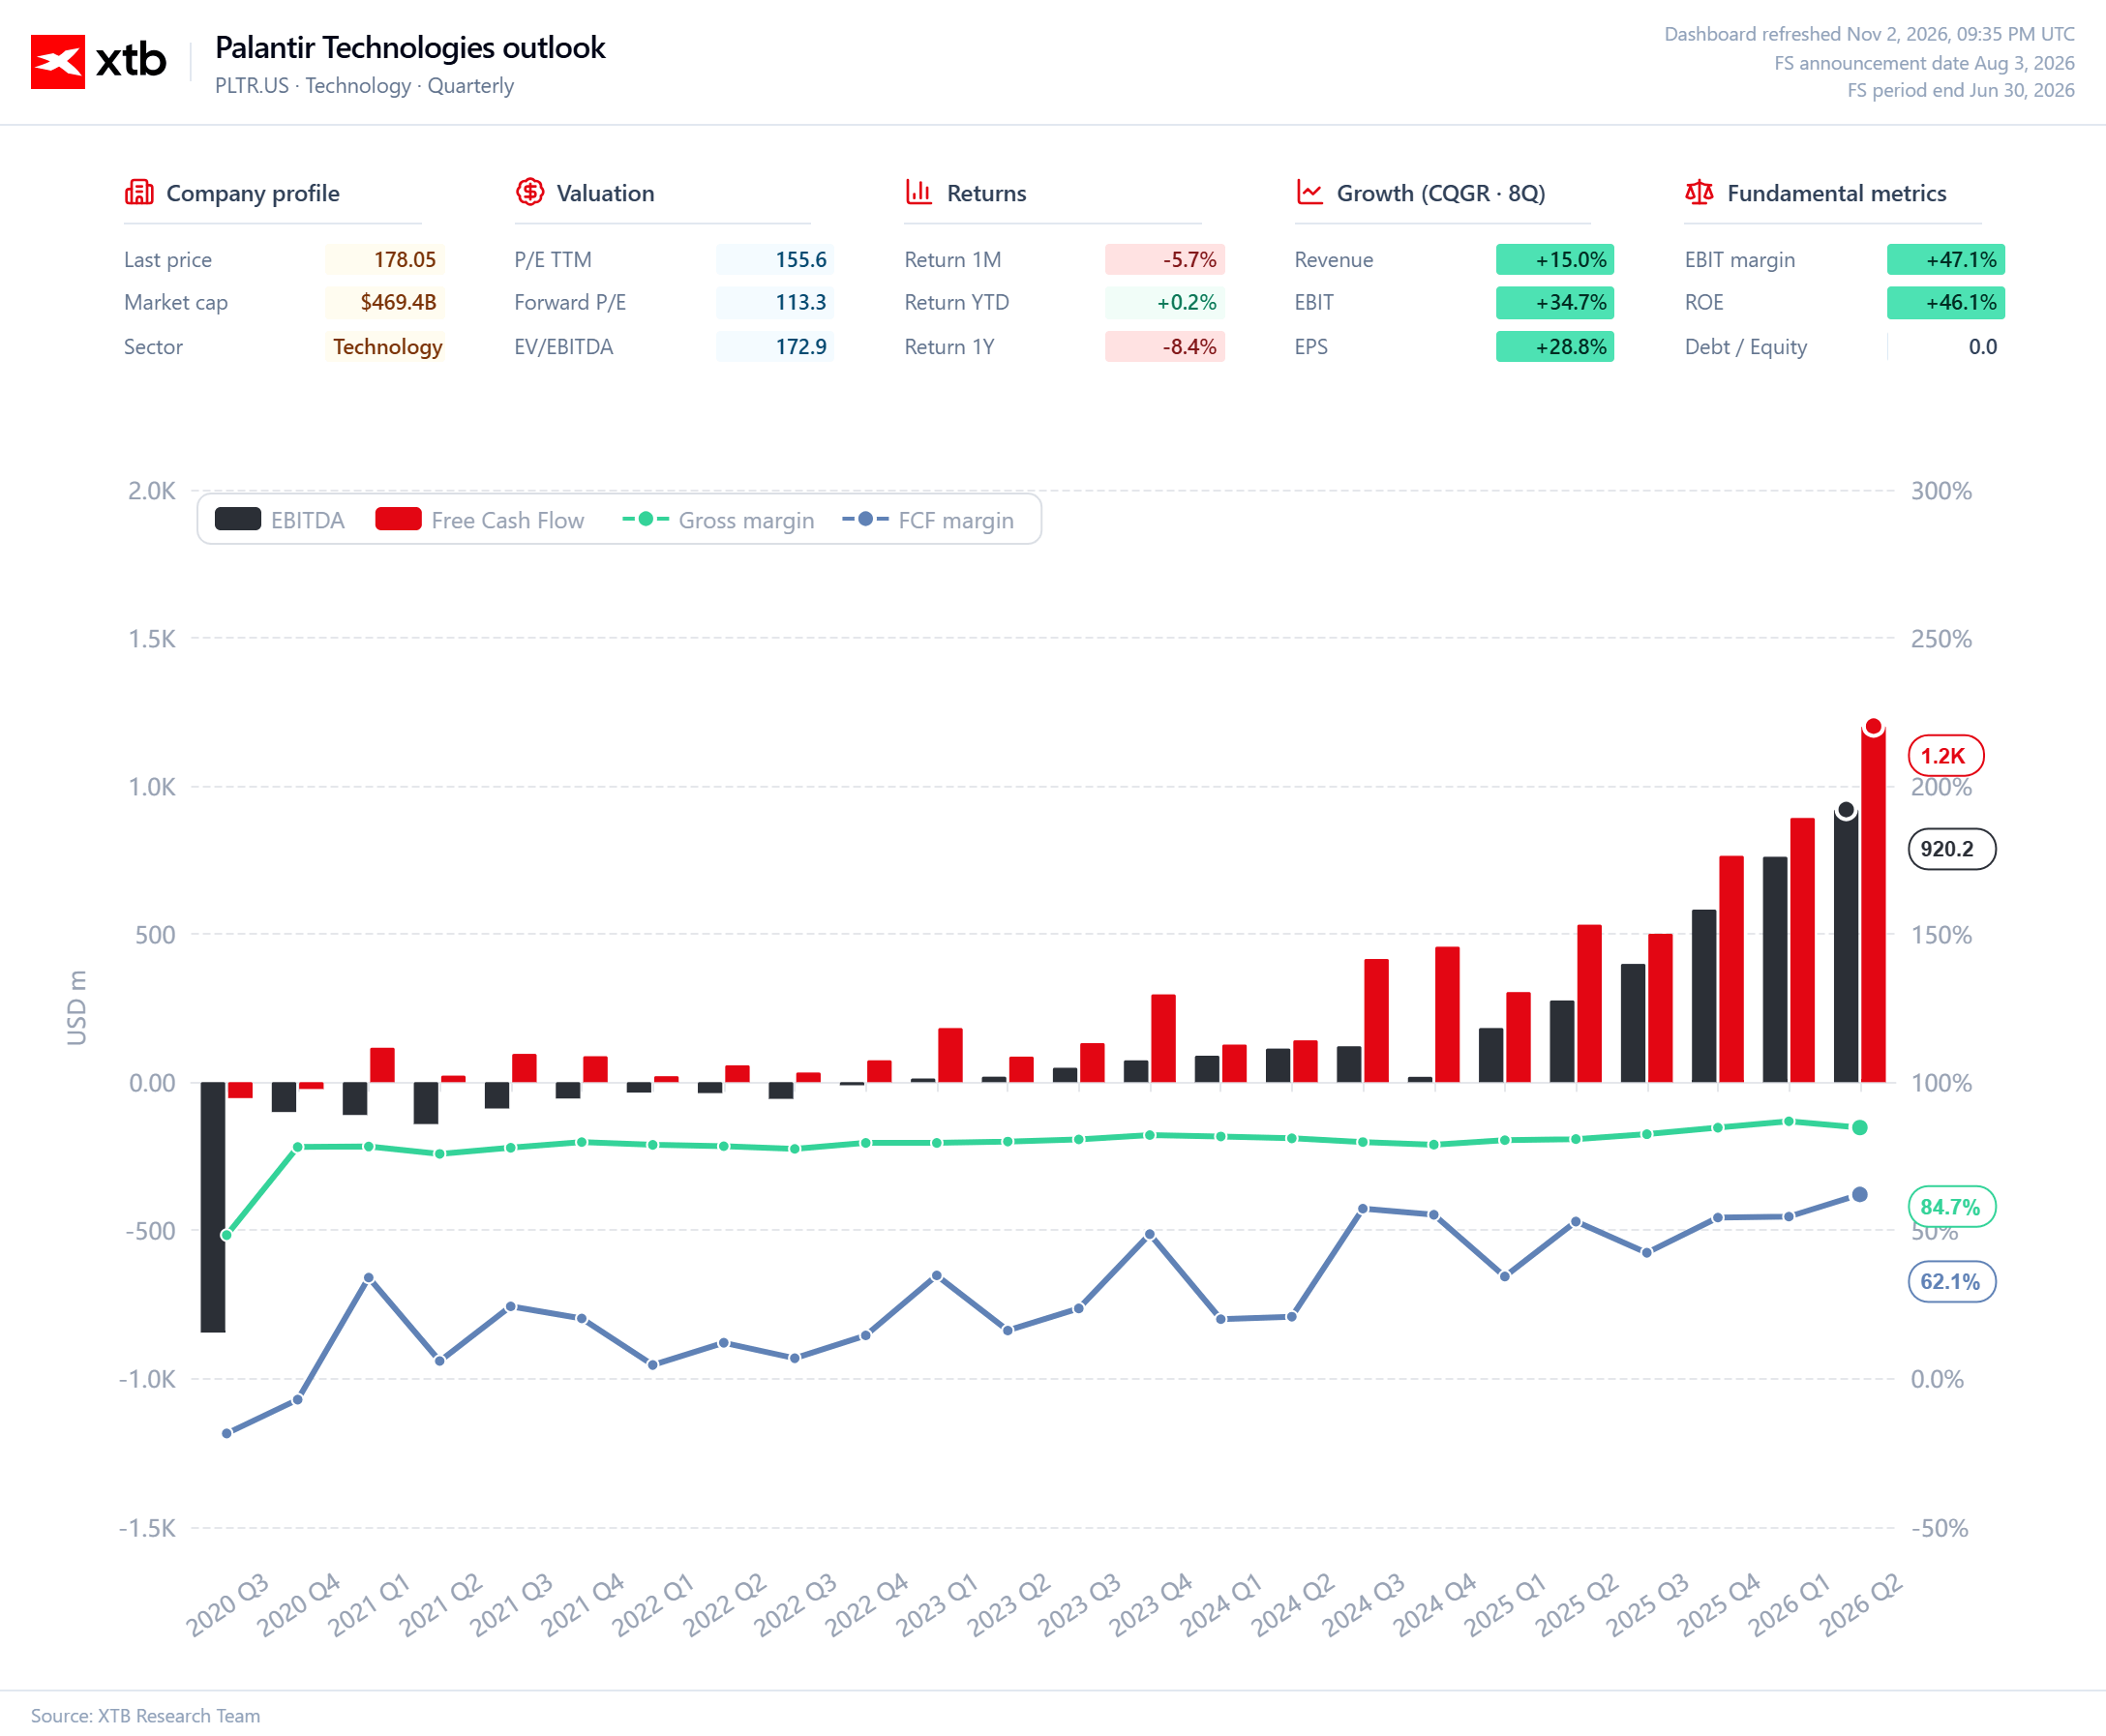
Palantir terus meningkatkan kemampuan menghasilkan arus kas sejak 2023, dengan arus kas bebas (free cash flow/FCF) mencapai sekitar US$1,2 miliar pada Q2 2026, dibandingkan EBITDA sekitar US$920 juta. Peningkatan margin FCF menjadi 62,1% dan kemampuan mempertahankan margin laba kotor sebesar 84,7% menjadi faktor penting yang menunjukkan skalabilitas model bisnis perusahaan serta kemampuannya mengubah pertumbuhan pendapatan menjadi kas. Pertumbuhan arus kas bebas yang melampaui pertumbuhan EBITDA mengindikasikan konversi kas yang sangat kuat, meskipun keberlanjutannya memerlukan analisis lebih mendalam terhadap perubahan modal kerja dan dampak kompensasi berbasis saham (stock-based compensation). Pada saat yang sama, rasio EV/EBITDA sebesar 172,9 kali menunjukkan bahwa investor membayar premi yang sangat besar untuk ekspektasi ekspansi laba berkelanjutan. Pada tingkat valuasi setinggi ini, bahkan pertumbuhan EBITDA yang kuat mungkin tidak cukup untuk mendukung kenaikan harga saham lebih lanjut apabila kinerja bisnis mulai berada di bawah ekspektasi pasar. Fundamental Palantir menunjukkan kemampuan luar biasa dalam menghasilkan kas, tetapi valuasi saat ini mengasumsikan pertumbuhan pesat yang berkelanjutan selama bertahun-tahun, sehingga hanya menyisakan sedikit ruang untuk hasil yang mengecewakan.
Sumber: XTB Research

Laba Apple Tembus US$30 Miliar, Saham Bisa Naik?



Daily Summary: Wall Street Naik, Minyak Anjlok 7%!


US Open: Wall Street Reli, Minyak Anjlok 6%, Saham AI Tertekan!

Laba S&P 500 Melonjak 30%! Era Dominasi Magnificent Seven Berakhir?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.