


Ketegangan di Selat Hormuz meningkat dengan cepat. Kapal kontainer berbendera Singapura GFS Pride tenggelam setelah terkena proyektil yang belum teridentifikasi, sementara kapal kedua, GFS Giselle, mengalami kerusakan pada lambung. Otoritas maritim Singapura menyebut serangan tersebut tidak dapat dibenarkan dan melanggar hukum internasional. Iran juga meningkatkan retorikanya, dengan komandan IRGC Ali Ozmaei dilaporkan mengatakan bahwa Tehran sedang “menghitung waktu” hingga dapat menenggelamkan kapal perang AS.
AS menegaskan bahwa pihaknya tetap menguasai jalur tersebut. CENTCOM menyatakan bahwa pasukan AS dan mitra regional secara jelas mengendalikan Selat Hormuz. Pada saat yang sama, IRGC dilaporkan memerintahkan evakuasi sejumlah pangkalan militer di tengah meningkatnya kekhawatiran terhadap kemungkinan serangan AS, menunjukkan bahwa eskalasi dapat berlangsung lebih cepat. Serangan Houthi terhadap fasilitas Saudi Aramco juga terus berlangsung dan menjaga risk premium di pasar Oil tetap tinggi.
Di front Rusia–Ukraina, muncul perselisihan terkait Starlink. Ukraina menuduh SpaceX menerapkan pembatasan kecepatan pada terminal aktif tanpa pemberitahuan, sehingga mengganggu operasi drone. Elon Musk menanggapi bahwa sistem Starshield dimiliki pemerintah AS dan keputusan terkait pembatasan tersebut pada akhirnya berada di tangan presiden. Sebagian pembatasan telah dicabut, tetapi Kyiv masih menuntut agar seluruh limit dihapus. Ketegangan juga meningkat terkait “energy ceasefire” yang diumumkan Trump, yang menurut Zelenskyy telah dilanggar Rusia.
Perkembangan ekonomi utama tetap berasal dari CPI AS September yang lebih panas dari ekspektasi. Core inflation naik menjadi 2,6% YoY, di atas forecast 2,5%, sementara headline CPI mencapai 3,7% YoY, didorong kenaikan indeks energi sebesar 5,2%. Tingginya harga bahan bakar yang terkait dengan perang Iran menjadi faktor utama, dengan gasoline rata-rata mencapai US$4,33 per galon, dibandingkan US$3,08 setahun sebelumnya. Data tersebut kembali memicu kekhawatiran bahwa The Fed dapat mengetatkan kebijakan moneter akhir tahun ini.
Namun, respons pasar obligasi justru terlihat kontraintuitif. Meski CPI panas, bond yield yang sempat melonjak dengan cepat kehilangan seluruh kenaikannya dan kembali turun. Yield Treasury AS 10 tahun jatuh ke sekitar 5,10%, level terendah dalam tiga pekan dan lebih dari 20 basis poin di bawah puncak pasca-CPI. Interpretasi paling sederhana adalah sell-off saham AI mulai menekan ekspektasi pertumbuhan, sehingga obligasi kembali digunakan sebagai hedge terhadap saham. Pasar memperkirakan peluang sekitar 29% untuk rate hike The Fed pada Oktober, naik dari 22%, tetapi masih melihat probabilitas sekitar 75% bahwa suku bunga akan dipertahankan.
Retorika The Fed tetap hawkish, tetapi belum menunjukkan urgensi untuk bergerak. Mary Daly dari San Francisco Fed mengatakan kenaikan suku bunga lebih lanjut lebih mungkin terjadi daripada tidak, tetapi ia tidak melihat kebutuhan untuk bertindak pada Oktober. Goolsbee menyebut data CPI mengecewakan, sementara Beige Book menunjukkan tekanan harga yang dipicu diesel. Citi juga telah memundurkan ekspektasinya terhadap rate hike Desember. Hari ini, perhatian pasar akan tertuju pada pidato sejumlah pejabat The Fed di Bangkok, termasuk Ketua The Fed Kevin Warsh.
Wall Street mencatat penurunan untuk hari ketiga berturut-turut. S&P 500 turun 1,11% ke 7.718,94, Nasdaq Composite melemah 1,88%, menjadi hari terburuk sejak 23 Juli, sementara SOX semiconductor index melanjutkan penurunan untuk sesi keenam. Dow relatif lebih kuat dengan hanya turun 0,09%. Saham AI yang sensitif terhadap biaya pembiayaan seperti Oracle, CoreWeave, dan Nvidia menjadi yang paling tertekan.
Namun, masalah pasar mungkin lebih dalam daripada sekadar inflasi. Di bawah permukaan indeks, market breadth mulai memburuk tajam. Hanya sekitar 18% saham S&P 500 yang berada di atas moving average 50 sesi, sementara sekitar 27% berada di atas moving average 200 sesi. Artinya, lebih dari 80% saham telah berada di bawah tren jangka pendeknya. Korelasi 52 pekan antara equal-weighted index dan market-cap weighted index juga turun menjadi sekitar 0,67, terendah sepanjang pencatatan. Kondisi ini menunjukkan indeks semakin ditopang mega-cap, sementara kelemahan di sebagian besar pasar tertutupi.
Pasar Asia mengalami sell-off besar di sektor teknologi. KOSPI Korea Selatan anjlok hampir 8% dan KOSDAQ turun 8% hingga memicu trading halt selama 20 menit. Nikkei 225 Jepang sempat merosot lebih dari 5% ke sekitar 64.300, sementara Topix turun lebih moderat sekitar 2,5%. Penurunan tersebut menjadi lanjutan dari tekanan Wall Street dan diperburuk kekhawatiran terhadap pendanaan investasi AI.
Pusat tekanan berada pada sektor memory dan chip equipment. SK Hynix dan Kioxia anjlok lebih dari 11%, Samsung Electronics turun sekitar 9,3%, dan Advantest Jepang merosot hampir 14%. SoftBank, salah satu investor utama OpenAI, kehilangan sekitar 9,4%, sementara Tokyo Electron turun lebih dari 7%. Sentimen tertekan kekhawatiran terhadap potensi oversupply memory mulai 2029 serta terobosan CXMT China dalam arsitektur 4F², yang menandakan kompetisi semakin ketat. Musk bahkan mengatakan China akan memproduksi “banyak sekali RAM” pada 2028.
Tekanan kredit di sekitar AI juga semakin besar. Biaya credit default swaps perusahaan teknologi mencapai rekor tertinggi. Spread CDS 5 tahun Oracle melebar 26 basis poin menjadi rekor 288 basis poin, SoftBank mencapai 424 basis poin, sementara CoreWeave melonjak di atas 1.000 basis poin, level yang biasanya diasosiasikan dengan distressed debt. Kondisi ini menunjukkan bahwa pasar semakin mempertanyakan bukan demand AI, tetapi biaya pembiayaan ekspansinya.
Dolar yang lebih lemah menjadi tema utama di pasar valuta asing. Dollar index terkoreksi setelah sebelumnya menyentuh level tertinggi 18 bulan karena yield turun. Euro menguat sekitar 0,6% ke 1,1225, sementara yen juga menguat dengan USD/JPY turun 0,4% ke sekitar 157,7. Yen turut didukung retorika hawkish BOJ setelah Junko Koeda mengatakan bank sentral tidak seharusnya terlalu berhati-hati dalam menaikkan suku bunga.
Di pasar komoditas, harga Oil justru turun meskipun ketegangan geopolitik masih tinggi. Brent turun sekitar 1,7% ke US$104,2, sementara WTI melemah ke sekitar US$94 per barel. Tekanan datang dari laporan Reuters bahwa pemerintahan Trump mempertimbangkan pelonggaran sanksi terhadap “shadow fleet” untuk menekan freight rates yang mencetak rekor dan meningkatkan arus Oil dari kawasan Teluk. Harga bahan bakar yang tinggi menjadi risiko politik menjelang special elections November.
Dalam laporan Oktober, IEA memperingatkan bahwa kendala di pasar diesel dapat bertahan hingga tahun depan, sementara serangan baru terhadap Saudi Arabia mengancam pemulihan supply. Analis menilai minimnya kemajuan dalam negosiasi AS–Iran menyisakan peluang kecil bagi Selat Hormuz untuk kembali terbuka sepenuhnya. Namun, Oil Saudi masih dapat mencapai pelanggan melalui jalur alternatif, sedangkan pelepasan cadangan IEA membantu meredam harga.
Gold rebound dari level terendah pekan ini. Logam mulia naik sekitar 1% ke US$4.146 per ounce, didorong dolar yang melemah dan yield yang turun, sehingga mengurangi opportunity cost memegang aset tanpa bunga. Dukungan tambahan datang dari laporan Bloomberg yang mengindikasikan China mungkin memegang lebih banyak surat utang AS dibandingkan data resmi, karena sebagian kepemilikan diduga disalurkan melalui Kanada. Silver naik 0,7% ke sekitar US$56, sementara platinum dan palladium juga menguat.
Dari sisi perusahaan, beberapa berita menonjol. Anthropic, pencipta Claude, menjelang IPO November melaporkan revenue Q3 sebesar US$16,8 miliar, naik dari US$11,6 miliar pada Q2 dan US$4,7 miliar pada Q1, disertai adjusted profitability dan positive cash flow. Investor memperkirakan perusahaan dapat mencapai annual revenue US$110 miliar pada akhir tahun. Barclays juga menyebut pengumuman merger antara Tesla dan SpaceX dapat muncul paling cepat pada Desember.
Dalam berita perusahaan lainnya, Netflix mengumumkan PHK sekitar 6% tenaga kerja atau kurang lebih 1.000 orang, terutama di divisi product, technology, legal, dan HR. OpenAI menghadapi gugatan dari delapan negara bagian AS dengan tuduhan ChatGPT membahayakan anak-anak dan menyesatkan orang tua. Rocket Lab menunda debut roket Neutron hingga 2027, membuat sahamnya turun 7% setelah penutupan, sementara CoreWeave merosot lebih dari 15% akibat kekhawatiran terhadap utang besar yang terkait dengan AI.
Pasar cryptocurrency juga mengalami sell-off seiring meningkatnya sentimen risk-off. Bitcoin sempat turun di bawah US$81.000, sementara posisi senilai sekitar US$485 juta terlikuidasi. Bitcoin kemudian diperdagangkan di sekitar US$80.900 atau turun 0,8%, mengikuti pergerakan flight from risk yang dipicu kekhawatiran terhadap suku bunga dan AI.
Untuk sesi hari ini, fokus utama tertuju pada data AS sore ini, yaitu PPI September, retail sales, dan weekly jobless claims, yang dapat kembali menggeser ekspektasi terhadap The Fed. Pasar juga akan mengamati pidato pejabat The Fed di Bangkok, termasuk Ketua The Fed Kevin Warsh, serta earnings TSMC, yang diperkirakan mencetak rekor kuartalan keenam berturut-turut dengan net income naik 65% menjadi sekitar US$23,4 miliar. Regional banks seperti U.S. Bancorp, PNC, dan Charles Schwab juga dijadwalkan melaporkan earnings. Di sisi lain, investor akan mengamati apakah sell-off teknologi Asia menyebar ke pembukaan Eropa dan apakah penurunan yield lanjutan mampu mengurangi tekanan pada pasar saham.
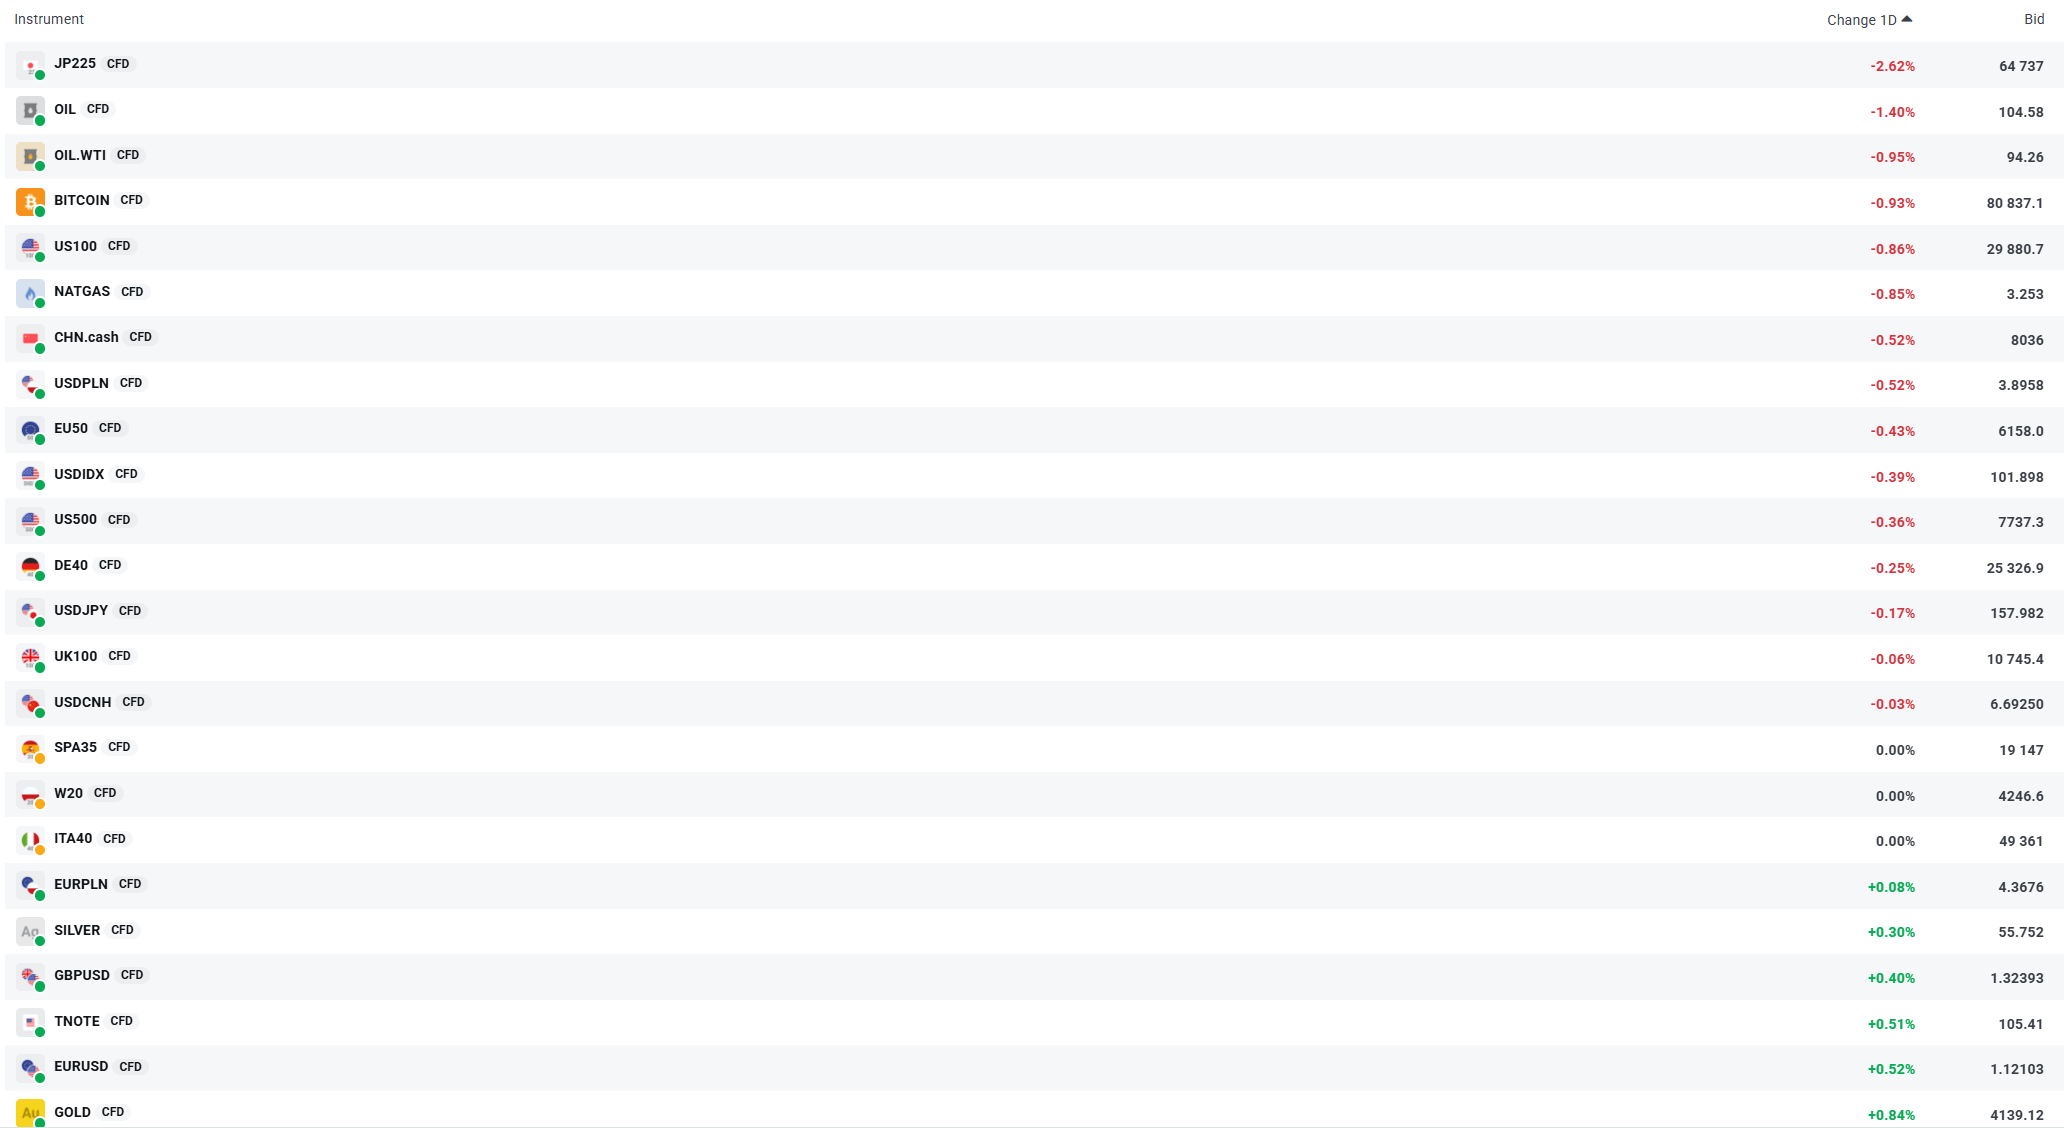
Futures indeks AS dan Jepang turun tajam pagi ini. Dolar mengikuti arah yang sama, sementara Gold (GOLD) justru menguat lebih dari 0,8%. Sumber: xStation

Harga Nikel Anjlok, INSG Proyeksikan Surplus hingga 2027

Gold Naik 1%, Bank Sentral Jadi Penopang Besar


Sell-Off Chip Meluas, Pasar Mulai Kurangi Eksposur AI
Risk-Off Global Tekan Tech, Gold Naik Jadi Safe Haven
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.