


Meta Platforms (META) bersiap merilis laporan keuangan kuartal ketiga (Q3) 2026 ketika investor semakin mencermati pengembalian finansial dari pesatnya perkembangan kecerdasan buatan (AI). Mark Zuckerberg memiliki alasan kuat untuk mempertahankan strategi investasinya. Bisnis periklanan Meta tetap menjadi mesin penghasil pendapatan yang sangat kuat, sementara AI membantu meningkatkan akurasi penargetan iklan, memperkuat keterlibatan pengguna (user engagement), dan mengembangkan produk baru. Namun, investasi infrastruktur komputasi berkembang begitu cepat sehingga semakin sulit membedakan peluang pertumbuhan jangka panjang dari beban biaya yang sudah mulai menekan arus kas perusahaan.
Kali ini, perhatian tambahan tertuju pada Muse, asisten AI baru yang dengan cepat menarik pengguna dan membuka peluang bagi Meta untuk berkembang melampaui model bisnis tradisionalnya. Popularitas Muse merupakan sinyal positif, tetapi belum dapat disamakan dengan keberhasilan finansial. Pendapatan dari layanan baru tersebut, dampaknya terhadap ekosistem aplikasi Meta, serta potensi monetisasinya kemungkinan baru akan terlihat lebih jelas dalam beberapa kuartal mendatang. Untuk saat ini, pasar terutama akan mencari tanda bahwa Muse dapat berkembang menjadi lebih dari sekadar produk populer, sekaligus menilai apakah bisnis utama Meta masih mampu tumbuh cukup cepat untuk mendukung ambisi investasi Zuckerberg yang membutuhkan biaya besar.
Ekspektasi Pasar terhadap Earnings Meta Q3 2026
-
Pendapatan Q3: Sekitar US$63,3 miliar, mencerminkan pertumbuhan hampir 24% secara tahunan (year-over-year atau YoY).
-
Laba operasi grup: Sekitar US$16,9 miliar.
-
Family of Apps: Pendapatan sekitar US$62,8 miliar, terutama berasal dari periklanan di Facebook, Instagram, dan aplikasi Meta lainnya.
-
Laba per saham (EPS): US$6,74.
-
Reality Labs: Diperkirakan mencatat kerugian operasi kuartalan sekitar US$5,7 miliar.
-
Belanja modal (CAPEX): Konsensus proyeksi sepanjang 2026 telah meningkat menjadi sekitar US$139,7 miliar, hampir dua kali lipat dibandingkan 2025.
-
Muse: Sekitar 10,9 juta unduhan sejak diluncurkan pada September, dengan estimasi 2,5 juta pengguna aktif harian pada pertengahan Oktober. Angka tersebut merupakan indikator awal adopsi produk, bukan ukuran profitabilitas.
Bisnis Periklanan Tetap Menjadi Penggerak Utama Pertumbuhan Meta
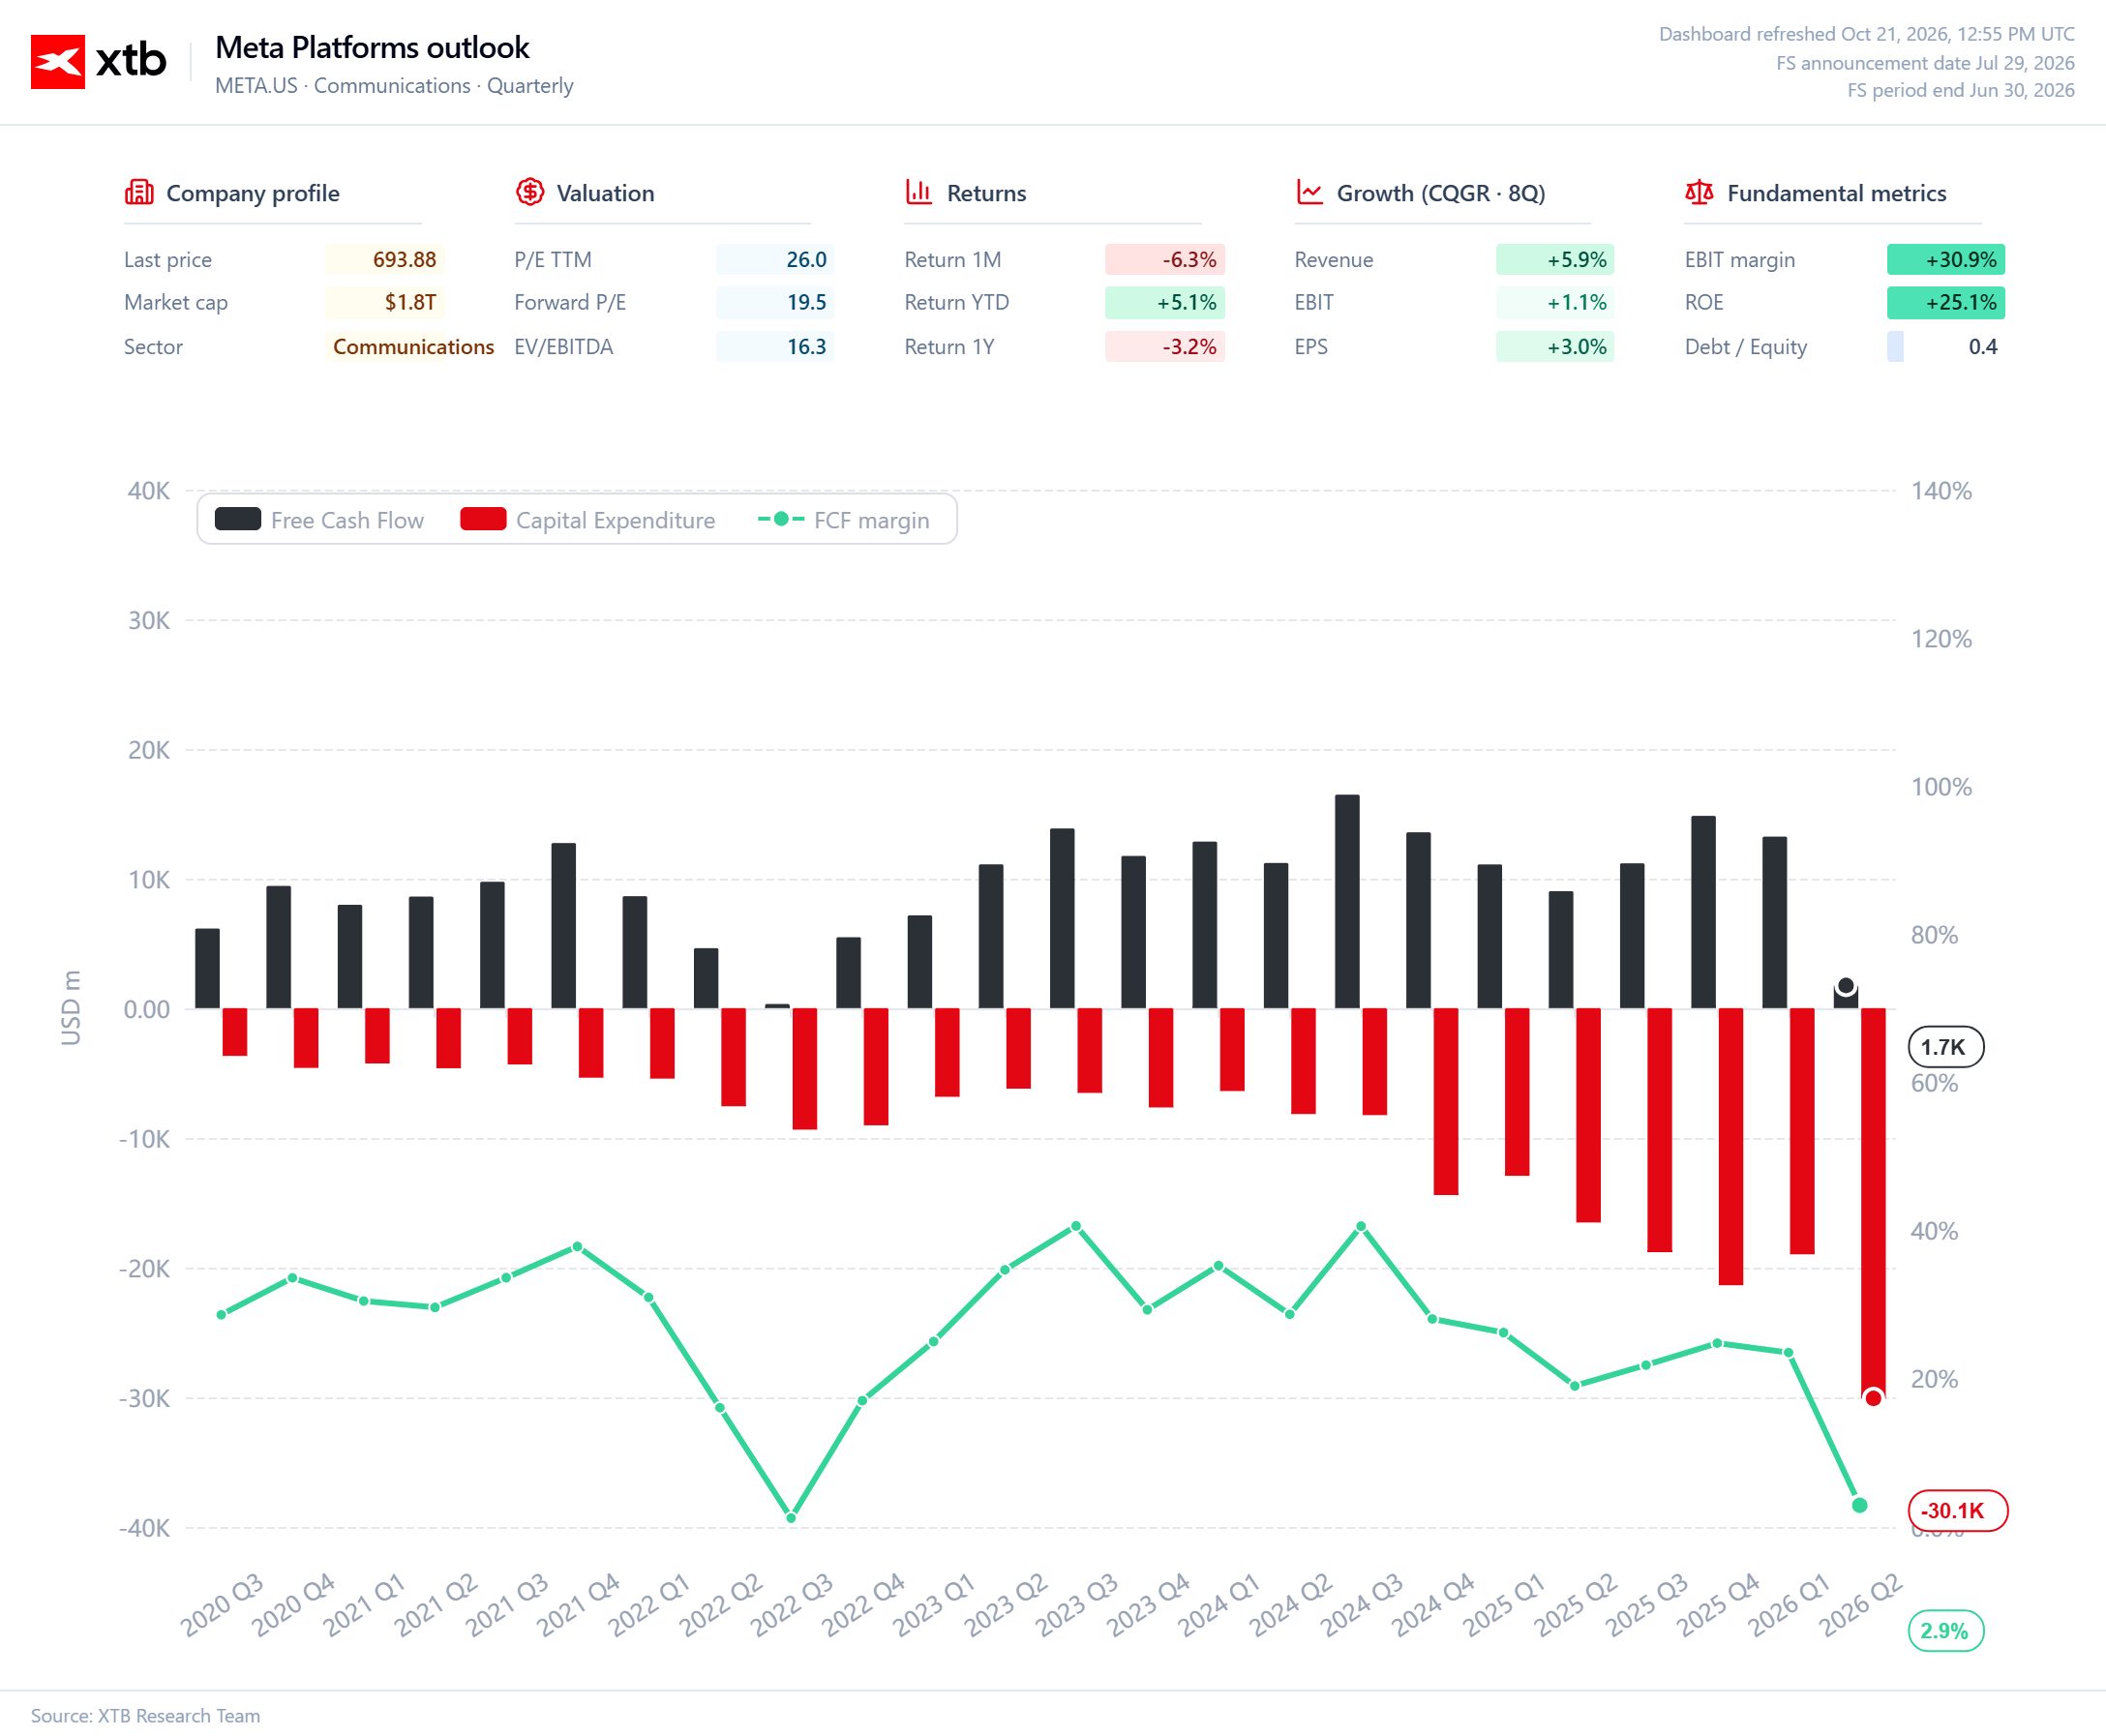
Bisnis inti Meta masih menjadi kekuatan terbesar perusahaan. Dengan pendapatan kuartalan yang diperkirakan mencapai US$63,3 miliar, hampir seluruh penjualan diproyeksikan berasal dari segmen Family of Apps. Skala Facebook dan Instagram memberikan Meta akses terhadap basis pengguna yang sangat besar serta anggaran periklanan yang signifikan. Teknologi AI dapat semakin meningkatkan efektivitas kampanye iklan, memperbaiki rekomendasi konten, dan meningkatkan nilai bisnis periklanan tanpa mengharuskan Meta membangun sumber pendapatan yang sepenuhnya baru.
Sumber: XTB Research
Saat ini, bisnis periklanan merupakan area yang paling mudah menunjukkan manfaat ekonomi dari investasi AI. Jika algoritma semakin akurat dalam memprediksi perilaku pengguna dan meningkatkan hasil kampanye, Meta dapat meningkatkan pendapatan sekaligus efisiensi bisnis yang sudah ada. AI tidak harus langsung berkembang menjadi produk mandiri bernilai puluhan miliar dolar untuk memberikan manfaat finansial yang nyata.
Laporan keuangan Q3 akan menunjukkan apakah mekanisme tersebut masih berjalan secara efektif. Pertumbuhan pendapatan akan menjadi indikator penting, begitu pula komentar manajemen mengenai prospek kuartal berikutnya dan 2027. Dengan skala bisnis Meta saat ini, mempertahankan pertumbuhan yang kuat mengharuskan perusahaan memanfaatkan data, perhatian pengguna, dan anggaran periklanan secara optimal.
Muse AI Membuka Peluang Baru, tetapi Monetisasi Masih Menjadi Tantangan
Peningkatan popularitas Muse yang pesat menunjukkan bahwa Meta mampu memanfaatkan ekosistem aplikasinya untuk memperkenalkan produk AI baru. Ke depan, asisten AI tersebut dapat menciptakan saluran tambahan untuk berinteraksi dengan pengguna dan pelaku bisnis, sekaligus membuka peluang monetisasi baru. Namun, belum jelas seberapa efektif Meta dapat mengubah ketertarikan awal menjadi penggunaan rutin dan pendapatan. Jumlah unduhan hanyalah titik awal, bukan ukuran keberhasilan finansial.
Dalam beberapa kuartal mendatang, tingkat retensi pengguna, frekuensi penggunaan, dan model monetisasi akan menjadi semakin penting. Pengoperasian asisten AI membutuhkan biaya komputasi, sehingga basis pengguna yang besar tidak otomatis menghasilkan margin keuntungan yang tinggi. Meta perlu menemukan cara menghasilkan pendapatan tanpa mengurangi daya tarik produknya. Potensi integrasi dengan periklanan dan layanan bisnis terlihat menjanjikan, tetapi kemampuan mengubah interaksi AI menjadi tambahan pendapatan masih perlu dibuktikan.
Belanja Modal AI Meta Meningkat Lebih Cepat daripada Keyakinan Investor
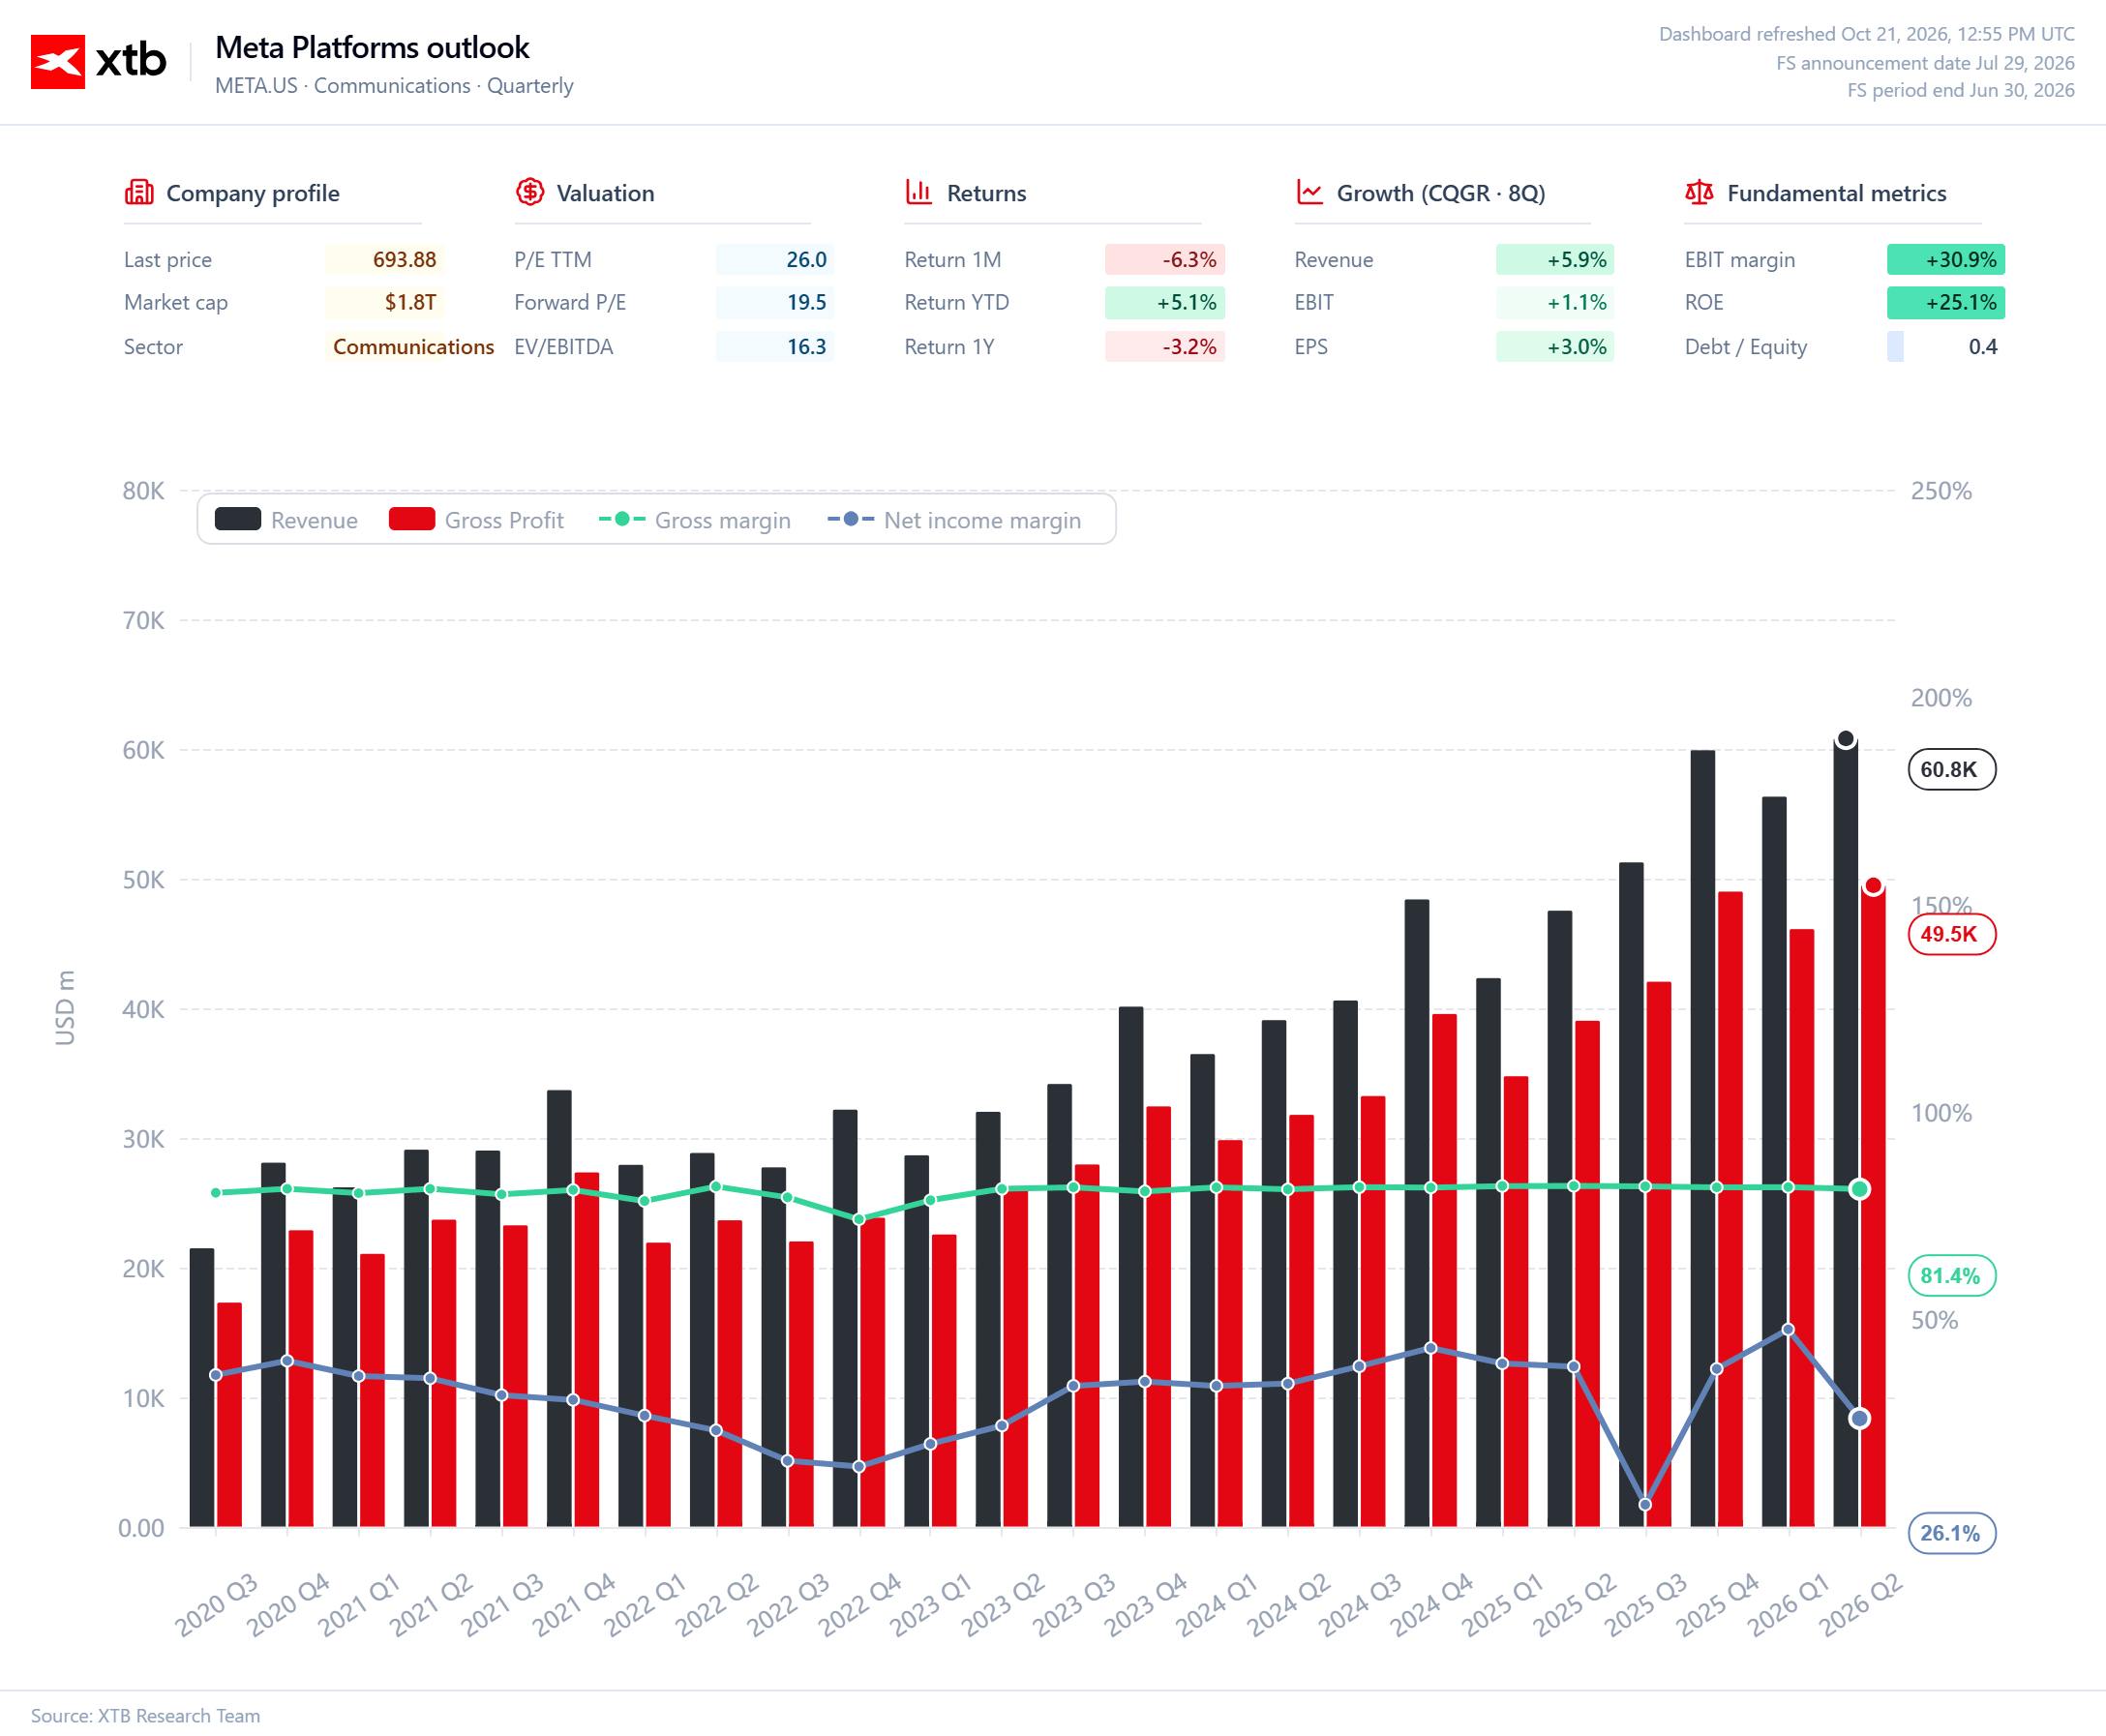
Beban finansial terbesar berasal dari infrastruktur yang diperlukan untuk menjalankan strategi Zuckerberg. Konsensus proyeksi belanja modal (capital expenditure atau CAPEX) Meta pada 2026 telah mencapai sekitar US$140 miliar, hampir dua kali lipat dibandingkan tahun sebelumnya. Angka tersebut mencerminkan komitmen investasi yang sangat besar untuk server, pusat data (data center), serta perangkat keras yang diperlukan untuk melatih dan menjalankan model AI yang semakin kompleks.
Sumber: XTB Research
Infrastruktur tersebut tidak hanya mendukung produk baru, tetapi juga sistem periklanan dan rekomendasi konten. Meski demikian, Meta tetap harus meyakinkan pasar bahwa perusahaan sedang membangun aset yang mampu menghasilkan manfaat selama bertahun-tahun, bukan sekadar berusaha mengikuti pesaing dalam perlombaan teknologi.
Belanja modal yang tinggi dapat dibenarkan apabila membantu menciptakan keunggulan kompetitif yang berkelanjutan dan meningkatkan arus kas masa depan. Kekhawatiran muncul ketika biaya tumbuh lebih cepat dibandingkan pendapatan, sementara hasil investasi baru dapat terealisasi beberapa tahun kemudian. Dalam skenario tersebut, semakin besar porsi kas perusahaan dialokasikan untuk investasi, bukan untuk meningkatkan arus kas bebas (free cash flow) atau dikembalikan kepada pemegang saham.
Karena itu, pembaruan rencana investasi Meta akan menjadi faktor yang sangat penting. Peningkatan belanja modal lebih lanjut masih dapat diterima secara positif jika manajemen menyampaikan prospek yang meyakinkan mengenai peningkatan produktivitas dan pertumbuhan pendapatan. Tanpa alasan yang kuat, anggaran investasi yang lebih besar justru dapat meningkatkan kekhawatiran terhadap profitabilitas masa depan.
Reality Labs Masih Membebani Kinerja Keuangan Meta
Selain belanja AI, Meta juga harus menghadapi kerugian dari Reality Labs, segmen yang mengembangkan teknologi termasuk realitas virtual (virtual reality atau VR) dan realitas tertambah (augmented reality atau AR). Kerugian operasi pada Q3 diproyeksikan mencapai sekitar US$5,7 miliar, sementara kerugian sepanjang tahun berpotensi mencapai US$20,7 miliar. Reality Labs merupakan bisnis lain yang membutuhkan investasi modal besar, sementara potensi komersialnya masih sulit dinilai berdasarkan hasil keuangan saat ini.
Reality Labs dan AI merupakan dua inisiatif yang berbeda. Namun, dari perspektif investor, keduanya menimbulkan pertanyaan yang sama: seberapa efektif Meta mengalokasikan modalnya? Perusahaan sedang mengembangkan platform baru dan infrastruktur teknologi, sekaligus terus mendukung segmen yang menghasilkan kerugian besar. Kekuatan bisnis periklanan memberikan Meta kapasitas finansial untuk menjalankan beberapa proyek mahal secara bersamaan. Namun, kondisi tersebut tidak menghilangkan tanggung jawab manajemen untuk menunjukkan kemajuan dan menyampaikan jalur yang kredibel menuju perbaikan kinerja.
Investor Fokus pada Biaya Pertumbuhan Meta di Masa Depan
Meta memiliki keunggulan yang tidak dimiliki banyak perusahaan pengembang AI, yaitu basis pengguna yang sangat besar, infrastruktur periklanan yang luas, serta pengalaman dalam memonetisasi produk digital. Keunggulan tersebut memberikan peluang bagi Meta untuk mengubah teknologi baru menjadi produk yang mampu beroperasi dalam skala sangat besar. Namun, hal itu tidak menjamin bahwa setiap peningkatan belanja investasi akan menghasilkan pertumbuhan nilai pemegang saham yang sebanding.
Laporan keuangan Q3 terutama akan memperlihatkan apakah bisnis periklanan utama Meta masih mampu mempertahankan momentum pertumbuhannya dan bagaimana manajemen memandang prospek beberapa kuartal mendatang. Muse akan tetap menjadi bagian penting dari narasi pertumbuhan perusahaan, meskipun kontribusi finansialnya baru dapat dinilai secara lebih akurat ketika lebih banyak data tersedia.
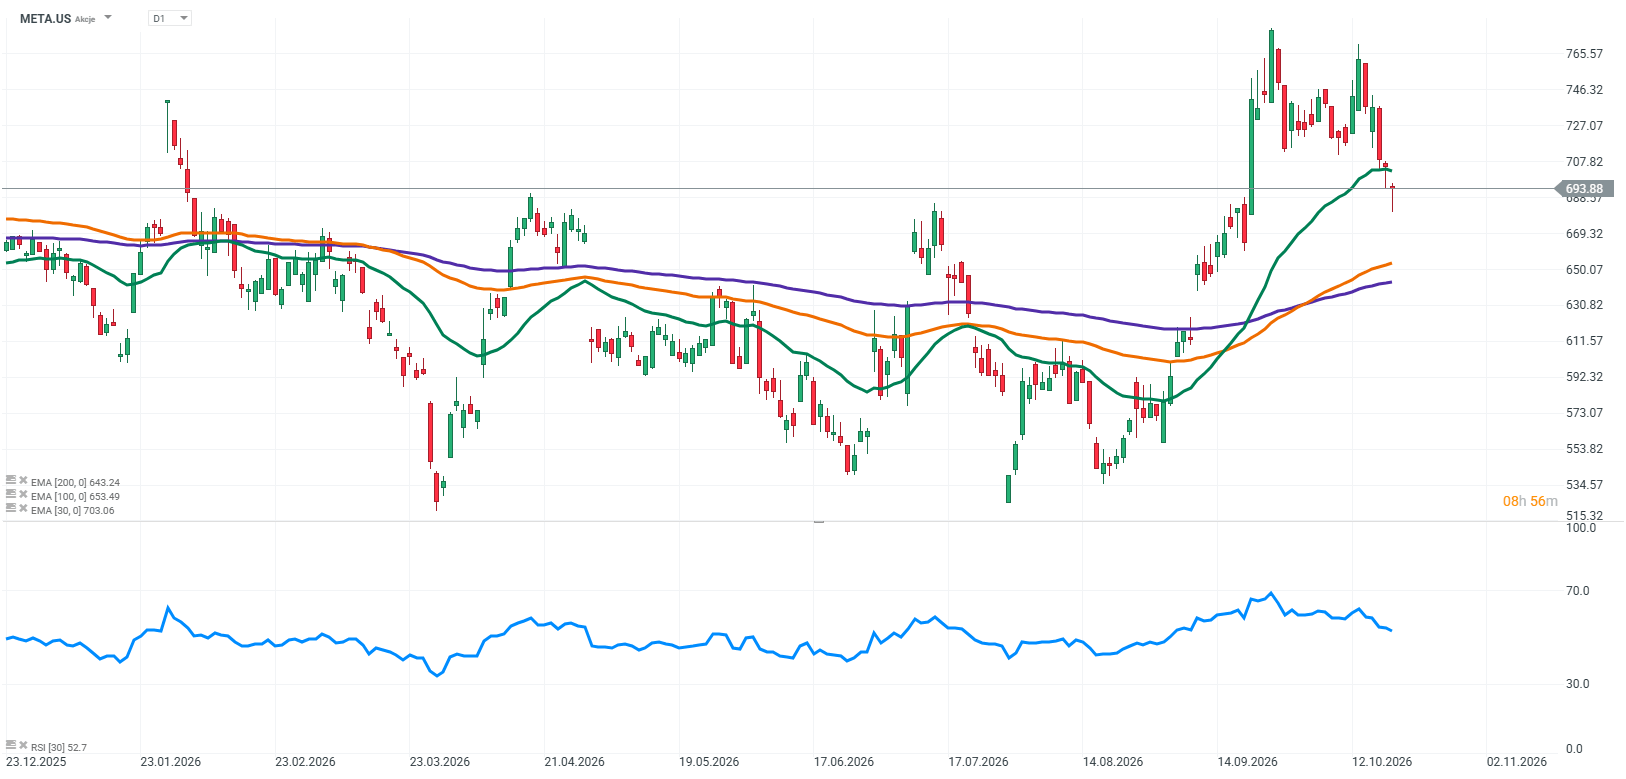
Pada akhirnya, keberhasilan strategi Zuckerberg tidak akan ditentukan oleh seberapa besar Meta membelanjakan dana untuk AI atau seberapa cepat produk barunya menjadi populer. Faktor yang paling penting adalah seberapa besar tambahan laba dan arus kas yang dapat dihasilkan dari investasi tersebut. Dengan belanja modal tahunan yang mendekati US$140 miliar, pertumbuhan pendapatan saja tidak lagi cukup. Meta harus membuktikan bahwa perusahaan mampu mengembangkan AI lebih cepat daripada kenaikan biaya teknologinya, sambil mempertahankan profitabilitas tinggi dari bisnis intinya.
Jika investasi tersebut gagal menghasilkan pertumbuhan laba dan arus kas bebas yang signifikan, bahkan angka penjualan yang mengesankan sekalipun mungkin tidak cukup untuk meyakinkan investor.
Sumber: XTB Research



US Open: Wall Street Melemah, Tesla Melonjak

Tesla: Margin Tertekan, AI Jadi Harapan
Earnings Meta, Belanja AI Mulai Berisiko?


Earnings Beat, Kenapa Saham Turun?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.