



Saham Palo Alto Networks (PANW) menguat hampir 3,5% dalam perdagangan pre-market setelah analis KeyBanc meningkatkan rekomendasi saham dari Sector Weight menjadi Overweight, dengan menetapkan target harga US$380 dibandingkan harga penutupan sebelumnya di US$322. Bank tersebut menilai penurunan harga saham sekitar 20% dalam sebulan terakhir dapat menjadi peluang investasi yang menarik, terutama karena belanja keamanan siber (cybersecurity) diperkirakan meningkat lebih cepat pada 2027. Perusahaan dijadwalkan merilis laporan keuangan kuartalan pada 18 November 2026.
- Anggaran cybersecurity berpotensi tumbuh lebih dari 20% pada 2027, dibandingkan pertumbuhan satu digit pada awal 2026 dan perkiraan percepatan menjadi sekitar 15% pada akhir tahun ini. Estimasi tersebut didasarkan pada diskusi KeyBanc dengan para Chief Information Security Officer (CISO), yaitu eksekutif yang bertanggung jawab atas keamanan informasi perusahaan.
- Perkembangan kecerdasan buatan (AI) meningkatkan skala dan kompleksitas ancaman siber, sehingga mendorong perusahaan mengalokasikan lebih banyak dana untuk melindungi infrastruktur, data, dan sistem AI mereka.
- Palo Alto Networks dan CrowdStrike berpotensi menjadi penerima manfaat utama konsolidasi industri cybersecurity, karena semakin banyak perusahaan mengurangi jumlah penyedia layanan keamanan yang digunakan dan beralih ke platform keamanan siber yang lebih komprehensif.
- KeyBanc memiliki pandangan positif terhadap prospek laporan keuangan kuartal pertama fiskal Palo Alto Networks, dengan mempertimbangkan kuatnya permintaan dari mitra distribusi. Pada kuartal ketiga, seluruh reseller yang disurvei berhasil mencapai atau melampaui target penjualan mereka.
- Keunggulan kompetitif Palo Alto Networks berpotensi semakin kuat berkat perkembangan agentic AI dalam cybersecurity. Kepemilikan dataset eksklusif berskala besar dan solusi keamanan terintegrasi dapat menciptakan hambatan masuk bagi pesaing baru, termasuk penyedia large language model (LLM).
Menurut KeyBanc, Palo Alto Networks berada dalam posisi yang kuat untuk memperoleh manfaat dari peningkatan belanja cybersecurity. Namun, realisasi skenario tersebut tetap bergantung pada pertumbuhan anggaran pelanggan yang sebenarnya serta kemampuan perusahaan mempertahankan keunggulan kompetitifnya.
Mengapa Palo Alto Networks Bisa Menjadi Penerima Manfaat Terbesar Pertumbuhan AI?
Perkembangan kecerdasan buatan sedang mengubah pola belanja keamanan siber, dan Palo Alto Networks berpotensi memperoleh keuntungan tidak hanya dari pertumbuhan pasar secara keseluruhan, tetapi juga dari peningkatan pangsa pasar terhadap pesaingnya. Semakin banyak perusahaan meninggalkan berbagai perangkat keamanan yang berdiri sendiri dan beralih ke platform terintegrasi yang mencakup keamanan jaringan, perlindungan cloud, manajemen identitas, serta pusat operasi keamanan (Security Operations Center/SOC). Strategi yang disebut Palo Alto sebagai platformization ini berpotensi meningkatkan nilai kontrak, pendapatan langganan berulang, dan biaya perpindahan pelanggan ke penyedia lain.
Perusahaan telah memiliki hasil keuangan yang mendukung efektivitas model tersebut. Pada Q4 FY2026, pendapatan Palo Alto Networks meningkat 34% secara tahunan menjadi US$3,41 miliar, sementara pendapatan berulang tahunan dari Next-Generation Security (NGS ARR) melonjak 63% menjadi US$9,1 miliar. Selain itu, lebih dari 65% NGS ARR berasal dari pelanggan yang menggunakan platform terintegrasi. Seiring semakin luasnya penggunaan agen AI otonom (autonomous AI agents), deteksi ancaman otomatis dan respons terhadap insiden menjadi semakin penting. Kondisi ini berpotensi memperkuat posisi kompetitif penyedia cybersecurity yang memiliki dataset keamanan eksklusif dalam jumlah besar.
Apakah Penurunan Saham Palo Alto Networks 20% Menjadi Peluang Investasi?
Menurut KeyBanc, aksi jual saham PANW baru-baru ini belum mencerminkan prospek industri cybersecurity yang semakin membaik. Target harga US$380 menunjukkan potensi kenaikan sekitar 18% dari harga penutupan 12 November di US$322. Penilaian tersebut terutama didorong ekspektasi percepatan belanja keamanan siber pada 2027, meskipun peningkatan anggaran pelanggan tidak selalu menghasilkan pertumbuhan laba Palo Alto dalam proporsi yang sama. Kemampuan mempertahankan pertumbuhan pendapatan berulang, meningkatkan profitabilitas, dan mengintegrasikan bisnis hasil akuisisi akan menjadi faktor yang sangat penting.
Ujian besar berikutnya adalah rilis laporan keuangan Q1 FY2027 Palo Alto Networks pada 18 November 2026. Perusahaan memproyeksikan pendapatan sebesar US$3,30–3,31 miliar dan NGS ARR sebesar US$9,54–9,56 miliar. Namun, pertanyaan utama bagi investor bukan hanya apakah perusahaan mampu melampaui ekspektasi, melainkan juga kualitas pertumbuhannya, terutama kontribusi dari ekspansi organik dan kemampuan mengonversi pertumbuhan tersebut menjadi arus kas. Akuisisi dapat mempercepat pertumbuhan Palo Alto Networks, tetapi juga meningkatkan kompleksitas bisnis dan mempersulit penilaian terhadap kinerja fundamental operasi intinya.
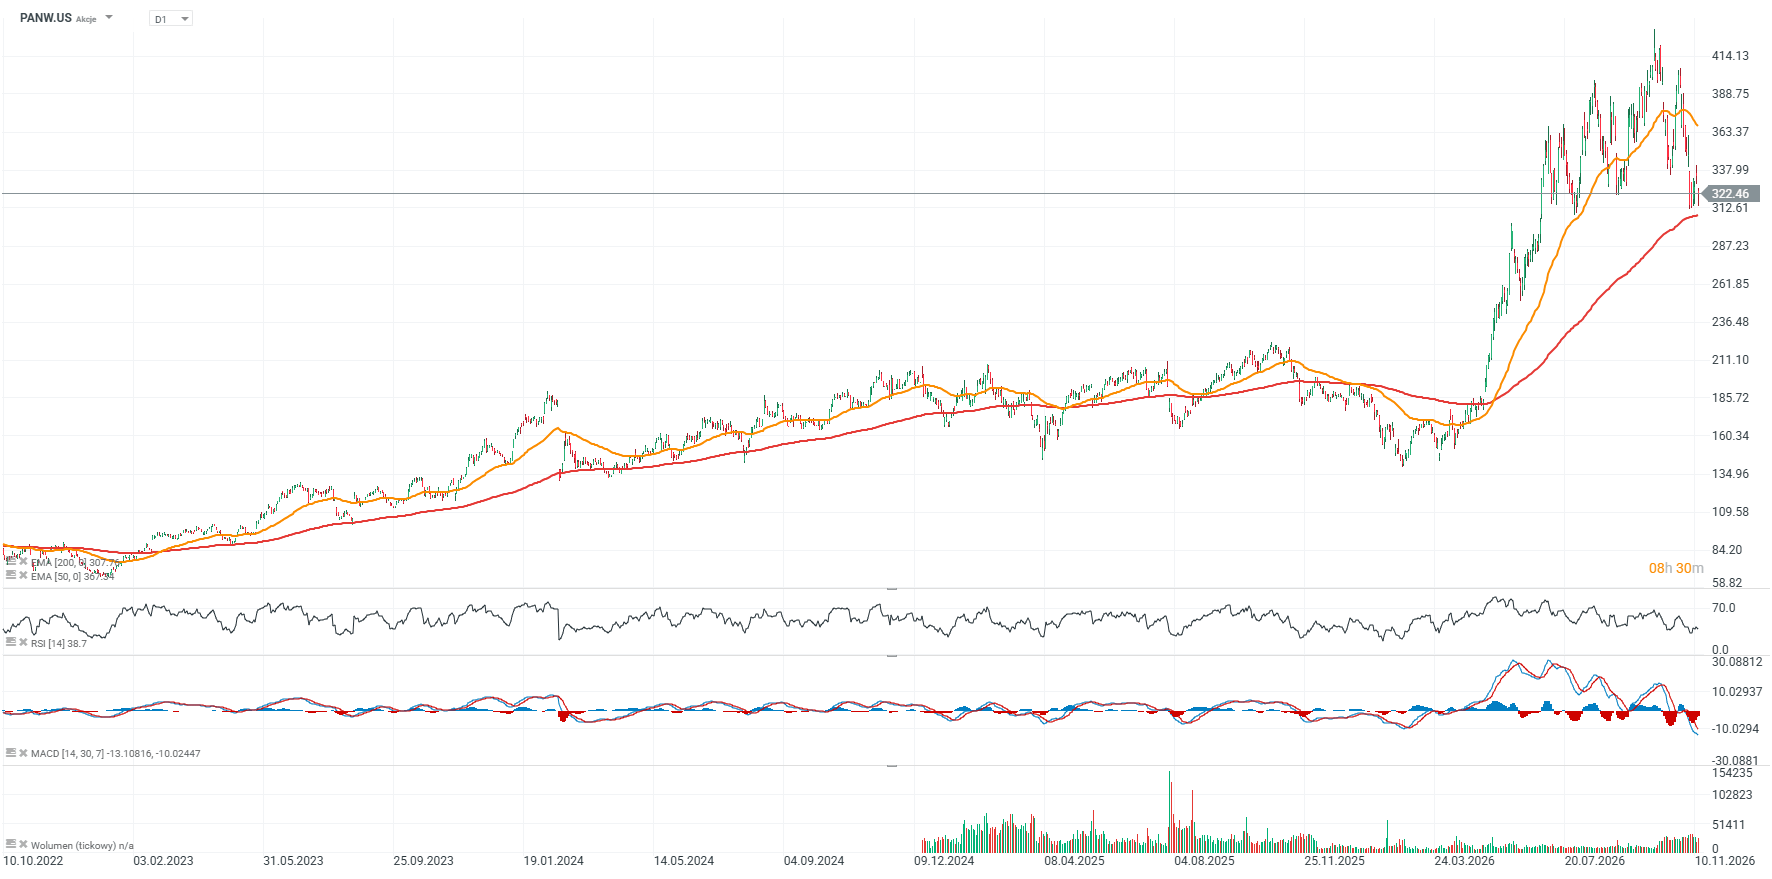 Sumber: XTB

Applied Materials Cetak Rekor Lagi



Market Wrap: Nvidia Krisis, Wall Street Waspadai Inflasi PPI AS
Nvidia Terjun Bebas, Options Jadi Sorotan!

Cisco Bidik US$9 Miliar dari AI
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.