


Palo Alto Networks merupakan salah satu dari sedikit perusahaan yang menawarkan eksposur langsung dan berkualitas tinggi terhadap tren pertumbuhan industri keamanan siber (cybersecurity). Rilis laporan keuangan kemarin menunjukkan bahwa kondisi industri keamanan siber maupun posisi kompetitif perusahaan di dalamnya berada dalam kondisi yang semakin kuat.
Kinerja Keuangan
Serangan peretasan berskala besar dan berprofil tinggi yang melibatkan kecerdasan buatan (AI), baik yang telah dikonfirmasi maupun yang masih berupa dugaan, semakin sering terjadi. Kondisi ini secara alami meningkatkan ekspektasi terhadap kinerja perusahaan keamanan siber.
Latar belakang pasar dan tingginya ekspektasi investor menjadi tantangan bagi Palo Alto Networks menjelang pengumuman laporan keuangan. Namun, perusahaan berhasil melampaui tantangan tersebut dengan relatif mudah.
- Pendapatan perusahaan meningkat menjadi US$3,44 miliar, mencerminkan pertumbuhan 39% secara tahunan (YoY) dan melampaui ekspektasi pasar sekitar US$3,3 miliar.
- Remaining Performance Obligations (RPO), yaitu nilai kewajiban kinerja kontraktual yang belum dipenuhi atau komitmen pendapatan dari kontrak pelanggan, meningkat menjadi US$21 miliar, naik 35% secara tahunan.
- Annual Recurring Revenue (ARR) dari produk generasi berikutnya (next-generation products) mencapai US$9,73 miliar, melonjak 66%. Indikator ini sangat penting karena menunjukkan bahwa peningkatan pendapatan dan margin tidak hanya berasal dari monetisasi produk baru yang cepat dan agresif, tetapi juga didukung oleh sumber pendapatan berulang yang lebih stabil dan berjangka panjang, bukan sekadar transaksi sesaat.
- Laba per saham disesuaikan (adjusted EPS) mencapai US$1,05 per saham, melampaui ekspektasi US$0,97 dan meningkat 13% secara tahunan. Hasil tersebut setara dengan margin operasional disesuaikan sebesar 30,7%, naik 0,5 poin persentase dibandingkan tahun sebelumnya.
- Arus kas bebas (free cash flow/FCF) meningkat menjadi US$1,84 miliar, tumbuh 9% secara tahunan.
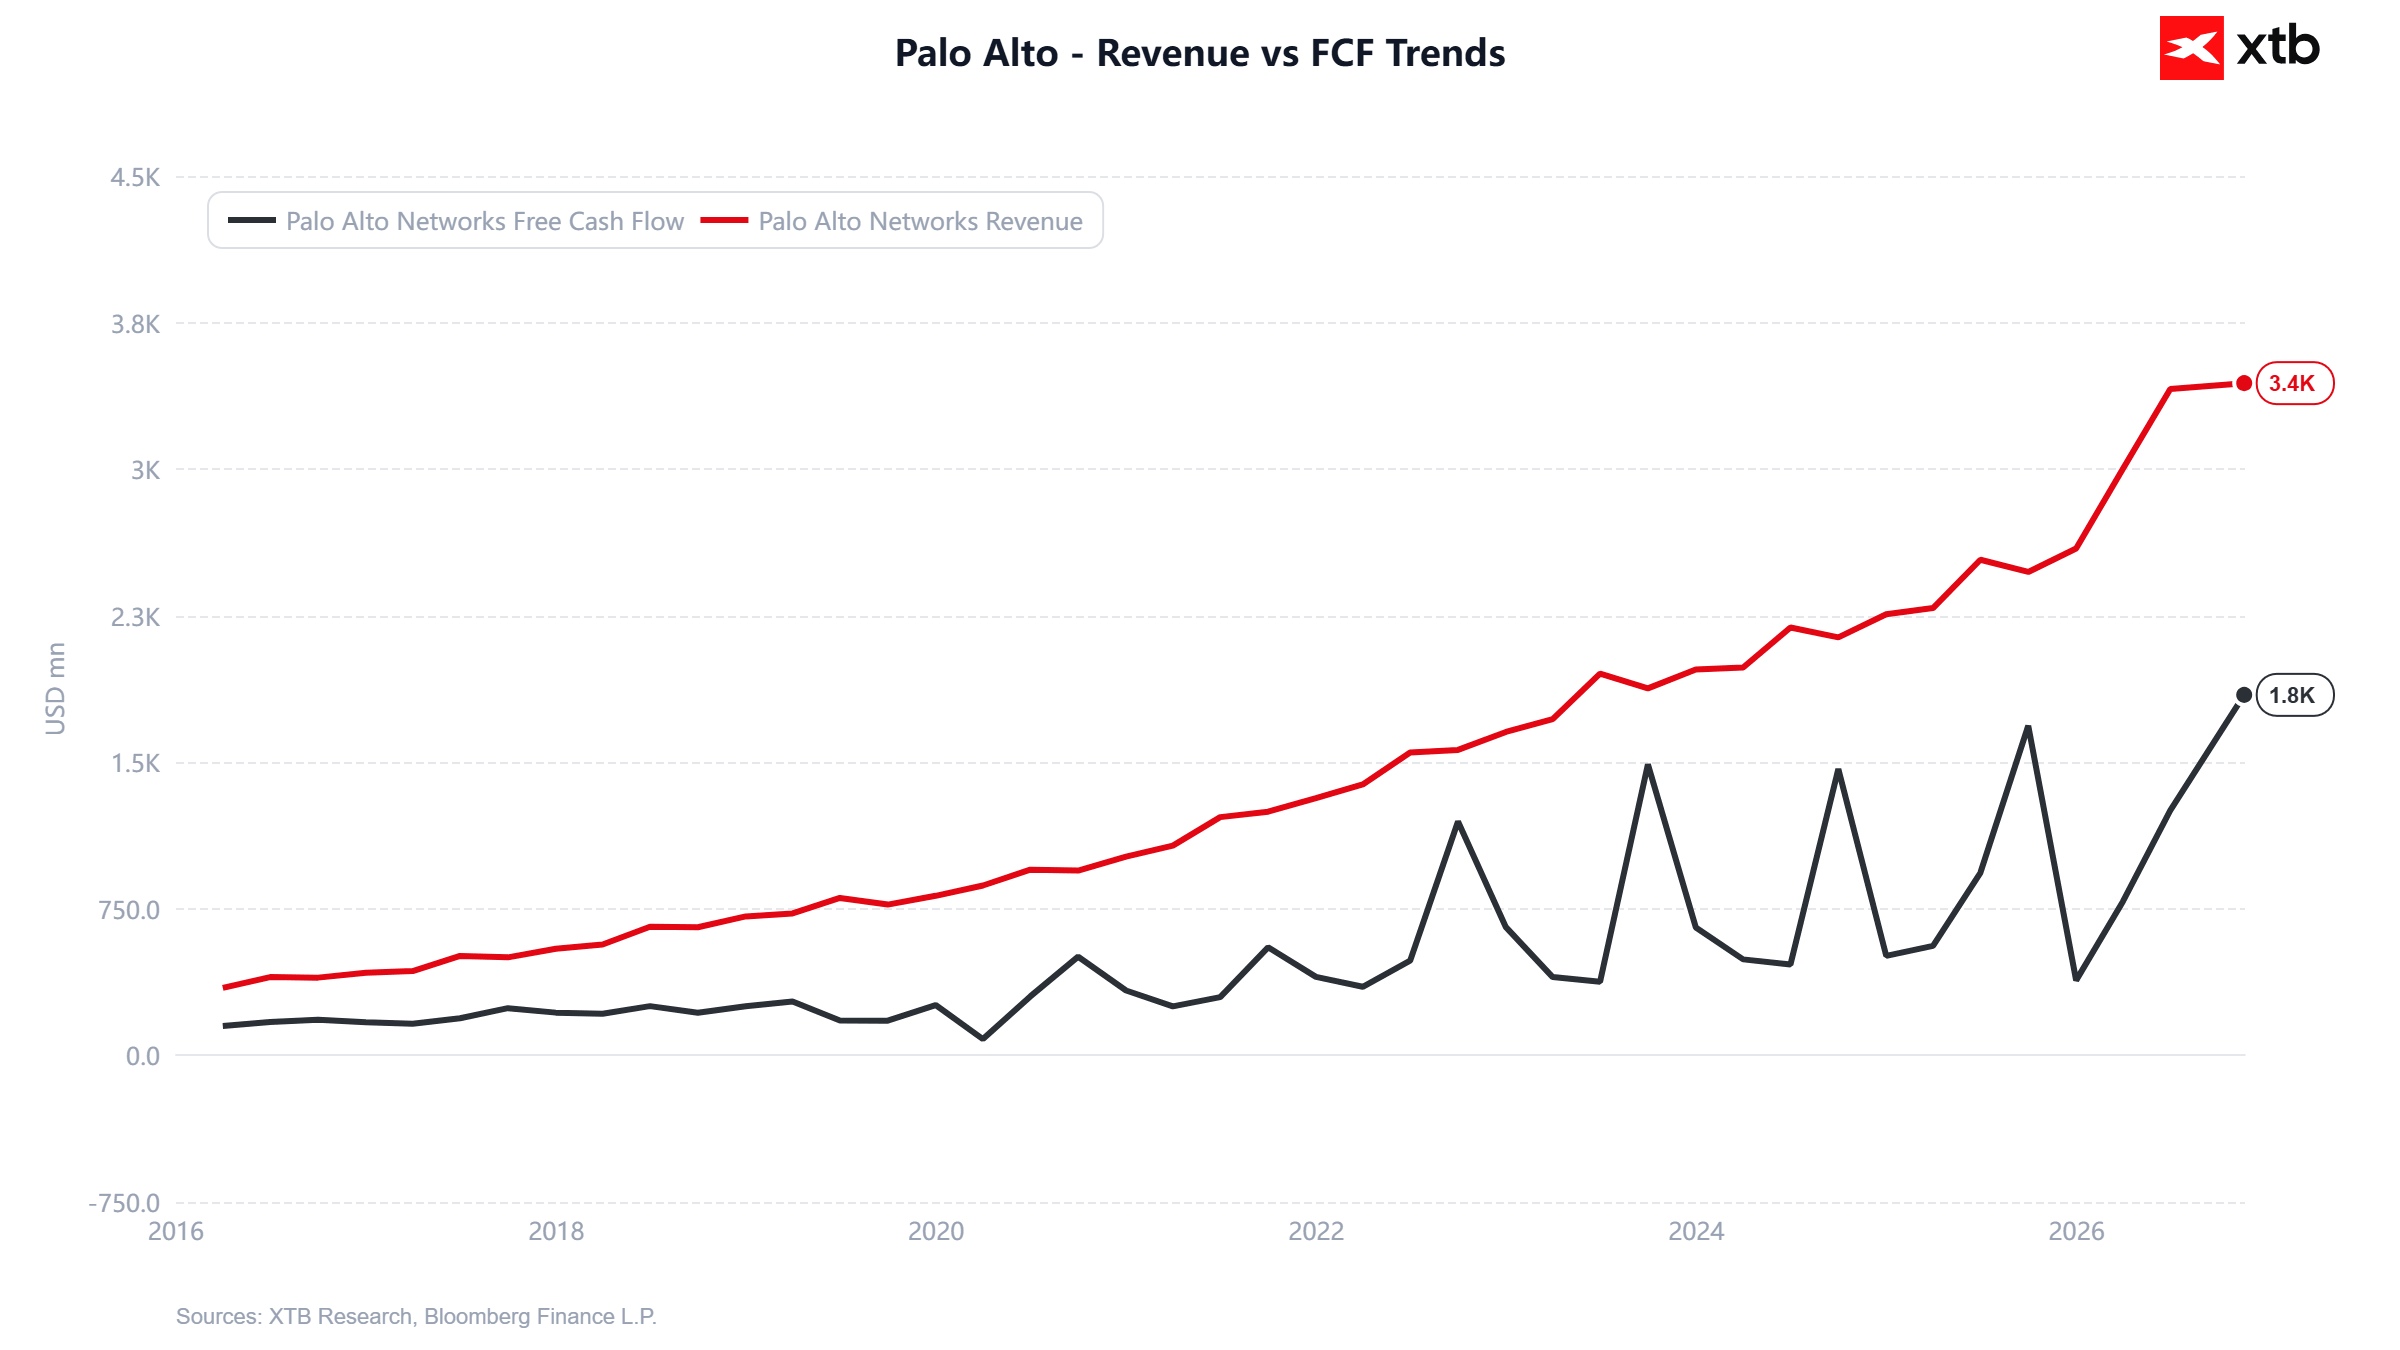
Aspek paling kuat dari laporan ini adalah luasnya permintaan pelanggan yang disertai skala pertumbuhan bisnis yang besar. Perusahaan mencatat pertumbuhan pendapatan dua digit di seluruh segmen bisnis, sekaligus mempertahankan ekspansi signifikan dalam nilai kontrak jangka panjang.
Tantangan utama perusahaan terletak pada monetisasi dan profitabilitas, yang laju pertumbuhannya masih tertinggal dibandingkan pertumbuhan bisnis secara keseluruhan. Kondisi ini dapat dilihat dari dua perspektif:
1. Perusahaan menghadapi tantangan dalam mempercepat pertumbuhan profitabilitas dan mengoptimalkan monetisasi solusi keamanan sibernya.
2. Perusahaan memprioritaskan perebutan pangsa pasar dan peningkatan jumlah pelanggan selama fase ekspansi yang krusial, dengan harapan monetisasi dapat dilakukan secara lebih mudah dan efektif pada tahap berikutnya, meskipun hasilnya baru terlihat setelah beberapa waktu.
Interpretasi tersebut sangat penting dalam membentuk sentimen investor terhadap saham PANW. Namun, untuk saat ini, berbagai indikator menunjukkan bahwa pasar lebih condong pada pandangan kedua. Proyeksi keuangan perusahaan juga memberikan sebagian dukungan terhadap interpretasi tersebut.
Proyeksi Keuangan
- Proyeksi pendapatan setahun penuh dinaikkan dari kisaran US$14,10–14,20 miliar menjadi US$14,52–14,57 miliar. Titik tengah proyeksi meningkat sekitar 2,8%. Kenaikan ini tergolong konservatif, tetapi berasal dari basis pendapatan yang sudah tinggi.
- Perusahaan memperkirakan EPS non-GAAP sebesar US$4,26–4,30, margin operasional 29,5%, serta margin arus kas bebas disesuaikan (adjusted FCF margin) sebesar 38%.
- Proyeksi tersebut belum memasukkan Applied Compute, perusahaan yang baru direncanakan untuk diakuisisi oleh Palo Alto Networks. CFO menyatakan bahwa transaksi ini berpotensi menekan margin operasional hingga 1 poin persentase pada tahun fiskal 2027 (FY2027) dan 2 poin persentase pada FY2028.
- Menanggapi pertanyaan Joshua Tilton dari Wolfe Research, CEO Nikesh Arora menyoroti peluang monetisasi tambahan dari lalu lintas agen AI (AI agent traffic) dalam layanan Secure Access Service Edge (SASE) dalam jangka waktu 6–9 bulan. Pernyataan tersebut merupakan sinyal dari manajemen, bukan pendapatan yang sudah terikat kontrak. Ujian utamanya adalah apakah pertumbuhan penjualan dapat melampaui tambahan biaya yang diperlukan untuk menangani peningkatan lalu lintas tersebut.
Kesimpulan
Palo Alto Networks kembali membukukan kinerja kuartalan yang sangat kuat dan menaikkan proyeksi keuangannya. Kenaikan valuasi saham menunjukkan bahwa sentimen investor terhadap PANW tetap sangat positif, bahkan ketika sebagian besar sektor teknologi menghadapi kondisi yang kurang mendukung dalam beberapa bulan terakhir, khususnya dari sisi valuasi.
Namun, tidak ada sentimen positif yang bertahan selamanya. Pertanyaan mengenai peluang monetisasi lebih lanjut, kewajaran harga yang dibayarkan dalam strategi merger dan akuisisi (M&A), serta tekanan akibat peningkatan belanja investasi dapat mengubah pandangan investor lebih cepat daripada yang diperkirakan banyak pihak.
Manajemen perlu terus mengelola ekspektasi investor terhadap faktor-faktor tersebut selama beberapa kuartal mendatang. Sejauh ini, perusahaan telah menunjukkan kemampuan yang sangat baik dalam melakukannya.

Market Wrap: IPO Anthropic US$81,8 Miliar, Nasdaq Siap Menguat?



The Fed Ancam Reli Saham AI!

US Open: Nvidia Belum Kuat Untuk Nasdaq Reli


Tesla Investasi US$3,3 Miliar, Cybercab Jadi Taruhan Besar
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.