


Advanced Micro Devices (AMD.US) membukukan rekor pendapatan sebesar US$13,4 miliar pada Q3 2026, melampaui ekspektasi Wall Street dan mencatat pertumbuhan penjualan sebesar 45% secara tahunan (year-over-year/YoY). Pendorong utama pertumbuhan tetap berasal dari segmen Data Center, dengan pendapatan yang hampir berlipat ganda menjadi US$8,55 miliar, atau hampir dua pertiga dari total penjualan perusahaan. AMD juga mencatat kenaikan laba per saham yang disesuaikan sebesar 74%, menunjukkan bahwa ekspansi bisnis kecerdasan buatan (AI) mulai menghasilkan leverage operasional yang semakin kuat. Namun, perhatian investor terutama tertuju pada guidance kuartal keempat, ketika manajemen memproyeksikan pendapatan sekitar US$17 miliar, jauh melampaui estimasi konsensus analis. Saham AMD awalnya melonjak hampir 7% dalam perdagangan after-hours setelah laporan keuangan dirilis.
Sebelum laporan tersebut diterbitkan, saham AMD telah kehilangan sekitar 23% nilainya selama sebulan terakhir, meskipun perusahaan mencatat pertumbuhan pendapatan yang kuat dan terus meningkatkan pangsa pasar Data Center. Saham perusahaan tertekan oleh kekhawatiran mengenai keberlanjutan investasi hyperscaler, biaya pembiayaan yang terkait dengan ekspansi infrastruktur AI, serta valuasi sektor semikonduktor yang sudah tinggi.
AMD Q3 2026: Hasil Keuangan Utama
-
Pendapatan: US$13,40 miliar, dibandingkan ekspektasi US$13,09 miliar, tumbuh 45% YoY dan melampaui konsensus hampir 2,5%.
-
Laba per saham yang disesuaikan (non-GAAP EPS): US$2,09, dibandingkan ekspektasi US$1,95, meningkat 74% YoY.
-
Pendapatan Data Center: Melonjak 97% YoY menjadi rekor US$8,55 miliar, melampaui ekspektasi analis sebesar US$8,27 miliar.
-
Pendapatan segmen Client dan Gaming: US$3,70 miliar, turun 8% YoY.
-
Pendapatan Client: US$2,95 miliar, naik 7% YoY, sedikit di bawah ekspektasi US$3,03 miliar.
-
Pendapatan Gaming: US$773 juta, turun 40% YoY, tetapi melampaui konsensus US$634 juta.
-
Pendapatan Embedded: Naik 29% YoY menjadi US$1,11 miliar, melampaui ekspektasi US$1,07 miliar.
-
Margin laba kotor non-GAAP: 56%, meningkat 2 poin persentase YoY.
-
Laba operasional yang disesuaikan: Naik 75% YoY menjadi US$3,92 miliar, dibandingkan ekspektasi US$3,67 miliar.
-
Adjusted EBITDA: US$4,16 miliar, melampaui konsensus US$4,02 miliar dan tumbuh 71% YoY.
-
Arus kas bebas (free cash flow/FCF): US$554 juta, jauh di bawah ekspektasi US$1,05 miliar.
Guidance AMD Q4 2026
-
AMD memperkirakan pendapatan sekitar US$17 miliar (±3%), atau dalam kisaran US$16,49–17,51 miliar, jauh di atas estimasi konsensus analis sebesar US$16,23 miliar.
-
Titik tengah guidance tersebut mengindikasikan potensi pertumbuhan pendapatan hampir 27% secara kuartalan (QoQ) dan sekitar 66% YoY, menunjukkan percepatan kembali pertumbuhan penjualan.
-
Margin laba kotor non-GAAP diperkirakan sekitar 55%, dibandingkan 56% yang dilaporkan pada Q3.
-
Manajemen memperkirakan percepatan lebih lanjut dalam pertumbuhan pendapatan dan laba, didukung permintaan prosesor EPYC, akselerator Instinct, serta pengembangan sistem Helios.
Data Center Jadi Bisnis Utama AMD, Sumbang 64% Pendapatan
Hal terpenting dari laporan keuangan terbaru AMD adalah kinerja luar biasa segmen Data Center, dengan pendapatan yang hampir berlipat ganda secara tahunan menjadi US$8,55 miliar. Artinya, hampir dua pertiga penjualan perusahaan kini berasal dari solusi Data Center, dibandingkan sekitar 58% pada kuartal sebelumnya. Dibandingkan Q2 2026, pendapatan segmen ini meningkat lebih dari US$1,8 miliar, menyumbang hampir seluruh pertumbuhan pendapatan AMD secara kuartalan. Konsentrasi pertumbuhan yang sangat kuat tersebut menunjukkan bahwa AMD semakin menyerupai pemasok khusus infrastruktur komputasi dibandingkan produsen prosesor PC tradisional.
Dua keluarga produk yang saling melengkapi menjadi pendorong ekspansi ini, yakni prosesor server EPYC dan akselerator Instinct yang digunakan untuk melatih serta menjalankan model kecerdasan buatan. EPYC memungkinkan AMD meningkatkan pangsa pasar CPU server, sementara Instinct membuka akses ke pasar akselerator AI yang jauh lebih besar dan secara historis didominasi Nvidia. Kehadiran di kedua segmen tersebut memungkinkan perusahaan menawarkan solusi komputasi yang lebih terintegrasi kepada pelanggan, bukan sekadar komponen individual. Namun, kondisi ini juga meningkatkan ketergantungan AMD terhadap rencana investasi operator cloud terbesar, yang masih menjadi pembeli utama infrastruktur AI.
Helios Bisa Mengubah Posisi AMD di Pasar AI, Persaingan dengan Nvidia Memasuki Babak Baru
Salah satu proyek strategis terpenting AMD tetaplah Helios, arsitektur infrastruktur AI komprehensif yang mengintegrasikan akselerator Instinct MI450, prosesor EPYC generasi keenam dengan nama kode Venice, teknologi jaringan Pensando, dan platform perangkat lunak ROCm. Berbeda dengan model bisnis tradisional yang berfokus pada penjualan chip individual, Helios memungkinkan AMD menyediakan platform komputasi yang lebih lengkap untuk mengoperasikan klaster kecerdasan buatan berskala besar. Dalam konfigurasi yang dikembangkan bersama HPE, satu rak Helios mengintegrasikan 72 akselerator Instinct MI455X, beserta infrastruktur jaringan dan pendinginan yang diperlukan. Signifikansi solusi ini tidak hanya terletak pada peningkatan volume penjualan GPU, tetapi juga memungkinkan AMD bersaing untuk memperoleh porsi belanja modal (capital expenditure/capex) yang lebih besar dalam pengembangan infrastruktur AI.
Dari perspektif strategis, Helios merupakan respons AMD terhadap platform Nvidia yang semakin terintegrasi, dengan keunggulan kompetitif yang tidak hanya berasal dari performa akselerator, tetapi juga ekosistem perangkat lunak dan teknologi jaringannya. AMD mengembangkan arsitektur terbuka yang dapat memudahkan pelanggan menggabungkan solusi dari berbagai pemasok dan mengurangi ketergantungan terhadap satu vendor. Namun, CUDA masih menjadi hambatan kompetitif yang signifikan, karena ekosistem perangkat lunak Nvidia yang luas telah tertanam secara mendalam dalam berbagai aplikasi AI. Oleh karena itu, keberhasilan jangka panjang Helios tidak hanya bergantung pada performa perangkat keras, tetapi juga pada kematangan ROCm, efisiensi implementasi, dan total biaya komputasi.
OpenAI, Microsoft, Meta, dan Anthropic: AMD Bangun Ekosistem Pelanggan AI Besar
Daftar kemitraan strategis AMD yang terus berkembang menunjukkan bahwa perusahaan semakin memperkuat posisinya sebagai pemasok alternatif infrastruktur komputasi bagi sejumlah perusahaan teknologi terbesar di dunia. Mitra yang telah menggunakan atau berencana menerapkan solusi AMD mencakup OpenAI, Microsoft, Meta, Anthropic, dan Oracle Cloud Infrastructure, meskipun masing-masing proyek masih berada pada tahap implementasi yang berbeda. Salah satu yang paling penting adalah kesepakatan dengan OpenAI, yang mencakup rencana penerapan infrastruktur berbasis akselerator AMD dengan target kapasitas hingga 6 gigawatt (GW) melalui kemitraan multiyear. Sementara itu, Anthropic telah mengumumkan rencana penggunaan akselerator MI450 dengan kapasitas hingga 2 GW, dengan tahap implementasi besar pertama dijadwalkan pada paruh pertama 2027.
Bagi AMD, kesepakatan dalam skala tersebut tidak hanya dapat memberikan visibilitas permintaan selama beberapa tahun, tetapi juga membuka peluang untuk mengoptimalkan generasi produk berikutnya sesuai kebutuhan model AI terbesar. Pada Oktober, Meta mengonfirmasi bahwa perusahaan telah mulai menguji instalasi awal Helios, menandai langkah penting menuju komersialisasi platform yang lebih luas. Pada saat yang sama, HPE memperoleh pesanan senilai US$1,2 miliar dari Vultr untuk memasok infrastruktur Helios, menunjukkan adanya minat terhadap sistem tersebut di luar kelompok hyperscaler terbesar AS. Namun, nilai keseluruhan kesepakatan kemitraan ini tidak boleh dianggap setara dengan pendapatan AMD di masa depan, karena proyek-proyek tersebut juga mencakup komponen dari pemasok lain, sementara implementasi dan pengakuan pendapatannya dapat berlangsung selama beberapa tahun.
Laba Tumbuh Lebih Cepat dari Pendapatan, AMD Tunjukkan Leverage Operasional
Dari perspektif analisis fundamental, salah satu perkembangan terpenting adalah laba operasional AMD yang disesuaikan meningkat 75% YoY, sementara pendapatan tumbuh 45%. Hal ini menunjukkan bahwa ekspansi pesat bisnis Data Center tidak hanya menghasilkan skala operasi yang lebih besar, tetapi juga meningkatkan profitabilitas operasional. Margin laba kotor non-GAAP naik menjadi 56%, sementara margin operasional yang disesuaikan, berdasarkan laba operasional yang dilaporkan setelah penyesuaian, mencapai sekitar 29,3%. Hasil tersebut menunjukkan peningkatan kemampuan AMD dalam mendistribusikan biaya penelitian dan pengembangan yang besar ke basis pendapatan yang terus berkembang.
Namun, perlu diperhatikan bahwa proyeksi margin laba kotor Q4 berada di sekitar 55%, sedikit di bawah level yang dilaporkan pada Q3. Kondisi ini dapat mencerminkan perubahan komposisi produk, biaya peningkatan kapasitas produksi, serta kondisi penetapan harga yang terkait dengan kontrak infrastruktur berskala besar, meskipun kontribusi pasti setiap faktor tidak dapat ditentukan tanpa rincian biaya yang lebih mendalam. Selain itu, peralihan dari penjualan prosesor individual menuju penyediaan sistem lengkap dapat meningkatkan pendapatan per pelanggan tanpa selalu menghasilkan peningkatan margin laba kotor yang sebanding. Oleh karena itu, salah satu indikator terpenting bagi investor dalam beberapa kuartal mendatang adalah kecepatan pertumbuhan laba operasional dibandingkan pertumbuhan pendapatan.
Arus Kas Bebas Mengecewakan, Laba Akuntansi Belum Sepenuhnya Jadi Kas
Meskipun membukukan rekor pendapatan dan kinerja operasional, AMD melaporkan arus kas bebas yang jauh di bawah ekspektasi, yakni hanya US$554 juta dibandingkan perkiraan US$1,05 miliar. Angka tersebut menghasilkan margin FCF sekitar 4,1%, jauh lebih rendah dibandingkan margin operasional yang disesuaikan sebesar lebih dari 29%. Perbedaan ini sangat relevan bagi perusahaan teknologi yang berkembang pesat, karena pertumbuhan laba akuntansi tidak selalu langsung menghasilkan arus kas yang lebih kuat. Penjelasan potensial mencakup perubahan modal kerja, persediaan, piutang usaha, dan belanja modal, meskipun dampak pasti masing-masing faktor memerlukan pemeriksaan lebih terperinci terhadap laporan arus kas.
Pertimbangan penting lainnya adalah bagaimana AMD menyusun pembiayaan dan insentif yang terkait dengan kesepakatan strategis bersama pelanggan AI terbesarnya. Dalam kasus OpenAI dan Meta, kemitraan tersebut juga mencakup warrant bersyarat untuk membeli saham AMD, dengan hak pelaksanaan yang bergantung pada pencapaian target pembelian, teknologi, dan kondisi pasar tertentu. Pengaturan semacam ini dapat memperkuat hubungan komersial jangka panjang, tetapi juga menimbulkan potensi risiko dilusi bagi pemegang saham yang ada serta meningkatkan kompleksitas pelaporan keuangan. Dari perspektif kualitas laba, ujian terpenting adalah kemampuan AMD mempertahankan pertumbuhan operasional yang kuat sekaligus meningkatkan konversi laba menjadi kas.
AMD Catat Beban Warrant US$1,1 Miliar, Apa Artinya?
Salah satu aspek yang kurang terlihat dalam laporan keuangan terbaru AMD adalah beban akuntansi sekitar US$1,1 miliar akibat perubahan nilai wajar liabilitas yang terkait dengan warrant yang diberikan kepada pelanggan tertentu. Berdasarkan kesepakatan strategis dengan OpenAI dan Meta, AMD memberikan masing-masing mitra hak untuk memperoleh hingga 160 juta saham AMD dengan harga pelaksanaan hanya US$0,01 per saham, bergantung pada pencapaian target pembelian, teknologi, dan harga saham tertentu. Karena sebagian instrumen tersebut diklasifikasikan sebagai liabilitas keuangan, perubahan nilainya harus diakui secara berkala dalam laporan laba rugi. Dalam praktiknya, hal ini berarti kenaikan harga saham AMD dapat meningkatkan nilai liabilitas tersebut dan mengurangi laba berdasarkan standar GAAP, meskipun tidak terjadi arus kas keluar secara langsung.
Skala dampaknya cukup signifikan. AMD melaporkan EPS GAAP sebesar US$1,46 pada Q3, dibandingkan adjusted EPS sebesar US$2,09. Selisih kedua ukuran tersebut sebagian mencerminkan dampak valuasi warrant, meskipun penyesuaian akuntansi dan pajak lainnya juga berkontribusi terhadap rekonsiliasi akhir. Dari perspektif ekonomi, kesepakatan semacam ini dapat membantu AMD mengamankan permintaan akselerator AI selama beberapa tahun, tetapi sekaligus menciptakan potensi risiko dilusi bagi pemegang saham yang ada. Oleh karena itu, investor yang menilai valuasi AMD perlu memeriksa bukan hanya laba yang disesuaikan, tetapi juga ketentuan pelaksanaan warrant, potensi nilainya, dan dampaknya terhadap jumlah saham beredar di masa depan.
PC dan Gaming Tertinggal dari AI, Apakah Bisnis AMD Semakin Terkonsentrasi?
Kinerja segmen AMD lainnya menunjukkan perbedaan signifikan dalam kekuatan fundamental masing-masing bisnis. Segmen Client menghasilkan pendapatan US$2,95 miliar, naik 7% YoY, tetapi sedikit mengecewakan analis yang memperkirakan penjualan sebesar US$3,03 miliar. Kinerja Gaming jauh lebih lemah, dengan pendapatan turun 40% YoY menjadi US$773 juta, meskipun masih melampaui estimasi konsensus. Secara keseluruhan, hasil tersebut menyebabkan pendapatan gabungan Client dan Gaming turun 8%, sangat kontras dengan bisnis Data Center yang hampir berlipat ganda.
Perubahan komposisi bisnis AMD ini dapat menguntungkan potensi pertumbuhan jangka panjang, tetapi juga meningkatkan sensitivitas perusahaan terhadap satu siklus investasi yang dominan. Pasar PC relatif matang, sementara permintaan akselerator AI saat ini berkembang jauh lebih cepat, didukung rekor pengeluaran perusahaan teknologi terbesar dunia. Di sisi lain, segmen Embedded, yang mencatat pertumbuhan pendapatan 29% menjadi US$1,11 miliar, menunjukkan potensi AMD dalam aplikasi industri, komunikasi, dan sistem komputasi khusus. Ketahanan model bisnis AMD dalam jangka panjang akan bergantung pada kemampuan perusahaan mengembangkan beberapa sumber pendapatan independen tanpa mengorbankan momentum pertumbuhan Data Center saat ini.
Pendapatan AMD Bisa Capai US$17 Miliar di Q4, Bagaimana Prospek 2027?
Guidance pendapatan AMD Q4 sebesar sekitar US$17 miliar merupakan salah satu aspek terkuat dari laporan keuangan terbaru, karena menunjukkan percepatan bisnis lebih lanjut meskipun basis perbandingan sebelumnya sudah tinggi. Secara kuartalan, titik tengah guidance mengindikasikan pertumbuhan pendapatan sekitar 27%, sementara pertumbuhan tahunan berpotensi mendekati 66%. Jika AMD berhasil membukukan pendapatan sesuai titik tengah proyeksi tersebut, total penjualan sepanjang 2026 akan mencapai sekitar US$52,2 miliar, menggambarkan besarnya transformasi bisnis perusahaan. Namun, angka ini merupakan estimasi yang dihitung dengan menggabungkan hasil aktual tiga kuartal pertama dan guidance manajemen untuk kuartal keempat, bukan hasil setahun penuh yang sudah pasti.
Prospek AMD pada 2027 akan sangat bergantung pada kecepatan implementasi Helios, peluncuran generasi akselerator Instinct berikutnya, serta peningkatan adopsi prosesor EPYC di berbagai Data Center utama. Jika AMD mampu mempertahankan peningkatan pangsa pasar akselerator AI, pertumbuhan pendapatan dapat tetap kuat bahkan setelah fase ekspansi infrastruktur saat ini. Namun, skala bisnis yang semakin besar juga meningkatkan ekspektasi investor, sementara potensi keterlambatan produksi, keterbatasan pasokan komponen, atau perlambatan belanja hyperscaler dapat memicu revisi signifikan terhadap proyeksi laba. Oleh karena itu, pertanyaan utama terkait valuasi AMD bukan hanya seberapa cepat perusahaan mampu meningkatkan penjualan, tetapi juga apakah pertumbuhan laba dan arus kas di masa depan cukup untuk membenarkan ekspektasi yang sudah tercermin dalam harga sahamnya.
Grafik Saham AMD (Timeframe D1)
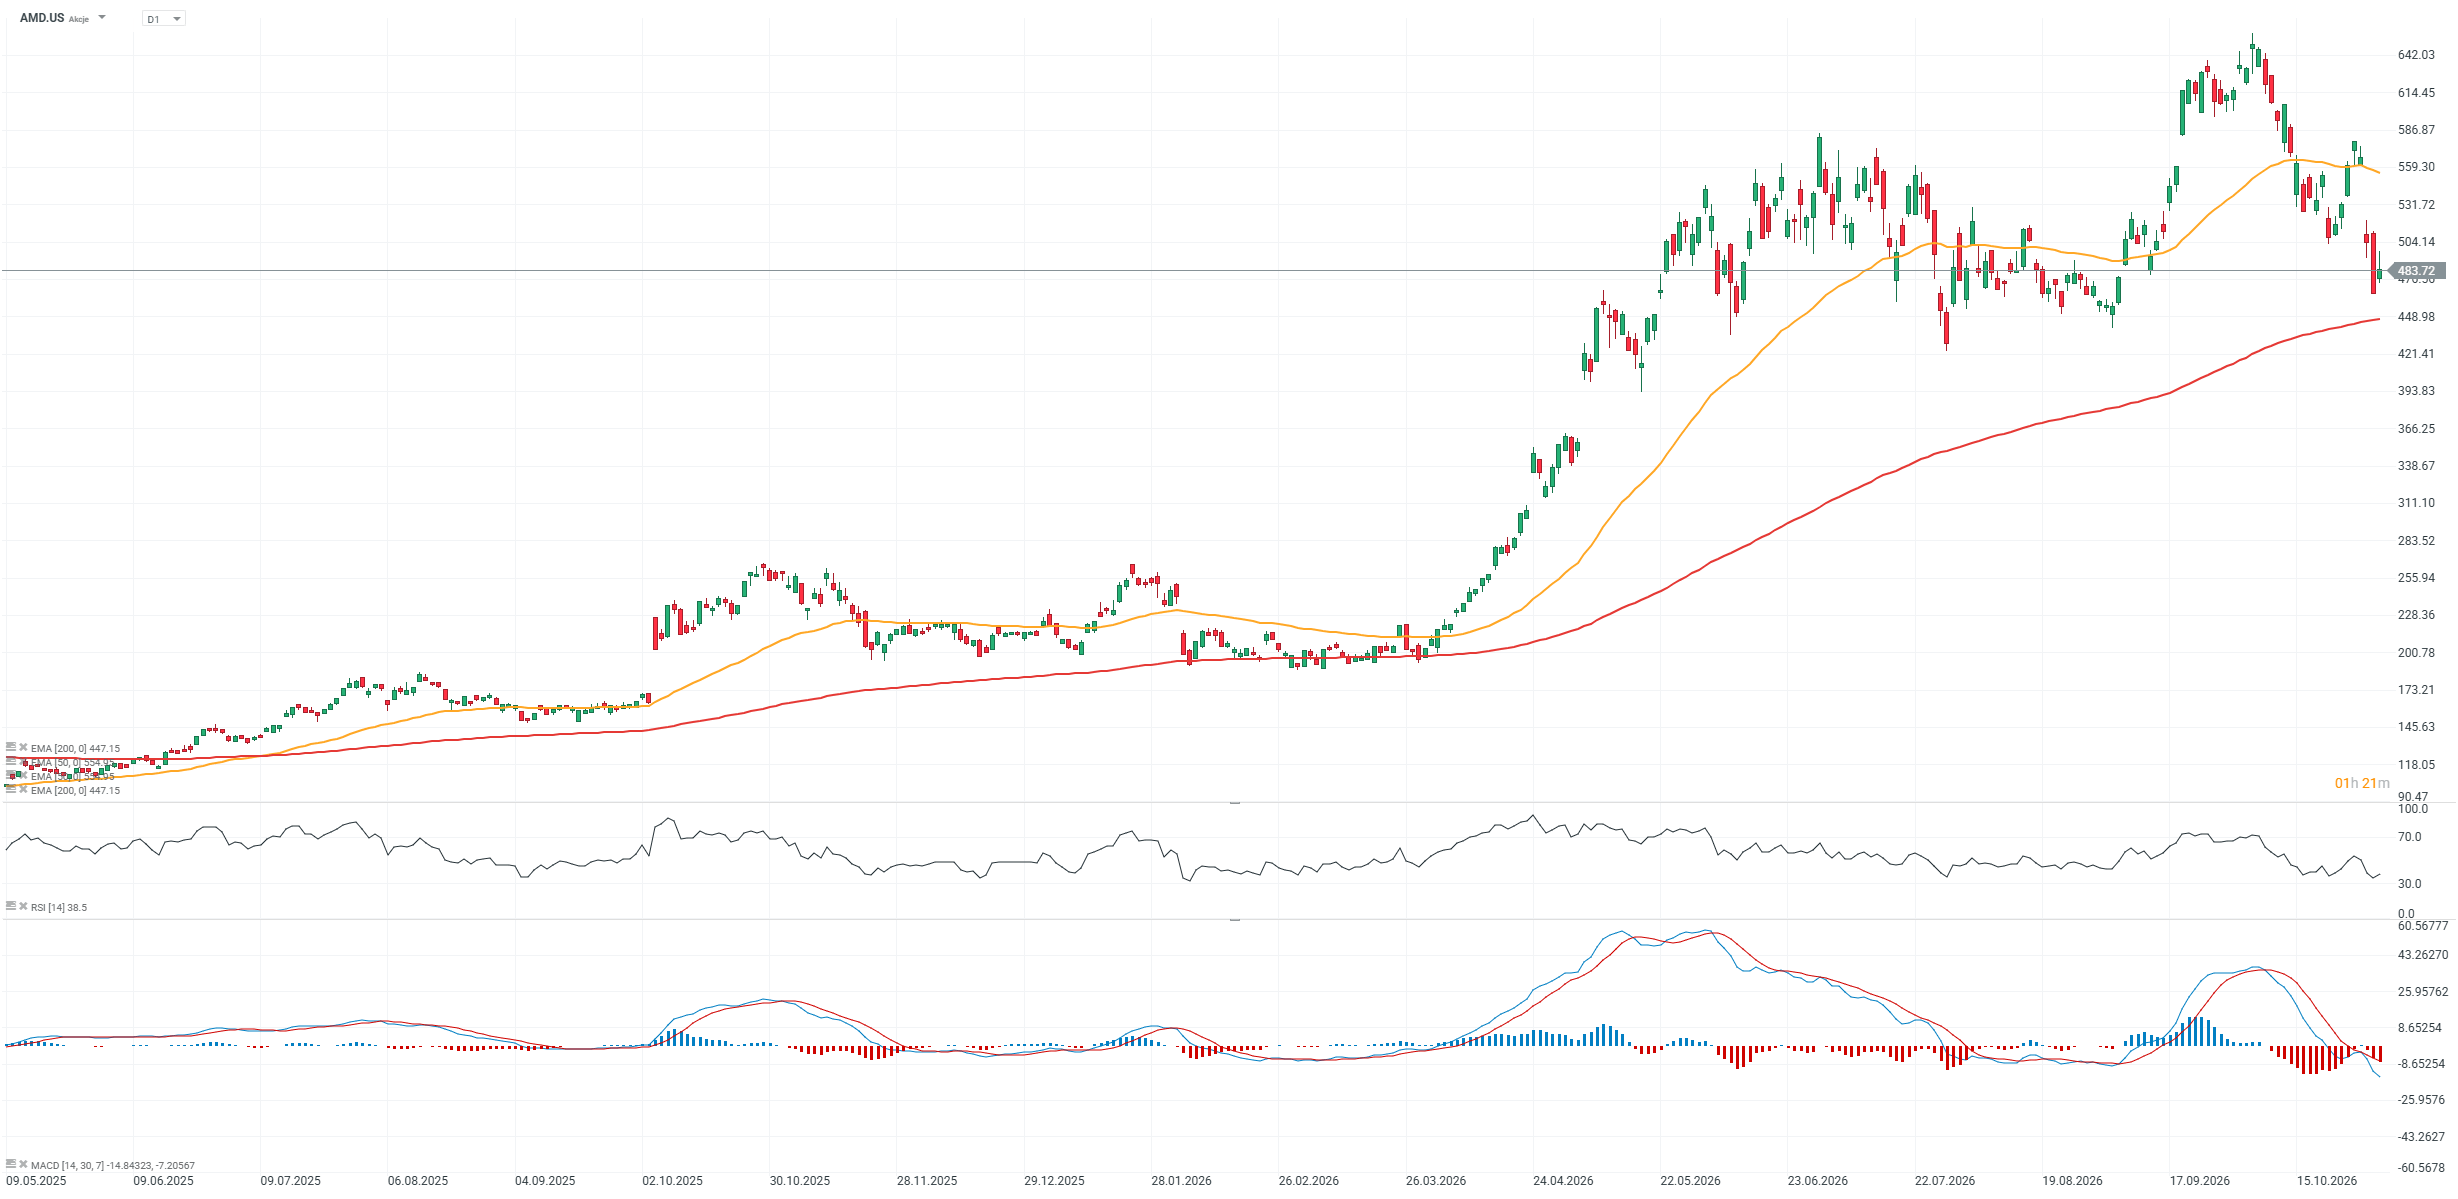
Saham AMD baru-baru ini turun ke level terendah sejak awal September dan kini diperdagangkan hampir 30% di bawah rekor tertinggi sepanjang masa (all-time high/ATH). Meski demikian, tahun ini tetap menjadi periode yang sangat kuat bagi perusahaan, dengan kenaikan harga saham hampir 120%. Harga saham sempat mendekati Exponential Moving Average 200 hari (EMA200, garis merah), tetapi akhirnya bertahan di atas indikator tersebut. Sementara itu, reaksi awal terhadap laporan keuangan menunjukkan bahwa saham berpotensi membuka sesi perdagangan berikutnya di sekitar US$520 per saham. Area US$560 masih menjadi resistance penting, bertepatan dengan impuls penurunan harga terbaru dan Exponential Moving Average 50 hari (EMA50). Di sisi lain, area US$450 merupakan support utama, diperkuat oleh EMA200 dan reaksi harga sebelumnya yang terlihat selama bulan-bulan musim panas.
 Sumber: xStation


Arista Lampaui Ekspektasi Wall Street!



Daily Summary: Nasdaq Rebound 1,1% Jelang Pemilu AS!


US Open: Wall Street Rebound Jelang Pemilu Midterm!

Penjualan Ferrari Stagnan, Laba Justru Melonjak!
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.