


Ferrari (RACE.US) telah merilis laporan keuangan kuartal ketiga 2026 dengan hasil yang sedikit melampaui ekspektasi, meskipun volume penjualan mobil mengalami stagnasi. Produsen mobil mewah asal Maranello ini kembali menaikkan proyeksi kinerja setahun penuh untuk ketiga kalinya sepanjang 2026.
Ferrari sekali lagi berhasil menghasilkan laba lebih besar meskipun menjual jumlah mobil yang hampir sama. Pada kuartal ketiga, perusahaan mengirimkan 3.368 mobil kepada pelanggan, turun 1% dibandingkan tahun sebelumnya. Meskipun demikian, pendapatan meningkat 7% dan laba operasional tumbuh 12%. Tiga faktor utama yang mendorong kinerja tersebut adalah komposisi produk (product mix), personalisasi kendaraan, dan supercar F80.
Hasil Keuangan Ferrari vs Ekspektasi Analis
-
Pengiriman kendaraan: 3.368 unit (konsensus: 3.371 unit), turun 1% YoY.
-
Pendapatan: €1,896 miliar (konsensus: €1,89 miliar), naik 7% YoY, atau 10% berdasarkan nilai tukar konstan.
-
EBITDA: €753 juta (konsensus: €734–739 juta), naik 12% YoY.
-
Margin EBITDA: 39,7%, meningkat 180 basis poin YoY.
-
EBIT: €563 juta (konsensus: €547–553 juta), naik 12% YoY, atau 23% berdasarkan nilai tukar konstan.
-
Margin EBIT: 29,7%, meningkat 130 basis poin YoY.
-
Laba bersih: €431 juta (konsensus: €419 juta), naik 13% YoY.
-
Laba per saham terdilusi (diluted EPS): €2,44 (konsensus: €2,38–2,40), naik 14% YoY.
-
Arus kas bebas industri (industrial free cash flow/FCF): €567 juta, naik 43% YoY.
-
Proyeksi pendapatan 2026: sekitar €7,65 miliar (konsensus: €7,65 miliar).
Apa yang Mendorong Kinerja Ferrari? Harga dan Komposisi Produk, Bukan Volume
F80 dan supercar. Supercar hanya menyumbang 1% dari total pengiriman kuartalan, atau beberapa puluh unit kendaraan. Namun, dengan harga F80 yang mencapai beberapa juta euro per unit, kontribusinya terhadap pendapatan dan margin jauh lebih besar dibandingkan kontribusinya terhadap volume penjualan. CEO Ferrari, Benedetto Vigna, secara eksplisit menyebut pengiriman F80 sebagai salah satu pilar utama kinerja kuartal ini.
Edisi khusus dan personalisasi kendaraan. Model edisi khusus, terutama keluarga 296 Speciale, menyumbang 22% dari total pengiriman. Selain itu, terdapat kontribusi personalisasi kendaraan yang menurut Ferrari menunjukkan permintaan lebih kuat dibandingkan perkiraan awal. Strategi ini telah membangun keunggulan kompetitif Ferrari selama bertahun-tahun: pelanggan bersedia membayar lebih untuk eksklusivitas, sementara biaya tambahan untuk pilihan finishing individual menghasilkan margin yang hampir seluruhnya menjadi laba.
Pembaruan jajaran model. Ferrari sedang menjalankan perombakan besar terhadap portofolio kendaraannya. Model 849 Testarossa, dalam versi coupe dan Spider, serta 296 Speciale A sedang diperkenalkan. Sementara itu, 296 GTS, Roma Spider, dan SF90 XX secara bertahap dihentikan produksinya. Model Amalfi, 12Cilindri, dan Purosangue kini telah memasuki tahap produksi penuh. Model-model baru tersebut memiliki harga lebih tinggi dibandingkan kendaraan yang digantikannya, sehingga pembaruan portofolio ini mendorong kenaikan harga jual rata-rata.
Fluktuasi mata uang menahan pertumbuhan. Berdasarkan nilai tukar konstan, pendapatan Ferrari seharusnya tumbuh 10% dan EBIT melonjak 23%, dibandingkan pertumbuhan yang dilaporkan masing-masing sebesar 7% dan 12%. Pelemahan dolar AS secara signifikan mengurangi hasil keuangan yang dilaporkan. Namun, manajemen mencatat bahwa dampak fluktuasi mata uang, setelah memperhitungkan strategi lindung nilai (hedging), lebih kecil dibandingkan kekhawatiran pada awal tahun.
Arus kas. Peningkatan industrial FCF sebesar 43% menjadi €567 juta mungkin merupakan aspek terkuat dalam laporan keuangan Ferrari. Angka tersebut menunjukkan bahwa pertumbuhan laba benar-benar menghasilkan kas, meskipun perusahaan meningkatkan pengeluaran untuk pengembangan model baru.
Buku pesanan Ferrari (order book) telah terisi hingga 2028, sementara dua peluncuran produk tambahan direncanakan sebelum akhir tahun. Dengan demikian, perusahaan memiliki visibilitas pendapatan yang sangat baik, sesuatu yang relatif jarang ditemukan dalam industri otomotif.
Struktur Pengiriman dan Pergantian Model Ferrari
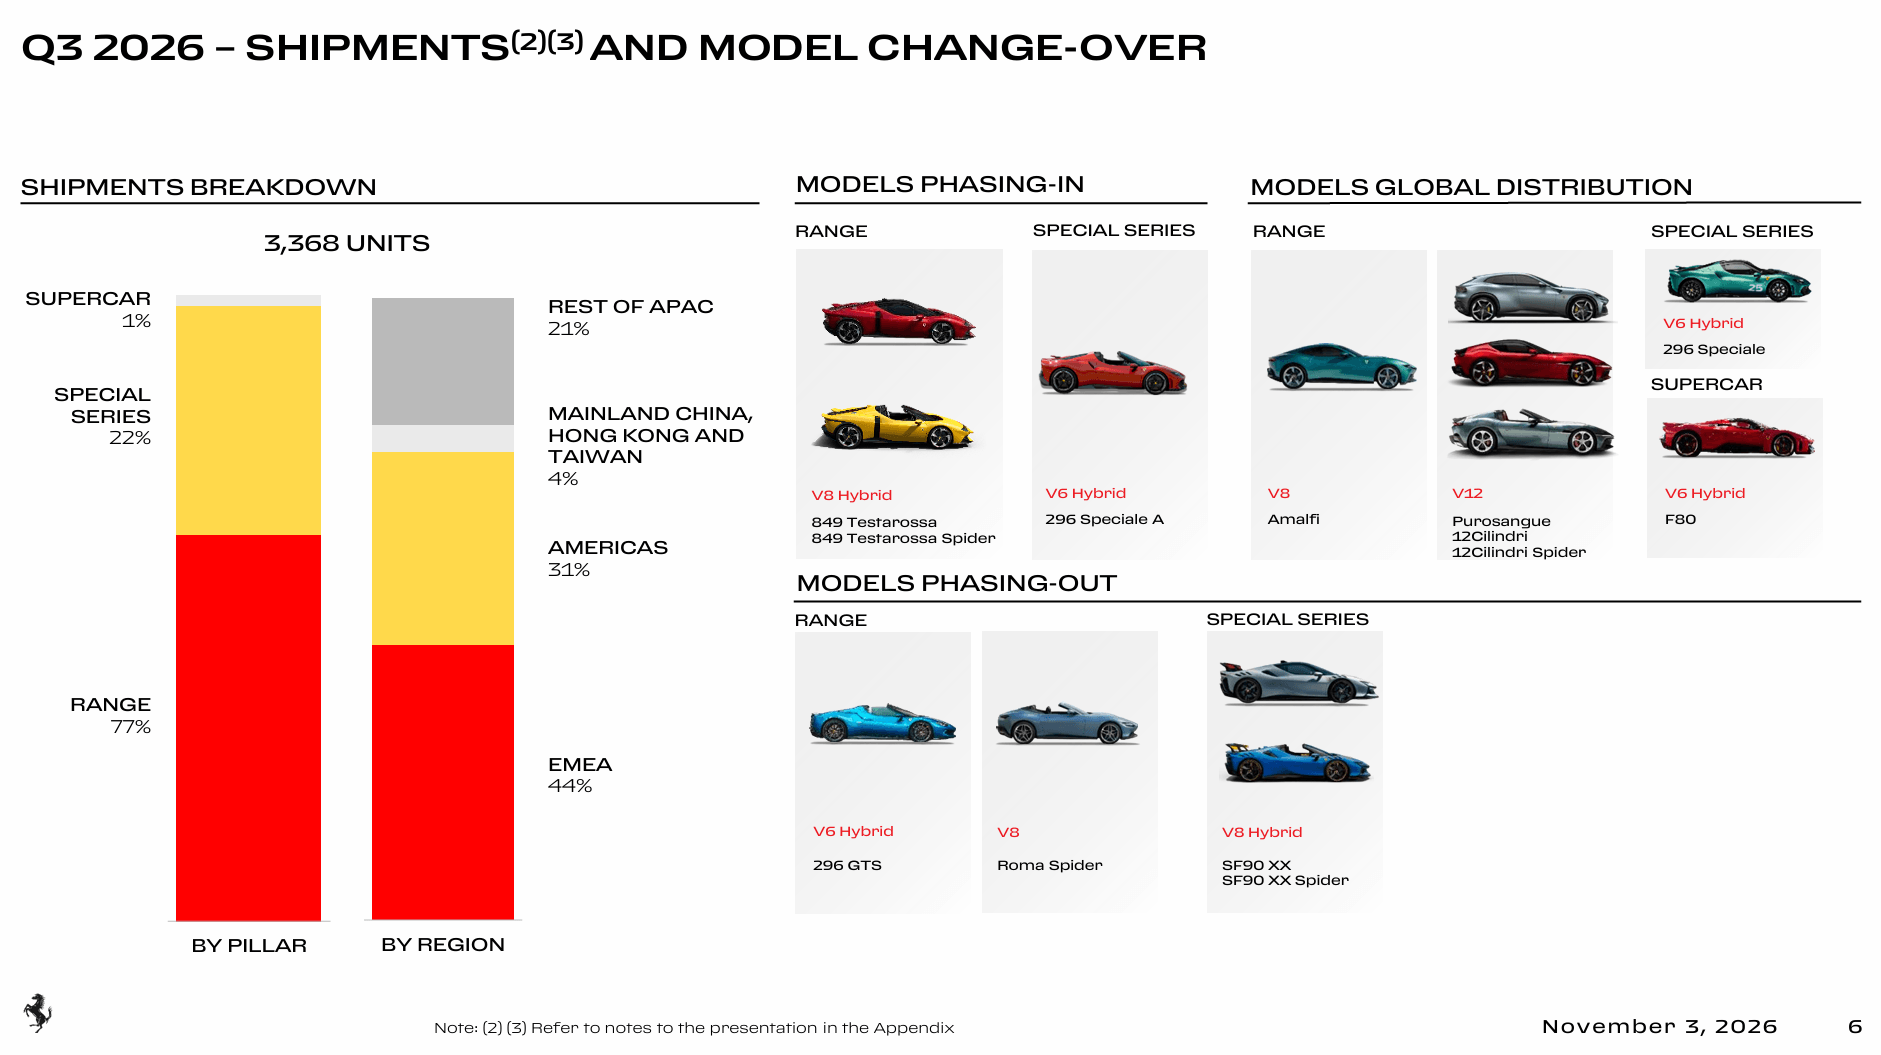
Total pengiriman Ferrari pada Q3 2026 mencapai 3.368 unit. Jajaran model utama menyumbang 77% volume, edisi khusus 22%, dan supercar F80 sebesar 1%. Berdasarkan wilayah: EMEA 44%, Amerika 31%, kawasan Asia-Pasifik lainnya 21%, serta China daratan, Hong Kong, dan Taiwan hanya 4%. Bagian kanan grafik menunjukkan model-model yang sedang diperkenalkan dan dihentikan produksinya.
Porsi China yang sangat kecil, yakni hanya 4%, menunjukkan bahwa Ferrari memiliki eksposur yang jauh lebih rendah terhadap pelemahan permintaan barang mewah di China dibandingkan produsen mobil premium Eropa lainnya. Kinerja Ferrari terutama ditopang oleh pasar Eropa dan Amerika Serikat. Sumber: Ferrari Investor Relations
Ferrari Kembali Naikkan Proyeksi Keuangan 2026
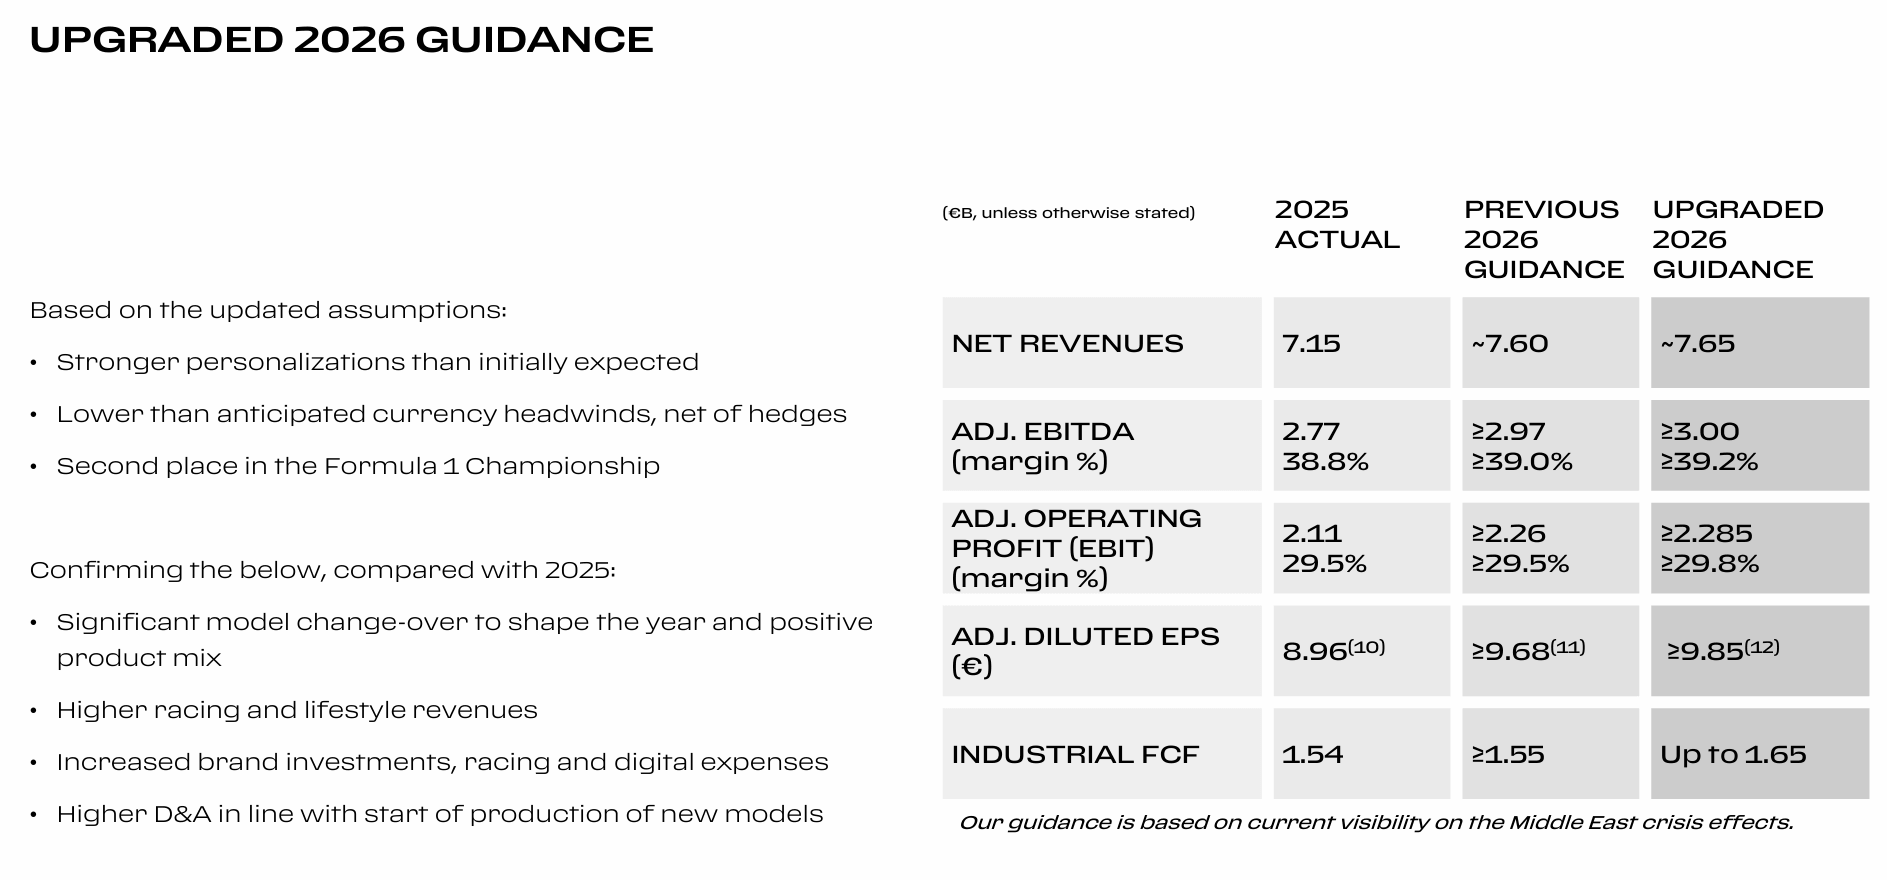
Ferrari menaikkan seluruh indikator utama dalam proyeksi keuangan setahun penuh. Pendapatan: sekitar €7,65 miliar (sebelumnya sekitar €7,60 miliar). EBITDA: minimal €3,00 miliar dengan margin sedikitnya 39,2% (sebelumnya €2,97 miliar dan 39,0%). EBIT: minimal €2,285 miliar dengan margin sedikitnya 29,8% (sebelumnya €2,26 miliar dan 29,5%). Diluted EPS: minimal €9,85 (sebelumnya €9,68). Industrial FCF: hingga €1,65 miliar (sebelumnya minimal €1,55 miliar).
Manajemen mengaitkan kenaikan proyeksi tersebut dengan permintaan personalisasi kendaraan yang lebih kuat, dampak fluktuasi mata uang yang lebih kecil dari perkiraan, serta posisi kedua dalam kejuaraan Formula 1, yang menghasilkan pendapatan dari sponsor dan lisensi.
Perusahaan mencatat bahwa proyeksi tersebut didasarkan pada pemahaman terkini mengenai dampak krisis di Timur Tengah. Hal ini menjadi faktor risiko yang signifikan karena kawasan tersebut merupakan salah satu pasar penting bagi kendaraan kelas atas.
Dengan proyeksi EPS sebesar €9,85, saham Ferrari diperdagangkan pada valuasi sekitar 37 kali laba tahun berjalan (P/E 37x). Valuasi seperti ini lebih lazim ditemukan pada merek barang mewah dibandingkan produsen otomotif, sehingga memberikan ruang yang sangat terbatas bagi hasil kinerja yang mengecewakan.
Sumber: Ferrari Investor Relations

Pendapatan AMD Tembus US$13,4 Miliar!


Arista Lampaui Ekspektasi Wall Street!



Daily Summary: Nasdaq Rebound 1,1% Jelang Pemilu AS!


US Open: Wall Street Rebound Jelang Pemilu Midterm!
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.