



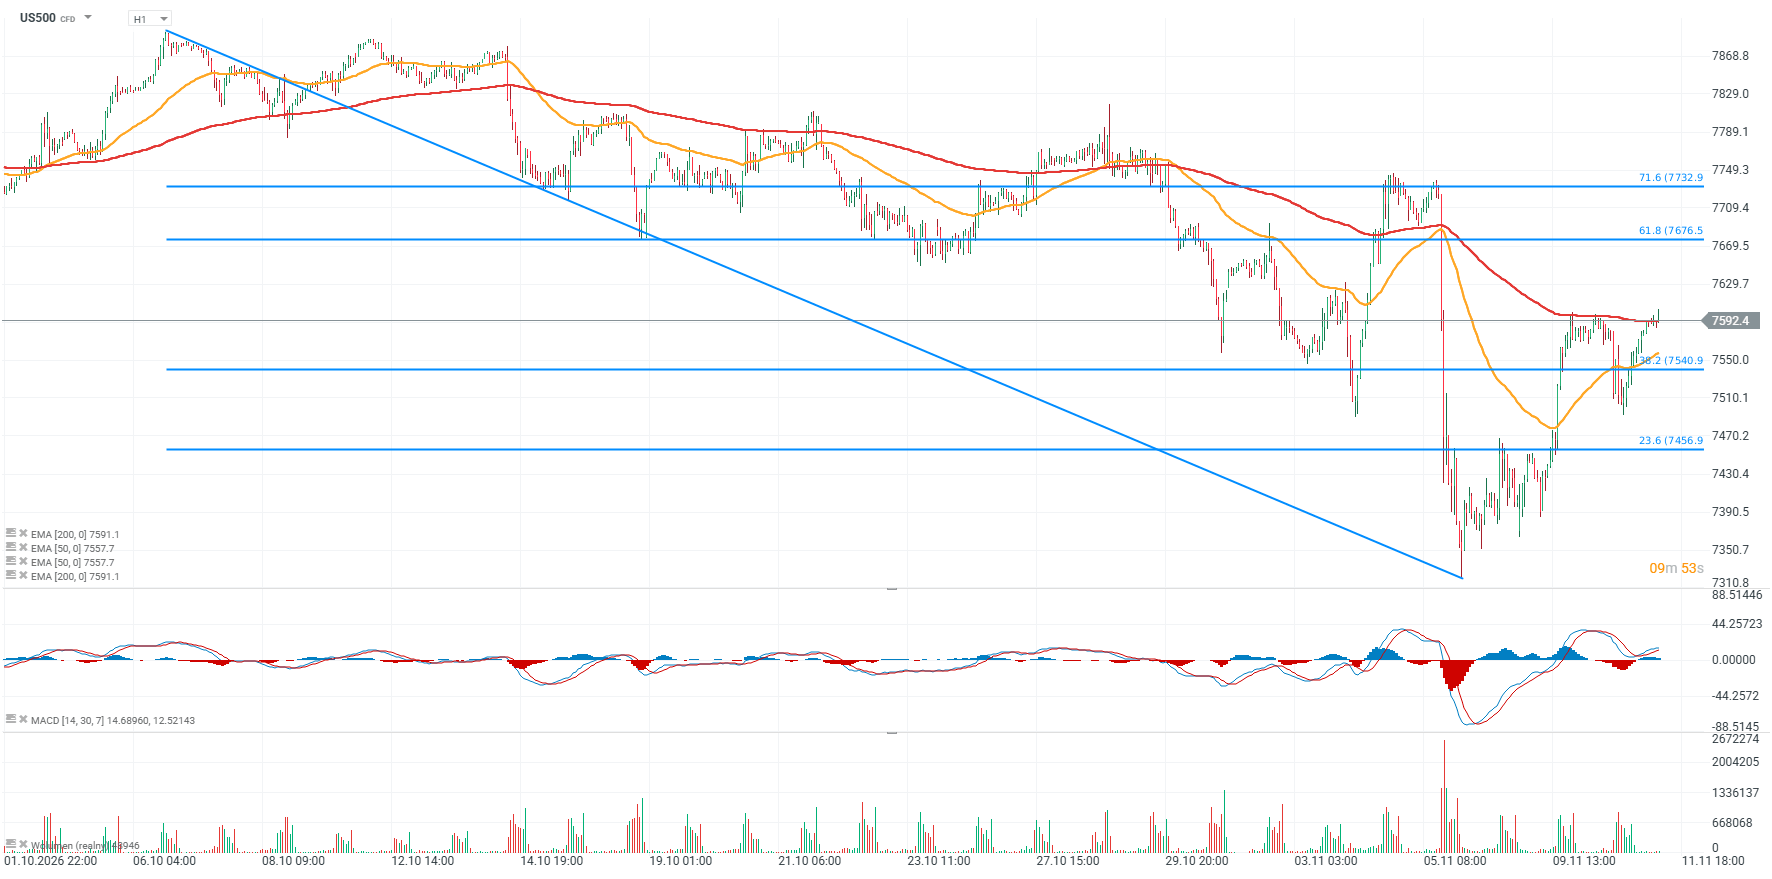
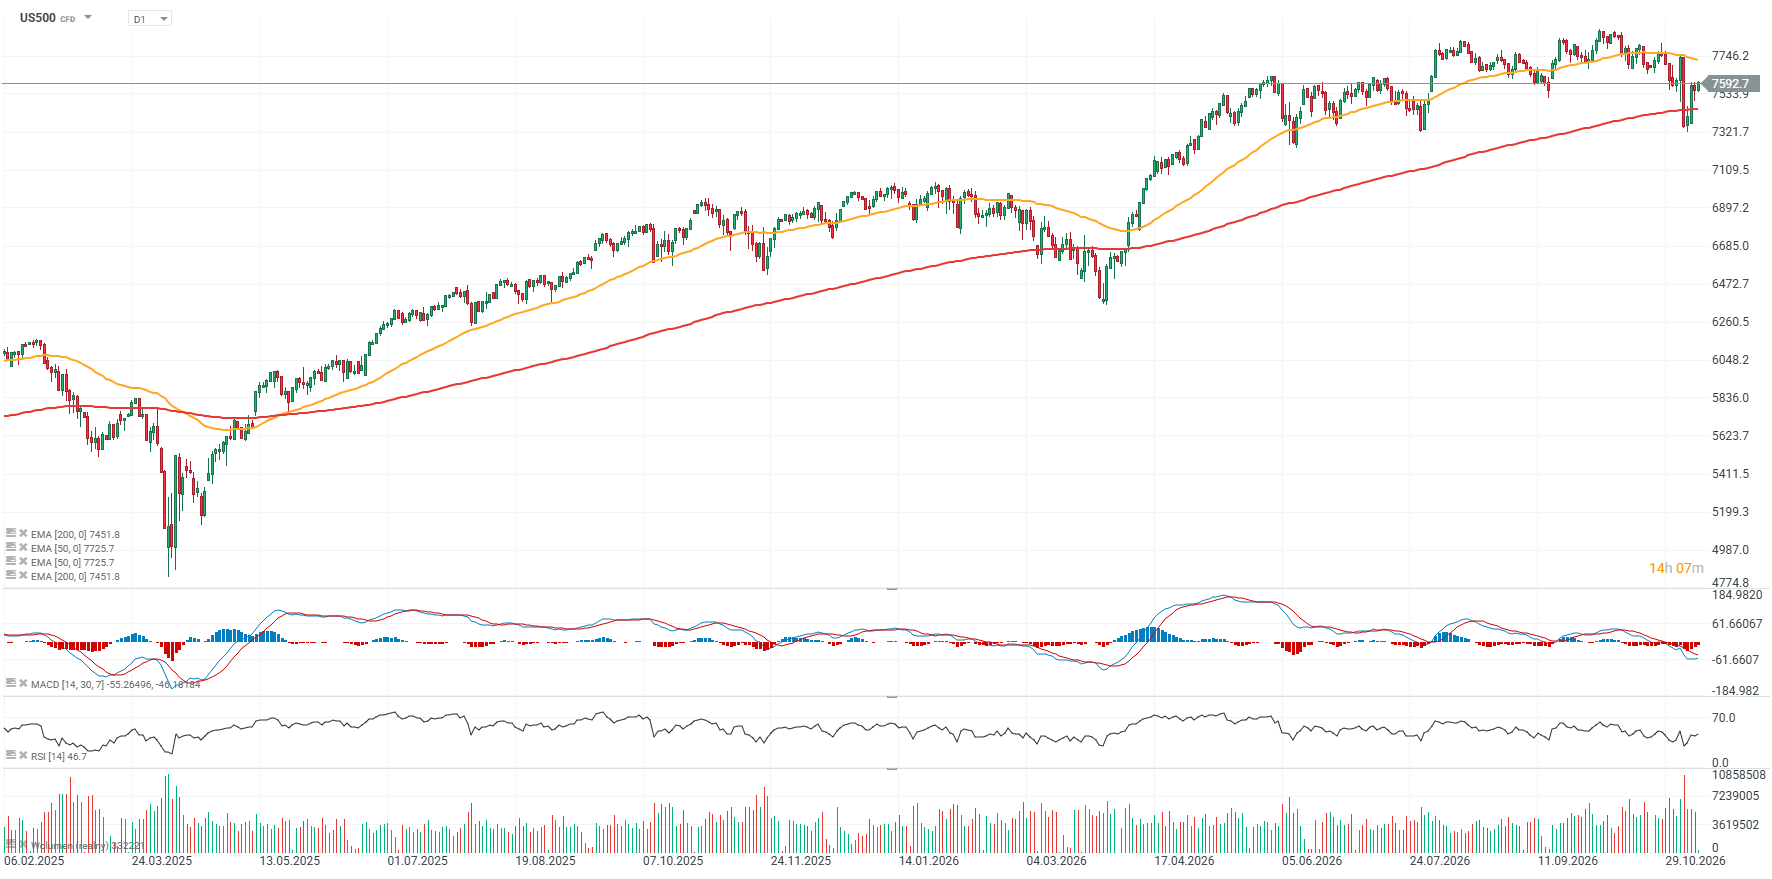
S&P 500 futures menguat sekitar 0,6% pada perdagangan hari ini, melanjutkan rebound setelah aksi jual tajam pada Kamis lalu, ketika indeks sempat anjlok hingga 4,4%, mencatat sesi perdagangan terburuk sejak April 2025. Sejak saat itu, S&P 500 telah memulihkan sebagian besar kerugiannya, terutama didukung oleh meningkatnya kembali permintaan terhadap saham teknologi dan membaiknya sentimen terhadap infrastruktur kecerdasan buatan (AI).
-
Indeks S&P 500 naik 2,35% pada Senin, dan meskipun melemah 0,38% pada Selasa, kontrak futures kini kembali bergerak mendekati level sebelum aksi jual pekan lalu.
-
Hasil keuangan dan proyeksi bisnis CoreWeave, penyedia kapasitas komputasi sewaan berbasis neocloud terbesar, melampaui ekspektasi pasar, sementara saham perusahaan menguat sekitar 8% dalam perdagangan setelah penutupan pasar (after-hours).
-
Komentar terbaru dari OpenAI dan raksasa semikonduktor Jerman, Infineon, mengindikasikan bahwa industri teknologi belum berencana mengurangi investasi di pusat data (data center).
-
Perhatian pasar secara bertahap mulai beralih ke potensi IPO Anthropic, yang dapat berlangsung pada pekan ketiga November dan berpotensi memberikan dorongan baru bagi sentimen sektor teknologi, serta laporan keuangan Nvidia yang dijadwalkan pada 17 November setelah penutupan pasar AS.
Namun, katalis terpenting di balik rebound hari ini tetap berasal dari hasil keuangan CoreWeave. Saham perusahaan melonjak tajam dalam perdagangan after-hours setelah mencatat pendapatan yang melampaui ekspektasi dan menaikkan proyeksi bisnisnya. Perkembangan ini membantu meredakan sebagian kekhawatiran mengenai keberlanjutan belanja pusat data yang tinggi serta ekspansi sektor AI yang dibiayai melalui utang.
Nasdaq 100 futures menguat sekitar 1,4%, jauh melampaui kenaikan S&P 500, menunjukkan bahwa saham teknologi kembali memimpin penguatan pasar. Dukungan tambahan berasal dari ekspektasi terhadap potensi IPO Anthropic dan berbagai laporan yang menunjukkan pertumbuhan bisnis sangat pesat di antara perusahaan AI terbesar.
Pada saat yang sama, kondisi makroekonomi masih menantang, meskipun untuk sementara menjadi perhatian sekunder selama rebound berlangsung. Inflasi CPI AS yang lebih tinggi dari ekspektasi meningkatkan probabilitas kenaikan suku bunga The Fed pada Desember, sementara pasar bahkan mulai memperhitungkan kemungkinan kenaikan sebesar 50 basis poin (bps). Treasury yield AS tenor dua tahun naik sekitar 18 bps pada Selasa, sedangkan yield tenor 10 tahun sempat melampaui 5%, yang tetap menjadi risiko signifikan bagi valuasi saham.
Untuk saat ini, investor jelas memberikan bobot lebih besar pada membaiknya prospek sektor AI dibandingkan perubahan sikap The Fed yang semakin hawkish. Rebound S&P 500 masih terlihat kuat, tetapi kenaikan lebih lanjut menuju level tertinggi terbaru akan membutuhkan pertumbuhan ekspektasi laba yang berkelanjutan, sekaligus terhindar dari aksi jual tajam lainnya di pasar obligasi.
Grafik US500 (Timeframe H1 dan D1)
 Sumber: XTB
 Sumber: XTB
Kinerja Laba Perusahaan Tetap Menjadi Penopang Fundamental S&P 500
Musim laporan keuangan kuartal III 2026 di Amerika Serikat masih menunjukkan hasil yang jauh lebih kuat dibandingkan ekspektasi pasar sebelumnya. Dari 88% perusahaan S&P 500 yang telah melaporkan kinerja keuangan, sebanyak 84% berhasil melampaui estimasi laba per saham (EPS) dan 74% mencatat pendapatan di atas ekspektasi. Pertumbuhan laba indeks saat ini mencapai 31,4% secara tahunan (YoY), dibandingkan perkiraan 29,1% pada akhir September. Jika laju ini bertahan hingga akhir musim laporan keuangan, maka akan menjadi kuartal ketiga berturut-turut dengan pertumbuhan EPS melampaui 25%. Sementara itu, seluruh 10 sektor yang telah melaporkan kinerja saat ini menunjukkan pertumbuhan laba lebih tinggi dibandingkan ekspektasi sebelum musim laporan dimulai.
Namun, besarnya kejutan positif dari laporan laba terlihat kurang mengesankan. Secara rata-rata, laba perusahaan saat ini hanya 2,7% di atas konsensus, dibandingkan rata-rata lima tahun sebesar 7,5% dan rata-rata sepuluh tahun sebesar 8%. Hal ini mengindikasikan bahwa ekspektasi pasar untuk kuartal ini telah ditetapkan pada level yang relatif tinggi. Dari sisi pendapatan, hasilnya terlihat sedikit lebih baik, dengan kejutan positif melampaui 2% dan tetap sedikit di atas rata-rata historis jangka pendek maupun jangka panjang.
Faktor penting lainnya bagi pasar adalah bahwa peningkatan laba perusahaan berlangsung bersamaan dengan penurunan valuasi indeks. Forward Price-to-Earnings Ratio (P/E) S&P 500 saat ini berada di sekitar 18,8 kali, meskipun sempat turun ke bawah 18 kali pada puncak aksi jual terbaru, dibandingkan rata-rata lima tahun sebesar 19,8 kali dan rata-rata sepuluh tahun sebesar 19,1 kali. Pada saat yang sama, proyeksi kinerja kuartal IV masih relatif konstruktif, dengan 43 perusahaan S&P 500 memberikan panduan EPS positif, dibandingkan 32 perusahaan yang memberikan panduan negatif. Artinya, fundamental perusahaan tetap menjadi salah satu argumen utama yang mendukung rebound pasar.
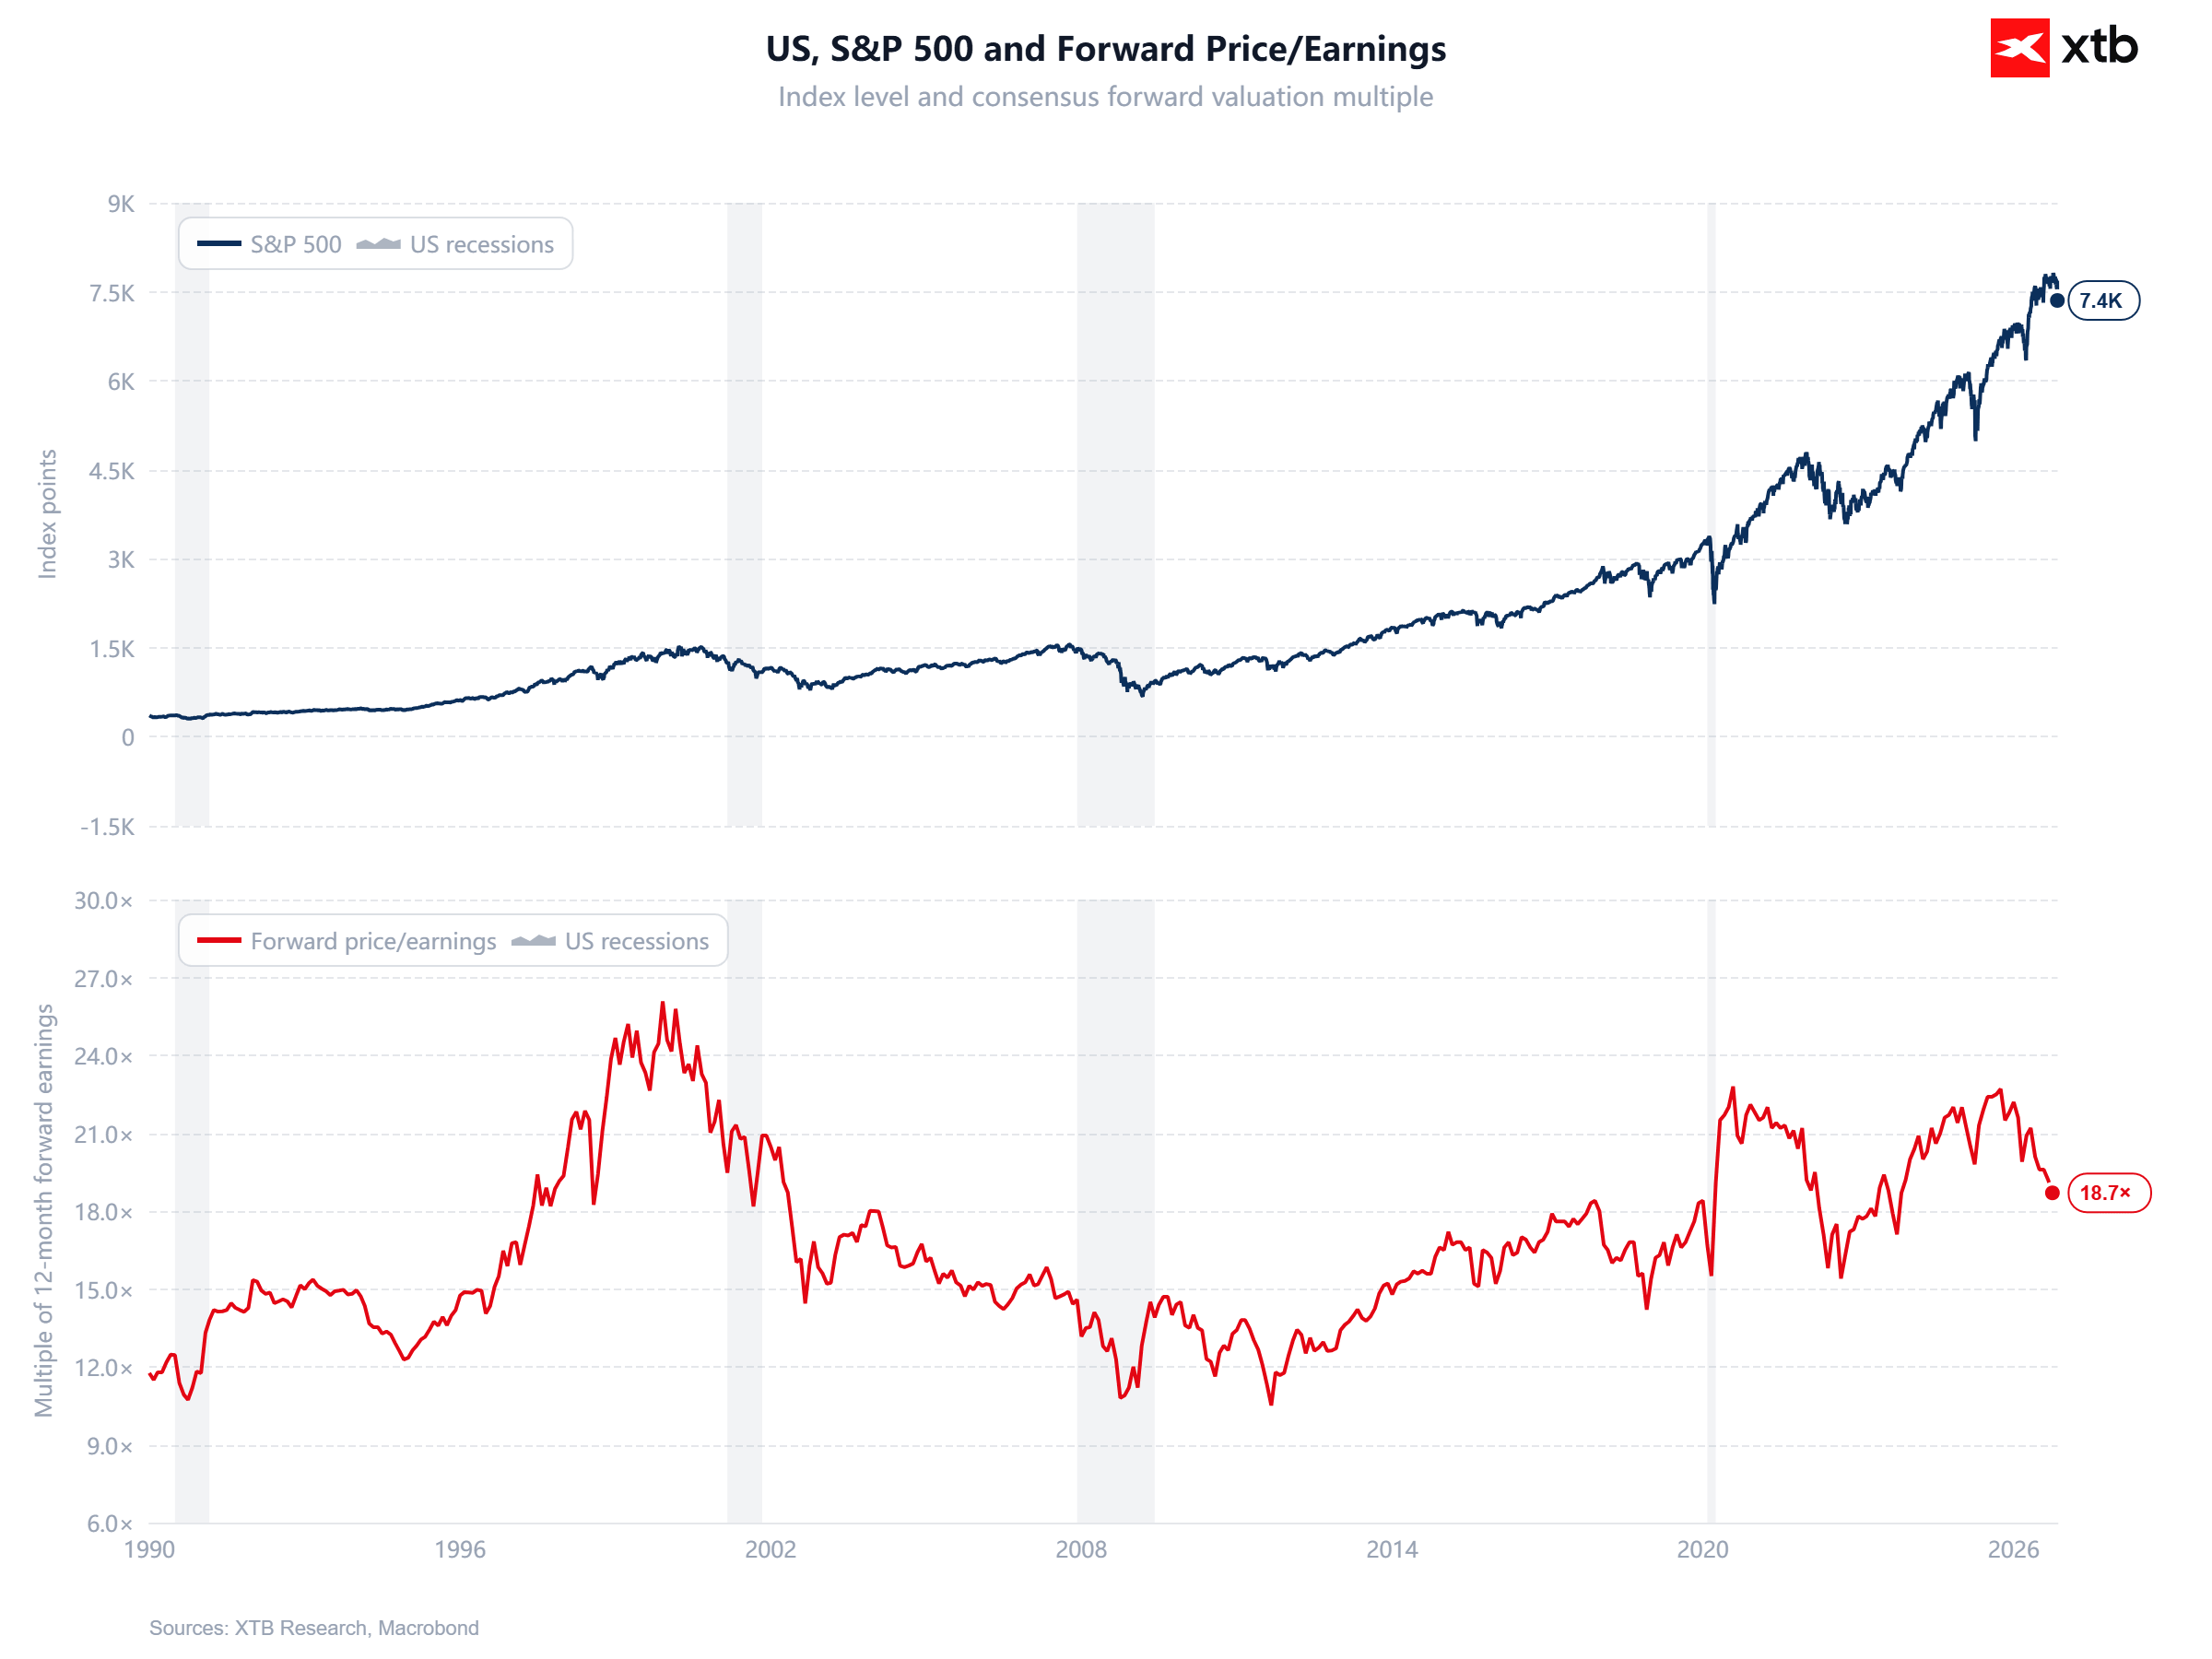
Grafik 1: S&P 500 dan Rasio Valuasi
Valuasi S&P 500 telah mengalami penurunan yang cukup signifikan, meskipun indeks masih berada dekat level tertinggi sepanjang sejarah, dengan forward P/E 12 bulan saat ini sekitar 18,7 kali. Angka tersebut menunjukkan perubahan besar dari level sebelumnya yang melampaui 22 kali, mengindikasikan bahwa sebagian premi valuasi telah terkoreksi tanpa harus disertai penurunan pasar yang sangat dalam (bear market). Secara historis, kisaran P/E 18–19 kali belum dapat dianggap sebagai valuasi yang sangat murah, tetapi jauh lebih moderat dibandingkan valuasi pada periode optimisme ekstrem, seperti gelembung dot-com atau gelombang antusiasme terbaru terhadap AI.
Poin pentingnya adalah bahwa potensi kenaikan indeks selanjutnya semakin bergantung pada realisasi pertumbuhan laba yang diharapkan, bukan pada ekspansi rasio valuasi (multiple expansion) tambahan. Dengan kata lain, pada valuasi saat ini investor masih membayar premi untuk kualitas dan pertumbuhan perusahaan AS. Namun, ruang toleransi terhadap kesalahan atau kekecewaan hasil keuangan tetap terbatas.
 Sumber: XTB Research
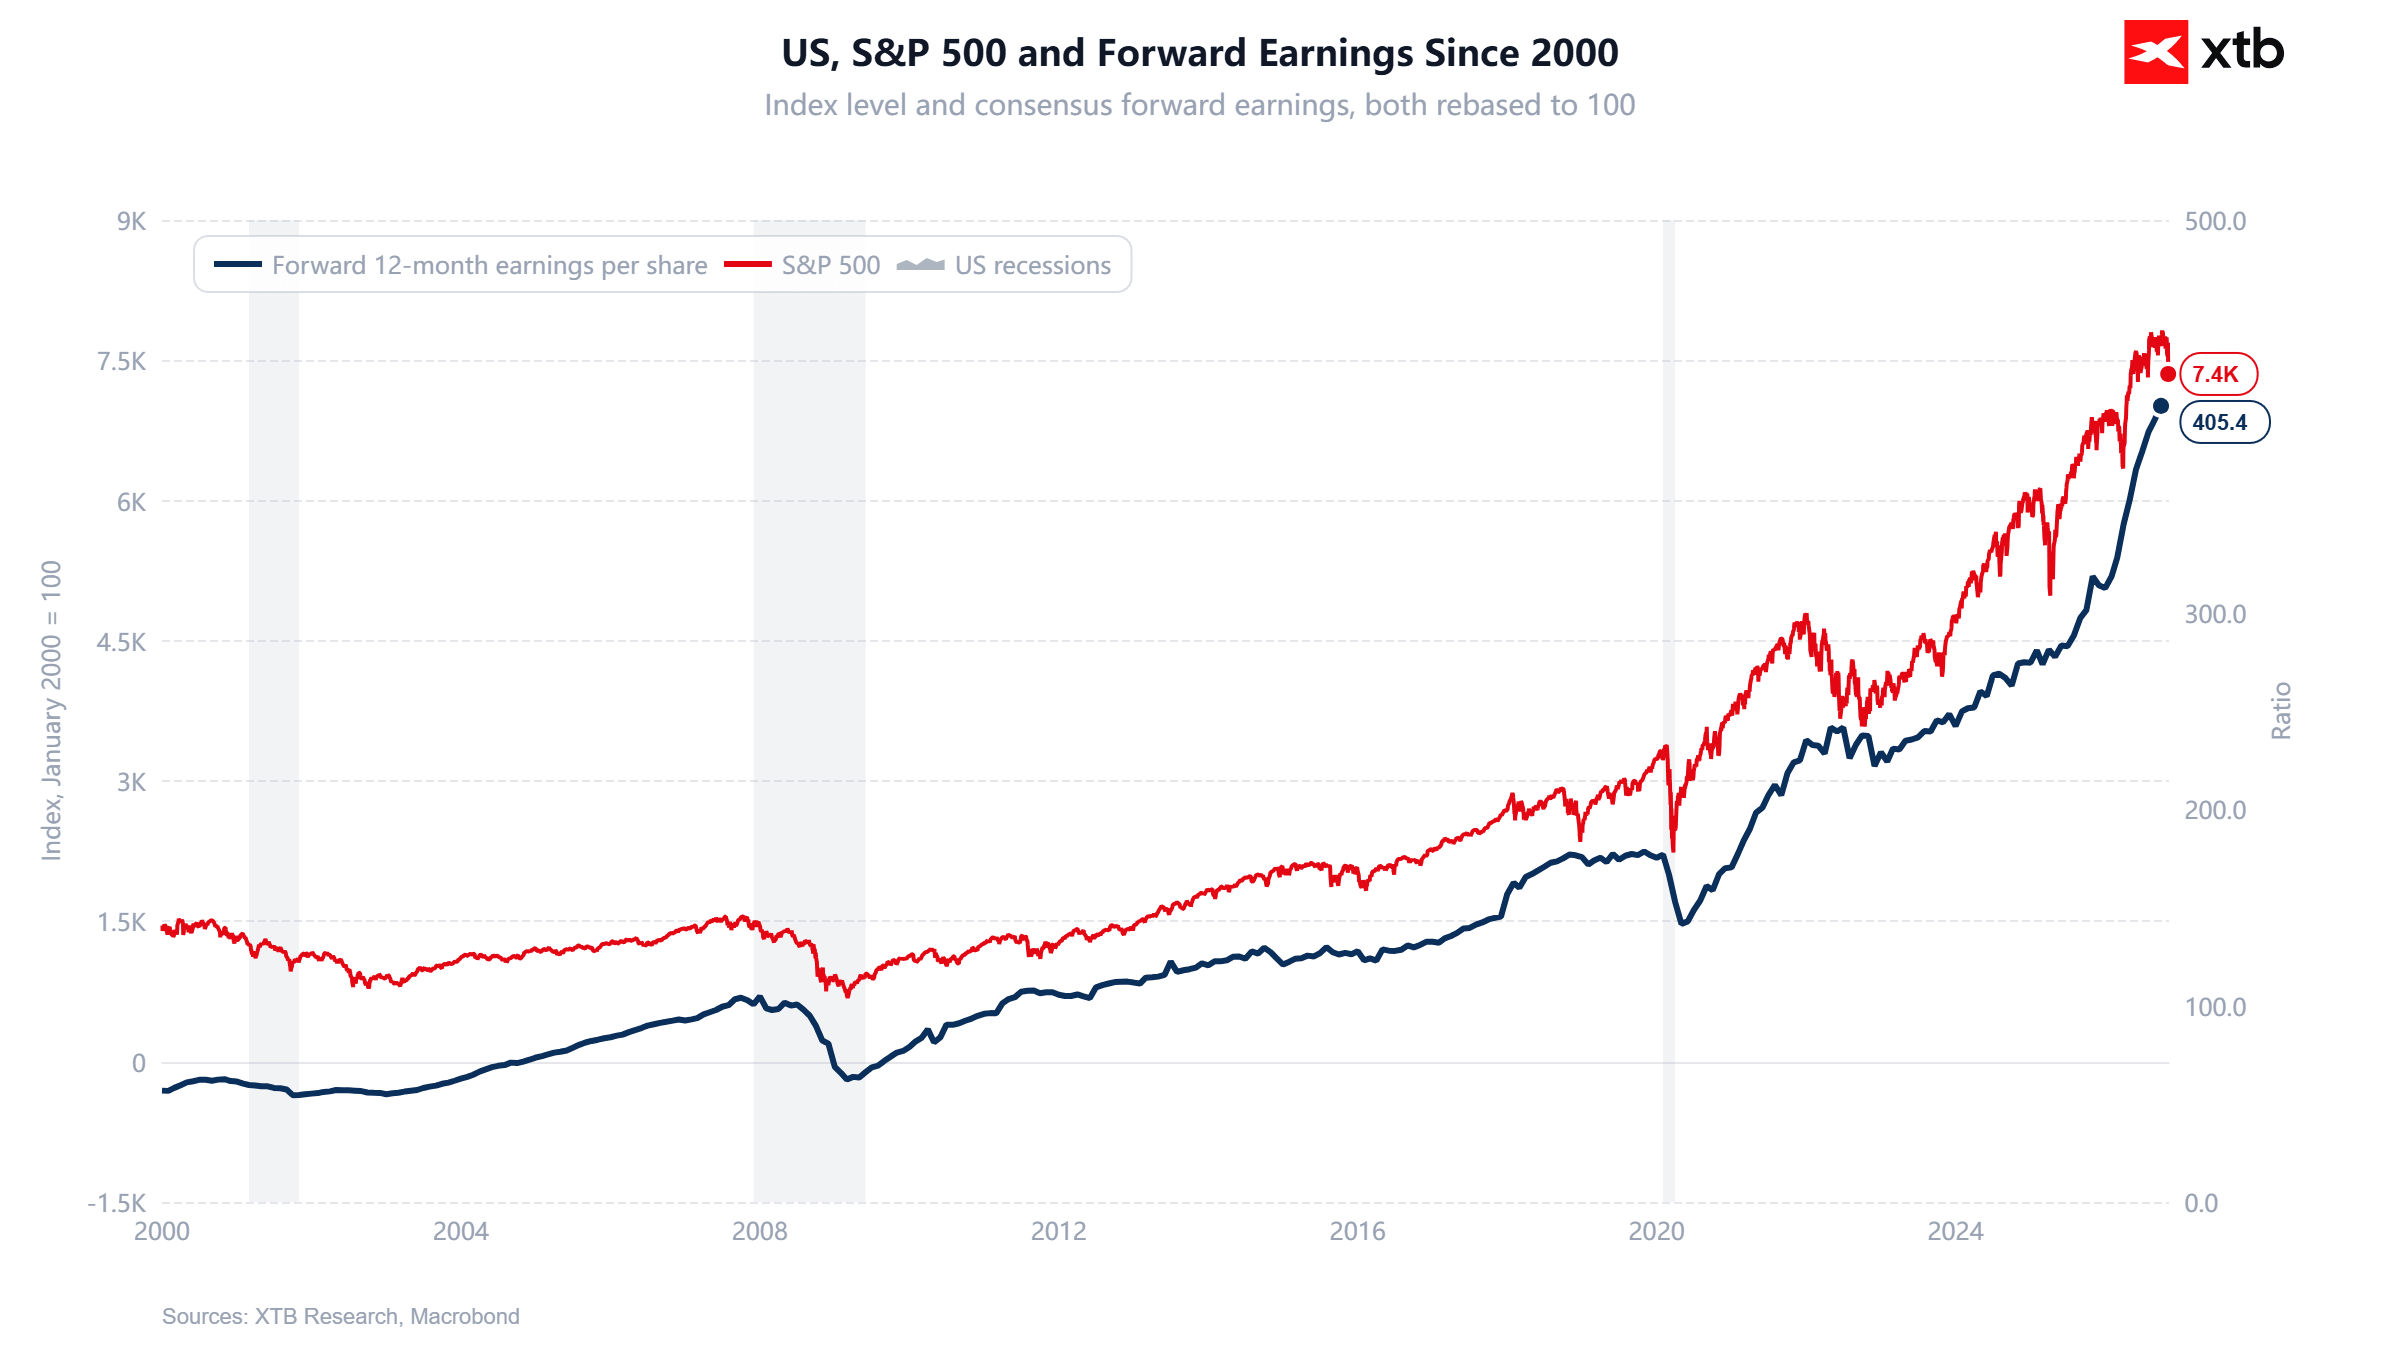
Grafik 2: S&P 500 dan Ekspektasi Laba
Grafik kedua menunjukkan bahwa kenaikan jangka panjang S&P 500 terutama ditopang oleh peningkatan kemampuan perusahaan AS dalam menghasilkan laba, dengan forward EPS saat ini berada pada level tertinggi sepanjang sejarah. Sejak tahun 2000, ekspektasi laba per saham telah meningkat lebih dari empat kali lipat. Dorongan kenaikan terkuat umumnya terjadi setelah periode resesi, ketika perbaikan margin keuntungan dan siklus ekonomi mendorong pemulihan tajam dalam proyeksi laba. Namun, dalam beberapa tahun terakhir, indeks S&P 500 meningkat lebih cepat dibandingkan pertumbuhan forward earnings itu sendiri. Artinya, sebagian reli pasar bullish didorong oleh ekspansi valuasi, bukan semata-mata oleh perbaikan fundamental.
Kenaikan kembali ekspektasi laba kini mulai mempersempit kesenjangan tersebut dan memperkuat justifikasi fundamental bagi posisi indeks yang masih tinggi. Oleh karena itu, pertanyaan utama untuk beberapa kuartal mendatang bukanlah apakah S&P 500 sudah terlalu tinggi secara nominal, melainkan apakah pertumbuhan EPS akan tetap cukup kuat untuk mendukung valuasi saat ini tanpa membutuhkan ekspansi rasio P/E lebih lanjut.
 Sumber: XTB Research


Market Wrap: Saham AI Bangkit, Nasdaq Siap Reli Lagi?



Daily summary: Wall Street Anjlok, Nasdaq Turun 1,5%

US Open: Wall Street Anjlok Usai CPI Panas


Laba S&P 500 Naik 31,4%, Saham AS Makin Murah?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.