


SpaceX memasuki musim laporan keuangan berikutnya dengan menghadapi tantangan yang beberapa tahun lalu belum harus ditangani secara langsung. Elon Musk masih dapat berbicara tentang Mars, revolusi kecerdasan buatan (AI), dan pembangunan infrastruktur yang berpotensi mengubah berbagai industri. Namun, sejak menjadi perusahaan publik, ambisi tersebut kini disertai biaya investasi yang nyata. Investor ingin mengetahui imbal hasil yang akan diperoleh dari miliaran dolar yang telah dikeluarkan.
Di pasar perusahaan tertutup (private market), memberikan valuasi berdasarkan potensi masa depan relatif lebih mudah. Keyakinan terhadap visi pendiri, terobosan teknologi, dan peluang menguasai pasar baru sering kali sudah cukup untuk mendukung valuasi. Namun, perusahaan yang sahamnya diperdagangkan di bursa memiliki ruang yang jauh lebih terbatas untuk menunda pertanyaan mengenai profitabilitas. Pertumbuhan pendapatan memang penting, tetapi yang lebih menentukan adalah seberapa besar modal yang diperlukan untuk menghasilkan pertumbuhan tersebut dan apakah bisnis akhirnya mampu beroperasi secara mandiri.
Starlink masih menjadi tulang punggung keuangan SpaceX. Namun, laba yang dihasilkan bisnis tersebut semakin sulit dianggap cukup untuk menopang seluruh grup. Bisnis konektivitas menghasilkan arus kas, sementara operasi antariksa dan AI mengonsumsi modal dalam jumlah sangat besar tanpa kepastian bahwa keduanya akan mencapai profitabilitas berkelanjutan. Semakin besar investasi tersebut, semakin tinggi tekanan terhadap Starlink untuk tidak hanya mempertahankan pertumbuhan, tetapi juga membiayai proyek-proyek yang semakin mahal. Oleh karena itu, dalam laporan keuangan kuartal ketiga, investor akan mencari jawaban atas pertanyaan utama: mampukah SpaceX mengembangkan bisnis baru tanpa terus meningkatkan beban pada satu-satunya pilar usaha yang jelas menghasilkan laba?
Ekspektasi Utama Laporan Keuangan SpaceX Q3 2026
-
Pendapatan kuartal ketiga: Sekitar US$12,7 miliar.
-
Total laba operasional: Sekitar US$200 juta.
-
Segmen konektivitas, termasuk Starlink dan layanan konektivitas: Pendapatan US$4,45 miliar dan laba operasional US$1,66 miliar.
-
Segmen AI: Pendapatan US$7,3 miliar dan kerugian operasional US$938 juta.
-
Segmen antariksa (Space): Diperkirakan mencatatkan kerugian operasional US$525 juta.
-
Aktivitas peluncuran: Sekitar 35 peluncuran selama kuartal tersebut, termasuk 10 misi untuk pelanggan.
Proyeksi setahun penuh 2026: Segmen konektivitas diperkirakan menghasilkan pendapatan US$17,4 miliar dan laba operasional US$6,5 miliar. Segmen antariksa diproyeksikan membukukan pendapatan US$3,4 miliar, tetapi masih mencatatkan kerugian operasional US$2,3 miliar. Sementara itu, bisnis AI berpotensi menghasilkan pendapatan US$27,1 miliar dengan kerugian operasional US$1,5 miliar.
Starlink Menguntungkan, tetapi Seluruh Grup Masih Bergantung Padanya
Starlink kini menjadi tulang punggung keuangan SpaceX. Proyeksi pendapatan kuartalan sebesar US$4,45 miliar dan laba operasional US$1,66 miliar menunjukkan bahwa layanan konektivitas memiliki karakteristik ekonomi yang sangat berbeda dibandingkan pengembangan roket atau infrastruktur AI. Bisnis ini dapat tumbuh seiring bertambahnya jumlah pelanggan, perluasan cakupan layanan, serta akuisisi pelanggan korporasi dan sektor publik. Pada segmen inilah hubungan antara peningkatan skala bisnis dan perbaikan kinerja keuangan terlihat paling nyata.
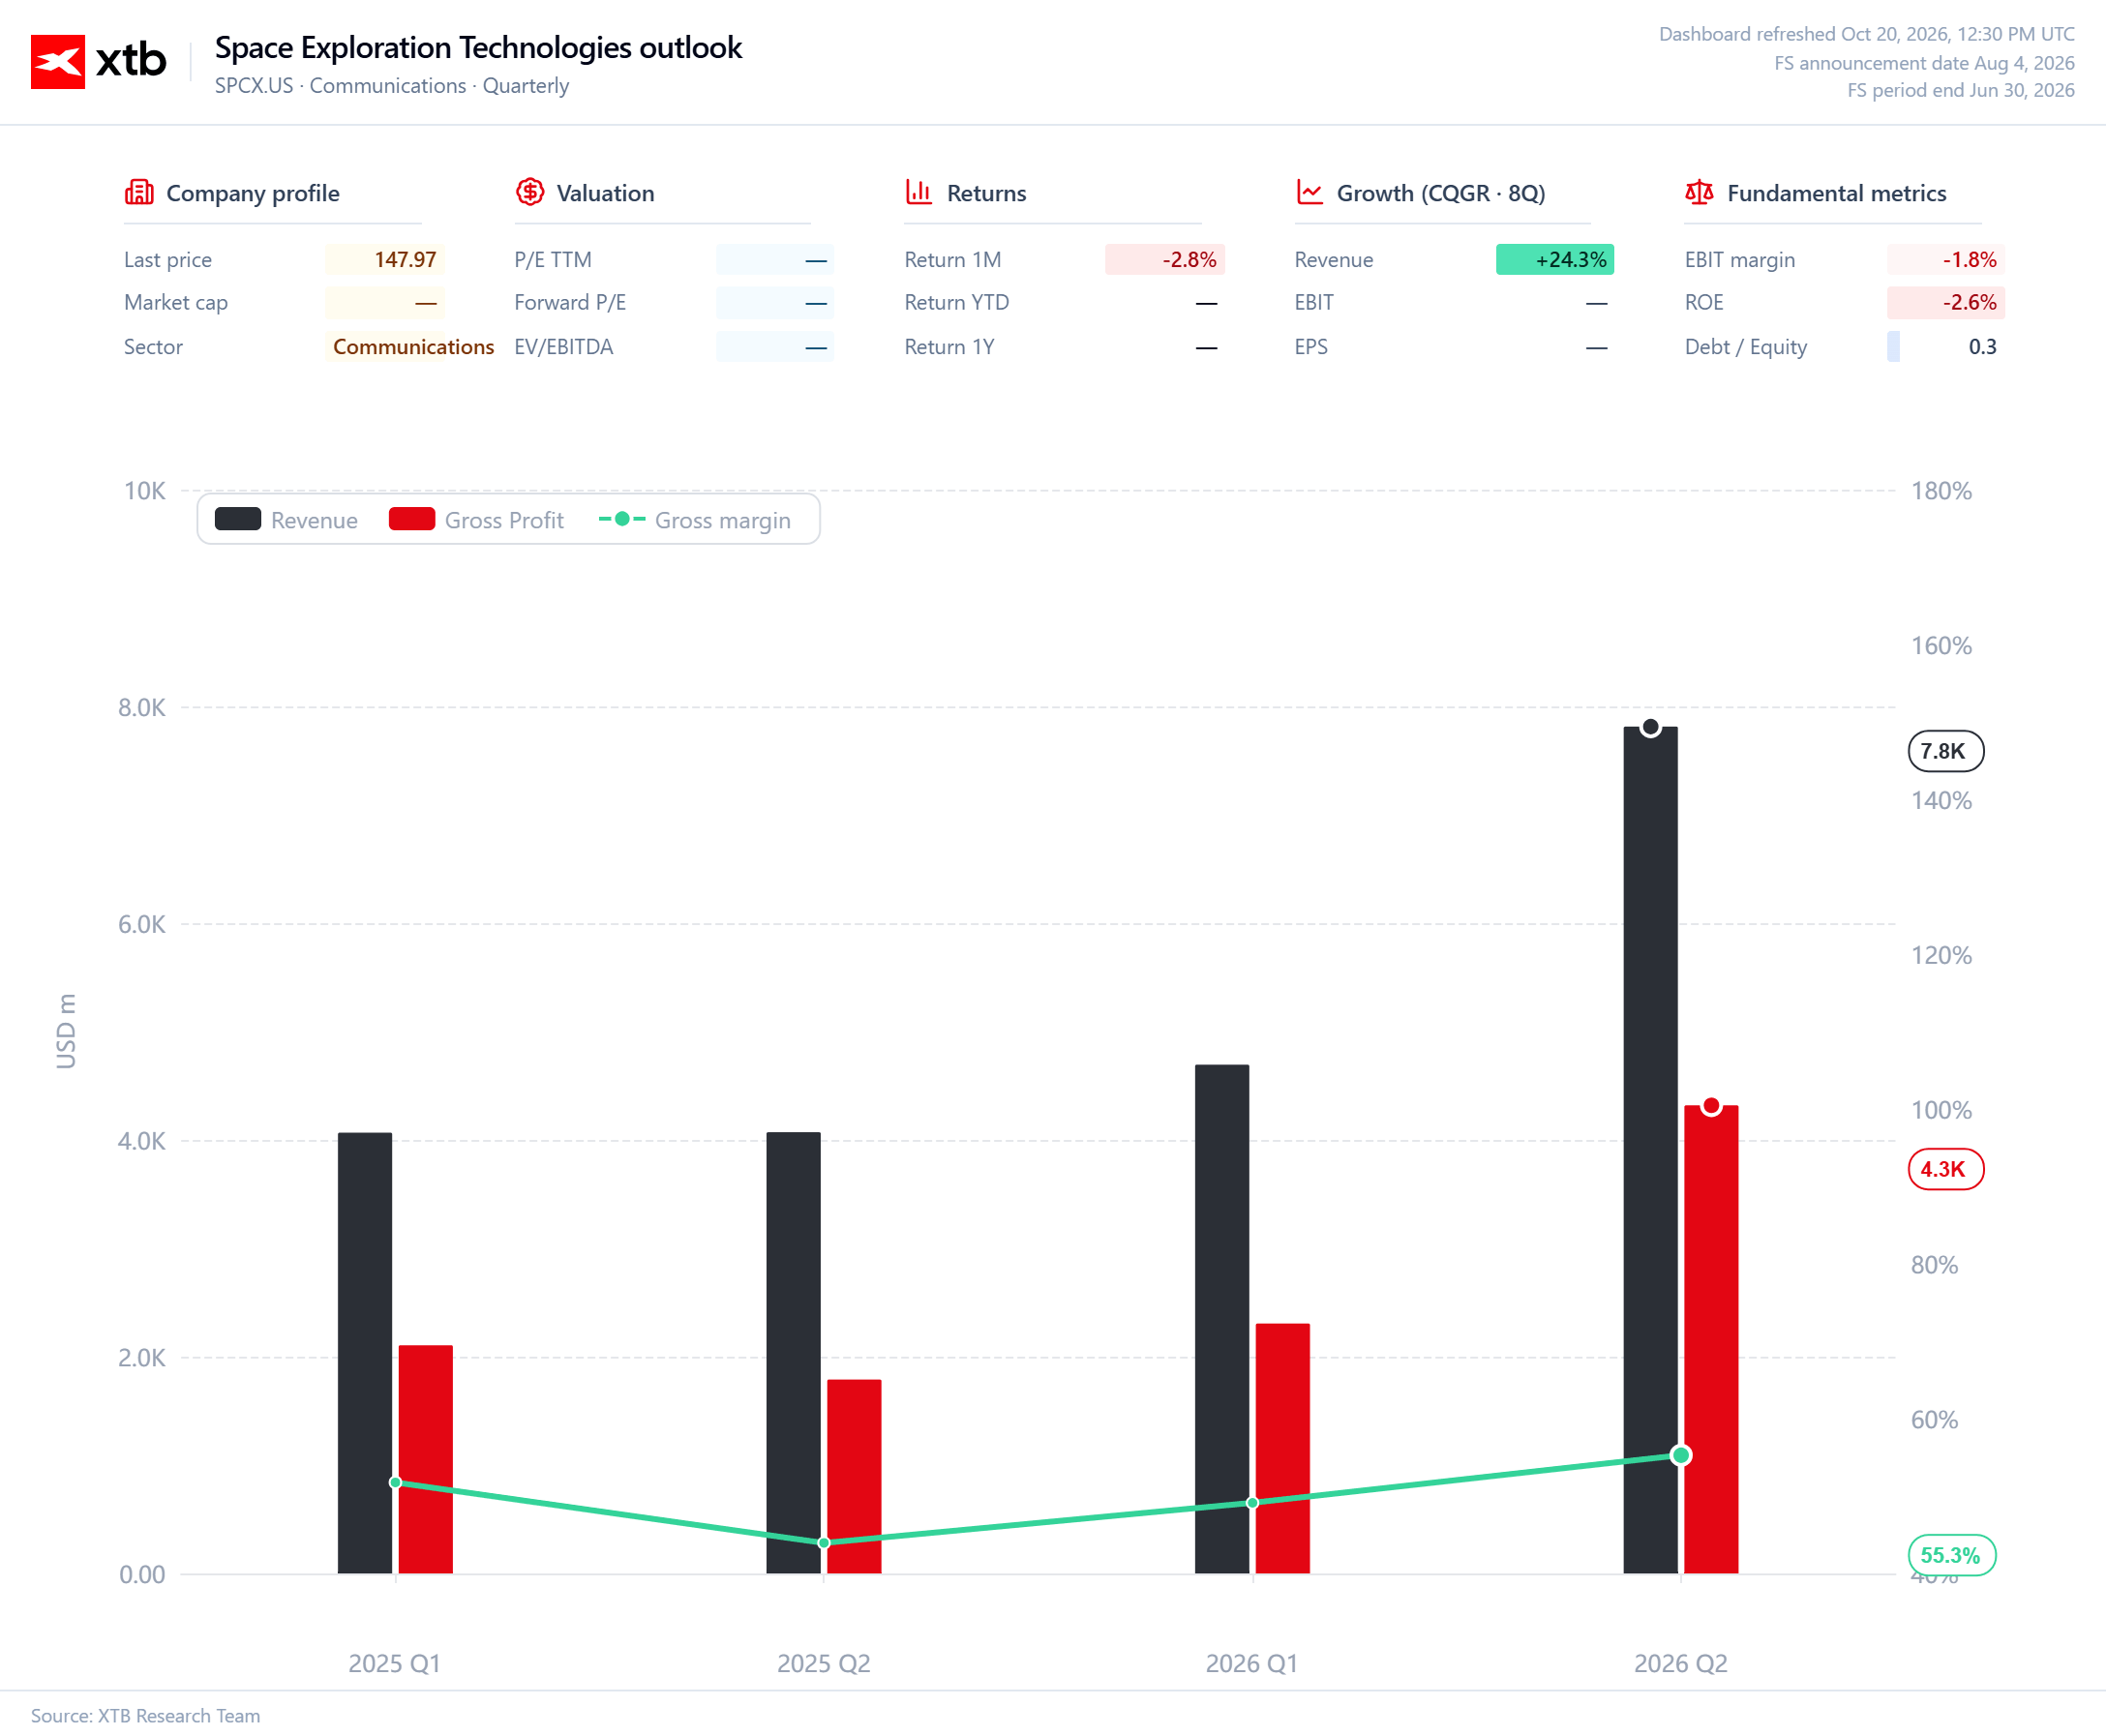
Namun, hal tersebut tidak berarti kondisi SpaceX secara keseluruhan sudah berada dalam posisi yang nyaman. Profitabilitas Starlink tidak menghilangkan biaya dari berbagai proyek bisnis lain dalam grup, melainkan hanya membantu membiayainya. Dengan segmen konektivitas yang diproyeksikan menghasilkan laba operasional US$6,5 miliar pada 2026, bisnis ini diperkirakan menciptakan surplus yang signifikan. Pada saat yang sama, segmen antariksa berpotensi mencatatkan kerugian operasional US$2,3 miliar, sementara segmen AI menambah kerugian sebesar US$1,5 miliar. Dalam skenario ini, kinerja keseluruhan grup tidak hanya bergantung pada seberapa cepat Starlink tumbuh, tetapi juga pada seberapa besar modal yang dikonsumsi oleh berbagai ambisi bisnis Elon Musk lainnya.
Skalabilitas Bisnis Bukan Sekadar Pertumbuhan Pendapatan
Pertanyaan utamanya adalah apakah SpaceX mampu meningkatkan pendapatan lebih cepat daripada kenaikan biaya. Bisnis yang skalabel (scalable business) pada akhirnya seharusnya mampu menghasilkan laba lebih besar dari setiap tambahan unit yang terjual tanpa harus meningkatkan pengeluaran dalam proporsi yang sama. Bagi Starlink, peluang tersebut dapat didorong oleh pertumbuhan jumlah pengguna, pemanfaatan infrastruktur yang sudah tersedia secara lebih efisien, serta perluasan layanan bagi perusahaan dan pemerintah. Setiap pelanggan tambahan berpotensi memperbaiki keekonomian bisnis, meskipun mempertahankan keunggulan kompetitif tetap membutuhkan investasi lanjutan pada satelit, terminal, dan kapasitas jaringan.
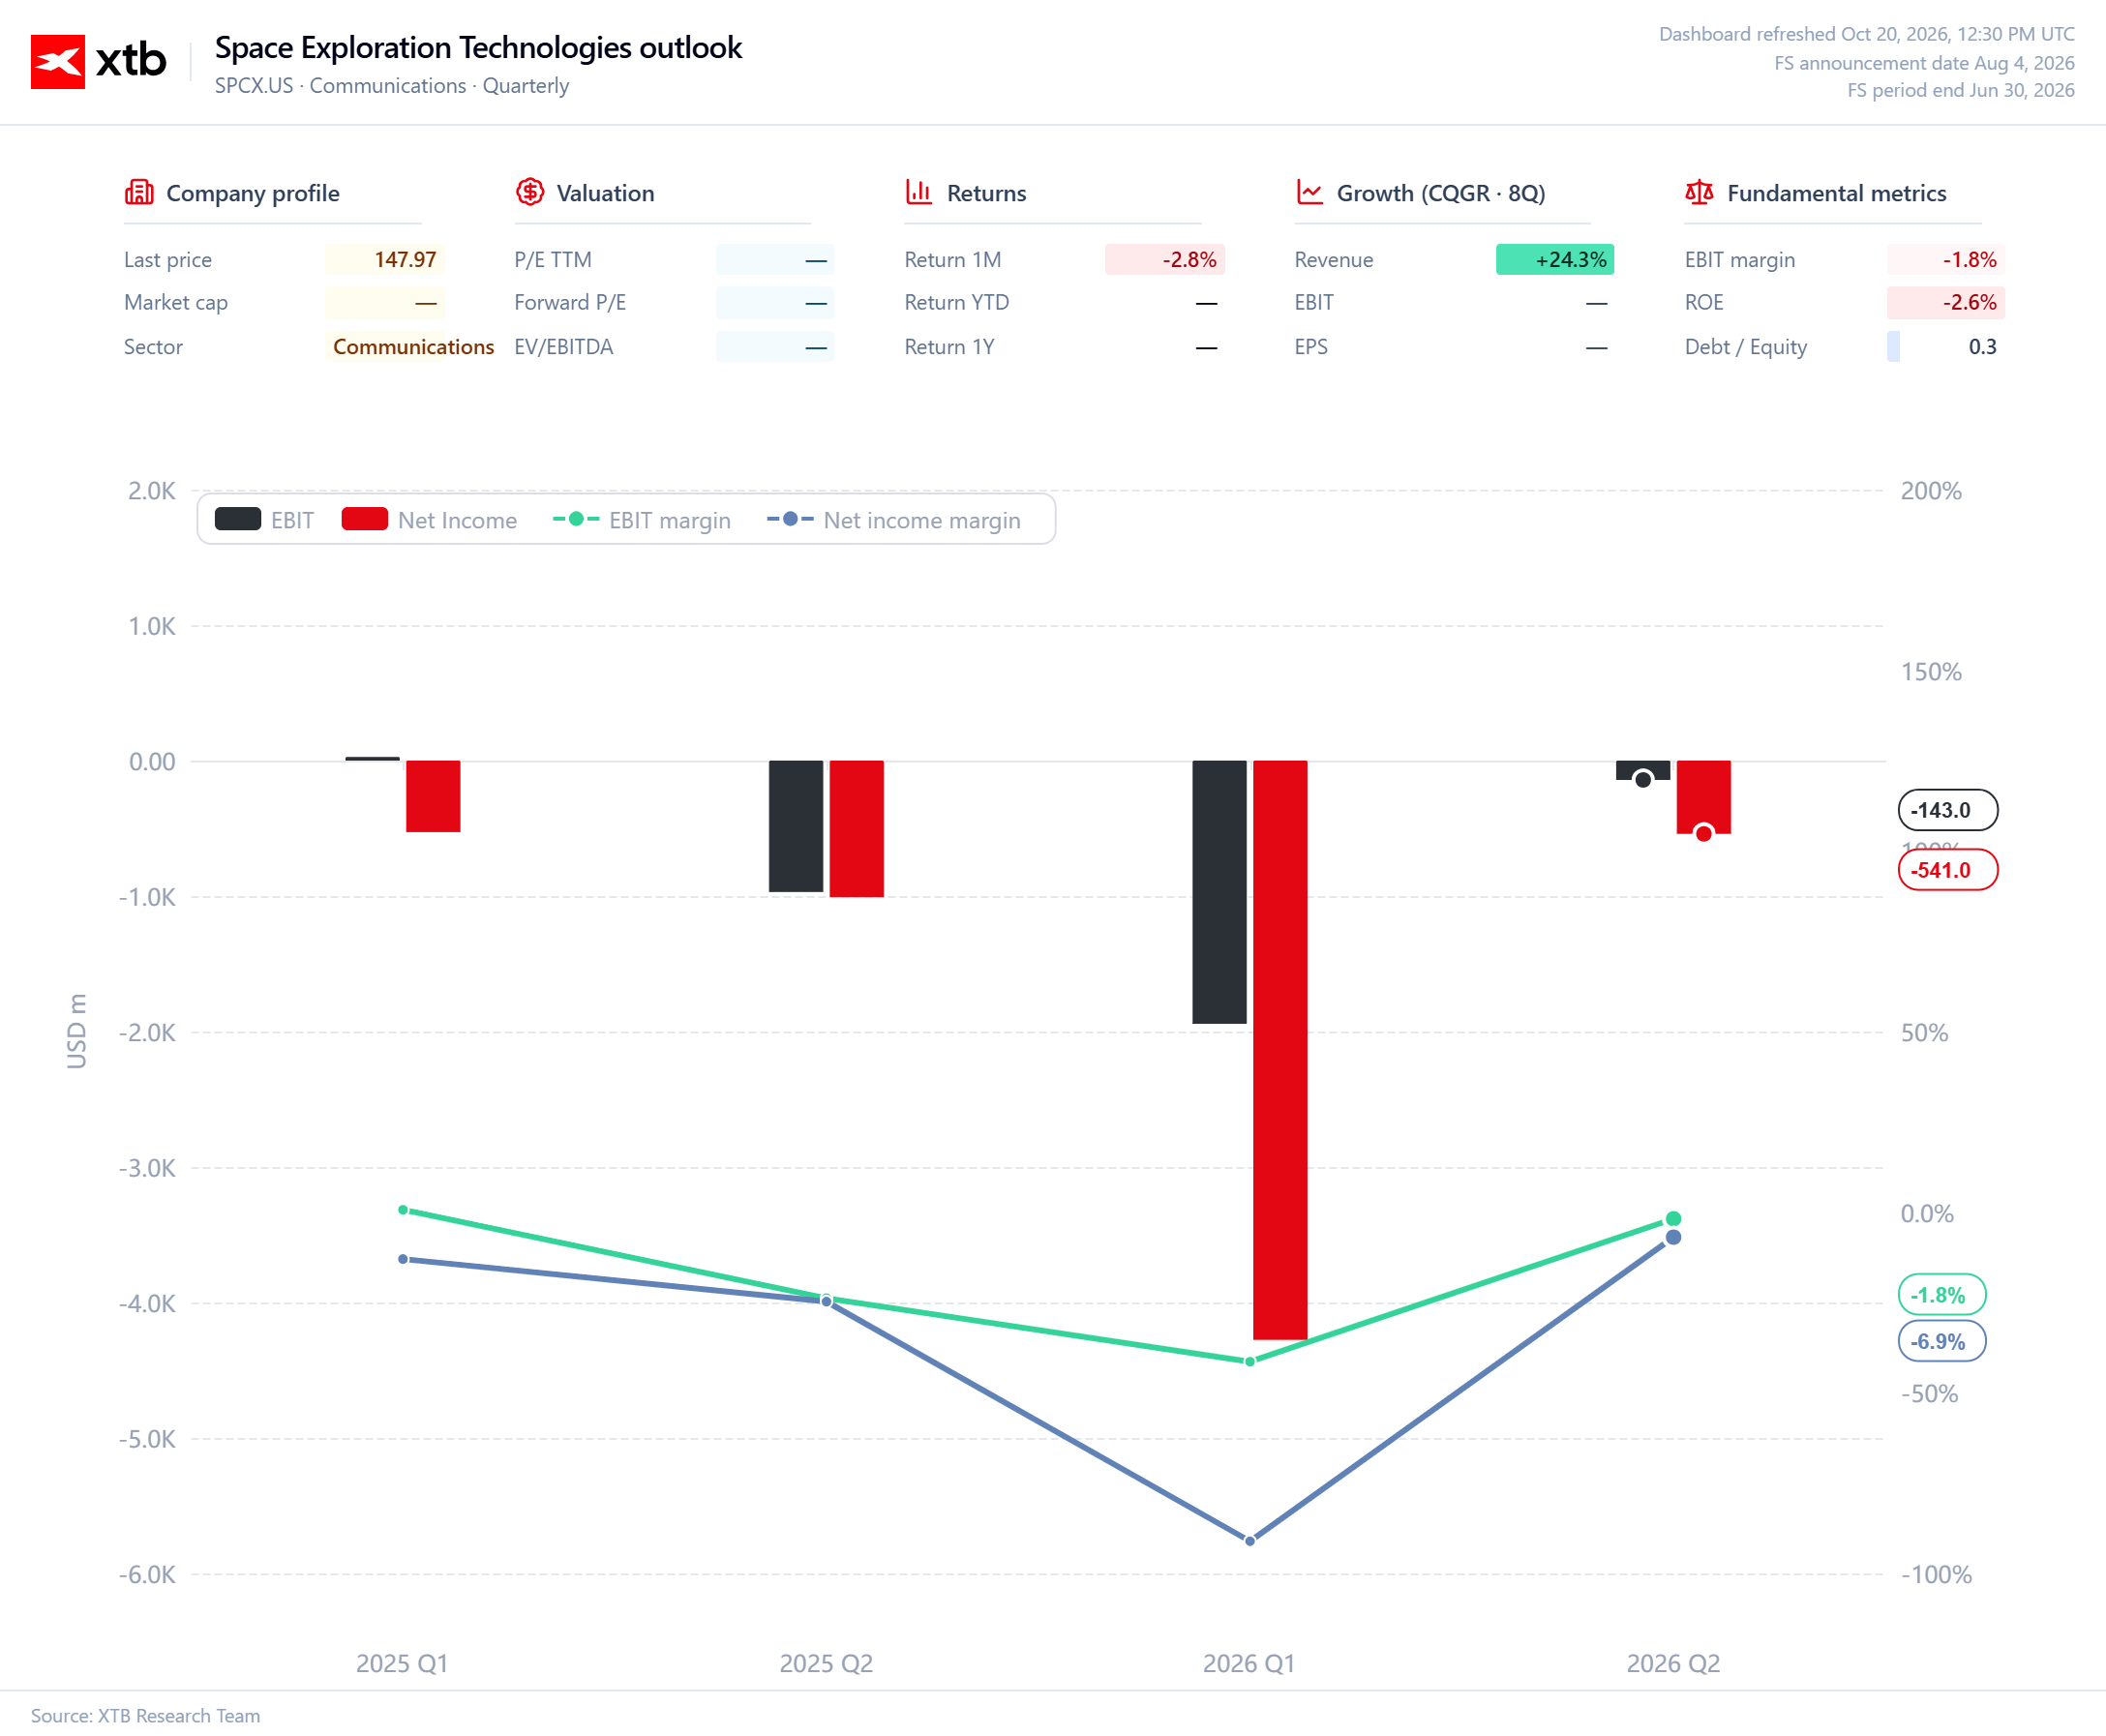
Situasinya lebih menantang pada segmen AI. Proyeksi pendapatan sebesar US$27,1 miliar untuk setahun penuh 2026 memang terlihat mengesankan. Namun, kerugian operasional US$1,5 miliar menjadi pengingat bahwa penjualan yang tinggi tidak selalu menghasilkan model bisnis yang menguntungkan. Pengeluaran untuk daya komputasi, pusat data (data center), dan pengembangan model AI dapat meningkat sama cepatnya dengan permintaan. Oleh karena itu, investor ingin memahami apakah pengeluaran saat ini sedang membangun fondasi bagi peningkatan margin di masa depan atau justru setiap tahap pertumbuhan baru akan membutuhkan investasi besar berikutnya.
Skalabilitas memiliki karakteristik berbeda pada bisnis antariksa. Peningkatan jumlah peluncuran dapat memperbaiki tingkat pemanfaatan infrastruktur dan menurunkan biaya per unit, tetapi pengembangan Starship membutuhkan investasi sebelum manfaat komersialnya dapat terwujud dalam skala yang berarti. Proyeksi 147 peluncuran sepanjang 2026, termasuk 37 misi untuk pelanggan, tidak secara otomatis menjadikan segmen tersebut menguntungkan. Faktor yang lebih penting adalah komposisi misi, pendapatan yang dihasilkan dari setiap peluncuran, dan seberapa cepat kemampuan teknologi baru mulai menciptakan pendapatan berulang.
Starship dan AI Memperbesar Potensi, tetapi Menambah Beban Keuangan
Segmen antariksa diperkirakan mencatatkan kerugian operasional US$525 juta pada kuartal ketiga. Untuk setahun penuh, kerugian tersebut dapat mencapai US$2,3 miliar meskipun pendapatan diproyeksikan sebesar US$3,4 miliar. Kondisi ini mencerminkan biaya pengembangan teknologi yang berpotensi membuka pasar baru di masa depan, tetapi saat ini belum menawarkan keekonomian bisnis yang cukup menarik. Jumlah peluncuran saja tidak akan cukup untuk membenarkan pengeluaran sebesar itu. SpaceX perlu menunjukkan kemajuan nyata dalam pengoperasian Starship serta membangun jalur yang kredibel menuju kegiatan operasional yang mampu membiayai porsi lebih besar dari pengembangannya sendiri.
Tekanan serupa juga terlihat pada bisnis AI. Pendapatan dapat tumbuh dengan cepat, tetapi selama segmen tersebut masih merugi, ekspansinya akan meningkatkan kebutuhan modal keseluruhan grup. Bagi SpaceX, kondisi ini menuntut keseimbangan antara investasi jangka panjang dengan periode pengembalian modal yang panjang dan bisnis yang sudah menghasilkan laba saat ini. Starlink memberikan dukungan finansial bagi grup, tetapi bukan sumber pendanaan tanpa batas. Semakin besar pengeluaran untuk AI dan teknologi antariksa, semakin penting bagi kedua bisnis tersebut untuk meningkatkan kinerja keuangannya sendiri.
Spekulasi Merger SpaceX dan Tesla Merupakan Isu Terpisah
Spekulasi mengenai kemungkinan merger antara SpaceX dan Tesla juga menarik perhatian investor. Kedua perusahaan sama-sama mengembangkan teknologi yang berkaitan dengan kecerdasan buatan, dan Elon Musk memimpin keduanya. Transaksi semacam itu berpotensi mengubah cara masing-masing bisnis memperoleh pendanaan dan dinilai oleh pasar. Namun, hingga saat ini belum ada konfirmasi resmi bahwa merger tersebut akan terjadi. Oleh karena itu, kemungkinan tersebut tidak seharusnya dimasukkan ke dalam skenario dasar proyeksi keuangan SpaceX.
Apabila gagasan tersebut kembali muncul dalam bentuk yang lebih konkret, persoalan utama yang perlu diperhatikan adalah ketentuan transaksi, pembagian kendali, serta bagaimana struktur perusahaan gabungan akan mendistribusikan biaya proyek-proyek padat modal. Sinergi teknologi saja tidak menjamin manfaat bagi investor. Penggabungan dua perusahaan dengan sumber pendapatan dan kebutuhan investasi yang berbeda dapat meningkatkan kapasitas pendanaan, tetapi juga berpotensi membuat profitabilitas masing-masing bisnis menjadi lebih sulit dievaluasi.
Kualitas Pertumbuhan Akan Menjadi Faktor Terpenting
SpaceX memiliki potensi untuk membangun bisnis dalam skala yang sangat besar, tetapi potensi tidak sama dengan kinerja keuangan. Starlink menunjukkan bahwa grup ini mampu menciptakan bisnis dengan pendapatan signifikan dan profitabilitas operasional yang tinggi. Sebaliknya, AI dan segmen antariksa masih merupakan bisnis yang membutuhkan investasi besar sebelum kemampuannya menghasilkan pendapatan berulang dan berkelanjutan dapat dinilai secara memadai.
Karena itu, persoalan terpenting bukan hanya pertumbuhan pendapatan, melainkan apakah SpaceX mampu mengubah ekspansi bisnis menjadi peningkatan profitabilitas yang bertahan dalam jangka panjang. Jika Starlink terus meningkatkan laba sementara bisnis AI dan operasi antariksa mulai mengurangi kerugiannya, skala bisnis grup dapat menjadi keunggulan kompetitif terbesarnya. Namun, jika biaya terus meningkat secepat pendapatan, SpaceX akan tetap menjadi perusahaan dengan satu pilar bisnis menguntungkan yang membiayai portofolio ambisi investasi padat modal yang semakin besar.


Earnings Beat, Kenapa Saham Turun?
Laba SpaceX Melonjak, Bisnis AI Jadi Beban?

Saham Netflix Anjlok 4% Usai Earnings Q3



Daily Summary: Wall Street Rebound, Minyak Turun
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.