


Pasar saham AS dibuka melemah hari ini, dengan S&P 500 turun sekitar 0,5%, Nasdaq 100 melemah 0,7%, dan Dow Jones turun sekitar 0,4%.
Kenaikan harga minyak mentah dan natural gas, disertai naiknya yield US Treasury, terus menekan sentimen pasar.
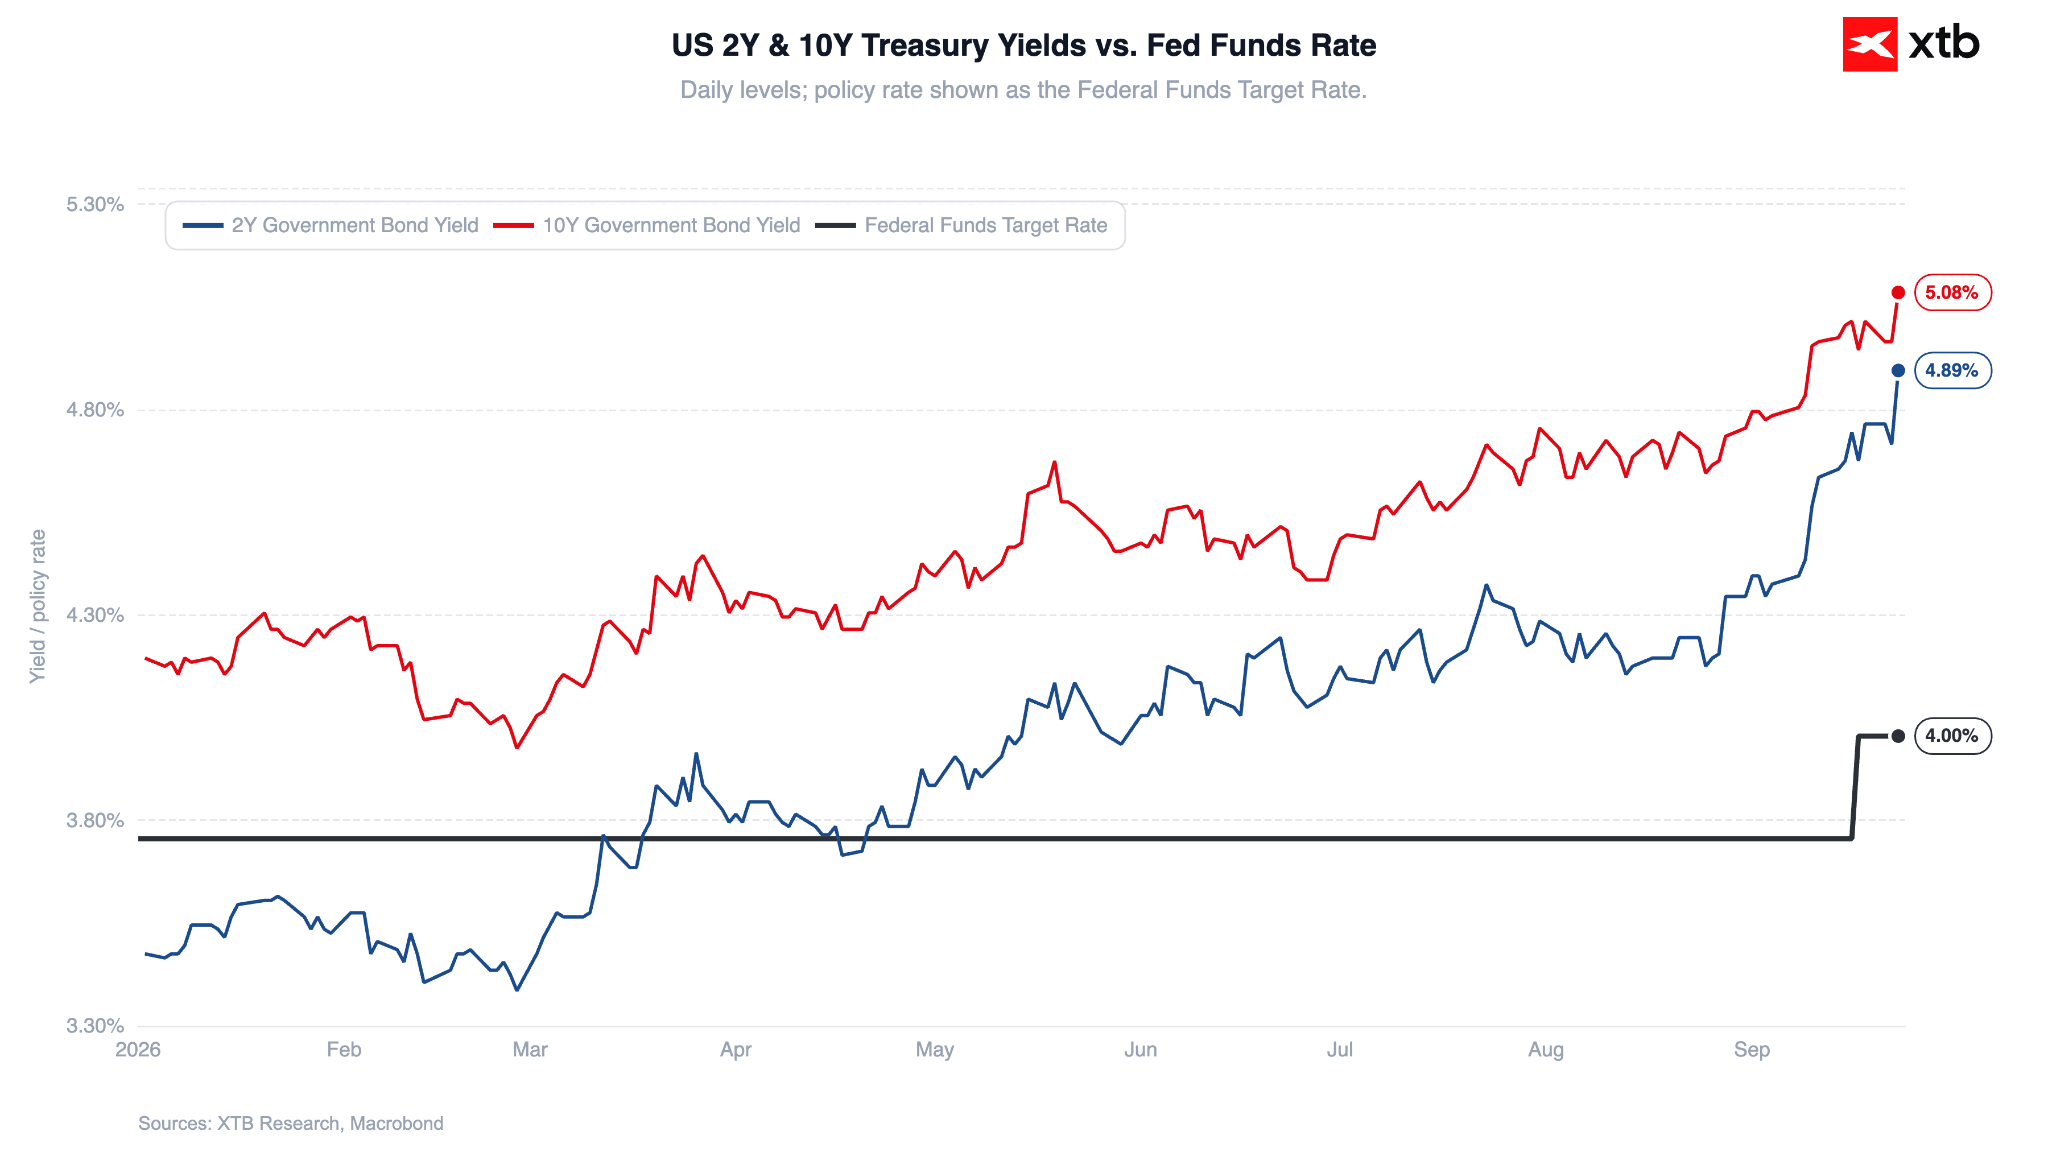
Yield Treasury tenor 10 tahun bahkan kembali bergerak di atas 5%, mencapai sekitar 5,06%–5,08%.
Perhatian pasar juga semakin tertuju pada komentar hawkish dari pejabat Federal Reserve, yang memperkuat ekspektasi bahwa suku bunga masih bisa kembali dinaikkan.
Kondisi ini mendukung dolar AS.
EURUSD turun sekitar 0,5% dan bergerak di bawah 1,14 untuk pertama kalinya sejak Juli.
Investor kini juga menantikan pertemuan Donald Trump dan Xi Jinping di Washington pada Kamis.
Pasar Kembali Memperhitungkan Kenaikan Bunga AS
Dolar AS melanjutkan rally yang sudah berlangsung sekitar dua minggu.
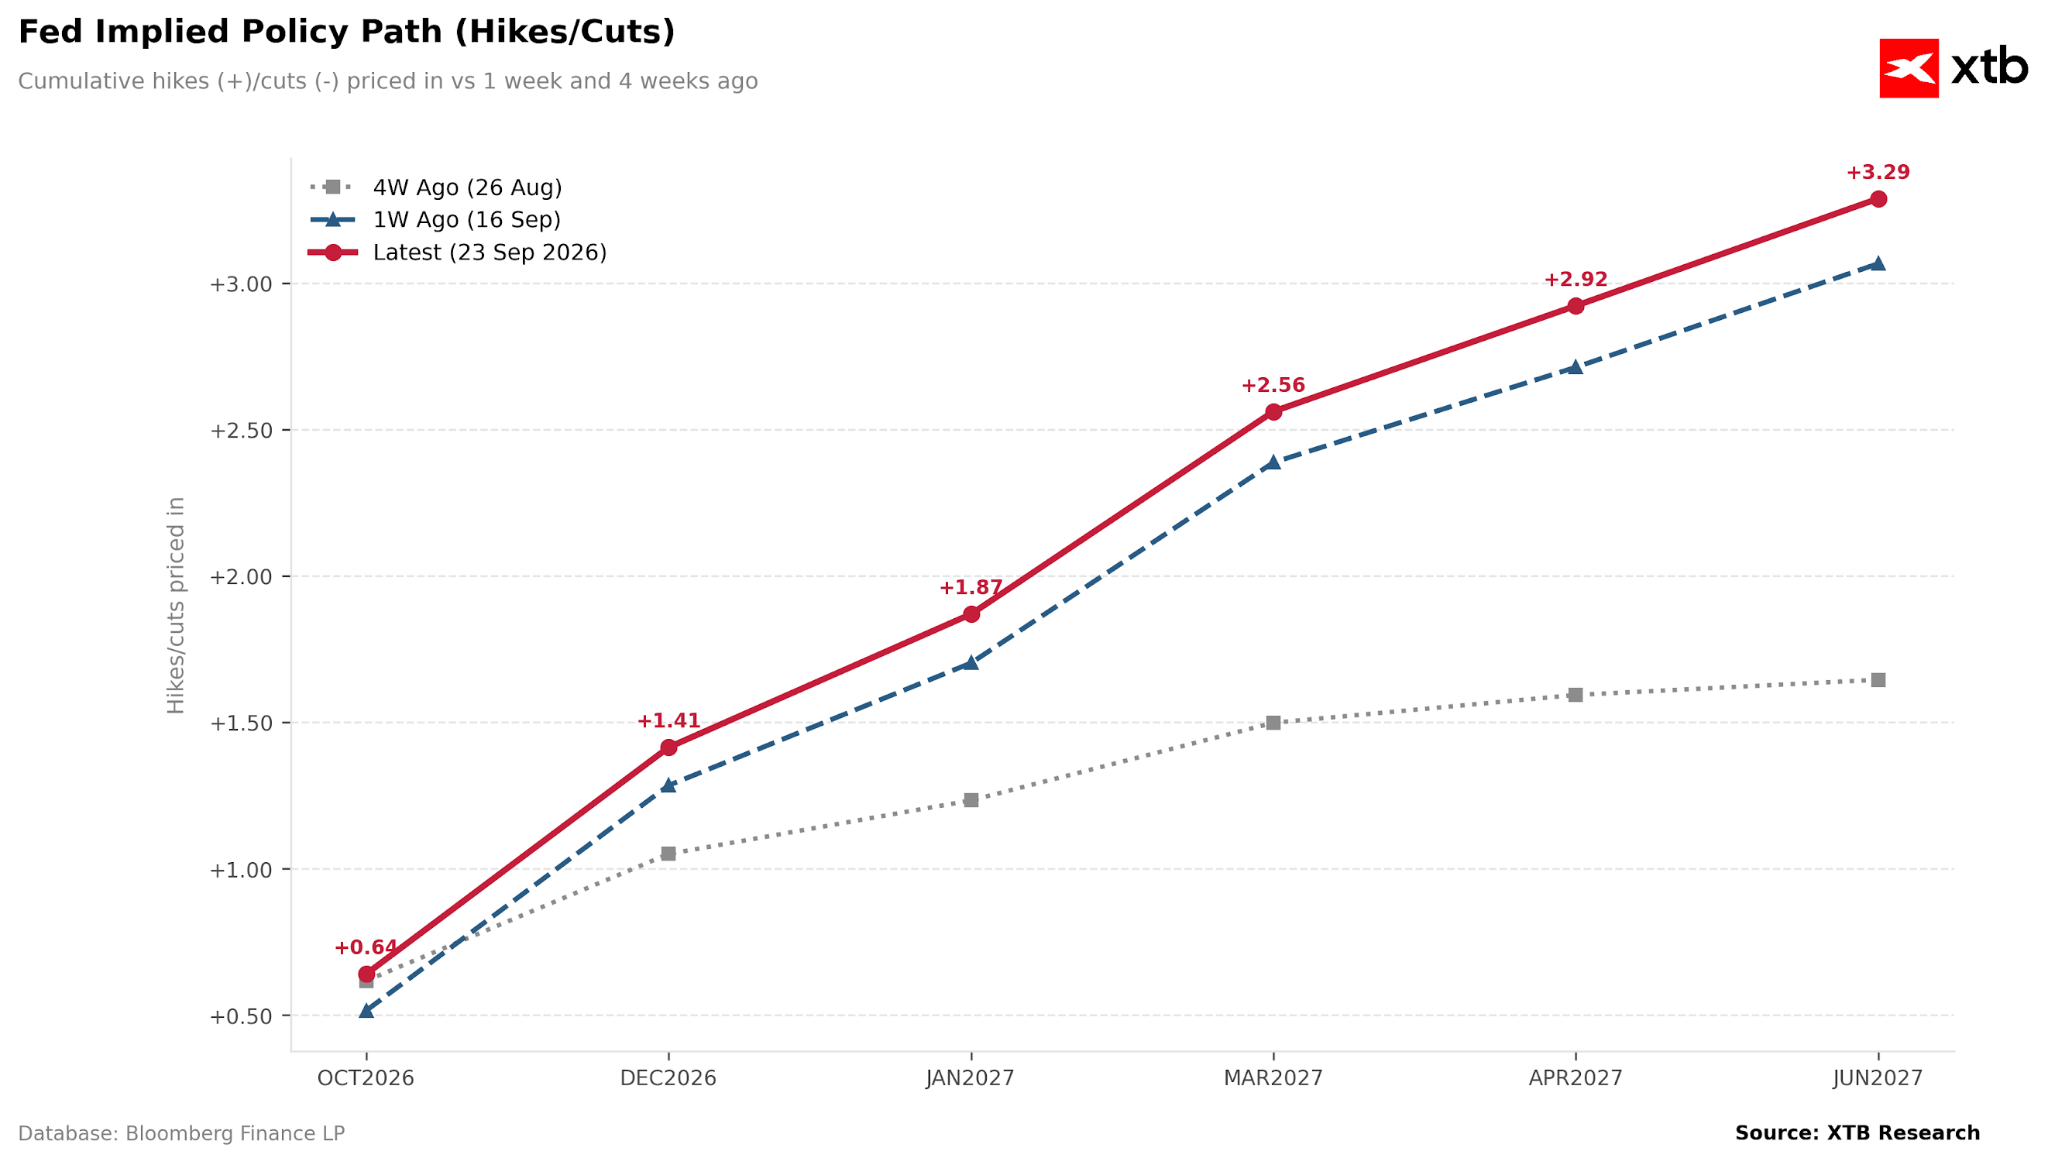
Pendorong utamanya adalah meningkatnya ekspektasi bahwa FOMC akan kembali menaikkan suku bunga.
Pasar kini semakin memperhitungkan kemungkinan kenaikan pada pertemuan Oktober, didorong oleh kombinasi komentar hawkish pejabat The Fed dan data ekonomi yang tetap kuat.
Gambar 1: Perubahan Ekspektasi Pasar terhadap Suku Bunga The Fed (2026–2027)
 Sumber: XTB Research, 23.09.2026
Catatan: jalur empat minggu lalu menggunakan basis suku bunga yang lebih rendah, sebelum kenaikan pada pekan lalu.
Federal Reserve Governor Michael Barr kembali menekankan perlunya kenaikan suku bunga tambahan dalam pidatonya di Chicago.
Menurut Barr, ekonomi AS masih kuat dan kondisi pasar tenaga kerja tetap solid, sehingga bank sentral masih memiliki ruang untuk melanjutkan pengetatan kebijakan.
Ekspektasi ini langsung terlihat di pasar obligasi.
Yield US Treasury tenor 10 tahun naik sekitar 14 basis poin menjadi sekitar 5,08%.
Gambar 2: Yield US Treasury 2 Tahun dan 10 Tahun vs Fed Funds Rate
 Sumber: XTB Research, 23.09.2026
PMI AS Kembali Lampaui Ekspektasi
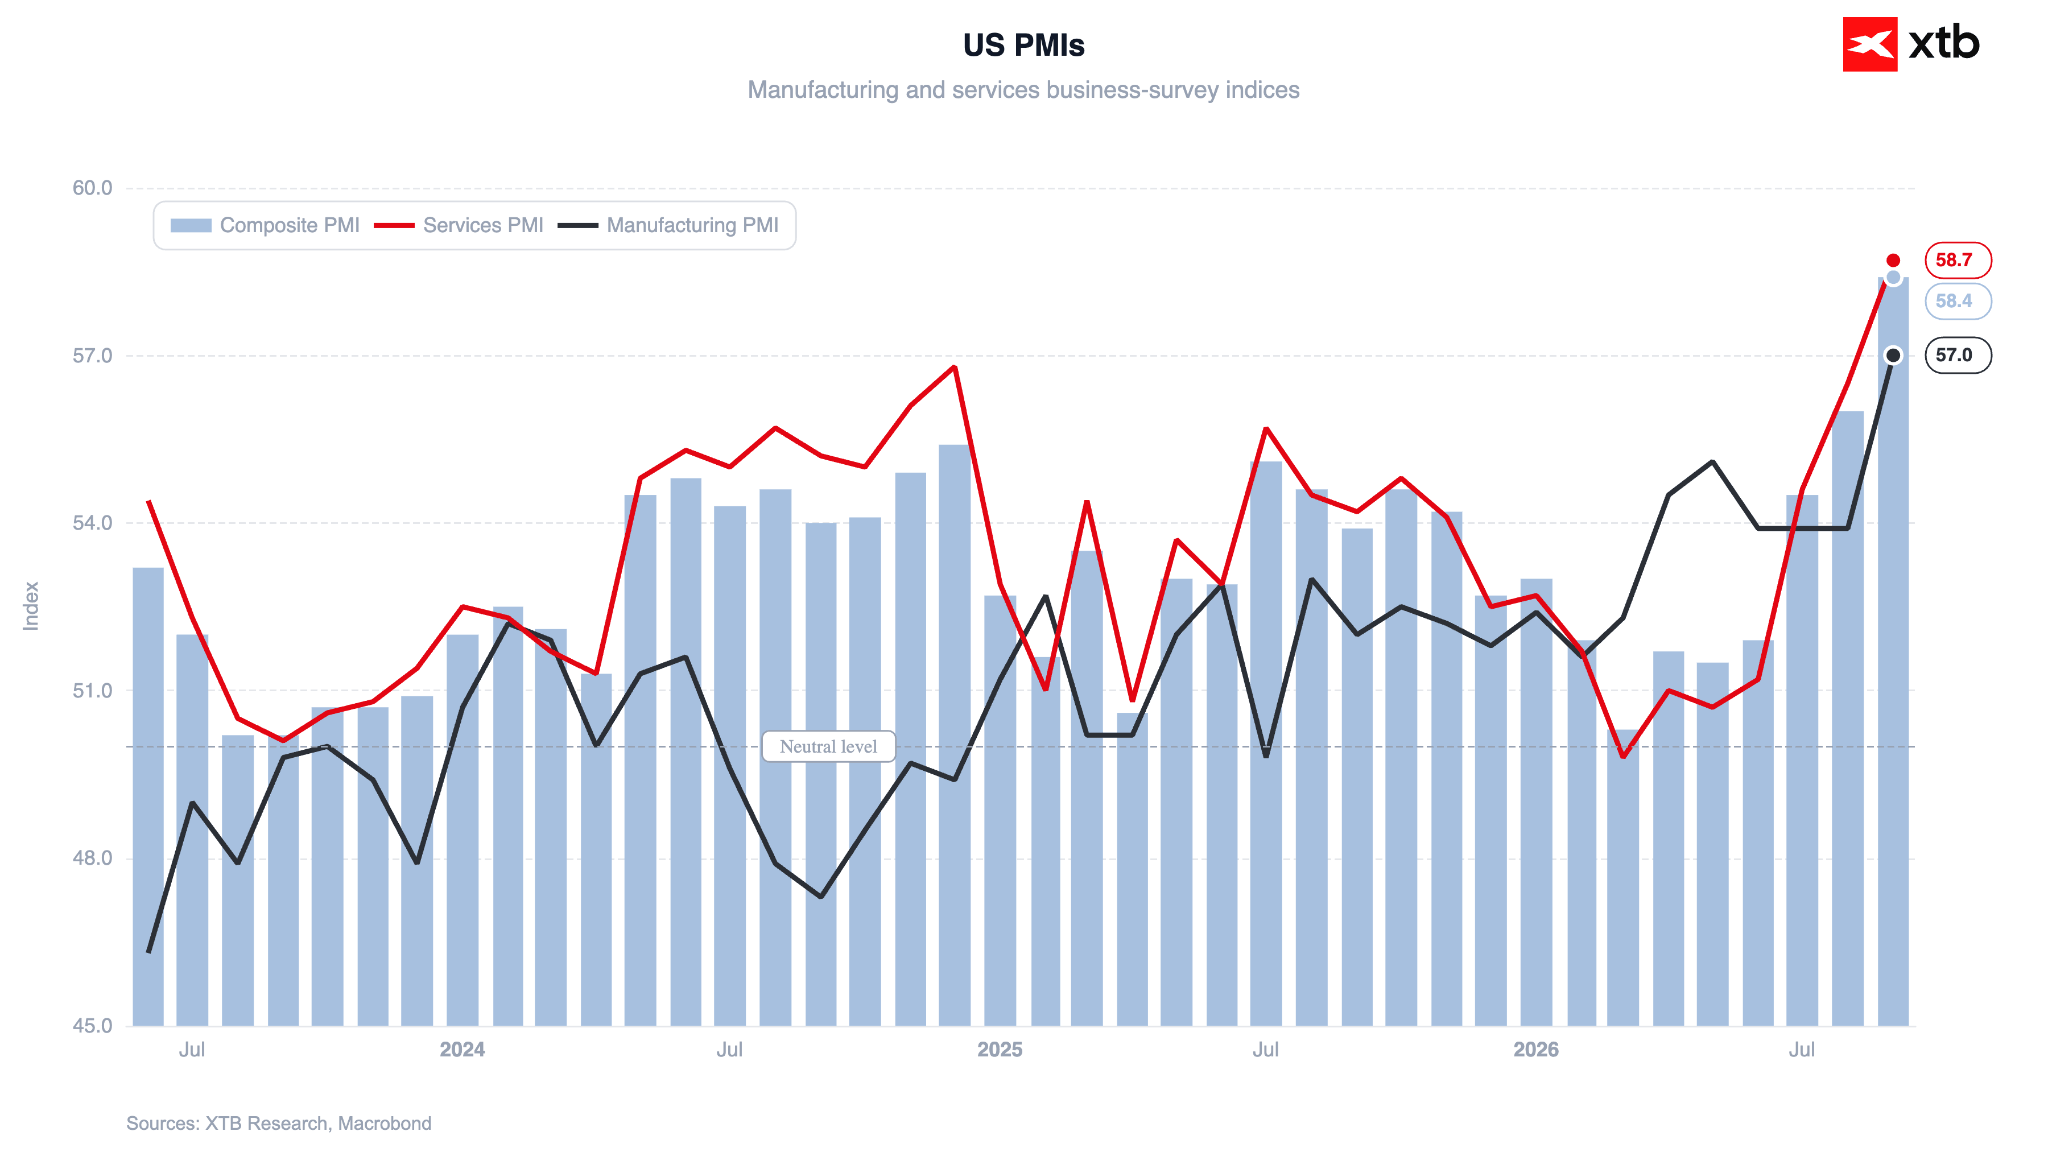
Kekuatan ekonomi AS kembali dikonfirmasi oleh indikator leading yang dirilis hari ini.
Gambar 3: PMI AS (2023–2026)
 Sumber: XTB Research, 23.09.2026
Data PMI dari sektor jasa maupun manufaktur jauh melampaui konsensus.
Services PMI naik ke 58,7, sementara Manufacturing PMI mencapai 57,0.
Secara composite, data tersebut menjadi salah satu pembacaan terkuat dalam lima tahun terakhir dan konsisten dengan pertumbuhan GDP sekitar 5%.
Menurut laporan S&P Global, kondisi pasar tenaga kerja juga membaik cukup tajam.
Perusahaan meningkatkan jumlah pekerja untuk mengejar backlog order yang terus bertambah.
Backlog sendiri tumbuh dengan laju tercepat sejak Mei 2022.
Namun tekanan biaya juga kembali meningkat.
Perusahaan semakin banyak meneruskan kenaikan biaya ke konsumen, yang berarti data pertumbuhan yang kuat datang bersamaan dengan risiko inflasi yang masih tinggi.
Minyak Hentikan Penurunan
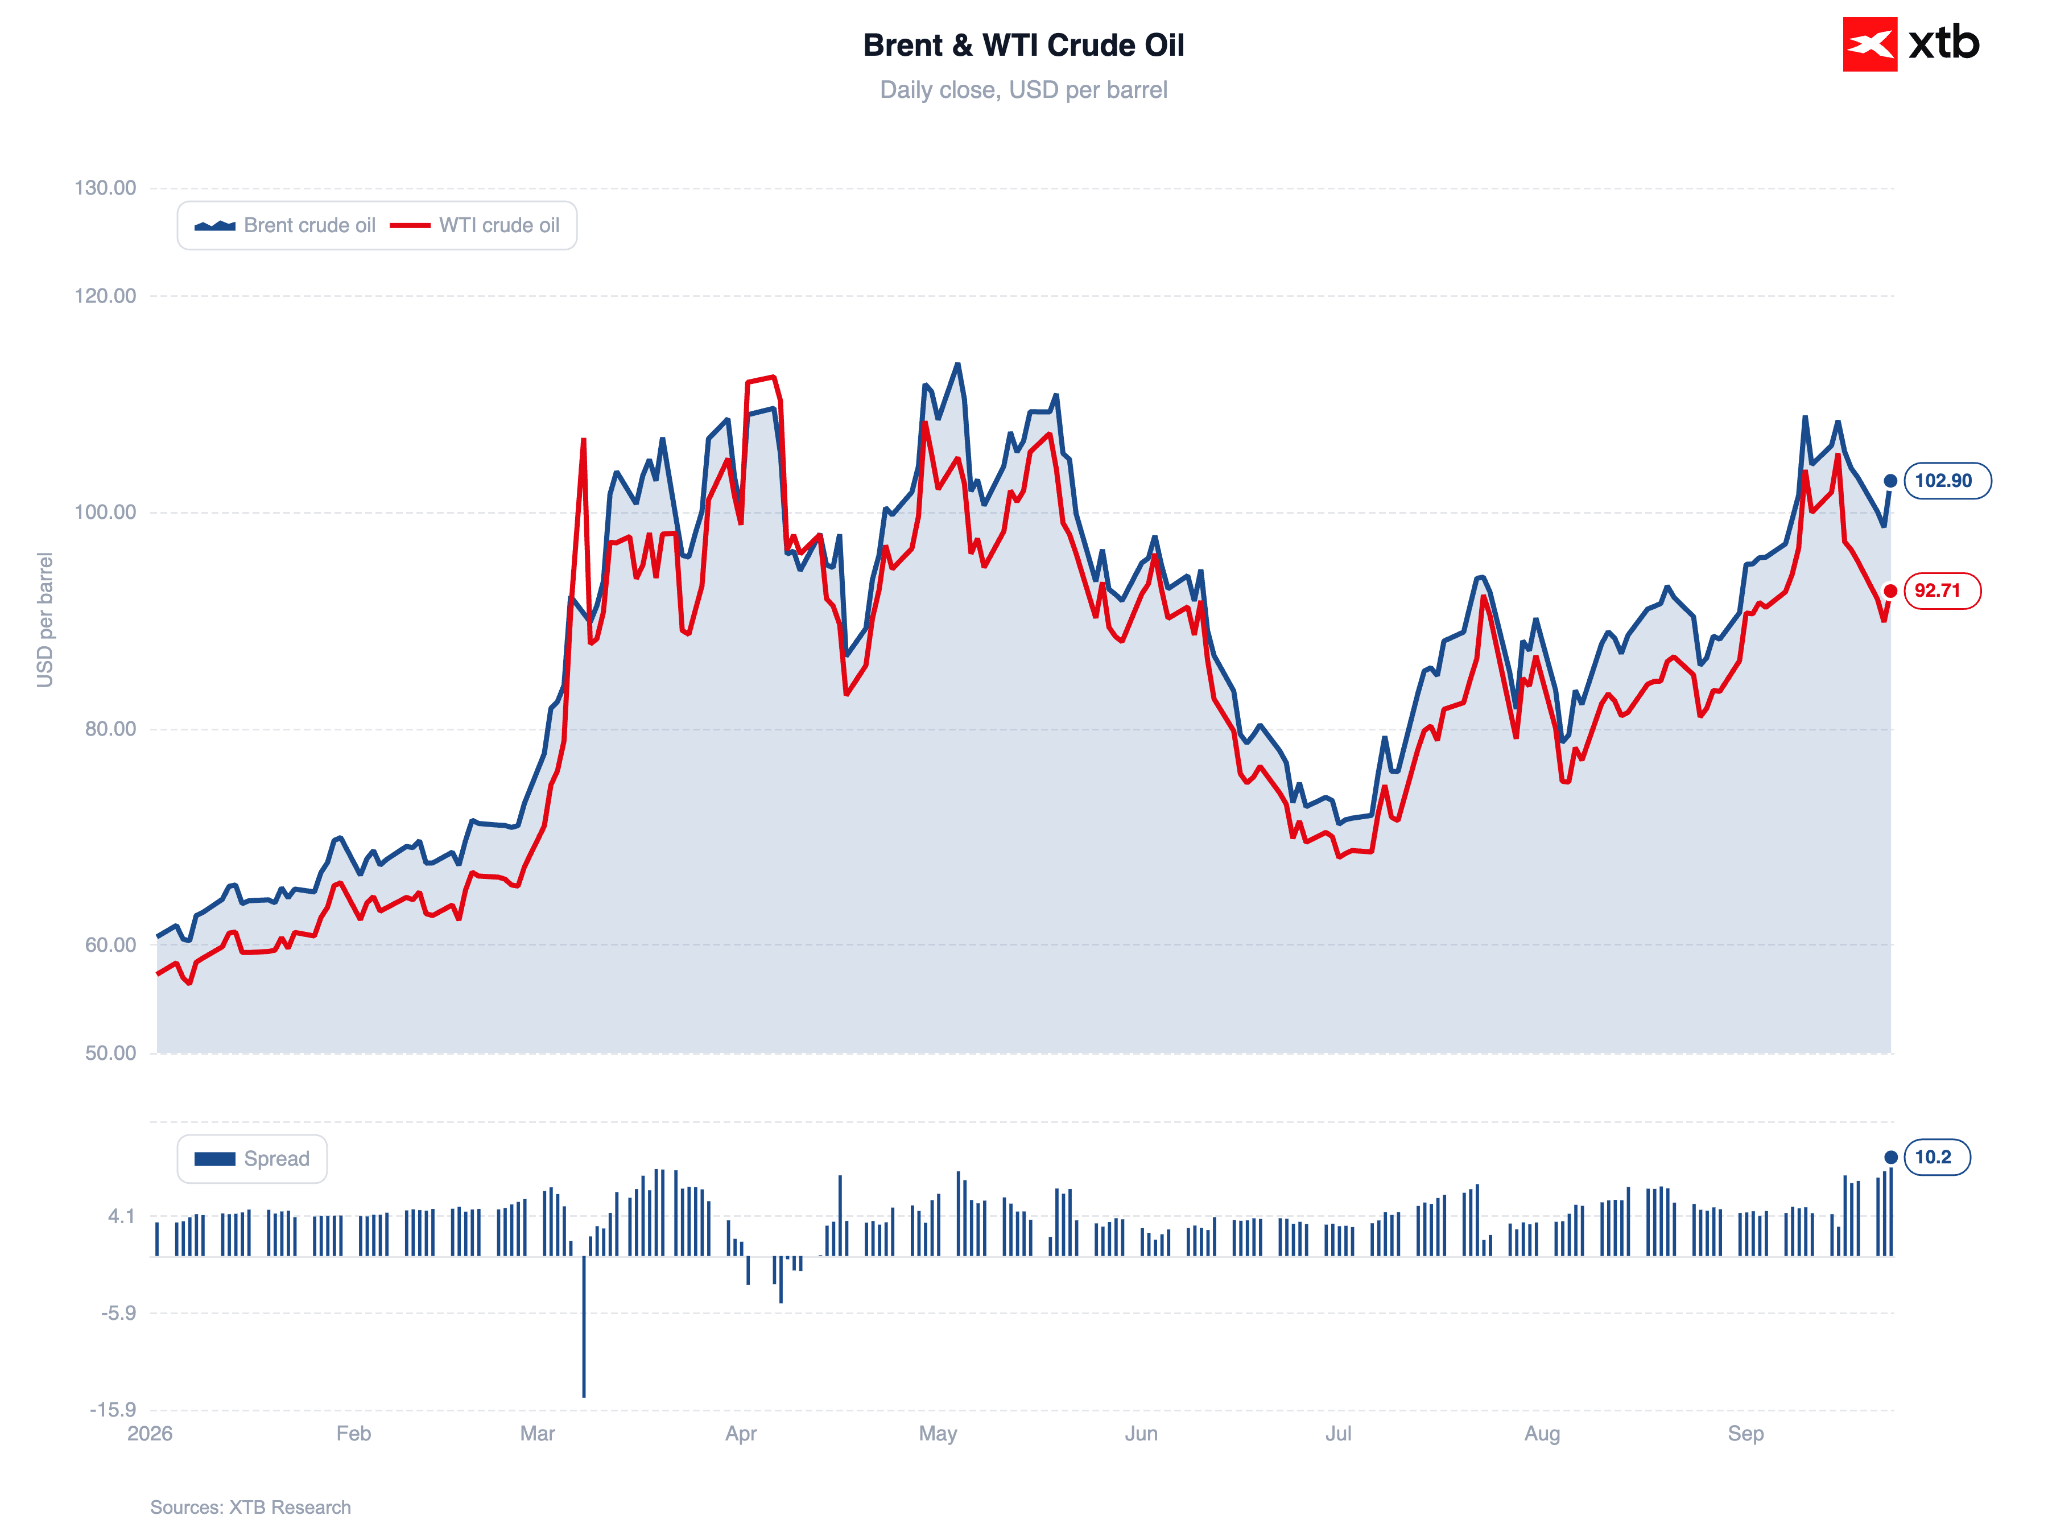
Brent crude naik lebih dari 3% hari ini dan kembali bergerak di atas US$102 per barel, menghentikan tren turun selama beberapa sesi.
WTI naik sekitar 2,4% ke sedikit di bawah US$93 per barel.
Presiden Trump menyampaikan adanya kemajuan dalam pembicaraan AS-Iran, tetapi pasar terlihat tidak terlalu merespons komentar tersebut.
Dalam waktu bersamaan, laporan Departemen Energi AS menunjukkan persediaan crude oil naik sekitar 3 juta barel pada pekan yang berakhir 18 September.
Impor dan ekspor sama-sama turun tajam, masing-masing sekitar 1,2 juta dan 1,6 juta barel.
Persediaan gasoline turun sekitar 1,7 juta barel, sementara utilisasi refinery turun ke sekitar 94%.
Gambar 4: Harga Brent dan WTI 2026
 Sumber: XTB Research, 23.09.2026
Wall Street Mulai Koreksi
Saham small-cap dan semikonduktor menjadi kelompok yang paling tertekan hari ini.
Indeks SOXX turun sekitar 1,7%, sementara Russell 2000 melemah sekitar 1,4%.
SanDisk dan Micron menghapus sebagian kenaikan sesi sebelumnya, masing-masing turun sekitar 3,0% dan 1,8%.
Nvidia juga turun sekitar 1,6%.
Pergerakan ini kemungkinan dipengaruhi kombinasi profit-taking setelah Nasdaq 100 mencetak rekor pada sesi sebelumnya, kenaikan harga minyak, serta yield Treasury yang kembali naik.
Gambar 5: Top Gainers dan Losers Nasdaq 100
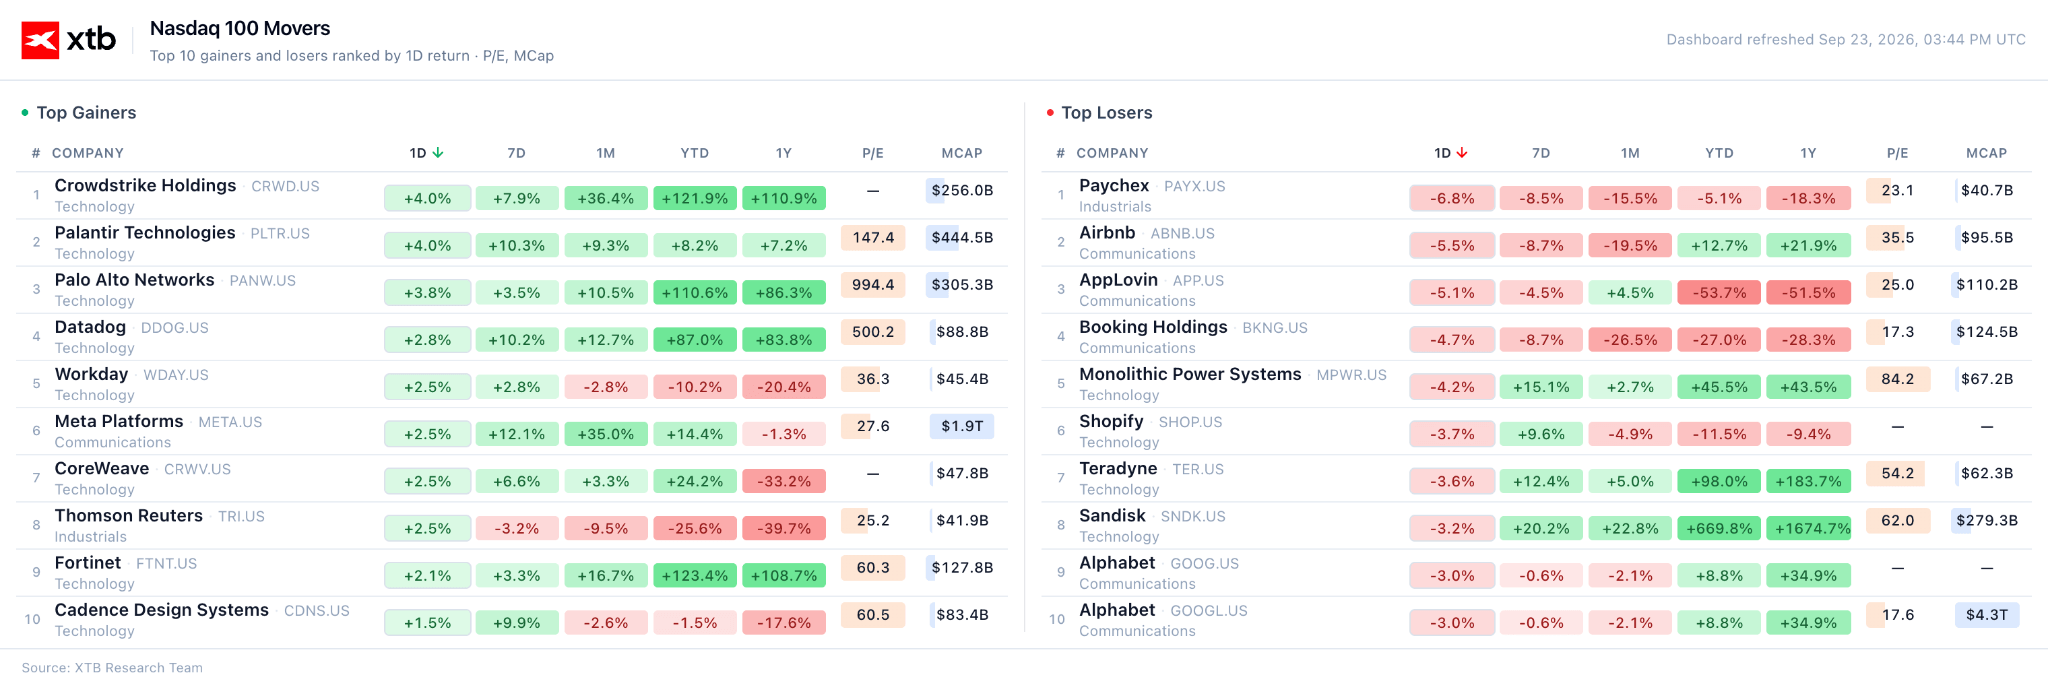 Sumber: XTB Research, 23.09.2026
Meta Jadi Salah Satu Bintang Bulan Ini
Saham Meta kembali naik sekitar 2,7% dan semakin mendekati performa bulanan terbaik sejak Juli 2013.
Sepanjang September, saham Meta sudah melonjak sekitar 32%, terutama didorong meningkatnya minat pasar terhadap agen AI perusahaan, Muse.
Momentum Muse juga ikut memengaruhi saham lain yang dipandang sebagai mitra integrasi maupun kompetitor potensial.
Expedia turun 6,8%, Booking turun 4,4%, dan Airbnb turun 5,7%.
Fokus Berikutnya: Trump–Xi
Di luar pergerakan harian, pasar masih menunggu pertemuan Donald Trump dan Xi Jinping pada Kamis.
Pertemuan tersebut juga akan disertai jamuan makan malam dengan sejumlah pemimpin bisnis AS.
Pekan lalu, Trump mengatakan dirinya memperkirakan akan ada “banyak kesepakatan berbeda”.
Pasar kemungkinan akan fokus pada perkembangan terkait perdagangan, teknologi, AI, dan hubungan ekonomi AS-China.
Berita Perusahaan
Royal Caribbean (RCL.US)
Operator kapal pesiar sepakat membeli 50% saham Sandals Resorts International senilai sekitar US$3 miliar.
Transaksi ini memberi perusahaan akses ke jaringan resort all-inclusive di kawasan Karibia.
General Mills (GIS.US)
Perusahaan makanan melaporkan pertumbuhan revenue Q1 yang lebih kuat dari perkiraan Wall Street dan mulai menggeser strategi dari penurunan harga menuju peluncuran produk baru.



US Open: US100 Dekati Rekor, Saham AI Tetap Memimpin



Diplomasi AS-Iran Tekan Harga Minyak



Nasdaq Didorong Lagi oleh Mega-Cap dan Chip

Market Wrap: AI Dorong Nasdaq, Minyak dan Emas Tetap Jadi Fokus
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.