


- Defisit anggaran AS mencapai US$404 miliar pada Oktober 2026, melonjak 42% secara tahunan.
- Pemerintah AS harus mengembalikan miliaran dolar dari tarif impor menyusul putusan Mahkamah Agung.
- Belanja pertahanan dan biaya bunga utang yang tinggi terus meningkatkan tekanan fiskal AS.
- Penerbitan surat utang yang besar dapat mendorong kenaikan Treasury yield dan menekan valuasi saham growth.

- Defisit anggaran AS mencapai US$404 miliar pada Oktober 2026, melonjak 42% secara tahunan.
- Pemerintah AS harus mengembalikan miliaran dolar dari tarif impor menyusul putusan Mahkamah Agung.
- Belanja pertahanan dan biaya bunga utang yang tinggi terus meningkatkan tekanan fiskal AS.
- Penerbitan surat utang yang besar dapat mendorong kenaikan Treasury yield dan menekan valuasi saham growth.
Defisit AS Tembus US$404 Miliar, Pendapatan Tarif Tergerus Refund
Pemerintah Amerika Serikat (AS) mengawali tahun fiskal 2027 dengan tekanan anggaran yang semakin besar. Pada Oktober 2026, defisit anggaran AS mencapai US$404 miliar, melonjak 42% dibandingkan periode yang sama tahun sebelumnya dan menjadi rekor tertinggi untuk bulan Oktober.
Berdasarkan laporan Departemen Keuangan AS yang dirilis pada 12 November, pengeluaran pemerintah mencapai US$773 miliar, meningkat 12% secara tahunan. Sementara itu, penerimaan negara justru turun 9% menjadi US$369 miliar.
Artinya, pendapatan pemerintah hanya cukup untuk menutupi sekitar 48% dari keseluruhan pengeluaran selama bulan tersebut.
Menariknya, salah satu faktor yang ikut menekan penerimaan pemerintah justru berasal dari kebijakan tarif impor. Pemerintah AS masih harus mengembalikan miliaran dolar tarif yang sebelumnya dipungut, setelah Mahkamah Agung membatalkan sebagian kebijakan tarif tersebut pada Februari 2026.
Situasi ini menimbulkan pertanyaan baru mengenai kemampuan AS mengendalikan defisit anggaran, terutama ketika kebutuhan pembiayaan dan biaya bunga utangnya terus meningkat.
Tarif Impor yang Diharapkan Menambah Pendapatan Justru Menjadi Beban
Salah satu perkembangan paling menarik dari laporan terbaru adalah penurunan penerimaan tarif impor pemerintah AS.
Pada Oktober 2026, penerimaan tarif bersih mencapai US$19,2 miliar, turun sekitar 39% dibandingkan US$31,3 miliar pada Oktober tahun sebelumnya.
Namun, penurunan ini tidak sepenuhnya mencerminkan melemahnya pungutan tarif yang sedang berjalan.
Pemerintah AS sebenarnya mengumpulkan sekitar US$26 miliar dari bea masuk sepanjang Oktober. Akan tetapi, sekitar US$6,7 miliar harus dikembalikan kepada importir, sehingga penerimaan bersih menjadi lebih kecil.
Jumlah pengembalian tersebut memang sudah melambat dibandingkan September, ketika pemerintah mengembalikan sekitar US$19,4 miliar. Perlambatan refund membuat penerimaan tarif bersih Oktober membaik dibandingkan bulan sebelumnya.
Dengan kata lain, pemerintah masih memperoleh pendapatan dari tarif impor, tetapi jumlah yang masuk ke kas negara tetap dipengaruhi kewajiban mengembalikan pungutan sebelumnya.
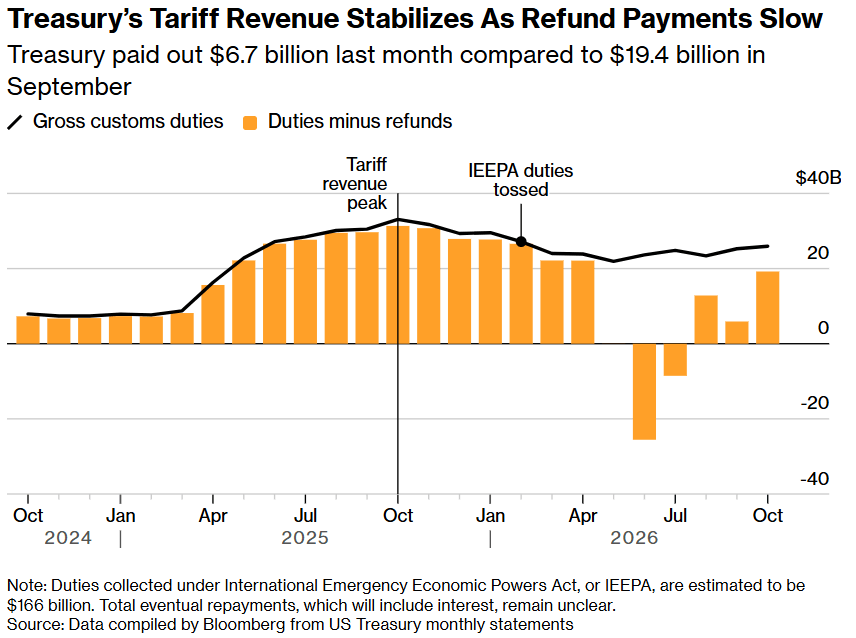
Grafik 1. Penerimaan tarif bruto AS (garis hitam) dibandingkan penerimaan bersih setelah pengembalian dana (batang oranye). Pengembalian tarif melambat menjadi US$6,7 miliar pada Oktober 2026, dari US$19,4 miliar pada September. Sumber: Bloomberg, berdasarkan data US Treasury.
Perbedaan antara penerimaan bruto dan bersih menjadi semakin penting setelah Mahkamah Agung AS pada Februari 2026 memutuskan bahwa pemerintah tidak memiliki kewenangan untuk mengenakan tarif tertentu melalui International Emergency Economic Powers Act (IEEPA).
Keputusan tersebut membuka proses pengembalian tarif yang telah dibayarkan importir selama kebijakan tersebut berlaku.
AS Harus Mengembalikan Lebih dari US$100 Miliar kepada Importir
Skala pengembalian tarif tersebut jauh lebih besar daripada angka bulanan yang terlihat dalam laporan anggaran Oktober.
Sekitar US$166 miliar tarif sebelumnya telah dikumpulkan menggunakan kewenangan IEEPA. Setelah keputusan Mahkamah Agung, pungutan yang terdampak menjadi bagian dari proses pengembalian kepada importir.
Berdasarkan dokumen pengadilan yang dikutip Bloomberg, hingga 5 November 2026, Customs and Border Protection (CBP) telah menyertifikasi dan mengirimkan sekitar US$128,4 miliar klaim pengembalian, termasuk bunga, kepada Departemen Keuangan AS untuk proses pencairan.
Sementara itu, hampir US$140 miliar klaim sudah masuk kategori disetujui atau sedang diproses.
Jumlah akhir pengembalian masih belum pasti dan dapat melampaui US$166 miliar karena adanya bunga serta proses klaim yang belum selesai.
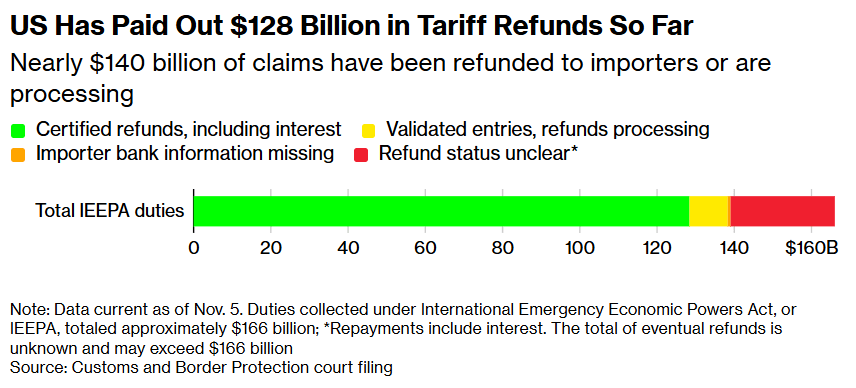
Grafik 2. Perkembangan pengembalian tarif IEEPA AS. Sekitar US$128 miliar pengembalian telah disertifikasi untuk proses pembayaran, sementara hampir US$140 miliar klaim telah disetujui atau sedang diproses per 5 November 2026. Sumber: Bloomberg, berdasarkan dokumen pengadilan US Customs and Border Protection.
Kondisi ini menciptakan tantangan bagi strategi fiskal pemerintah AS.
Di satu sisi, pemerintah berupaya meningkatkan penerimaan melalui tarif perdagangan. Namun, di sisi lain, pembatalan sebagian kebijakan tarif membuat pemerintah harus mengembalikan pendapatan yang sebelumnya sudah dikumpulkan.
Bahkan, Departemen Keuangan AS memperkirakan penerimaan bea masuk mencapai US$464 miliar sepanjang tahun fiskal 2027. Target tersebut cukup ambisius mengingat penerimaan tarif saat ini masih dipengaruhi pengembalian dana dan perubahan kebijakan perdagangan.
Meski demikian, pengembalian tarif merupakan kewajiban yang terkait dengan kebijakan sebelumnya, bukan pengeluaran rutin yang otomatis akan berulang setiap tahun.
Karena itu, risiko fiskal jangka panjang AS tidak bisa dinilai hanya berdasarkan besarnya refund.
Masalah yang Lebih Besar: Pengeluaran dan Bunga Utang Terus Naik
Di luar persoalan tarif, tekanan anggaran AS juga berasal dari peningkatan pengeluaran pemerintah.
Sepanjang Oktober 2026, belanja pemerintah mencapai US$773 miliar, meningkat sekitar US$84 miliar dibandingkan periode yang sama tahun sebelumnya.
Kenaikan antara lain terjadi pada pengeluaran pertahanan, pertanian, kesehatan, dan pembayaran bunga utang.
Belanja militer AS sendiri meningkat sekitar US$28 miliar atau 30% secara tahunan. Sebagian kenaikan ini dipengaruhi pembayaran yang tertunda akibat government shutdown tahun sebelumnya, serta peningkatan biaya operasional, pemeliharaan, dan pengadaan militer.
Di sisi lain, konflik berkepanjangan dengan Iran juga menambah tekanan terhadap anggaran pertahanan AS. Menurut Congressional Budget Office (CBO), operasi militer AS melawan Iran telah menghabiskan sekitar US$38 miliar hingga 1 Agustus 2026, termasuk biaya penggantian amunisi, peralatan, dan operasional. Meski demikian, belum ada rincian yang menunjukkan berapa bagian dari kenaikan belanja militer Oktober yang secara langsung disebabkan oleh konflik tersebut.
Salah satu komponen lain yang perlu diperhatikan investor adalah biaya bunga utang federal yang mencapai sekitar US$115 miliar pada Oktober, meningkat 11% secara tahunan.
Semakin besar biaya bunga, semakin banyak anggaran yang harus dialokasikan untuk memenuhi kewajiban utang yang sudah ada.
Persoalannya, AS masih membutuhkan pembiayaan tambahan untuk menutup defisit anggaran.
Sepanjang tahun fiskal 2026, pemerintah mencatat defisit sekitar US$1,99 triliun, setara 6,2% dari produk domestik bruto (PDB). Angka ini meningkat dari 5,8% PDB pada tahun sebelumnya.
Departemen Keuangan bahkan memperkirakan defisit tahun fiskal 2027 dapat mencapai sekitar US$2,2 triliun.
Situasi tersebut menunjukkan bahwa tantangan fiskal AS tidak hanya berasal dari kebijakan tarif, tetapi juga ketidakseimbangan yang lebih luas antara penerimaan dan pengeluaran negara.
Apa Dampaknya terhadap Treasury Yield dan Pasar Saham AS?
Bagi investor, defisit anggaran yang besar tidak selalu langsung menyebabkan penurunan pasar saham.
Pengeluaran pemerintah yang tinggi bahkan dapat mendukung pertumbuhan ekonomi dan pendapatan perusahaan dalam jangka pendek.
Namun, risiko muncul ketika kebutuhan pembiayaan pemerintah terus meningkat dan harus dipenuhi melalui penerbitan surat utang Treasury.
Pada awal November, Departemen Keuangan memperkirakan kebutuhan pinjaman bersih melalui surat utang yang dipasarkan kepada investor swasta mencapai US$618 miliar untuk periode Oktober–Desember 2026 dan US$800 miliar untuk Januari–Maret 2027.
Besarnya penerbitan obligasi tidak otomatis mendorong yield naik. Akan tetapi, jika permintaan investor tidak mampu mengimbangi pasokan surat utang, pemerintah mungkin perlu menawarkan imbal hasil lebih tinggi.
Kondisi ini bisa menimbulkan beberapa dampak terhadap pasar saham.
Pertama, kenaikan Treasury yield dapat menekan valuasi saham growth. Perusahaan teknologi seperti Nvidia, Microsoft, Amazon, dan Tesla sangat bergantung pada ekspektasi pertumbuhan keuntungan di masa depan.
Ketika yield obligasi meningkat, nilai sekarang dari proyeksi keuntungan masa depan dapat menurun, sehingga valuasi saham growth menjadi lebih rentan terhadap koreksi.
Kedua, biaya pendanaan perusahaan berpotensi meningkat. Treasury yield merupakan salah satu acuan biaya pinjaman di pasar keuangan AS.
Perusahaan yang membutuhkan modal besar untuk ekspansi atau pembiayaan kembali utang (refinancing) dapat menghadapi biaya pembiayaan lebih tinggi, yang berpotensi menekan margin keuntungan.
Ketiga, obligasi bisa menjadi alternatif investasi yang semakin kompetitif. Ketika yield Treasury relatif tinggi, investor mungkin lebih tertarik mengalokasikan sebagian dana ke obligasi dibandingkan saham dengan risiko lebih tinggi.
Meski demikian, hubungan antara defisit dan kinerja saham tidak bersifat otomatis. Inflasi, pertumbuhan ekonomi, kebijakan Federal Reserve, dan permintaan global terhadap Treasury tetap menjadi faktor penentu yang penting.
Apakah Defisit AS Akan Terus Membesar?
Lonjakan defisit Oktober menunjukkan kondisi fiskal AS masih menghadapi tekanan, tetapi tidak berarti negara tersebut sedang menuju krisis utang dalam waktu dekat.
AS memiliki keuntungan sebagai penerbit mata uang cadangan utama dunia, sehingga pasar Treasury tetap memiliki basis investor global yang luas.
Namun, keunggulan tersebut tidak menghilangkan kebutuhan untuk menjaga keseimbangan fiskal dalam jangka panjang.
Pengembalian tarif yang sedang berlangsung dapat memberikan tekanan sementara terhadap penerimaan pemerintah. Sementara itu, pertumbuhan belanja dan biaya bunga menjadi persoalan yang lebih struktural.
Bagi investor, perkembangan berikutnya yang perlu diperhatikan adalah apakah pengembalian tarif terus melambat, apakah pemerintah mampu meningkatkan penerimaan tanpa menciptakan hambatan ekonomi baru, serta bagaimana pasar obligasi merespons kebutuhan pembiayaan AS.
Pada akhirnya, defisit US$404 miliar bukan hanya cerita tentang besarnya pengeluaran pemerintah, tetapi juga tentang semakin sulitnya menyeimbangkan pendapatan, biaya utang, dan kebijakan fiskal.
Selama ketidakseimbangan tersebut belum membaik, kondisi fiskal AS akan tetap menjadi salah satu faktor yang perlu diperhitungkan dalam menilai arah Treasury yield dan valuasi pasar saham.

Nvidia Terjun Bebas, Options Jadi Sorotan!


Daily Summary: Saham AI Pulih, Minyak Rebound
Jensen Huang Keluar, NVDA Anjlok di Pre-Market


Market Wrap: Nvidia Anjlok 7,5%, Nasdaq Terancam?
Perdagangan Berjangka mengandung risiko kerugian. Materi ini hanya untuk tujuan informasi dan bukan merupakan nasihat investasi. Kinerja masa lalu tidak menjamin hasil di masa mendatang. Investasi memiliki risiko. Berinvestasilah dengan bijak. XTB Indonesia berizin dan diawasi oleh Bappebti, OJK dan BI.