


Akcje Airbnb (ABNB.US) rosną o 12% po publikacji wyników za III kwartał 2026 roku, w którym spółka osiągnęła najwyższą dynamikę przychodów od ponad trzech lat. Przychody wzrosły o 19% r/r do 4,9 mld USD, a wartość rezerwacji (Gross Booking Value, GBV) zwiększyła się o 21% do 27,7 mld USD, potwierdzając przyspieszenie popytu na usługi platformy.
Co istotne, wzrost objął wszystkie regiony działalności, w tym dojrzałe rynki Ameryki Północnej, gdzie liczba zarezerwowanych noclegów rosła najszybciej od czterech lat. Airbnb coraz mocniej wykorzystuje również sztuczną inteligencję, która pozwala ograniczać koszty obsługi klientów i rozwijać nowe funkcjonalności bez proporcjonalnego zwiększania wydatków operacyjnych.
Optymistyczny obraz uzupełniają podwyższone prognozy całoroczne oraz nowy program skupu akcji własnych o wartości do 12 mld USD.
Airbnb: najważniejsze wyniki za III kwartał 2026 roku
-
Przychody: 4,9 mld USD, wzrost o 19% r/r, najwyższa dynamika od ponad trzech lat.
-
Wartość rezerwacji (GBV): 27,7 mld USD, wzrost o 21% r/r, wspierany większą liczbą rezerwacji i umiarkowanym wzrostem średnich stawek za nocleg (ADR).
-
Liczba zarezerwowanych noclegów i miejsc (Nights and Seats Booked): wzrost o 16% r/r.
-
Zysk netto: 1,9 mld USD, co oznacza marżę netto na poziomie około 39%.
-
Skorygowana EBITDA: 2,5 mld USD, wzrost o 22% r/r.
-
Marża skorygowanej EBITDA: 52%, co wskazuje na bardzo wysoką rentowność działalności w sezonowo mocnym kwartale.
-
Nowi użytkownicy: liczba osób dokonujących pierwszej rezerwacji wzrosła o 13% r/r, najszybciej od początku 2022 roku.
-
Skup akcji własnych: zarząd zatwierdził dodatkowy program odkupu akcji o wartości do 12 mld USD.
Prognozy Airbnb na IV kwartał i cały 2026 rok
-
Przychody w IV kwartale: 3,22–3,28 mld USD, co oznacza oczekiwany wzrost o 16–18% r/r - spółka podniosła prognozę, oczekując wzrostu w górnej części przedziału kilkunastu procent r/r.
-
Wartość rezerwacji (GBV): oczekiwany wzrost o kilkanaście procent r/r, w środkowej części przedziału 10–19%.
-
Liczba rezerwacji: wzrost o co najmniej nieco ponad 10% r/r, przy umiarkowanym wzroście średniej stawki za nocleg.
-
Skorygowana EBITDA w IV kwartale: dalszy wzrost r/r, choć marża EBITDA może nieznacznie spaść względem analogicznego okresu 2025 roku, częściowo z powodu harmonogramu wydatków marketingowych.
-
Marża skorygowanej EBITDA w 2026 roku: około 36%, co oznacza oczekiwaną poprawę rentowności w skali całego roku.
-
Wpływ walut: korzystne zmiany kursów mają dodać około 2 pkt proc. do dynamiki przychodów w IV kwartale, z uwzględnieniem zabezpieczeń walutowych.
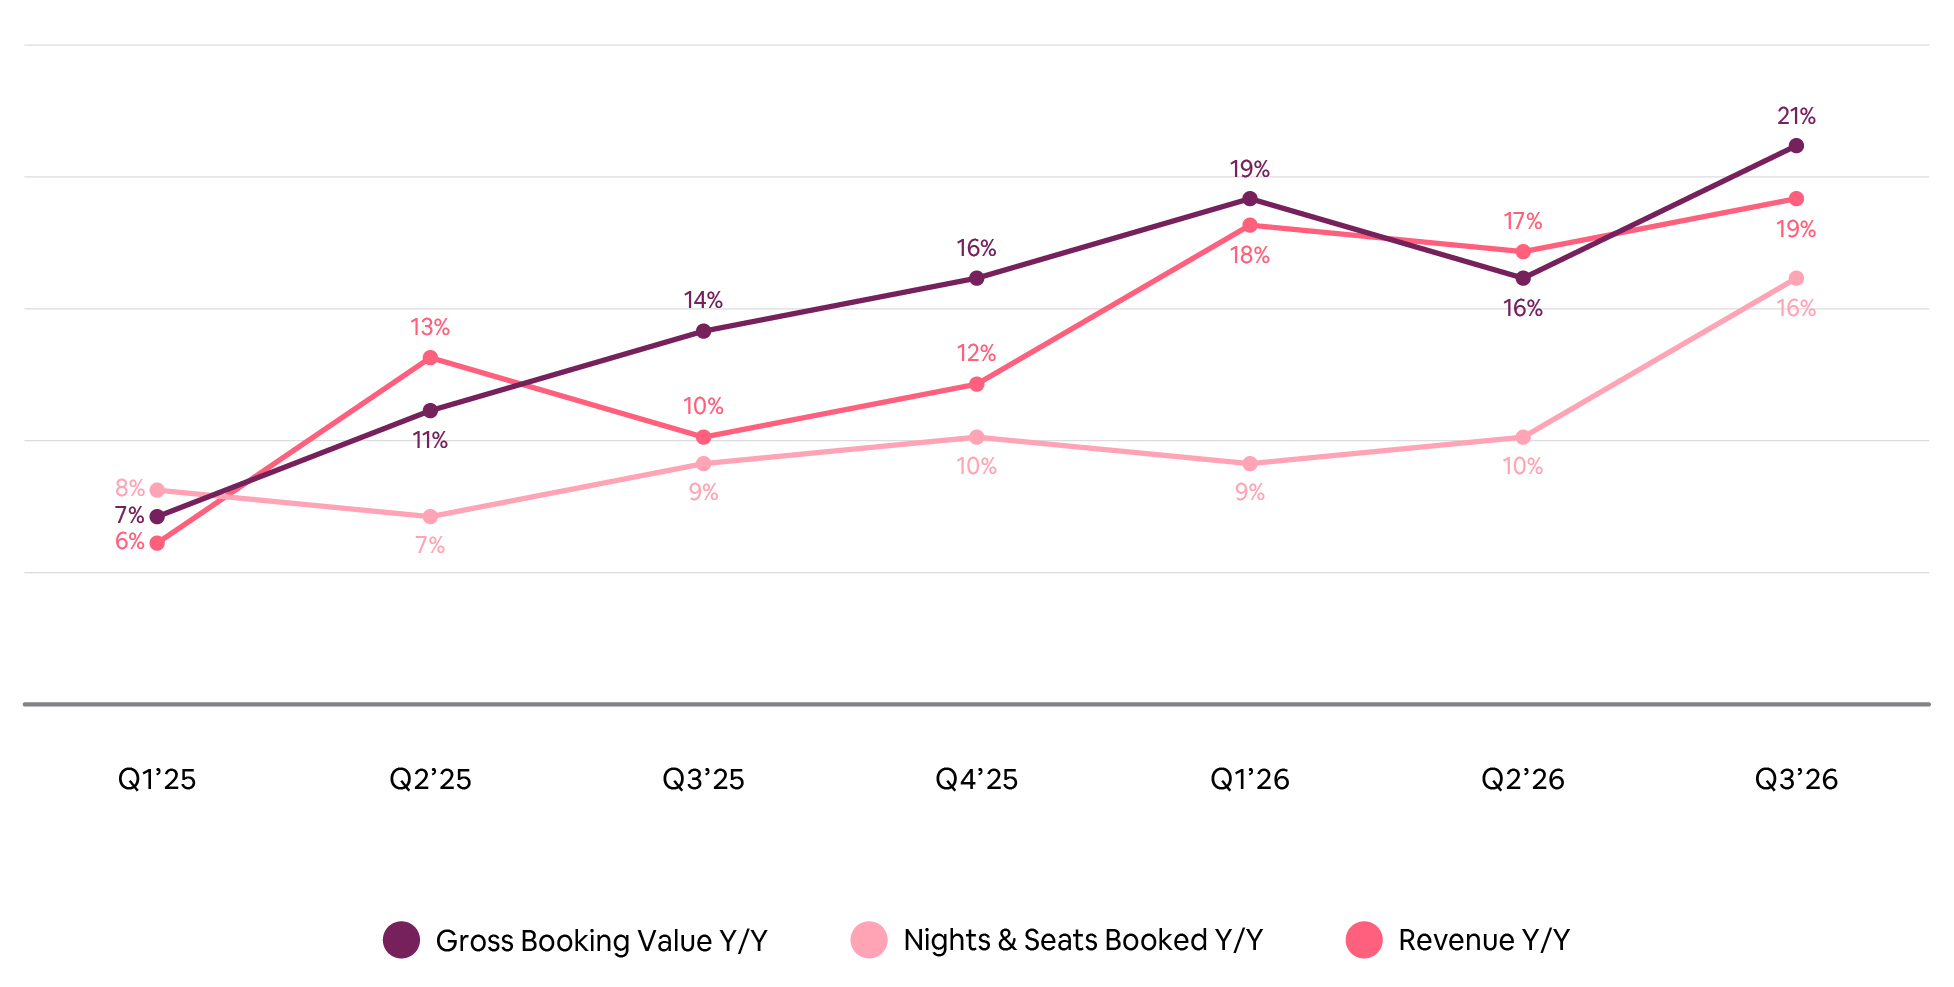
Wykres poniżej pokazuje wyraźne przyspieszenie dynamiki biznesu Airbnb w III kwartale 2026 roku, kiedy wartość rezerwacji brutto (GBV) wzrosła o 21% r/r, przychody o 19%, a liczba zarezerwowanych noclegów i miejsc o 16%. Szczególnie istotne jest przyspieszenie wzrostu wolumenu rezerwacji z 10% w poprzednim kwartale do 16%. Poprawa wyników wynika nie tylko z wyższych cen, ale przede wszystkim z rosnącej aktywności użytkowników. Jednocześnie szybszy wzrost wartości rezerwacji niż ich liczby wskazuje na wyższą średnią wartość rezerwacji, potwierdzając poprawę zarówno skali działalności, jak i wartości transakcji realizowanych na platformie.
Źródło: Airbnb
Airbnb wraca do wzrostu. Rynki ponownie przyciągają klientów?
Najważniejszym elementem wyników Airbnb jest przyspieszenie wzrostu pomimo ogromnej skali działalności i dojrzałości największych rynków. Liczba zarezerwowanych noclegów wzrosła dwucyfrowo we wszystkich regionach, a pięć kluczowych rynków spółki, czyli USA, Francja, Wielka Brytania, Kanada i Australia, odnotowało przyspieszenie dynamiki rezerwacji. Szczególnie istotna jest poprawa w Ameryce Północnej, gdzie liczba noclegów rosła najszybciej od czterech lat. Oznacza to, że rozwój Airbnb nie opiera się wyłącznie na ekspansji geograficznej, ale również na ponownym przyspieszeniu popytu w krajach, w których platforma jest już dobrze rozpoznawalna.
Warto również zwrócić uwagę na wzrost liczby nowych użytkowników, szczególnie z pokolenia Z, które najszybciej zwiększa swoją aktywność na platformie. Dla Airbnb jest to istotne z perspektywy długoterminowej, ponieważ pozyskanie nowych klientów może przekładać się na wieloletnie, powtarzalne rezerwacje bez konieczności ponoszenia równie wysokich kosztów marketingowych przy każdej kolejnej transakcji. Jednocześnie spółka nadal pozostaje wrażliwa na kondycję konsumentów, ceny podróży i sytuację gospodarczą, szczególnie w Europie. Z punktu widzenia inwestorów kluczowe będzie utrzymanie wysokiej dynamiki rezerwacji także poza tradycyjnie mocnym sezonem letnim.
Sztuczna inteligencja obniża koszty firmy. Czy spółka zbuduje własnego agenta AI?
Airbnb coraz silniej wykorzystuje sztuczną inteligencję nie tylko do poprawy doświadczeń użytkowników, ale również do zwiększania efektywności operacyjnej. W III kwartale około 40% wszystkich zgłoszeń do obsługi klienta zostało rozwiązanych bez udziału człowieka, wobec około jednej trzeciej w poprzednim kwartale. Jednocześnie koszt obsługi klienta przypadający na rezerwację spadł o ponad 17% r/r, co pokazuje, że wdrażanie AI zaczyna przynosić wymierne korzyści finansowe. W samym III kwartale firma wprowadziła ponad 50 nowych produktów i funkcjonalności, czyli niemal 70% więcej niż rok wcześniej.
Kolejnym etapem rozwoju będzie własny agent AI, którego udostępnianie użytkownikom ma rozpocząć się w pierwszej połowie 2027 roku. Zamiast tradycyjnego chatbota Airbnb zamierza stworzyć interaktywny system pomagający planować podróże, porównywać noclegi, zarządzać rezerwacjami i korzystać z dodatkowych usług. Strategiczna przewaga spółki może wynikać z połączenia danych o zachowaniach użytkowników z możliwością realizowania transakcji bezpośrednio na platformie. Długoterminowo takie rozwiązanie mogłoby zwiększać konwersję rezerwacji i ograniczać koszty obsługi, choć jego sukces będzie zależał od jakości rekomendacji oraz rzeczywistej skłonności klientów do korzystania z narzędzi AI.
Hotele, nowe usługi i skup akcji za 12 mld USD
Airbnb stopniowo rozwija model biznesowy, który ma obejmować znacznie więcej niż krótkoterminowy wynajem mieszkań i domów. Na platformie dostępne są już tysiące niezależnych i butikowych hoteli w ponad 60 popularnych kierunkach turystycznych, choć ich udział w całkowitej liczbie rezerwowanych noclegów pozostaje jednocyfrowy. Co interesujące, około 35% klientów, którzy po raz pierwszy korzystają z Airbnb, rezerwując hotel, wraca później na platformę, aby wynająć dom lub mieszkanie. Oznacza to, że oferta hotelowa może pełnić funkcję dodatkowego kanału pozyskiwania użytkowników, a nie jedynie stanowić konkurencję dla podstawowej działalności spółki.
Airbnb rozszerza również ofertę o wynajem samochodów, dostawy zakupów, usługi pralnicze i dodatkowe udogodnienia podczas podróży. Partnerstwo z American Express umożliwi udostępnienie ponad miliona ofert noclegowych Airbnb za pośrednictwem platformy Amex Travel, zwiększając potencjalny zasięg sprzedaży. Równocześnie nowy program odkupu akcji o wartości do 12 mld USD stanowi sygnał zaufania zarządu do perspektyw finansowych spółki, choć jego realizacja będzie rozłożona w czasie i nie jest gwarantowana. Dla akcjonariuszy najważniejsze pozostanie jednak to, czy rozwój nowych usług przełoży się na dodatkowe przychody i wyższy zysk przypadający na akcję, bez istotnego zwiększania kosztów działalności.
Wykres akcji Airbnb (interwał D1)
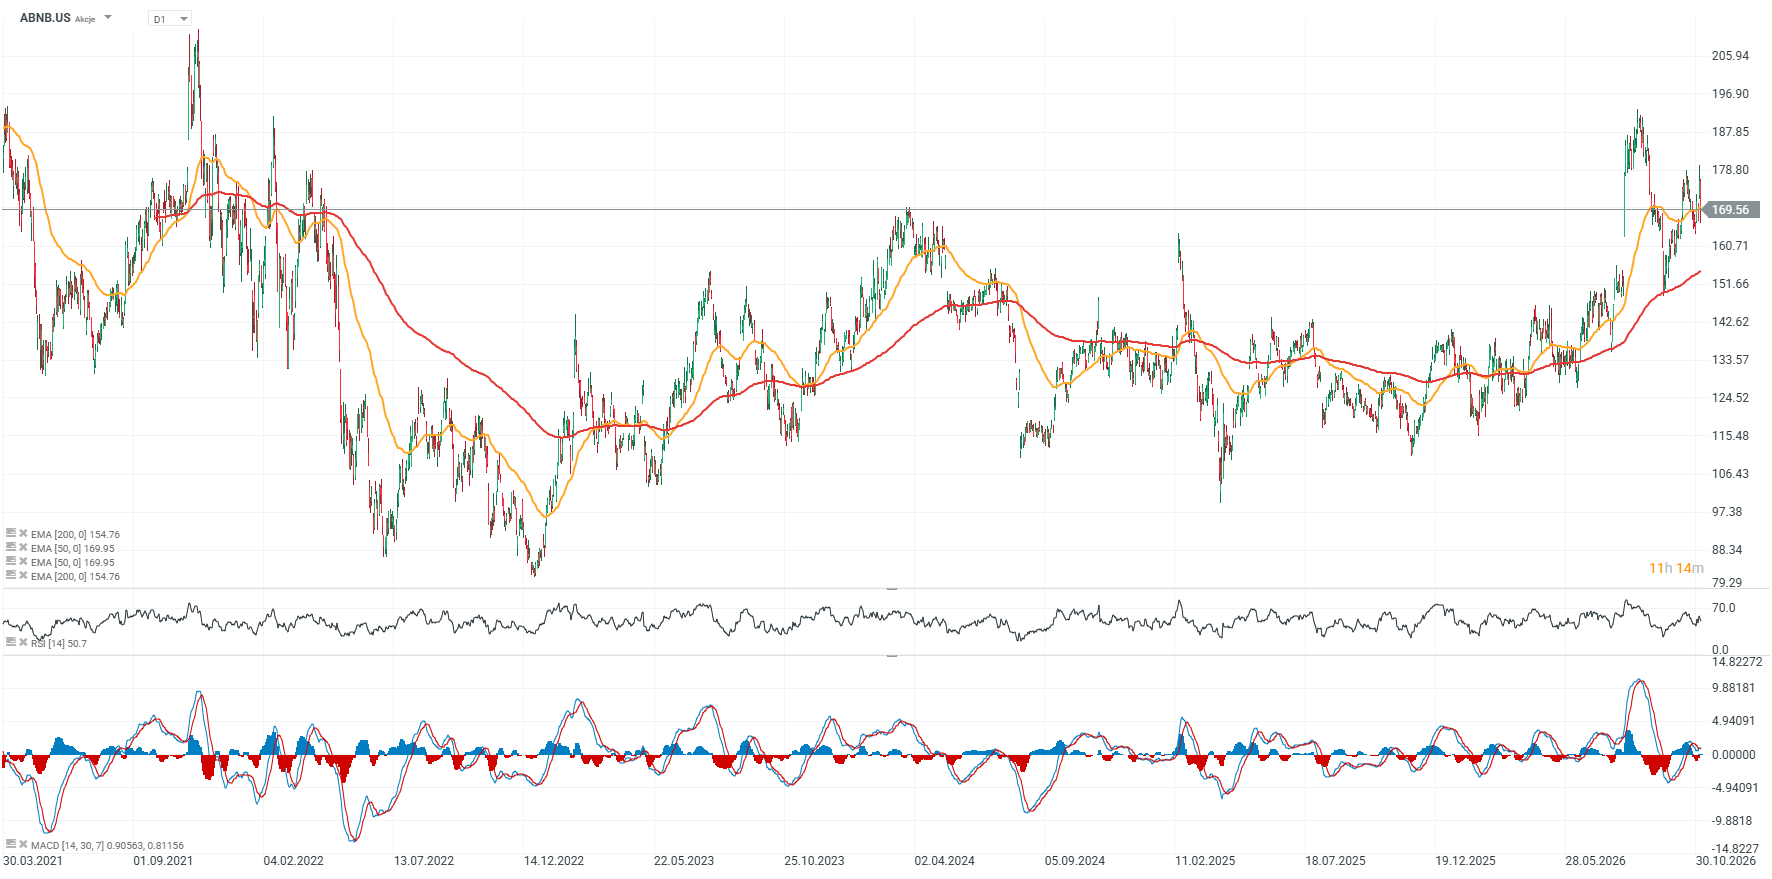
Akcje Airbnb wstrzymały ostatnio spadki na poziomie EMA200 (czerwona linia), a reakcja rynku na wyniki wskazuje, że realne jest odbicie w okolice ostatnich maksimów na poziomie ok. 185 - 187 USD za akcję. Co ciekawe walory firmy okazują się relatywnie odporne na fatalny sentyment Wall Street w ostatnim czasie. Kluczowe wsparcie to poziom ok. 190 USD, a wybicie powyżej niego mogłoby prowadzić kurs w pobliże szczytów z 2021 roku, przy ok. 210 USD za akcję.
Źródło: xStation5


Kurs S&P 500: prognozy na 2027 rok. Szanse, zagrożenia i wyceny


Puls GPW: Orlen i wyprzedaż na Wall Street ciągną WIG20 w dół


Komentarz walutowy: Co wygrana Demokratów oznacza dla rynku walutowego? (06.11.2026)

Komputery kwantowe stają się towarem deficytowym. IonQ wyprzedało cały 2027 rok!
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.