


Akcje największych spółek, raportujących dziś kwartalne zyski i przychody przed sesją w USA notują mieszane wyniki w drugiej części sesji. Akcje Nike tracą 2% i od szczytów sesji w okolicach 42 USD spadają ponad 10%, wymazując odbicie po opublikowaniu przez spółkę prognoz i planów biznesowych na kolejne lata. Z kolei po kwartalnych raportach traci jeden z kluczowych detalistów w USA, Home Depot, a Disney po wynikach wymazał niemal wszystkie wszystkie, początkowe wzrosty. Co pokazały spółki?
Disney: Mocne wyniki dzięki streamingowi i parkom rozrywki
Disney zakończył FY2026 wynikami wyraźnie lepszymi od oczekiwań Wall Street. Przychody w czwartym kwartale wzrosły o 16% r/r do 25,95 mld USD, a skorygowany EPS osiągnął 1,77 USD, co oznacza wzrost o 59% r/r. Segment Experiences zwiększył zysk operacyjny o 20% do 2,25 mld USD, podczas gdy zysk segmentu Sports wzrósł aż o 53% do 1,39 mld USD. Coraz większe znaczenie ma także rentowność streamingu, którego zysk operacyjny SVOD wzrósł do 824 mln USD z 402 mln USD rok wcześniej. Należy jednak uwzględnić korzystny wpływ dodatkowego, 53. tygodnia na raportowane tempo wzrostu.
Spółka podtrzymuje prognozę dwucyfrowego wzrostu skorygowanego EPS w FY2027, zakładając jednocześnie wzrost zysku operacyjnego segmentów o około 8% po wyłączeniu wpływu dodatkowego tygodnia. Spółka zamierza zwiększyć wydatki na treści o 9% do 26 mld USD, przeznaczając więcej środków m.in. na transmisje sportowe i produkcje międzynarodowe. Nakłady inwestycyjne mają wynieść około 9 mld USD, a wolne przepływy pieniężne około 11 mld USD. Jednocześnie zarząd planuje 3 mld USD oszczędności kosztowych do FY2029. Dla inwestorów kluczowa pozostaje zdolność Disneya do dalszego zwiększania rentowności streamingu przy rosnących nakładach na treści i rozbudowę parków rozrywki.
Disney – wyniki za Q4 2026
-
Skorygowany EPS wyniósł 1,77 USD wobec oczekiwanych 1,66 USD, a przychody sięgnęły 25,95 mld USD, przekraczając prognozę 25,18 mld USD.
-
Segment Entertainment: przychody 11,89 mld USD wobec prognoz 11,48 mld USD; zysk operacyjny 1,33 mld USD, zgodnie z oczekiwaniami.
-
Segment Experiences: przychody 10,11 mld USD wobec prognoz 9,89 mld USD; zysk operacyjny 2,25 mld USD wobec oczekiwanych 2,21 mld USD.
-
Segment sportu: przychody 4,61 mld USD wobec prognoz 4,45 mld USD; zysk operacyjny 1,39 mld USD wobec oczekiwanych 1,38 mld USD.
-
Łączny zysk operacyjny segmentów wyniósł 4,97 mld USD wobec prognozowanych 4,88 mld USD, a spółka oczekuje w tym roku fiskalnym wwucyfrowego wzrost skorygowanego EPS, około 8% wzrostu zysku operacyjnego segmentów (z wyłączeniem wpływu 53. tygodnia), około 9 mld USD CAPEX oraz 11 mld USD wolnych przepływów pieniężnych (FCF).
-
W pierwszym kwartale FY2027 Disney oczekuje łącznego zysku operacyjnego segmentów na poziomie około 5,4 mld USD.
-
Spółka ogłosiła dywidendę w wysokości 2 USD na akcję, wypłacaną w dwóch transzach po 1 USD.
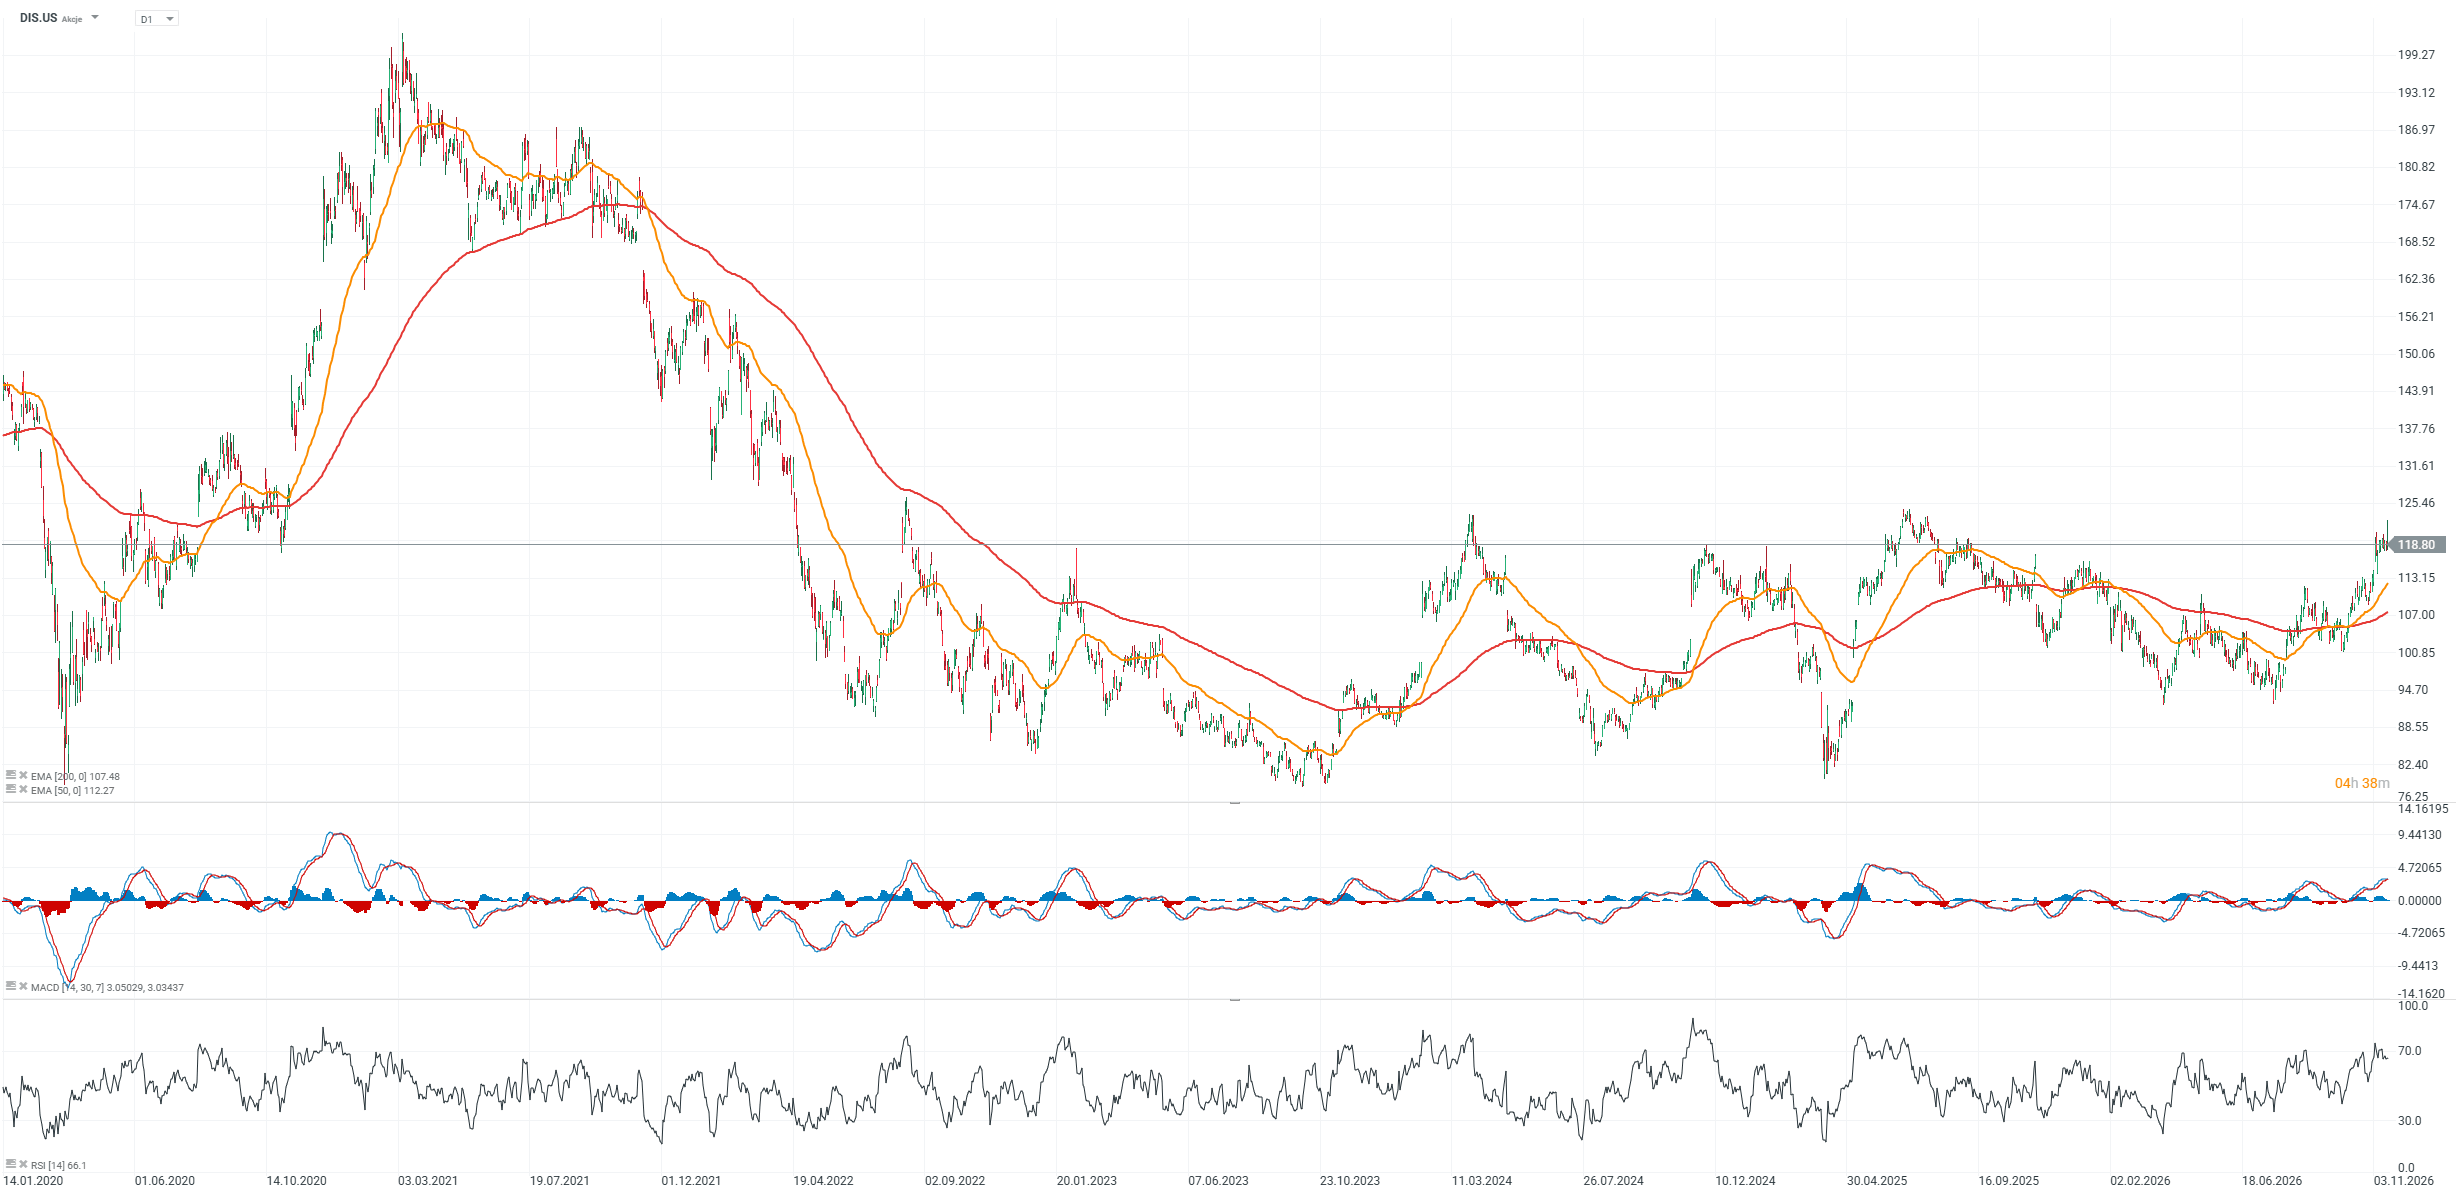
Wykres DIS.US (interwał D1)
Źródło: XTB
Nike: Spółka przygotowuje wieloletnią odbudowę biznesu
Nike przedstawiło podczas Investor Day nową strategię „Full Stride Ahead”, której celem jest przywrócenie trwałego wzrostu sprzedaży i rentowności. Krótkoterminowe perspektywy pozostają jednak trudne: spółka oczekuje spadku przychodów w roku FY2027 (od czerwca 2026 do maja 2027) o około 7 do 9% oraz skorygowanego EPS w przedziale 1,15–1,35 USD. Marża operacyjna ma wynieść zaledwie około 6%, a lata 2027–2028 będą okresem inwestycji i przebudowy modelu biznesowego. Nike zakłada stopniowe wyhamowanie spadków sprzedaży w 2028 roku i powrót do wzrostu odpowiadającego dynamice rynku w FY2029 (od czerwca 2029 do maja 2030).
Do 2030 roku Nike zamierza zwiększyć roczne przychody o około 5 mld USD względem w tym roku, podnieść marżę operacyjną do 12–14% i osiągnąć skorygowany EPS na poziomie 3,00–3,50 USD. Około 4 mld USD dodatkowych przychodów ma pochodzić z segmentu Performance Sports, przede wszystkim biegania, treningu, piłki nożnej, koszykówki i outdooru. Spółka planuje również wypłatę łącznie około 12 mld USD dywidend w latach do 2030 roku. Dla inwestorów kluczowe będzie to, czy Nike zdoła odbudować siłę marek Jordan i Converse oraz poprawić wyniki w Chinach bez dalszego osłabiania marż.
-
Przychody w roku fiskalnym 2027 mają spaść o 7–9% r/r, natomiast w fiskalnym 2028 roku (od czerwca 2028 do maja 2029) po spadku powinno wyhamować.
-
Skorygowany zysk na akcję (EPS) w FY2027 (tj. od czerwca 2030 do maja 2031) ma wynieść 1,15–1,35 USD, zgodnie z wcześniejszą prognozą. Do końca FY2031 spółka zakłada wzrost EPS od 3 do 3,50 USD, a więc niemal 3-krotnie powyżej obecnych poziomów.
-
Lata fiskalne 2027–2028 będą okresem intensywnych inwestycji, mających przywrócić Nike na ścieżkę wzrostu.
-
Do FY2031 (od czerwca 2031 do maja 2032) spółka zamierza wygenerować około 5 mld USD dodatkowych przychodów oraz zwrócić akcjonariuszom łącznie około 12 mld USD w formie dywidend.
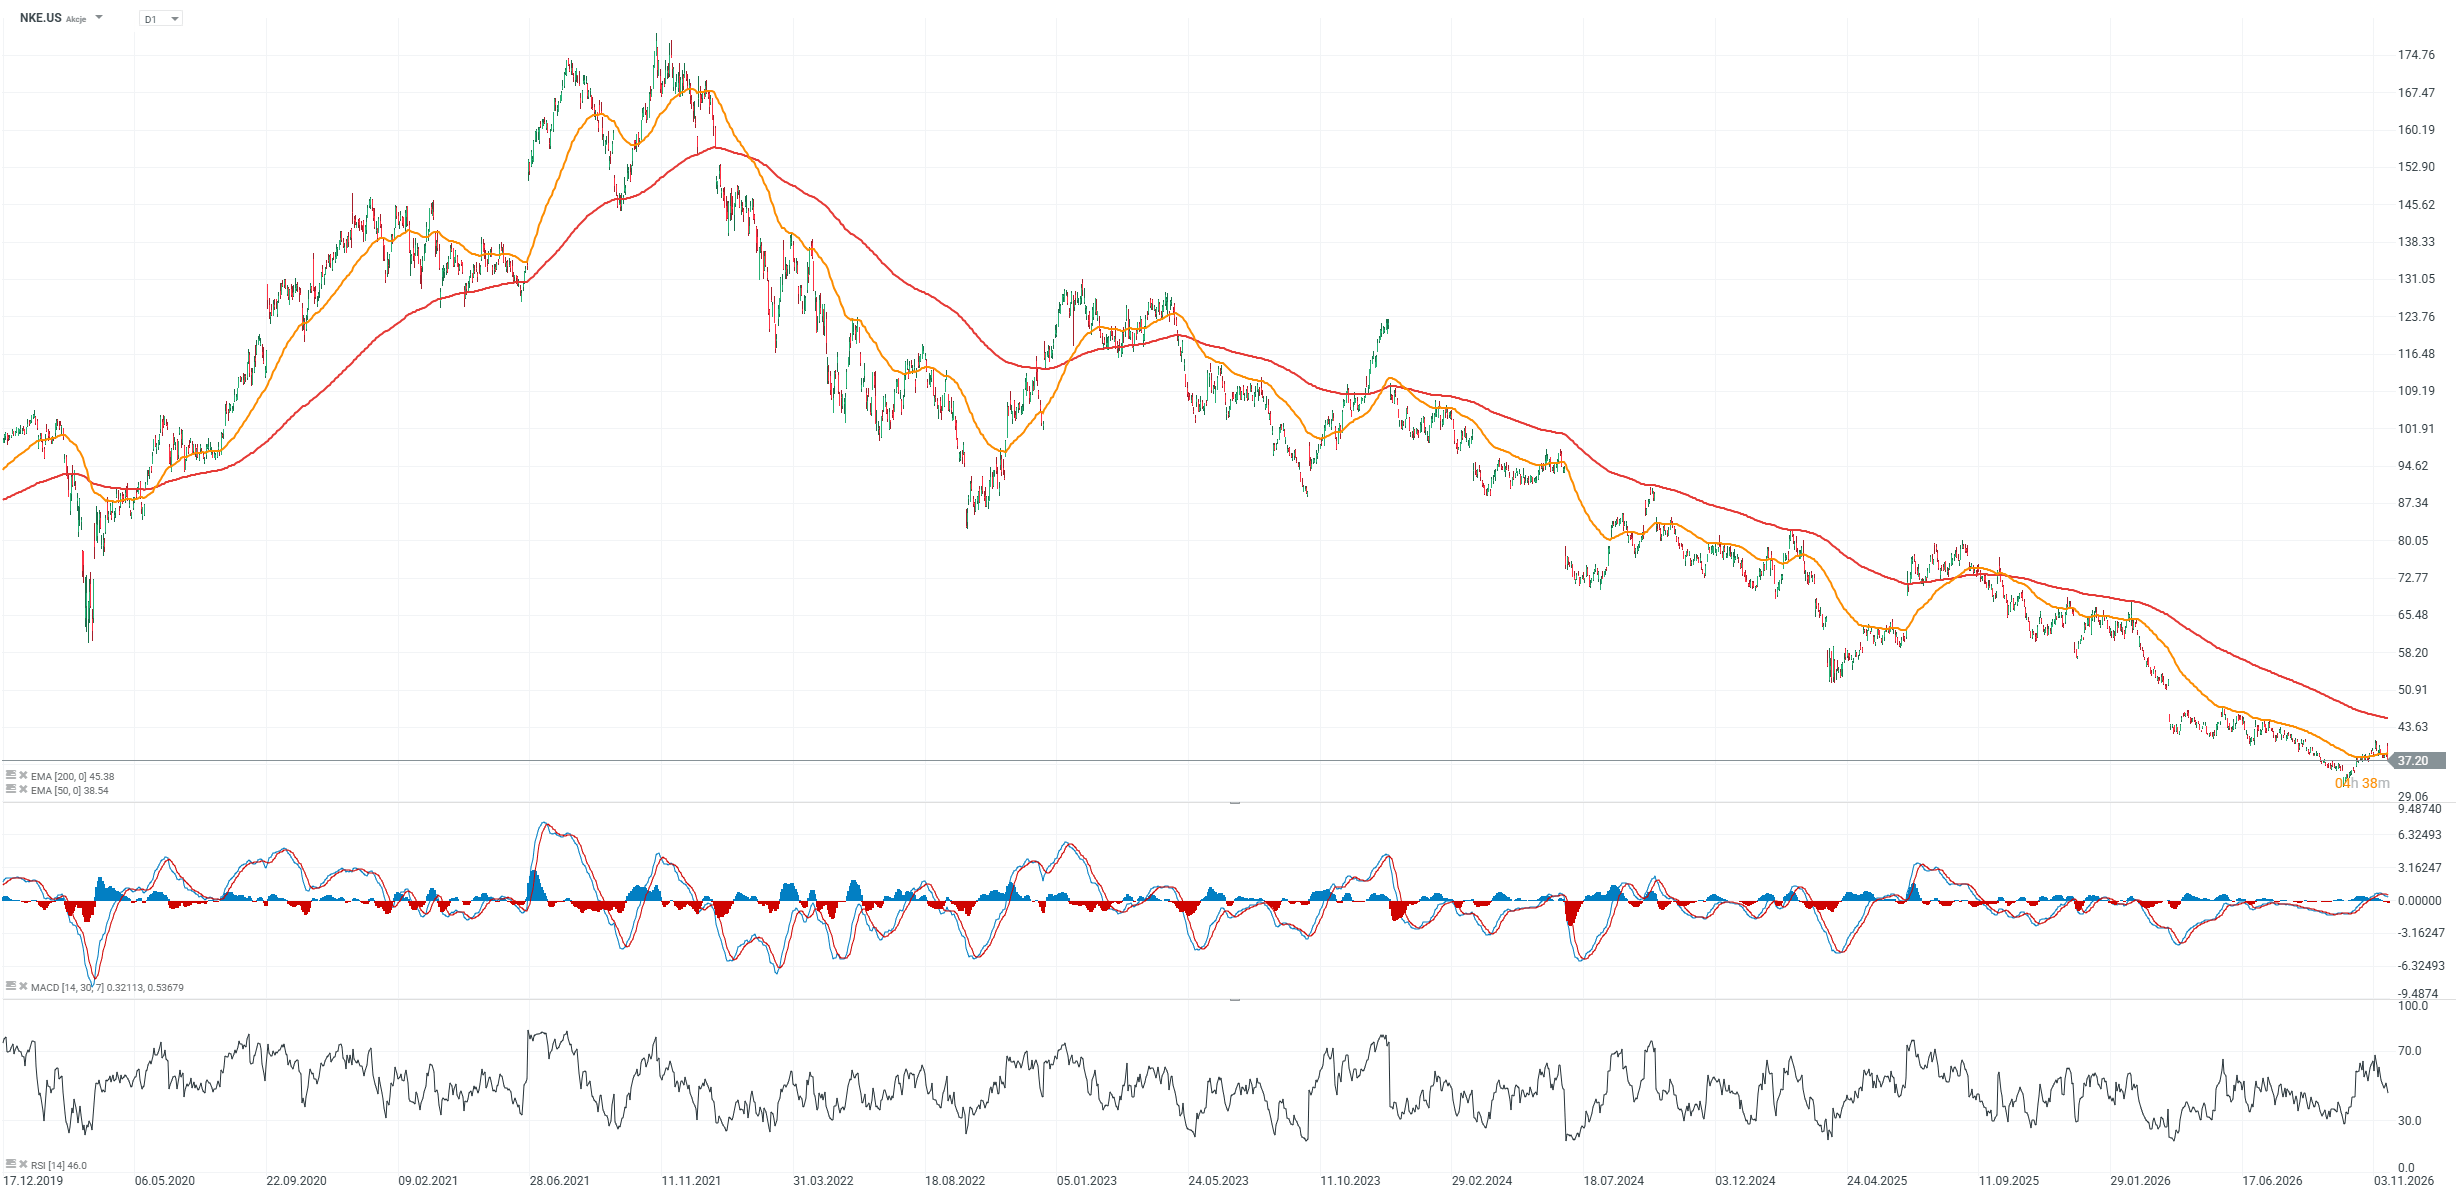
Wykres NKE.US (interwał D1)
Źródło: XTB
Home Depot: Wyniki powyżej prognoz, ale popyt pozostaje umiarkowany
Home Depot zwiększył przychody w Q3 2026 o 4,9% r/r do 43,4 mld USD, a skorygowany EPS wzrósł o 3,2% do 3,86 USD. Sprzedaż porównywalna poprawiła się o 2,2%, przekraczając oczekiwania analityków. Mimo to liczba transakcji porównywalnych spadła o 0,5%, a średnia wartość koszyka wzrosła o 3%. Oznacza to, że poprawa sprzedaży wynikała w większym stopniu z wyższej wartości zakupów niż ze wzrostu ich liczby. Dane wskazują na stopniową stabilizację popytu, ale nie potwierdzają jeszcze silnego ożywienia amerykańskiego rynku remontowego.
Spółka podniosła oczekiwany wzrost przychodów za cały FY2026 do około 4,5%, wyznaczając jednocześnie prognozę wzrostu sprzedaży porównywalnej na poziomie 1,4%. Skorygowana marża operacyjna ma wynieść około 12,8%, natomiast skorygowany EPS powinien wzrosnąć o 2% r/r. Inwestorzy koncentrują się również na zmianach w zarządzie: Richard McPhail obejmuje stanowisko CEO. Mimo wyników lepszych od konsensusu akcje Home Depot traciły około 3% po publikacji, co sugeruje, że rynek nadal obawia się ograniczonego potencjału wzrostu w otoczeniu wysokich kosztów finansowania i umiarkowanej aktywności remontowej.
-
Skorygowany EPS wyniósł 3,86 USD wobec oczekiwanych 3,85 USD, a przychody osiągnęły 43,4 mld USD, przekraczając konsensus na poziomie 42,83 mld USD.
-
Sprzedaż porównywalna wzrosła o 2,2% wobec oczekiwanych 1,71%, a na rynku amerykańskim również o 2,2%, wobec prognozowanych 1,52%.
-
Zapasy towarów wyniosły 27,6 mld USD wobec oczekiwanych 26,87 mld USD.
-
Spółka prognozuje wzrost przychodów w całym roku o około 4,5%, wobec wcześniejszego przedziału 2,5–4,5%. Oczekiwany wzrost sprzedaży porównywalnej wynosi około 1,4%, wobec wcześniejszych prognoz od 0% do 2%.
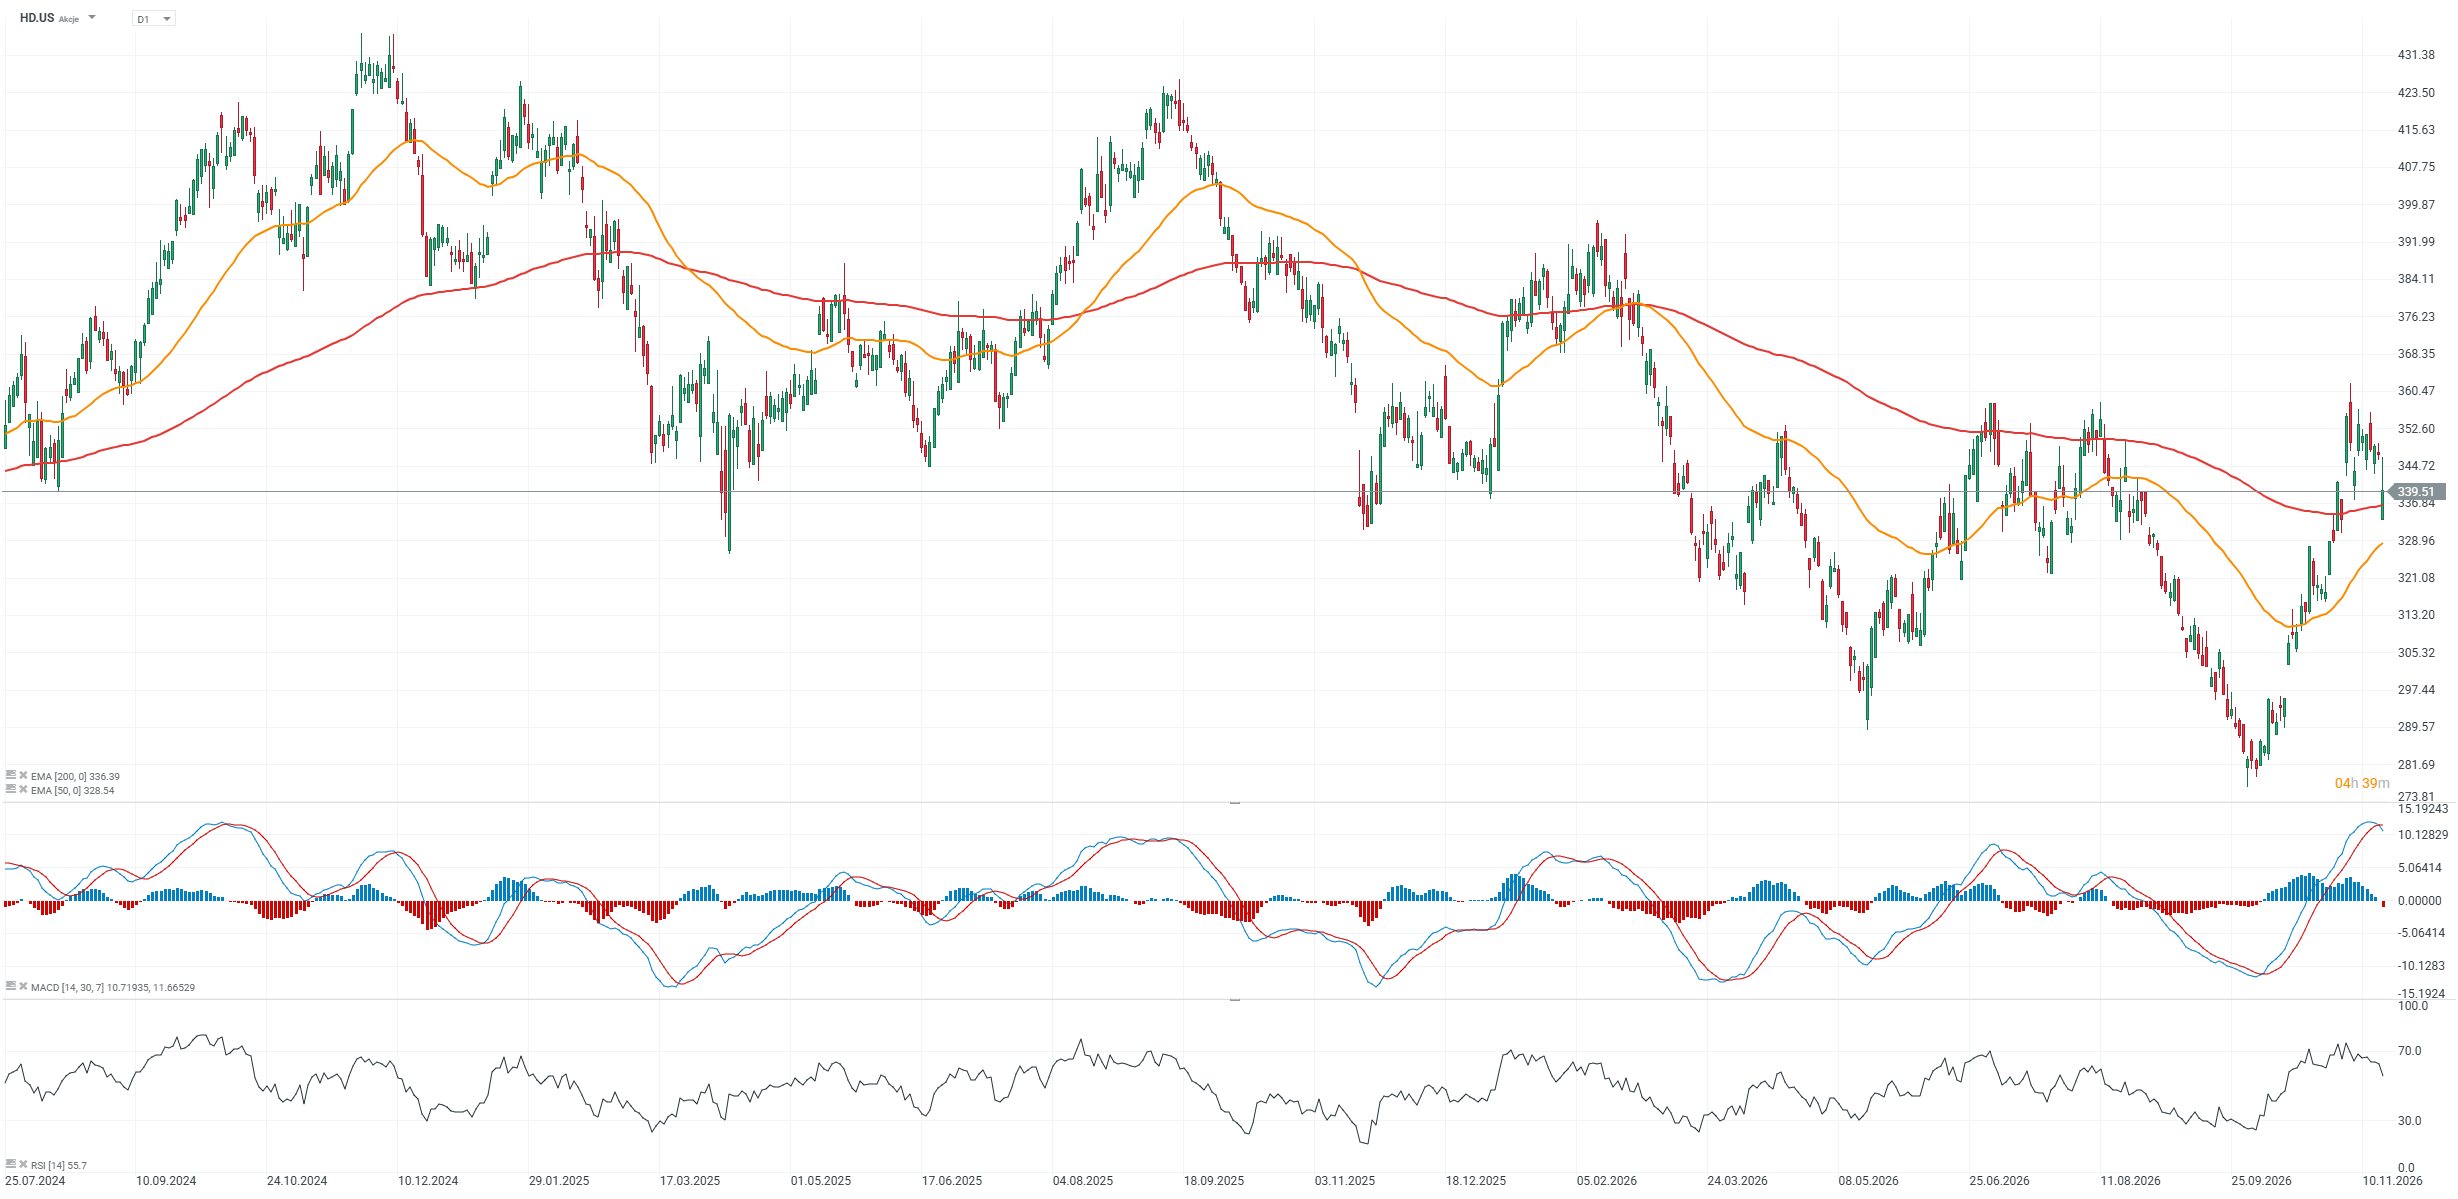
Wykres HD.US (interwał D1)
 Źródło: XTB

Nvidia przed wynikami: mocny raport może uspokoić rynek, ale pytanie co dalej ze spółką.


Komentarz Giełdowy: Rynek zjada zjada własny ogon?


US Open: Wall Street wstrzymuje oddech przed wynikami Nvidia 🚩 Wzrost cen ropy grozi indeksom?


Cła, energia i inwestycje. Czy polska stal wraca?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.