


Indeksy amerykańskie otworzyły się nieznacznie niżej w oczekiwaniu na wyniki Nvidia, które poznamy po sesji w USA. Inwestorzy zwracają obecnie uwagę w kierunku Iranu, gdzie doniesienia o atakach w pobliżu wyspy Keszm doprowadziły do wzrostu kontraktów na ropę (OIL). Jeśli rzeczywiście doszłoby do konfrontacji militarnej w Iranie, ropa mogłaby toeretycznie szybko wrócić powyżej 100 USD za baryłkę, komplikując sytuację Fedu i indeksów giełdowych.
- Według irańskiej Press TV siły obrony przeciwlotniczej Korpusu Strażników Rewolucji Islamskiej (IRGC) zestrzeliły kolejnego drona MQ-1 na południe od wyspy Keszm w cieśninie Ormuz. Informacja nie została niezależnie potwierdzona, ale może wskazywać na dalszą eskalację napięć w strategicznym dla globalnego rynku ropy regionie.
- Izraelska stacja N12, powołując się na nieoficjalne źródła powiązane z Iranem, poinformowała o możliwych amerykańskich atakach na wyspę Keszm w odpowiedzi na poranny atak Iranu w Bahrajnie. Irańska agencja Fars przekazała, że na wyspie słyszano eksplozję, jednak jej przyczyna pozostaje nieznana. Doniesienia o uderzeniu wymagają na tym etapie dodatkowego potwierdzenia.
- Minister spraw zagranicznych Iranu Abbas Araghchi spotkał się w Maskacie ze swoim omańskim odpowiednikiem, Badrem Al Busaidim. Rozmowy dotyczyły bezpieczeństwa morskiego, sytuacji regionalnej i możliwości wznowienia dialogu dyplomatycznego. Oman pozostaje ważnym pośrednikiem w kontaktach między Teheranem a Waszyngtonem.
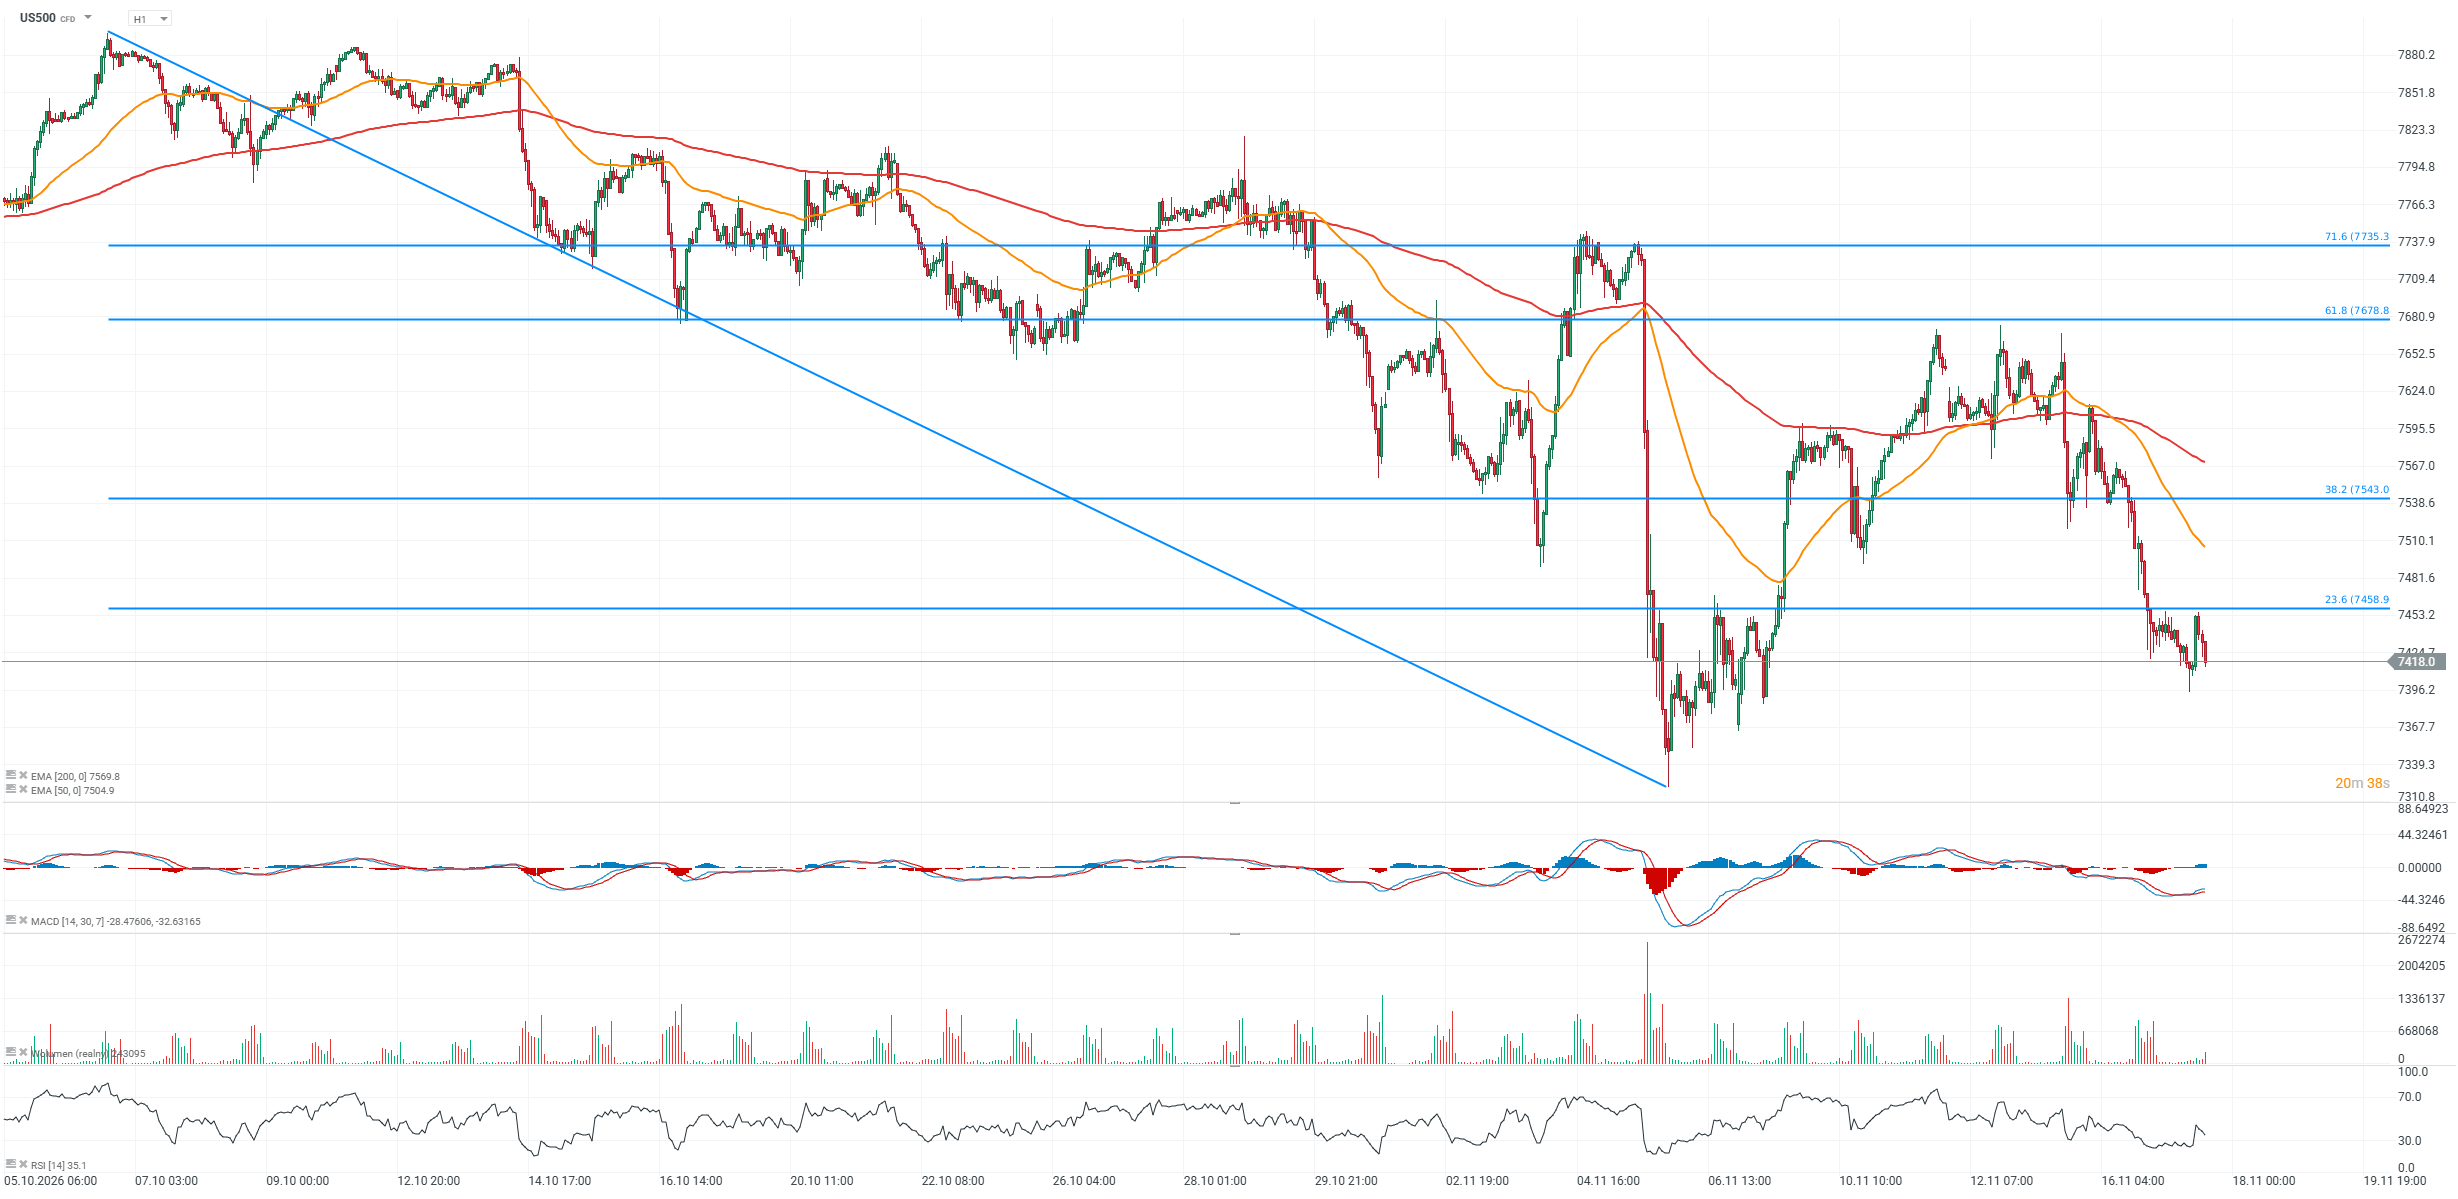
Wykres US500 (interwał H1)
Kontrakt na S&P 500 przerwał odbicie i wrócił do trendu spadkowego. Jeśli poziom 7400 punktów zostanie utracony, wyprzedaż może się pogłębić w okolice 7330 punktów i niżej. Pierwszymi poziomami oporu są obecnie 7460 i 7540 punktów (23,6 i 38,2 zniesienie Fibonacciego ostatniego impulsu spadkowego).
Źródło: XTB
Wiadomości ze spółek
Nucor (NUE): Morgan Stanley podniósł rekomendację dla producenta stali z „Equal Weight” do „Overweight”, zwiększając cenę docelową z 300 do 310 USD. Bank oczekuje poprawy wolnych przepływów pieniężnych dzięki spadającym wydatkom inwestycyjnym oraz utrzymującym się wysokim cenom stali. Analitycy prognozują, że ceny stali walcowanej na gorąco pozostaną powyżej 1100 USD za tonę amerykańską w pierwszej połowie 2027 roku. Akcje Nucor zyskały już 57% od początku 2026 roku.
Tyson Foods (TSN): JPMorgan obniżył rekomendację dla producenta żywności z „Overweight” do „Neutral” po około 23% wzroście kursu w ciągu dwóch miesięcy. Jednocześnie bank podniósł cenę docelową do 65 USD, co oznaczało zaledwie 2% potencjalnego wzrostu względem poniedziałkowego zamknięcia. Spółka prognozuje spadek przychodów o 3,5–5,5% w roku fiskalnym 2027, a analitycy wskazują na ryzyko rosnących kosztów pasz i słabszych wolnych przepływów pieniężnych.
Sellas Life Sciences (SLS): Akcje spółki biotechnologicznej rosną o ponad 7% po publikacji pozytywnych wyników badania klinicznego fazy III dotyczącego szczepionki immunoterapeutycznej galinpepimut-S. Terapia opracowywana z myślą o leczeniu ostrej białaczki szpikowej osiągnęła główny punkt końcowy dotyczący przeżycia całkowitego pacjentów. Wyniki stanowią istotny krok w rozwoju programu klinicznego, choć dalsza ścieżka regulacyjna i komercjalizacja pozostają źródłami niepewności.
Coherent (COHR), Applied Optoelectronics (AAOI) i Lumentum (LITE): Akcje dostawców technologii optycznych dla centrów danych silnie rosną po doniesieniach Reutersa o planach administracji Trumpa dotyczących ograniczenia importu chińskiego sprzętu do centrów danych. Coherent zyskuje około 11%, Applied Optoelectronics 8,6%, a Lumentum 5,6%. Potencjalne restrykcje mogą zwiększyć znaczenie amerykańskich producentów infrastruktury AI i sprzętu telekomunikacyjnego, ograniczając konkurencję ze strony chińskich dostawców.
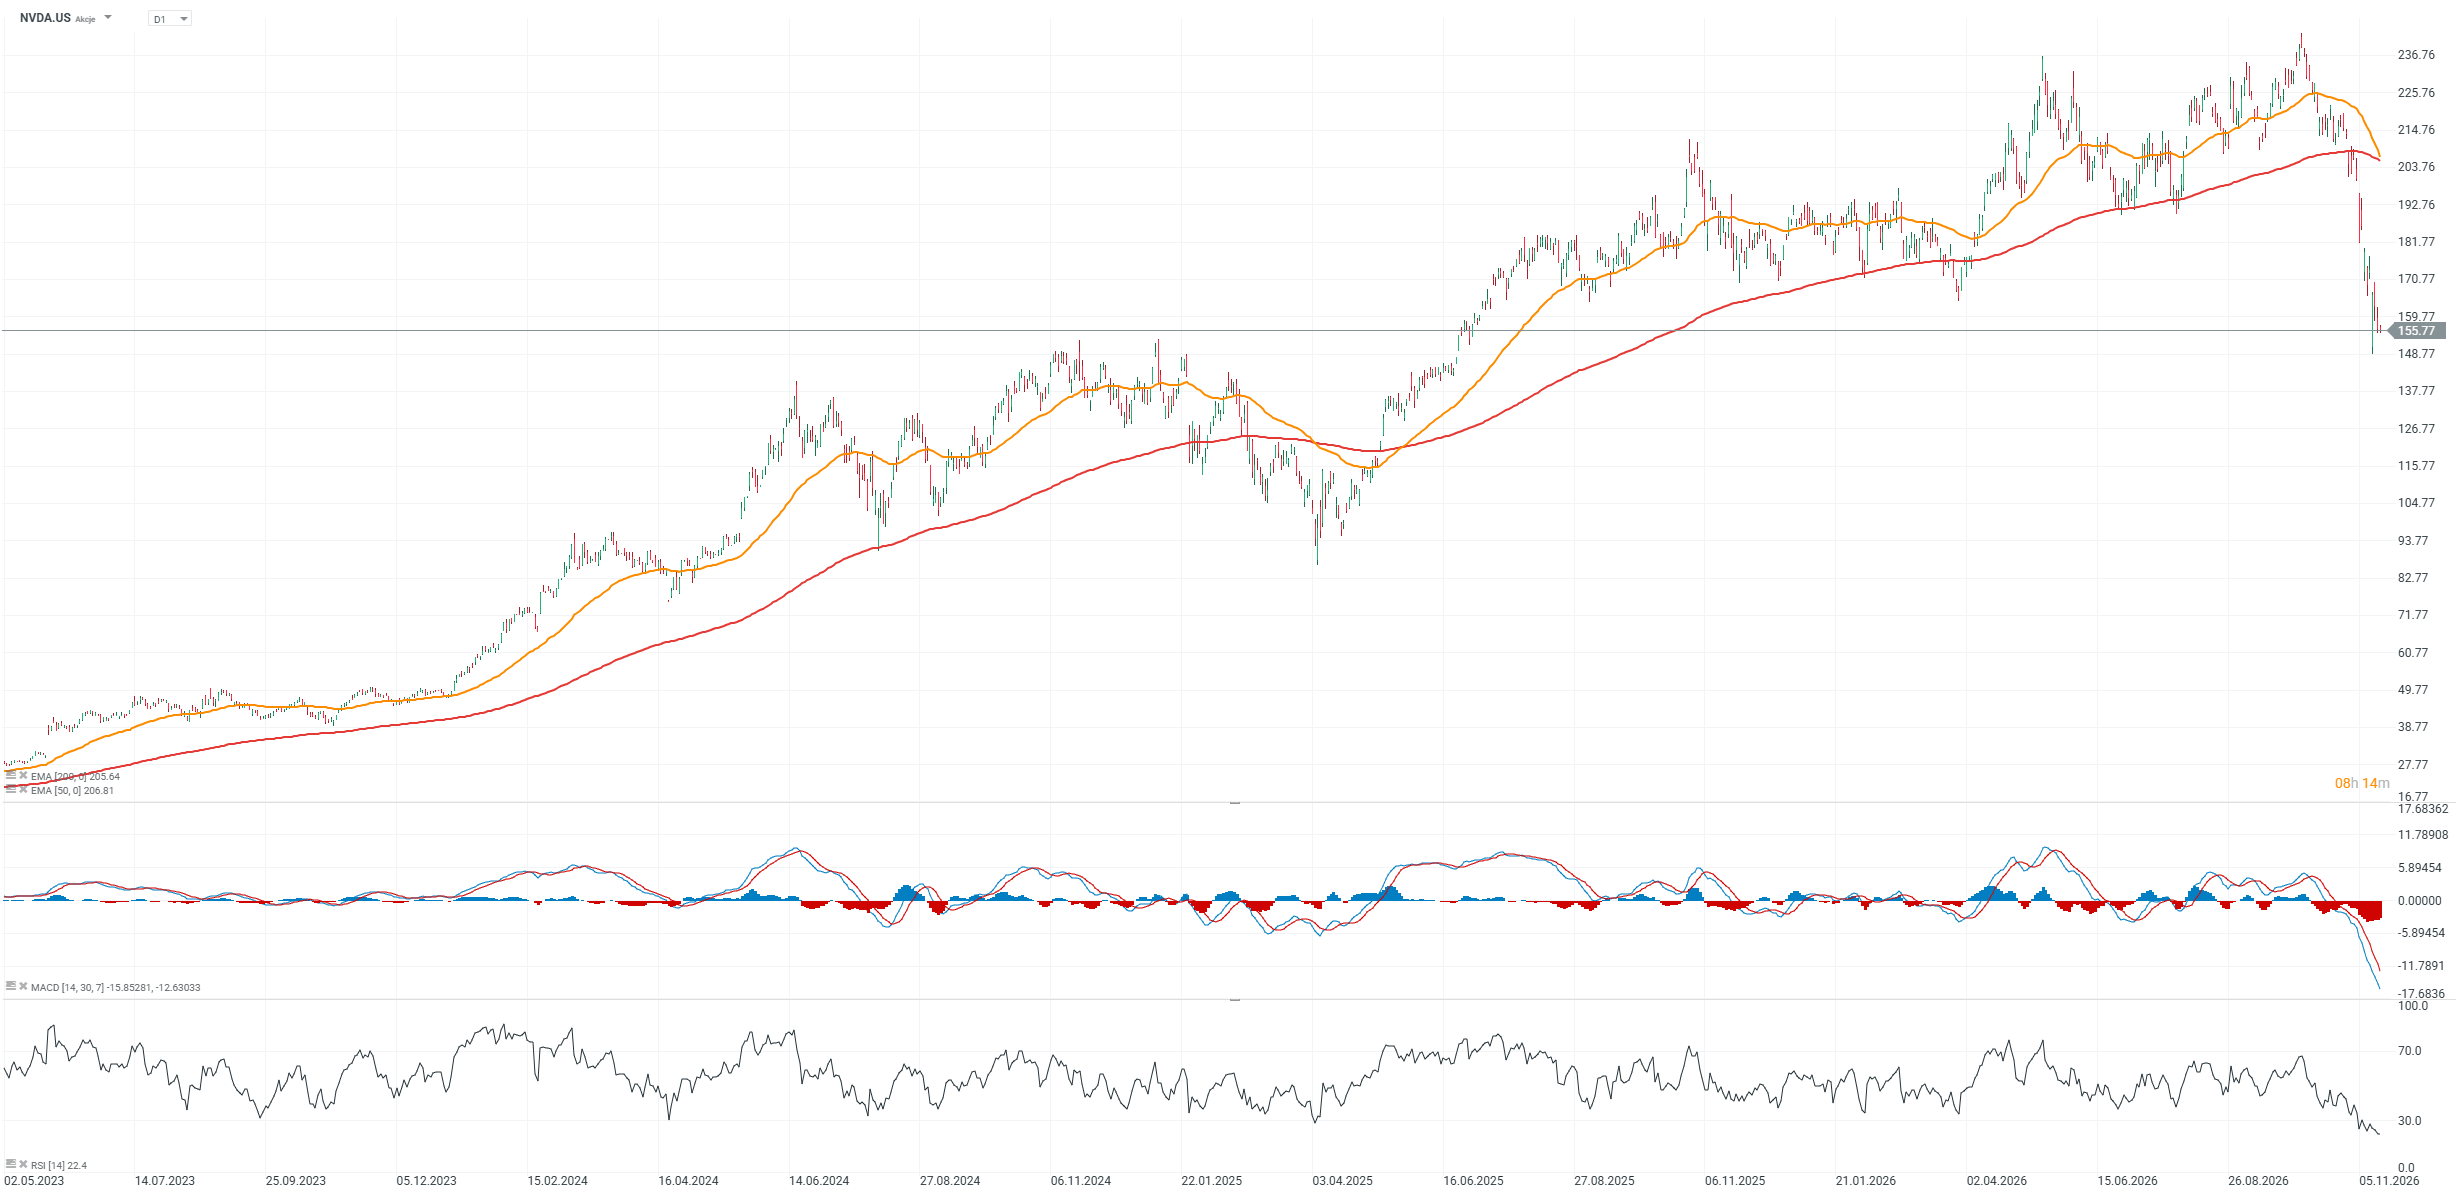
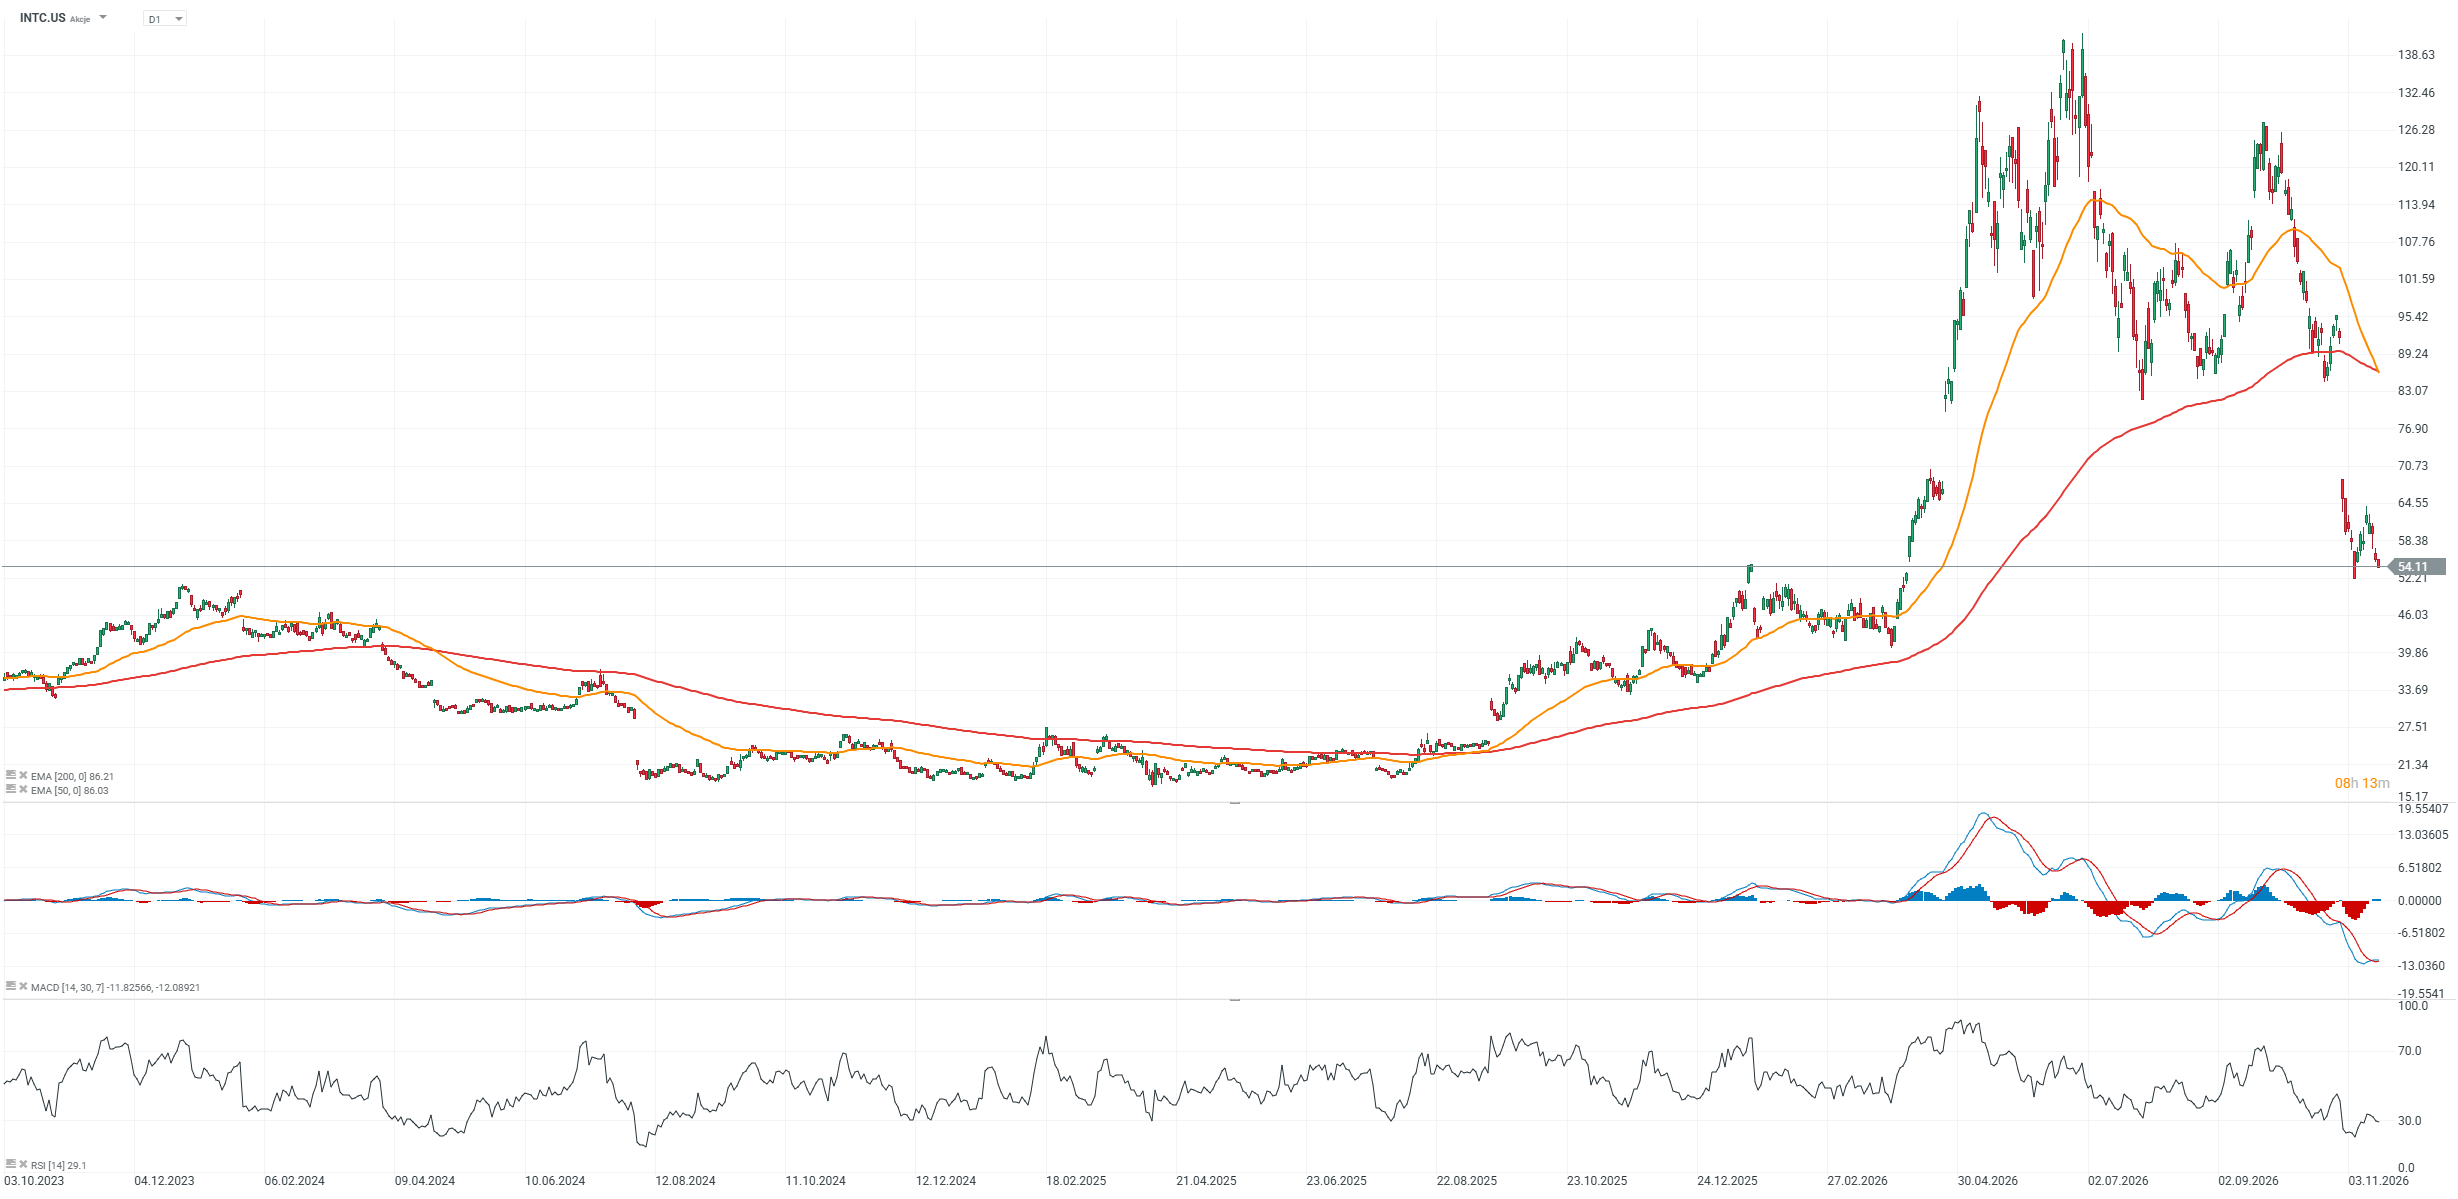
Nvidia (NVDA) i Intel (INTC): Akcje Intela tracą ponad 2% po ujawnieniu, że Nvidia zmniejszyła swoje zaangażowanie kapitałowe w spółce o 25% w kwartale zakończonym 30 września, sprzedając akcje o wartości blisko 5,5 mld USD. Liczba posiadanych przez Nvidię akcji Intela spadła z 215 mln do 161 mln. Tymczasem Nvidia zyskuje około 1% przed publikacją wyników kwartalnych, próbując odrobić część wcześniejszych strat wywołanych rezygnacją Jensena Huanga ze stanowiska CEO oraz obawami dotyczącymi dalszych perspektyw spółki.
Akcje Nvidia, Intel (interwał D1)
Źródło: XTB
Źródło: XTB
Fed i dane makroekonomiczne: Mieszane sygnały z amerykańskiej gospodarki
Najnowsze dane makroekonomiczne z USA wskazują na wyraźne rozbieżności między kondycją amerykańskiego konsumenta a aktywnością przemysłową. Sprzedaż detaliczna pozytywnie zaskoczyła, jednak produkcja przemysłowa spadła znacznie mocniej od oczekiwań. Jednocześnie wyższe od prognoz ceny importu i eksportu sugerują utrzymującą się presję cenową, komplikując perspektywy polityki pieniężnej Fed.
-
Sprzedaż detaliczna: Wzrosła o 0,2% m/m wobec prognozowanych 0,1%, podczas gdy sprzedaż bazowa zwiększyła się o 0,6% przy konsensusie 0,4%. W ujęciu rocznym sprzedaż detaliczna przyspieszyła do 6,8% z 6,29%, wskazując na utrzymującą się odporność amerykańskiego konsumenta.
-
Produkcja przemysłowa: Spadła o 0,4% m/m wobec oczekiwanego wzrostu o 0,1% i wcześniejszego wzrostu o 0,7%. Wykorzystanie mocy produkcyjnych obniżyło się do 76,4% wobec prognozowanych 76,8%. Jednocześnie produkcja przetwórcza wzrosła o 0,3% m/m, przewyższając konsensus na poziomie 0,2%, co wskazuje na nierównomierną kondycję sektora przemysłowego.
-
Ceny importu i eksportu: W obu przypadkach wzrosły o 1,1% m/m, przekraczając oczekiwania wynoszące odpowiednio 0,7% i 0,5%. Dane mogą sygnalizować utrzymywanie się presji kosztowej w amerykańskiej gospodarce, choć ich wpływ na inflację konsumencką zależy od możliwości przenoszenia wyższych kosztów na odbiorców.
-
Wypowiedzi Beth Hammack z Fed: Przedstawicielka Rezerwy Federalnej podkreśliła konieczność przygotowania jasnych zasad interwencji na rynku amerykańskich obligacji skarbowych. Jej zdaniem Fed powinien reagować na poważne zaburzenia funkcjonowania rynku, które mogą zagrozić stabilności finansowej i gospodarce, ale nie powinien przeciwdziałać każdemu pogorszeniu płynności wynikającemu z fundamentalnych zmian rynkowych. Ewentualne interwencje powinny być tymczasowe, precyzyjnie ukierunkowane i oddzielone komunikacyjnie od decyzji dotyczących polityki pieniężnej. Hammack nie odniosła się bezpośrednio do perspektyw stóp procentowych.
Silniejsza sprzedaż detaliczna i wyższe ceny handlu zagranicznego przemawiają za ostrożnością w walce z inflacją, podczas gdy słabość produkcji przemysłowej sygnalizuje ryzyko hamowania aktywności gospodarczej. Kluczowe dla dalszych decyzji pozostaną dane o inflacji bazowej, rynku pracy i dynamice popytu konsumpcyjnego.
 Źródło: XTB


Cła, energia i inwestycje. Czy polska stal wraca?



Przegląd Rynkowy: Spółki AI pod presją, Iceye sięga po Avio

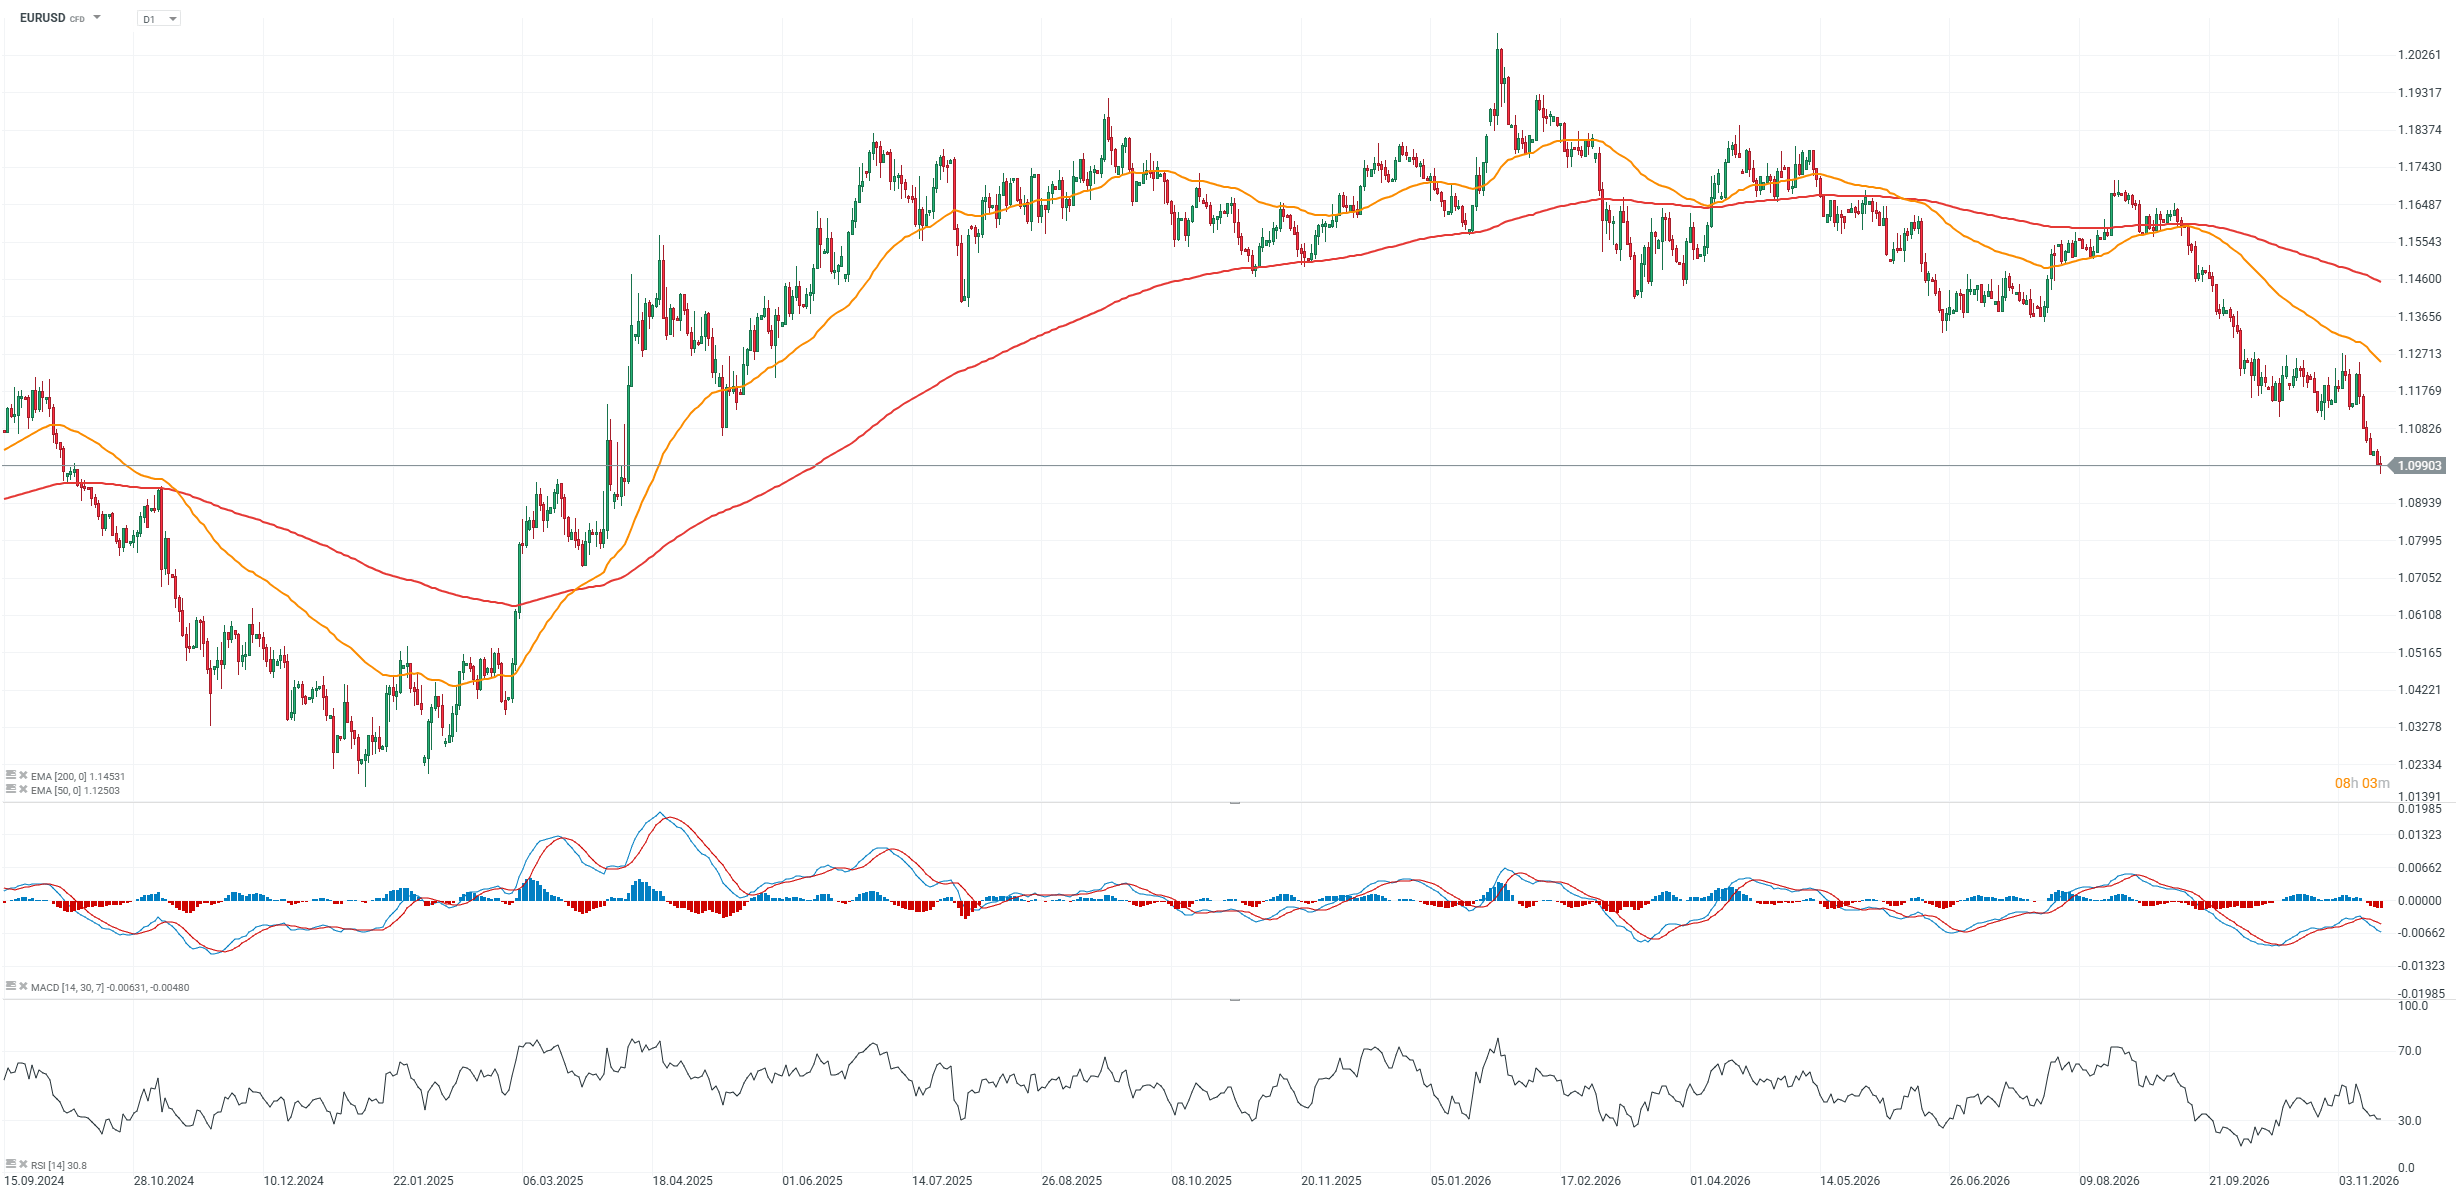
Spadki na EURUSD, para poniżej 1.10 🚩 Rynki reagują na komentarze Musalema z Fed


PULS GPW: Spore spadki na WIG20
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.