


Akcje J.B. Hunt Transport Services (JBHT.US) tracą dziś ponad 13%, po tym jak dyrektor finansowy Brad Delco ostrzegł, że zysk spółki w III kwartale może spaść o 5-10% względem poprzedniego kwartału. Presję na wyniki wywierają przede wszystkim gwałtownie rosnące ceny paliw, wyższe koszty finansowania oraz wydatki związane ze zwiększaniem zatrudnienia. J.B. Hunt jest jedną z największych amerykańskich firm transportowych i logistycznych, obsługującą przewozy drogowe, intermodalne oraz usługi dla łańcuchów dostaw. Szczególnie ważnym segmentem działalności spółki jest transport łączący przewozy kolejowe i samochodowe. Jednak poza akcjami JB Hunt w ostatnim czasie słabo radzi sobie szerszy sektor transportowy w USA, gdzie wysokie cen paliw ważą na kosztach działalności - słabo wygląda m.in. United Parcel Service (UPS), czy FedEx. Przecena pokazuje, że inwestorzy obawiają się przede wszystkim tego, że koszty rosną obecnie szybciej niż firmy transportowo-logistyczna bedą w stanie podnosić ceny swoich usług.
-
Zarząd oczekuje, że zysk w III kwartale spadnie o 5-10% kw/kw, podczas gdy analitycy zakładali wcześniej EPS na poziomie 2,09 USD, czyli wzrost o około 19% r/r.
- Cena diesla w USA wzrosła powyżej 6,30 USD za galon i jest ponad 70% wyższa niż rok wcześniej, co mocno zwiększa koszty działalności przewoźnika.
- Opóźnienie między wzrostem cen paliw a przeniesieniem kosztów na klientów poprzez dopłaty paliwowe ma obciążyć wyniki III kwartału o około 10 mln USD.
- Rozbudowa działalności wymaga zwiększenia zatrudnienia kierowców, a związane z tym koszty mają być w III kwartale o około 25 mln USD wyższe niż w II kwartale.
Ceny paliw uderzają w marże
Największym problemem dla J.B. Hunt stał się obecnie gwałtowny wzrost cen diesla. CFO firmu, Brad Delco określił ostatnie ruchy cen paliw jako jedne z najbardziej nietypowych i gwałtownych, jakie spółka obserwowała w swojej historii.
Problem nie polega wyłącznie na samej cenie paliwa. J.B. Hunt wykorzystuje dopłaty paliwowe, aby przenosić część dodatkowych kosztów na klientów, ale mechanizm ten działa z opóźnieniem. Przy nagłym skoku cen powstaje więc okres, w którym koszty spółki rosną szybciej niż jej przychody.
Według zarządu tylko ten efekt może zwiększyć koszty w III kwartale o około 10 mln USD.
Więcej intermodalu oznacza także wyższe koszty
Wysokie ceny paliw mogą jednocześnie zwiększać zainteresowanie transportem intermodalnym (łączącym kolej z ciężarówkami), ponieważ część długodystansowych przewozów drogowych zastępowana jest bardziej efektywnym transportem kolejowym. Teoretycznie jest to korzystne dla J.B. Hunt, który posiada silną pozycję w tym segmencie.
Żeby jednak obsłużyć rosnący popyt, spółka zwiększa zatrudnienie kierowców. Zarząd szacuje, że związane z tym wydatki podniosą koszty III kwartału o około 25 mln USD względem poprzedniego kwartału.
W krótkim terminie oznacza to więc paradoks: większy popyt może poprawiać perspektywy biznesu, ale przygotowanie się do jego obsługi najpierw obciąża rentowność.
Wyższe rentowności obligacji dodatkowym problemem
Drugim źródłem presji są wysokie rentowności obligacji. Podnoszą one koszty finansowania spółki, a jednocześnie zwiększają stopę dyskontową stosowaną przez inwestorów przy wycenie przyszłych przepływów pieniężnych.
Dla kapitałochłonnej firmy transportowej, która musi inwestować we flotę, sprzęt i infrastrukturę, wyższy koszt pieniądza ma bezpośrednie znaczenie. W połączeniu z droższym paliwem tworzy to mniej korzystne otoczenie dla marż.
Rynek oczekiwał znacznie mocniejszego kwartału
Ostrzeżenie zarządu zderzyło się z relatywnie wysokimi oczekiwaniami Wall Street. Przed komentarzem CFO konsensus zakładał zysk na akcję w III kwartale na poziomie około 2,09 USD, co oznaczałoby wzrost o 19% względem poprzedniego roku.
Informacja o możliwym spadku zysku o 5-10% względem II kwartału zmienia więc dominującą do niedawna narrację o poprawiającej się rentowności. To właśnie skala różnicy między oczekiwaniami rynku a nowym komunikatem spółki tłumaczy dużą część dzisiejszej, ponad 10-procentowej przeceny akcji.
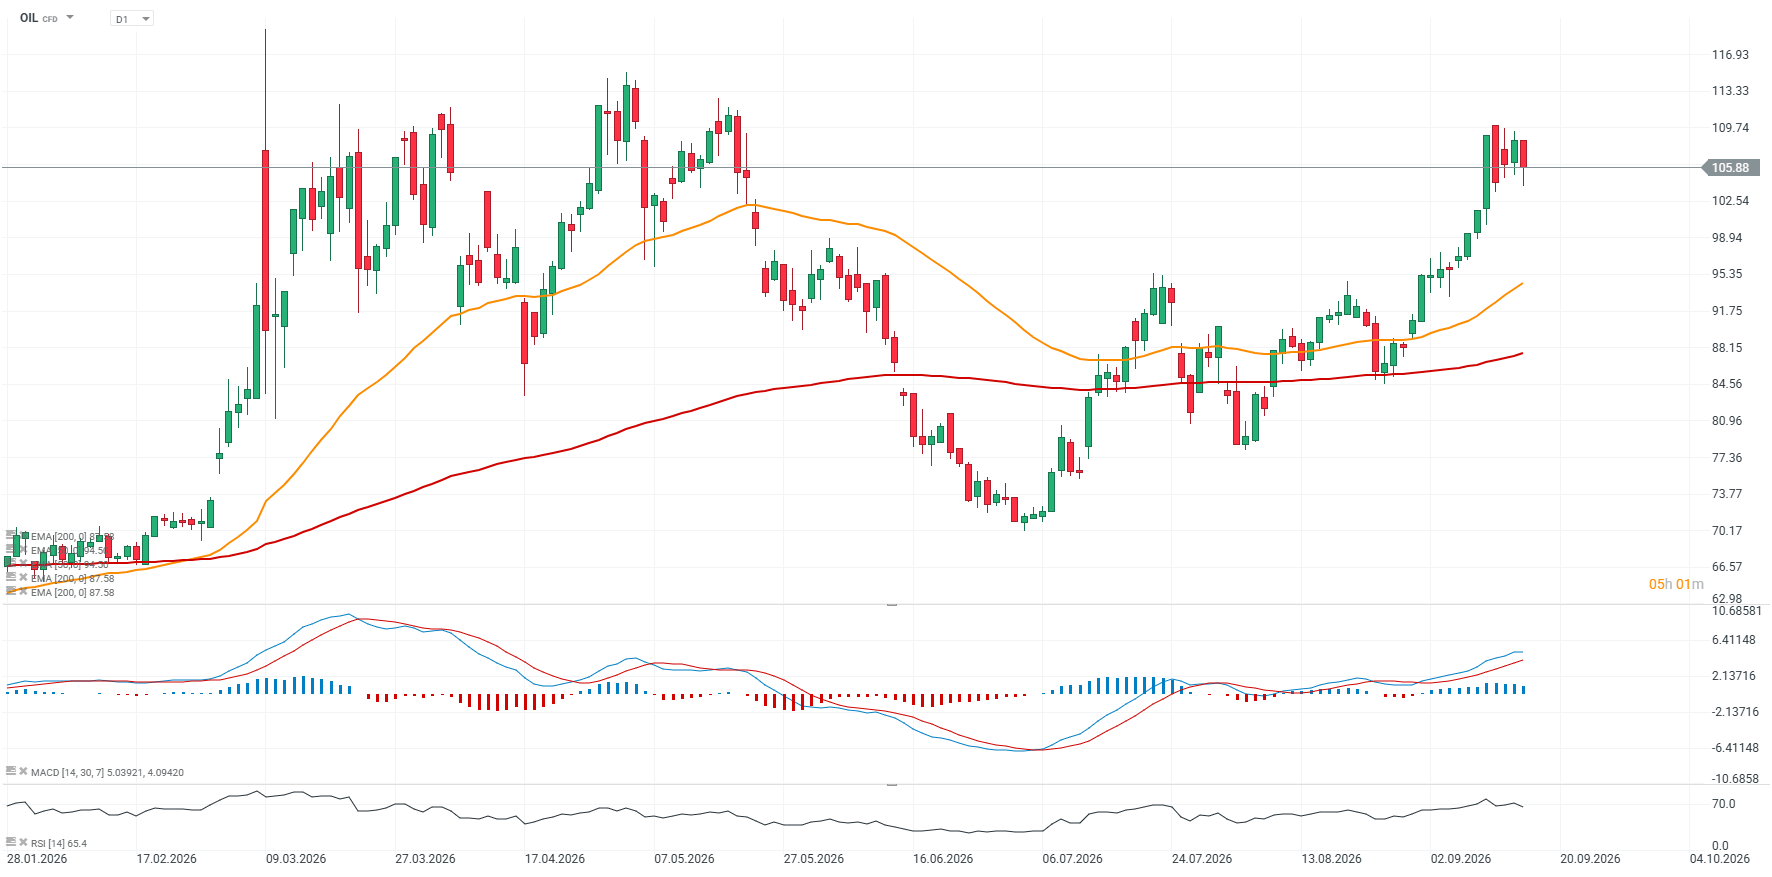
Źródło: xStation5

Akcje Intel rosną 5% 📈 Wielka umowa z SK Hynix?

Komentarz giełdowy: GPW odporne na spadki - WIG20 w drodze do 5000 punktów?

Czy Meta ma nowy problem? Europa może uderzyć w jej model biznesowy


US OPEN: Wall Street szuka odbicia w oczekiwaniu na decyzję Fed
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.