


Akcje duńskiego producenta biżuterii Pandora (PNDORA.DK) rosną o ponad 7% po publikacji wyników za III kwartał 2026 roku, w którym przychody wyniosły 6,69 mld DKK, przekraczając oczekiwania analityków. Sprzedaż porównywalna (like-for-like) wzrosła o 4%, dwukrotnie mocniej od konsensusu, a zysk operacyjny przewyższył prognozy o niemal 24%. Istotną część pozytywnego zaskoczenia stanowił jednak jednorazowy zwrot amerykańskich ceł o wartości 246 mln DKK, bez którego rentowność spółki wyglądałaby znacznie słabiej. Pandora podniosła dolne granice prognoz na 2026 rok i kontynuuje transformację oferty produktowej, ograniczając ekspozycję na wysokie ceny srebra. Jednocześnie spowolnienie dynamiki sprzedaży w październiku oraz ujemne wolne przepływy pieniężne pokazują, że poprawa wyników nie jest pozbawiona ryzyka.
Kluczowe dane finansowe Pandory za III kwartał 2026
-
Przychody: 6,69 mld DKK wobec oczekiwanych 6,58 mld DKK, co oznacza wzrost o 6,8% r/r i przekroczenie konsensusu o 1,7%.
-
Zysk na akcję (EPS): 6,9 DKK wobec 5,8 DKK oczekiwanych i 6,3 DKK rok wcześniej. Po wyłączeniu wpływu zwrotu ceł i powiązanych pozycji EPS wyniósłby 5,0 DKK, co oznacza spadek o 20% r/r.
-
Sprzedaż porównywalna (LFL): +4% wobec prognozowanych +2%, powyżej nawet najbardziej optymistycznej prognozy wynoszącej +3%.
-
Wzrost organiczny: +6% wobec oczekiwanych +4%, z czego 2 pkt proc. pochodziły z rozwoju sieci sprzedaży i pozostałych czynników.
-
Zysk operacyjny (EBIT): 1,06 mld DKK wobec konsensusu na poziomie 860 mln DKK, co oznacza wzrost o 20,9% r/r.
-
Marża operacyjna: 15,9% wobec 14% rok wcześniej. Jednorazowy zwrot ceł zwiększył ją o 3,7 pkt proc.
-
Marża brutto: 83,7% wobec prognozowanych 80,3%. Bez wpływu zwrotu ceł wyniosłaby dokładnie 80,3%.
-
Wolne przepływy pieniężne (FCF): minus 557 mln DKK, z uwzględnieniem płatności leasingowych, wobec dodatnich 218 mln DKK rok wcześniej.
-
Zapasy: wzrosły do równowartości 22% przychodów wobec 16,4% wcześniej, między innymi pod wpływem wysokich cen metali i zmian w ofercie produktowej.
Prognozy Pandory na 2026 i 2027 rok
-
Wzrost organiczny w 2026 roku: od 2 do 3% wobec wcześniejszego przedziału 0 do 3%.
-
Marża operacyjna w 2026 roku: 22,5 do 23%, wobec wcześniejszej prognozy 22–23%.
-
Wzrost sprzedaży porównywalnej (LFL) w 2026 roku: 0–1%, wobec wcześniejszego przedziału od -2% do +1%.
-
Koszty finansowe netto w 2026 roku: 1,20–1,25 mld DKK wobec wcześniejszych 1,10–1,15 mld DKK, w związku ze stratami walutowymi i kosztami zabezpieczeń.
-
Marża operacyjna na 2027 rok: 14–15% z uwzględnieniem zdarzeń jednorazowych oraz 15,5–16,5% po ich wyłączeniu.
-
Zabezpieczenie cen srebra: Pandora zabezpieczyła 90–100% przewidywanego zapotrzebowania na 2027 rok po cenie około 62 USD za uncję, wobec wcześniejszego założenia 82 USD.
Choć podniesienie dolnych granic prognoz jest pozytywne, szczególnie istotna pozostaje jakość oczekiwanej rentowności. Według spółki jednorazowy zwrot ceł ma zwiększyć całoroczną marżę operacyjną o około 1,3 pkt proc., wobec wcześniej zakładanych 1,0 pkt proc. Oznacza to, że część poprawy prognoz na 2026 rok wynika z czynników księgowych, a nie wyłącznie z większej sprzedaży czy trwałej poprawy efektywności działalności.
Zwrot amerykańskich ceł poprawił zyski Pandory. Czy wyniki są rzeczywiście tak mocne?
Jednym z najważniejszych elementów raportu jest rozbieżność pomiędzy raportowaną rentownością a wynikami po wyłączeniu zdarzeń jednorazowych, gdyż Pandora rozpoznała 246 mln DKK przychodu z częściowego zwrotu amerykańskich ceł, co przekroczyło całe pozytywne zaskoczenie na poziomie zysku operacyjnego, wynoszące około 200 mln DKK.
Po odjęciu tej kwoty EBIT wyniósłby około 818 mln DKK, czyli mniej niż oczekiwane przez analityków 860 mln DKK. Co więcej, zysk na akcję bez wpływu zwrotu ceł i powiązanych korekt wyniósłby 5,0 DKK, co oznacza spadek o 20% r/r.
Dodatkowym sygnałem ostrzegawczym są ujemne wolne przepływy pieniężne na poziomie 557 mln DKK wobec dodatnich 218 mln DKK rok wcześniej. Jednocześnie relacja zapasów do przychodów wzrosła z 16,4% do 22%, co zwiększa znaczenie zarządzania kapitałem obrotowym w kolejnych kwartałach.
Sprzedaż Pandory przyspiesza, ale październik przyniósł wyhamowanie. Co dalej?
W III kwartale sprzedaż porównywalna Pandory wzrosła o 4%, dwukrotnie mocniej od oczekiwań, jednak poprawa była nierównomierna geograficznie. Japonia odpowiadała za niemal połowę wzrostu sprzedaży LFL całej grupy, podczas gdy w Europie i Ameryce Północnej dynamika pozostawała znacznie słabsza. Pozytywnie wyróżniały się nowe kategorie produktowe, ale już w październiku wzrost sprzedaży porównywalnej wyhamował do 1%, częściowo w wyniku ograniczenia promocji.
Czwarty kwartał pozostaje kluczowy ze względu na sezon świąteczny, który tradycyjnie generuje znaczną część rocznych przychodów i zysków Pandory. Zarząd liczy na rosnący popyt na nowe kolekcje oraz większą skuteczność marketingu cyfrowego. Najważniejszym sprawdzianem będzie jednak zdolność do utrzymania wzrostu sprzedaży bez konieczności zwiększania rabatów, które mogłyby wywierać presję na rentowność.
Pandora stawia na platynę zamiast srebra. Czy strategia poprawi rentowność w 2027 roku?
Jedną z najważniejszych zmian strategicznych Pandory jest stopniowe zastępowanie części srebrnej biżuterii produktami pokrywanymi platyną. Choć platyna jest droższa od srebra, zastosowanie cienkiej powłoki na rdzeniu ze stopu metali pozwala ograniczyć zużycie metali szlachetnych i ustabilizować koszty produkcji. Dodatkowo spółka zabezpieczyła między 90 a 100% przewidywanego zapotrzebowania na srebro w 2027 roku po cenie około 62 USD za uncję, wobec wcześniejszego założenia 82 USD.
Pandora prognozuje na 2027 rok marżę operacyjną w przedziale od 15,5 do 16,5% po wyłączeniu zdarzeń jednorazowych, wobec konsensusu analityków wynoszącego 16,1%. Sukces nowej strategii będzie zależał nie tylko od potencjalnych oszczędności, ale również od tego, czy konsumenci zaakceptują zmianę materiałów bez osłabienia postrzeganej wartości marki. Dla inwestorów kluczowa pozostanie zdolność Pandory do trwałej poprawy marż i generowania gotówki, niezależnie od jednorazowych korzyści księgowych.
Pandora (PNDORA.DK)
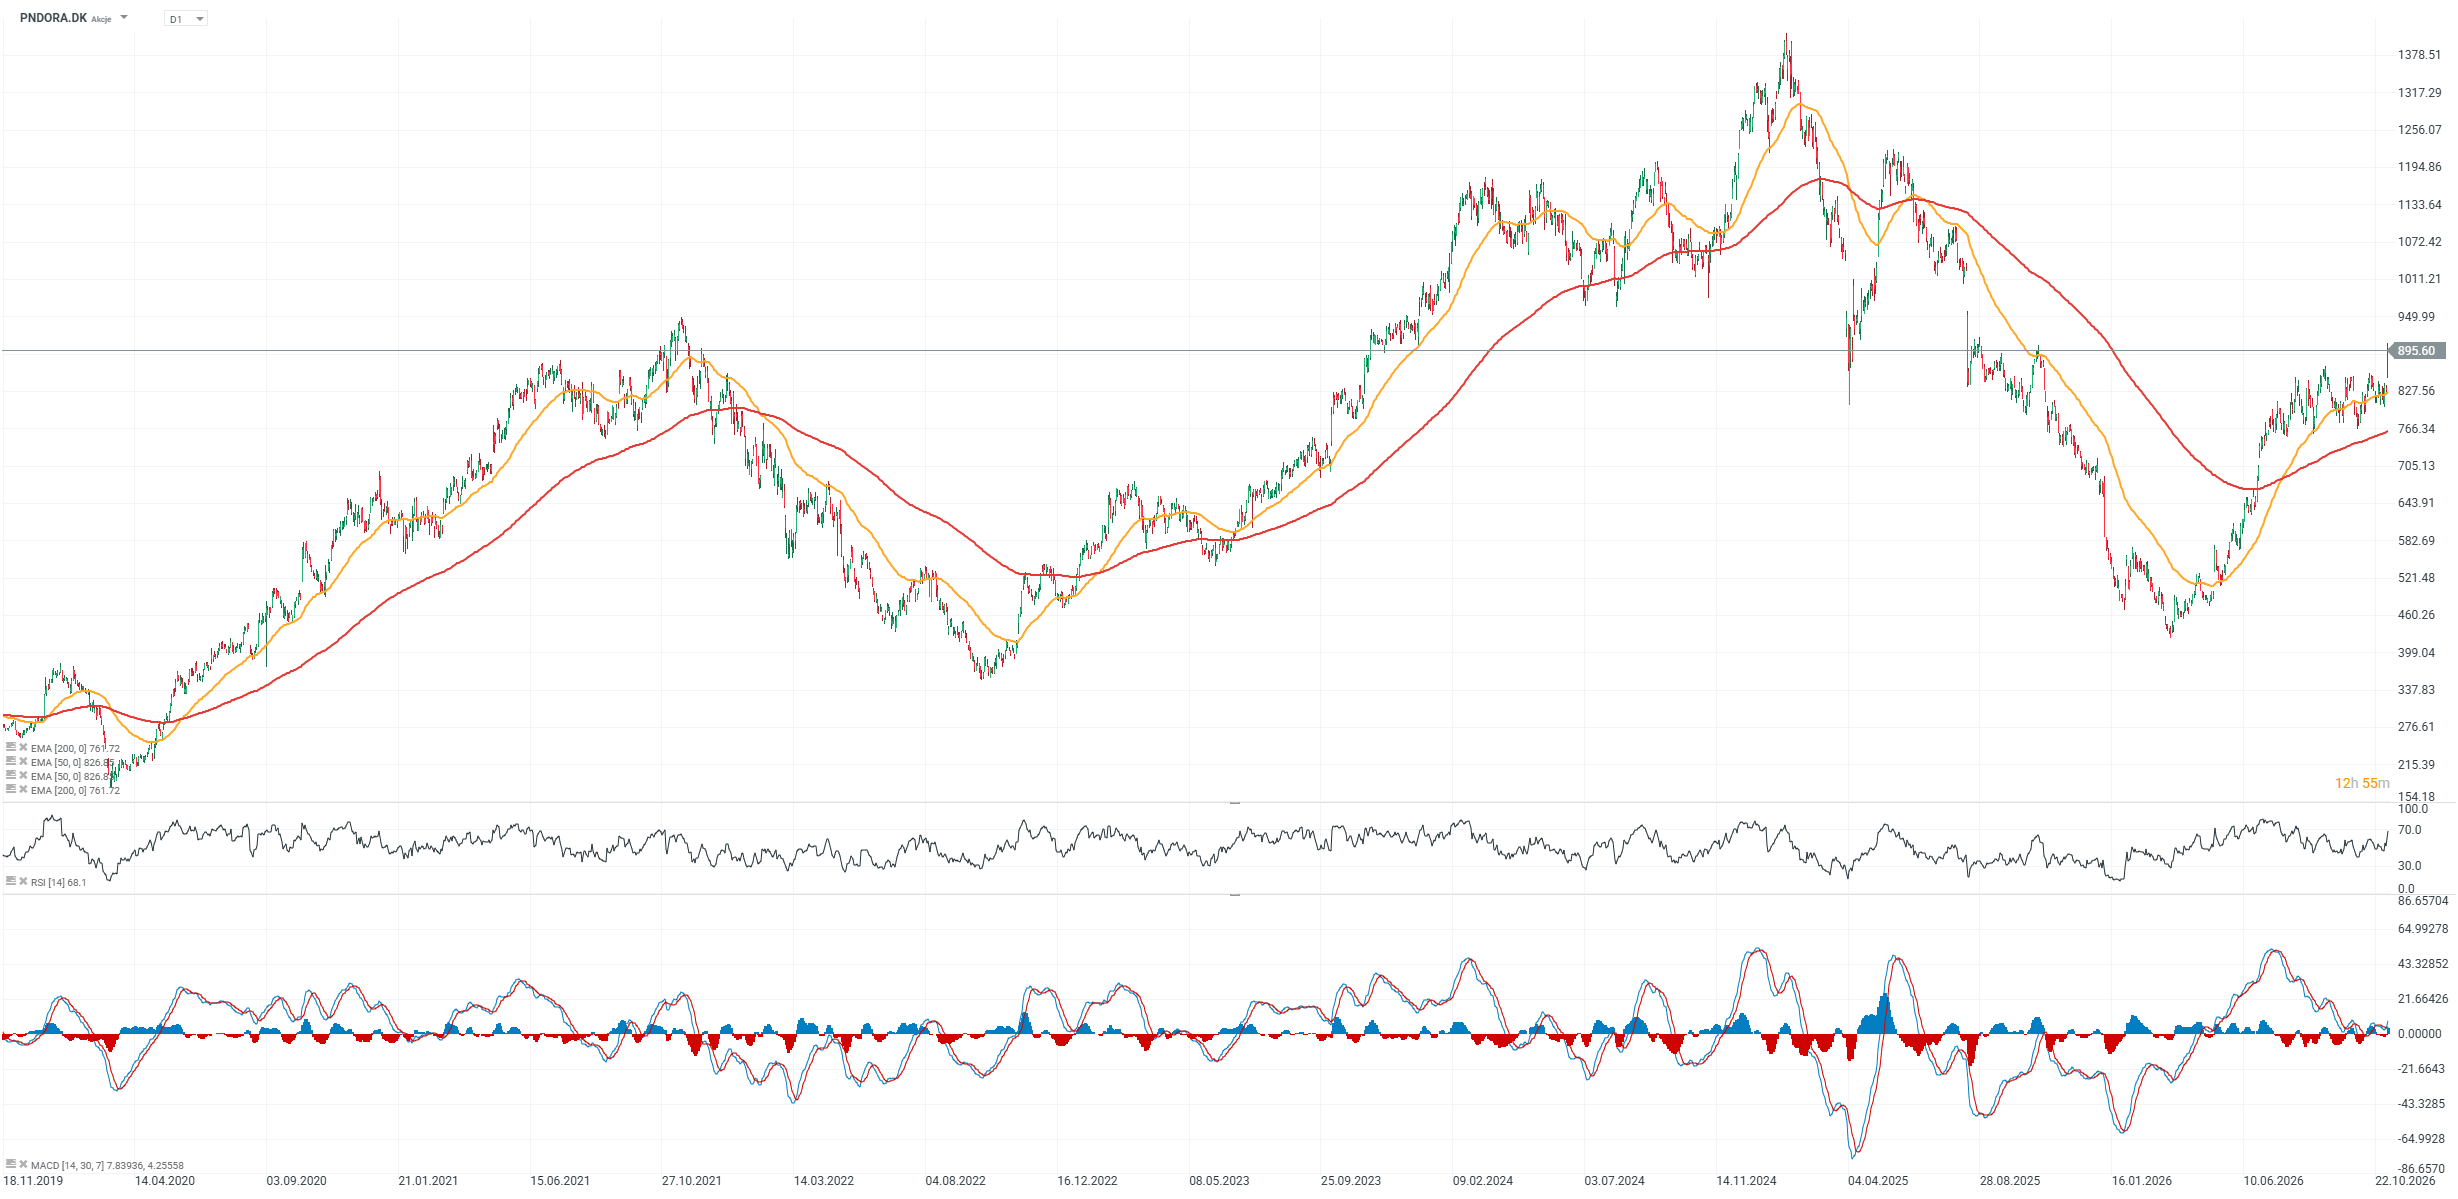
Źródło: xStation5

Super Micro odpaliło rakietę! Przychody wzrosły niemal czterokrotnie



PILNE: Demokraci przejmują obie izby Kongresu. Jak reagują rynki?

Akcje AMD rosną 7% po świetnych wynikach 🔼 Półprzewodniki wrócą do wzrostów?

Akcje Arista Networks rosną 14% po wynikach 📈 Przychody wzrosły najmocniej od IPO
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.