


Synektik zamknął rok obrotowy 2025 (październik 2025 - wrzesień 2026) najlepszymi wynikami w historii. Przychody wzrosły o 32%, do 898,7 mln zł, EBITDA z działalności kontynuowanej o 29%, do 230,1 mln zł, a zysk netto z działalności kontynuowanej o 31%, do 165,6 mln zł. Wynik kończy jednak słabszy kwartał, który warto odnotować jako że rynek odebrał sam raport negatywnie, akcje synektiki spadały na początku sesji o ponad 6%.Obecnie stabilizuje się w okolicach 2 procentowej straty. Trzeba wspomnieć że akcje Synektiku tanieją o około 20% od swojego lipcowego szczytu.
Mocne trzy kwartały i słabszy czwarty
Dobrze widać to na wykresie. Pierwsze trzy kwartały przyniosły 733 mln zł przychodów, czyli o ponad 50% więcej niż rok wcześniej. W drugim kwartale spółka zarobiła 213 mln zł wobec 125 mln zł rok wcześniej, a w trzecim 292 mln zł wobec 154 mln zł. W czwartym kwartale przychody wyniosły 165,3 mln zł i były o 17% niższe niż w analogicznym okresie ubiegłego roku. EBITDA spadła o 27%, do 40,5 mln zł, a marża obniżyła się do 24,5% z 27,7%.
Wykres 1 pokazuje przychody spółki w kolejnych kwartałach
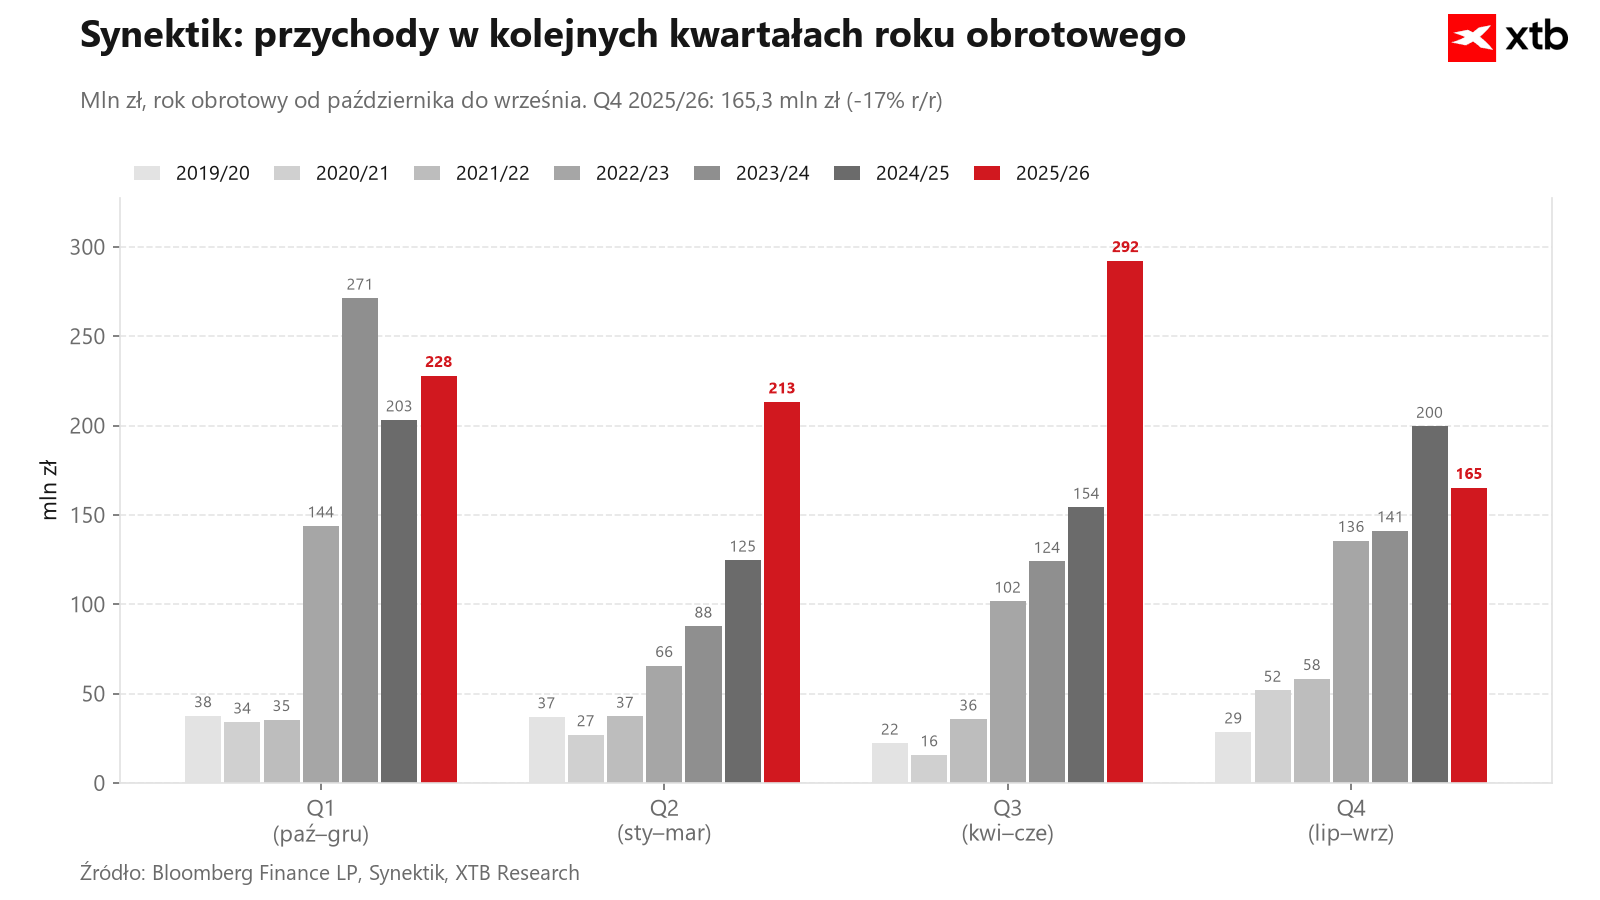
Ten spadek trzeba oceniać z dwóch stron. Z jednej strony kwartał porównujemy z bardzo wysoką bazą (200 mln zł), a 165 mln zł to wciąż drugi najlepszy czwarty kwartał w historii spółki. Z drugiej strony sprzedaż samego sprzętu medycznego spadła w nim ponad dwukrotnie, do 46,1 mln zł z 103,6 mln zł.
Niekończąca się historia o KPO
Zarząd tłumaczy to kalendarzem finansowania inwestycji w ochronie zdrowia. Latem szpitale rozliczały projekty z KPO, a postępowania finansowane z kolejnych źródeł dopiero ruszały. Do tego doszło przesunięcie projektów IT dla Centrum e-Zdrowia, o maksymalnej wartości 24,2 mln zł netto. Ich rozliczenie spółka zakłada w pierwszym kwartale nowego roku obrotowego. Skutek widać w danych: zamówienia pozyskane w IV kwartale to ok. 70 mln zł wobec ok. 145 mln zł rok wcześniej, a portfel zleceń do realizacji spadł do 43,3 mln zł z 75,9 mln zł.
Ten kontekst warto uwzględnić w ocenie rekordowego roku. Środki z KPO były ważnym źródłem finansowania zakupów szpitali, więc część siły wyników wynikała z tego, że wydawano je w określonym oknie czasowym. To samo okno tłumaczy też słabszy kwartał na końcu. Tę część wyniku trudno uznać za stały poziom.
Mocne cele Synektik na nowy rok
Mimo to zarząd stawia na kolejny rok ambitne cele:
- spółka chce zwiększyć przychody powtarzalne w segmencie sprzętu medycznego i IT o ok. 25%
- powiększenie bazy systemów robotycznych o około 40 urządzeń
- podniesienie udziału rynków zagranicznych w przychodach do ok. 25%. W ubiegłym roku było to 23,0% wobec 27,0% rok wcześniej.
- do tego dochodzi start sprzedaży systemu Edison, oraz pierwsze zabiegi histotrypsji.
Od początku października spółka zawarła umowy lub uzyskała rozstrzygnięcia przetargów na ponad 114 mln zł, czyli 57% aktywnych ofert z końca września. Zobaczymy, jak te cele zostaną zrealizowane, bo zarząd nie podaje prognoz finansowych.
Fundamenty i ważne zastrzeżenie
Z perspektywy długiego terminu fundamenty wyglądają solidnie. Przychody powtarzalne wzrosły o 27%, do 440,1 mln zł, i stanowią już ok. 49% przychodów Grupy, a w samym IV kwartale ok. 70%. To one utrzymały marżę segmentu sprzętu na poziomie 31,3% mimo słabszej sprzedaży. Pod opieką spółki jest 145 systemów da Vinci, o 28% więcej niż rok wcześniej. Bilans jest mocny: 99 mln zł gotówki wobec 16,8 mln zł zadłużenia bankowego, przy 91,7 mln zł wypłaconej dywidendy.
Trzeba jednak pamiętać, że Synektik jest przede wszystkim dystrybutorem, a nie producentem. Według rachunku wyników sprzedaż towarów to ok. 85% przychodów. Znaczna część przychodów powtarzalnych wiąże się z systemami da Vinci Intuitive Surgical. Umowa dystrybucyjna została w tym roku rozszerzona o Ukrainę i przedłużona do końca 2031 r., co zwiększa przewidywalność, ale też podkreśla zależność od jednego dostawcy.
Rekordowy rok pokazuje skalę, jaką osiągnął biznes. Najbliższe kwartały pokażą, czy popyt po KPO utrzyma się dzięki kolejnym źródłom finansowania, w tym Funduszowi Medycznemu i Narodowej Strategii Onkologicznej.

Przegląd rynkowy: Mieszane nastroje rynku akcji w Europie 🚩 Dobre wyniki Nvidia to za mało?

Puls GPW: WIG spokojnie po wynikach Nvidii


Nvidia odbija 4% po wynikach 🔼 Gigant AI pomoże Wall Street?

IPO Anthropic: wycena spółki może sięgnąć 1,6 bln USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.