


Nvidia (NVDA.US) opublikowała wyniki za III kwartał roku fiskalnego 2027, które zdecydowanie przewyższyły oczekiwania Wall Street i potwierdziły utrzymujące się ogromne zapotrzebowanie na infrastrukturę sztucznej inteligencji; akcje spółki w pierwszej reakcji na raport wzrosły niemal 4%. Przychody spółki osiągnęły rekordowe 115,8 mld USD, rosnąc o ponad 103% r/r i przekraczając konsensus analityków na poziomie 109,33 mld USD. Jeszcze bardziej imponująco wypadł segment centrów danych, którego sprzedaż wzrosła do 107,6 mld USD, wyraźnie przewyższając prognozy i odpowiadając już za niemal 93% całkowitych przychodów koncernu. Skorygowany zysk na akcję wyniósł 2,68 USD wobec oczekiwanych 2,47 USD, a zysk netto osiągnął rekordowy poziom około 65,3 mld USD. Najważniejszym elementem raportu pozostaje jednak prognoza przychodów na IV kwartał na poziomie 130 mld USD, która sugeruje dalsze przyspieszenie sprzedaży i przewyższa oczekiwania analityków. Spółka poinformowała również o zwiększeniu programu skupu akcji własnych o 150 mld USD, podkreślając ogromną skalę generowanej gotówki.
Wyniki mogą stanowić istotny impuls dla odbudowy zaufania inwestorów do sektora AI, choć otwartą kwestią pozostaje trwałość obecnego tempa inwestycji technologicznych oraz presja na marże. Nvidia zasygnalizowała, że wartość skupu akcji własnych w bieżącym kwartale może być średnio ponad dwukrotnie wyższa niż w poprzednim kwartale, biorąc pod uwagę przedstawione przez spółkę plany wydatkowe. W komentarzu dyrektora finansowego (CFO) spółka poinformowała, że zamierza wykorzystać pozostałe 227,3 mld USD w ramach obecnego programu skupu akcji własnych do końca roku fiskalnego 2028. Oznaczałoby to średnie wydatki na buyback w wysokości 45,46 mld USD kwartalnie przez najbliższe pięć kwartałów. Po sesji w USA ukazały się informacje wg. których Nvidia stała się przedmiotem dochodzenia amerykańskiego SEC (Komisji ds. Papierów Wartościowych i Giełd), natomiast cały zakres dochodzenia nie jest jasny, prawdopodobnie dotyczeć ono będzie nie bezpośrednio kwestii księgowo-finansowych, a komunikacji z akcjonariuszami.
Najważniejsze wyniki za III kwartał fiskalnego roku 2027 (kalendarzowy Q3 2026)
-
Przychody: 115,8 mld USD wobec prognozowanych 109,33 mld USD, wzrost o 103% r/r i 20,3% k/k.
-
Skorygowany EPS: 2,68 USD wobec prognozowanych 2,47 USD, co oznacza przebicie oczekiwań o około 8,5%.
-
Zysk netto: około 65,3 mld USD, rekordowy poziom w historii spółki.
-
Data Center: 107,6 mld USD wobec oczekiwanych 101,87 mld USD, wzrost o około 110% r/r.
-
Hyperscale: 60,1 mld USD przychodów, powyżej prognozowanych 59,27 mld USD.
-
AI Clouds, Industrial & Enterprise: 47,5 mld USD przychodów, wskazując na rosnący udział klientów poza największymi dostawcami usług chmurowych.
-
Edge Computing: 8,2 mld USD wobec prognozowanych 7,5 mld USD.
-
Skorygowana marża brutto: 74,9%, powyżej oczekiwań rynku.
-
Prognoza Q4 FY2027: 130 mld USD przychodów (±3%) wobec konsensusu na poziomie około 124,4 mld USD.
-
Koszty operacyjne Q4: około 10,7 mld USD, zgodnie z oczekiwaniami zarządu.
-
Skup akcji własnych: dodatkowa autoryzacja na 150 mld USD, zwiększająca pozostałą pulę środków na buyback do około 227,3 mld USD.
-
Chiny: według wcześniejszych deklaracji zarządu spółka nie zakładała sprzedaży układów obliczeniowych Data Center na rynek chiński w prognozach, co podkreśla ryzyko regulacyjne dla działalności w Azji.
Nvidia: Popyt na AI nie zwalnia, a rekordowe wyniki potwierdzają skalę inwestycji
Najważniejszym wnioskiem z raportu pozostaje utrzymująca się dynamika przychodów segmentu Data Center, którego kwartalna sprzedaż przekroczyła już 100 mld USD. W porównaniu z poprzednim kwartałem przychody całej Nvidii wzrosły o ponad 19,5 mld USD, co oznacza, że spółka generuje obecnie ogromny przyrost sprzedaży nawet w wartościach bezwzględnych. Co istotne, wzrost nie ogranicza się wyłącznie do największych hyperscalerów, ponieważ coraz większą rolę odgrywają dostawcy infrastruktury AI, klienci przemysłowi i przedsiębiorstwa wdrażające nowe modele sztucznej inteligencji.
Prognoza 130 mld USD przychodów w IV kwartale może być dla inwestorów ważniejsza niż samo przebicie oczekiwań w Q3. Oznacza bowiem, że Nvidia oczekuje kolejnego dwucyfrowego wzrostu sprzedaży kwartał do kwartału, mimo bardzo wysokiej bazy porównawczej. Jednocześnie udział centrów danych w całkowitych przychodach zbliża się do 93%, przez co wyniki finansowe koncernu są coraz silniej uzależnione od globalnych nakładów na infrastrukturę AI. Dopóki największe firmy technologiczne i dostawcy usług chmurowych zwiększają wydatki inwestycyjne, Nvidia pozostaje jednym z głównych beneficjentów tego trendu, ale ewentualne ograniczenie CAPEX mogłoby szybko wpłynąć na tempo wzrostu zamówień.
Rekordowe zyski i buyback Nvidii. Czy wyniki wystarczą, aby odwrócić przecenę?
Nvidia udowodniła, że potrafi łączyć ponadprzeciętny wzrost przychodów z wyjątkowo wysoką rentownością, osiągając skorygowaną marżę brutto na poziomie 74,9%. Zysk netto wynoszący około 65,3 mld USD wskazuje, że ekspansja infrastruktury AI przekłada się nie tylko na skalę działalności, ale również na ogromne zyski. Dodatkowym sygnałem siły finansowej jest rozszerzenie programu odkupu akcji własnych o 150 mld USD, które może wspierać zysk na akcję w kolejnych okresach, choć nie eliminuje ryzyka spadku wyceny.
Mimo imponujących wyników inwestorzy będą koncentrować się na trwałości marż, kosztach komponentów oraz ryzyku związanym z potencjalną skalą eksportu zaawansowanych procesorów do Chin. Spółka mierzy się także z niepewnością dotyczącą kierownictwa po odejściu Jensena Huanga oraz rosnącymi oczekiwaniami dotyczącymi zwrotu z wielomiliardowych inwestycji w infrastrukturę AI. Co więcej, wysoka koncentracja przychodów w segmencie Data Center sprawia, że nawet niewielkie pogorszenie dynamiki zamówień mogłoby wywołać znaczną reakcję rynku. Raport za Q3 pokazuje jednak, że fundamentalna kondycja Nvidii pozostaje bardzo silna, a o dalszym zachowaniu kursu akcji może przesądzić to, czy spółka zdoła utrzymać wysokie tempo wzrostu także w roku fiskalnym 2028.
Rekordowy popyt na AI, ale zależność od finansowania infrastruktury rośnie
Wyniki Nvidii pokazują, że popyt na infrastrukturę sztucznej inteligencji coraz wyraźniej wykracza poza największych hyperscalerów. Przychody od gigantów chmurowych wzrosły w III kwartale o 71% r/r do 60,1 mld USD, zdecydowanie przewyższając prognozy analityków na poziomie 54,1 mld USD. Jeszcze szybciej rozwijał się segment AI Clouds, Industrial & Enterprise, którego sprzedaż zwiększyła się o 195% r/r do 47,5 mld USD, choć nieznacznie rozminęła się z oczekiwaniami na poziomie 48,4 mld USD. Jednocześnie dostawy układów Hopper do centrów danych w Chinach wygenerowały 2,4 mld USD przychodów, potwierdzając, że rynek chiński pozostaje istotny dla Nvidii mimo amerykańskich ograniczeń eksportowych.
Rosnąca sprzedaż wiąże się jednak z bezprecedensową skalą zobowiązań dotyczących przyszłych dostaw i rozbudowy infrastruktury. Wartość zobowiązań zakupowych Nvidii wzrosła z 279 do 390 mld USD w ciągu zaledwie jednego kwartału, głównie za sprawą wieloletnich kontraktów na pamięć wykorzystywaną w systemach AI. Równocześnie zobowiązania wynikające z umów na usługi chmurowe i dzierżawę centrów danych zwiększyły się z 74 do 102 mld USD. Tak duża skala kontraktów może zapewniać Nvidii dostęp do strategicznych komponentów i infrastruktury, ale jednocześnie zwiększa jej ekspozycję na ryzyko spowolnienia inwestycji w AI, szczególnie gdyby przyszły popyt okazał się słabszy od obecnych oczekiwań.
Nvidia finansuje rozwój własnych klientów. Rekordowy cash flow i 118 mld USD gwarancji
Nvidia coraz mocniej angażuje się nie tylko w sprzedaż procesorów AI, ale również w finansowanie infrastruktury, która generuje popyt na jej produkty. Spółka wskazuje, że wielu dostawców chmury AI i twórców zaawansowanych modeli rozwija działalność szybciej, niż pozwalają na to ich własne bilanse, dlatego Nvidia wspiera finansowanie nowych projektów. Maksymalna ekspozycja z tytułu gwarancji udzielonych partnerom wzrosła do 118 mld USD ze 108,5 mld USD kwartał wcześniej. Aż 105 mld USD tej kwoty stanowi wsparcie kredytowe dla projektu SB Energy w Ohio o planowanej mocy 4,25 GW, który ma wykorzystywać infrastrukturę Nvidii na potrzeby OpenAI w ramach 20-letnich umów dzierżawy. Spółka deklaruje ponadto 20 mld USD zobowiązań do inwestycji kapitałowych, koncentrujących się na czołowych laboratoriach AI i podmiotach finansujących infrastrukturę.
Pojawia się zatem pytanie, na ile Nvidia pozostaje wyłącznie beneficjentem boomu AI, a na ile zaczyna sama finansować przyszły popyt na własne produkty. Takie zaangażowanie może przyspieszać budowę centrów danych i wzmacniać pozycję konkurencyjną spółki, ale równocześnie zwiększa ryzyko koncentracji oraz powiązań finansowych między producentem układów a jego odbiorcami. Nvidia podkreśla, że dotychczas nie musiała realizować żadnych płatności wynikających z udzielonych gwarancji, co oznacza, że wskazanej ekspozycji nie należy utożsamiać z już poniesionymi stratami. Co istotne, koncern wygenerował w III kwartale rekordowe 43,8 mld USD wolnych przepływów pieniężnych, ponad dwukrotnie więcej niż 21,3 mld USD kwartał wcześniej, a jednocześnie zwrócił akcjonariuszom rekordowe 28,1 mld USD. Pokazuje to ogromną zdolność Nvidii do generowania gotówki, choć rosnąca skala gwarancji i wieloletnich zobowiązań sprawia, że ocena ryzyka finansowego spółki staje się coraz bardziej złożona.
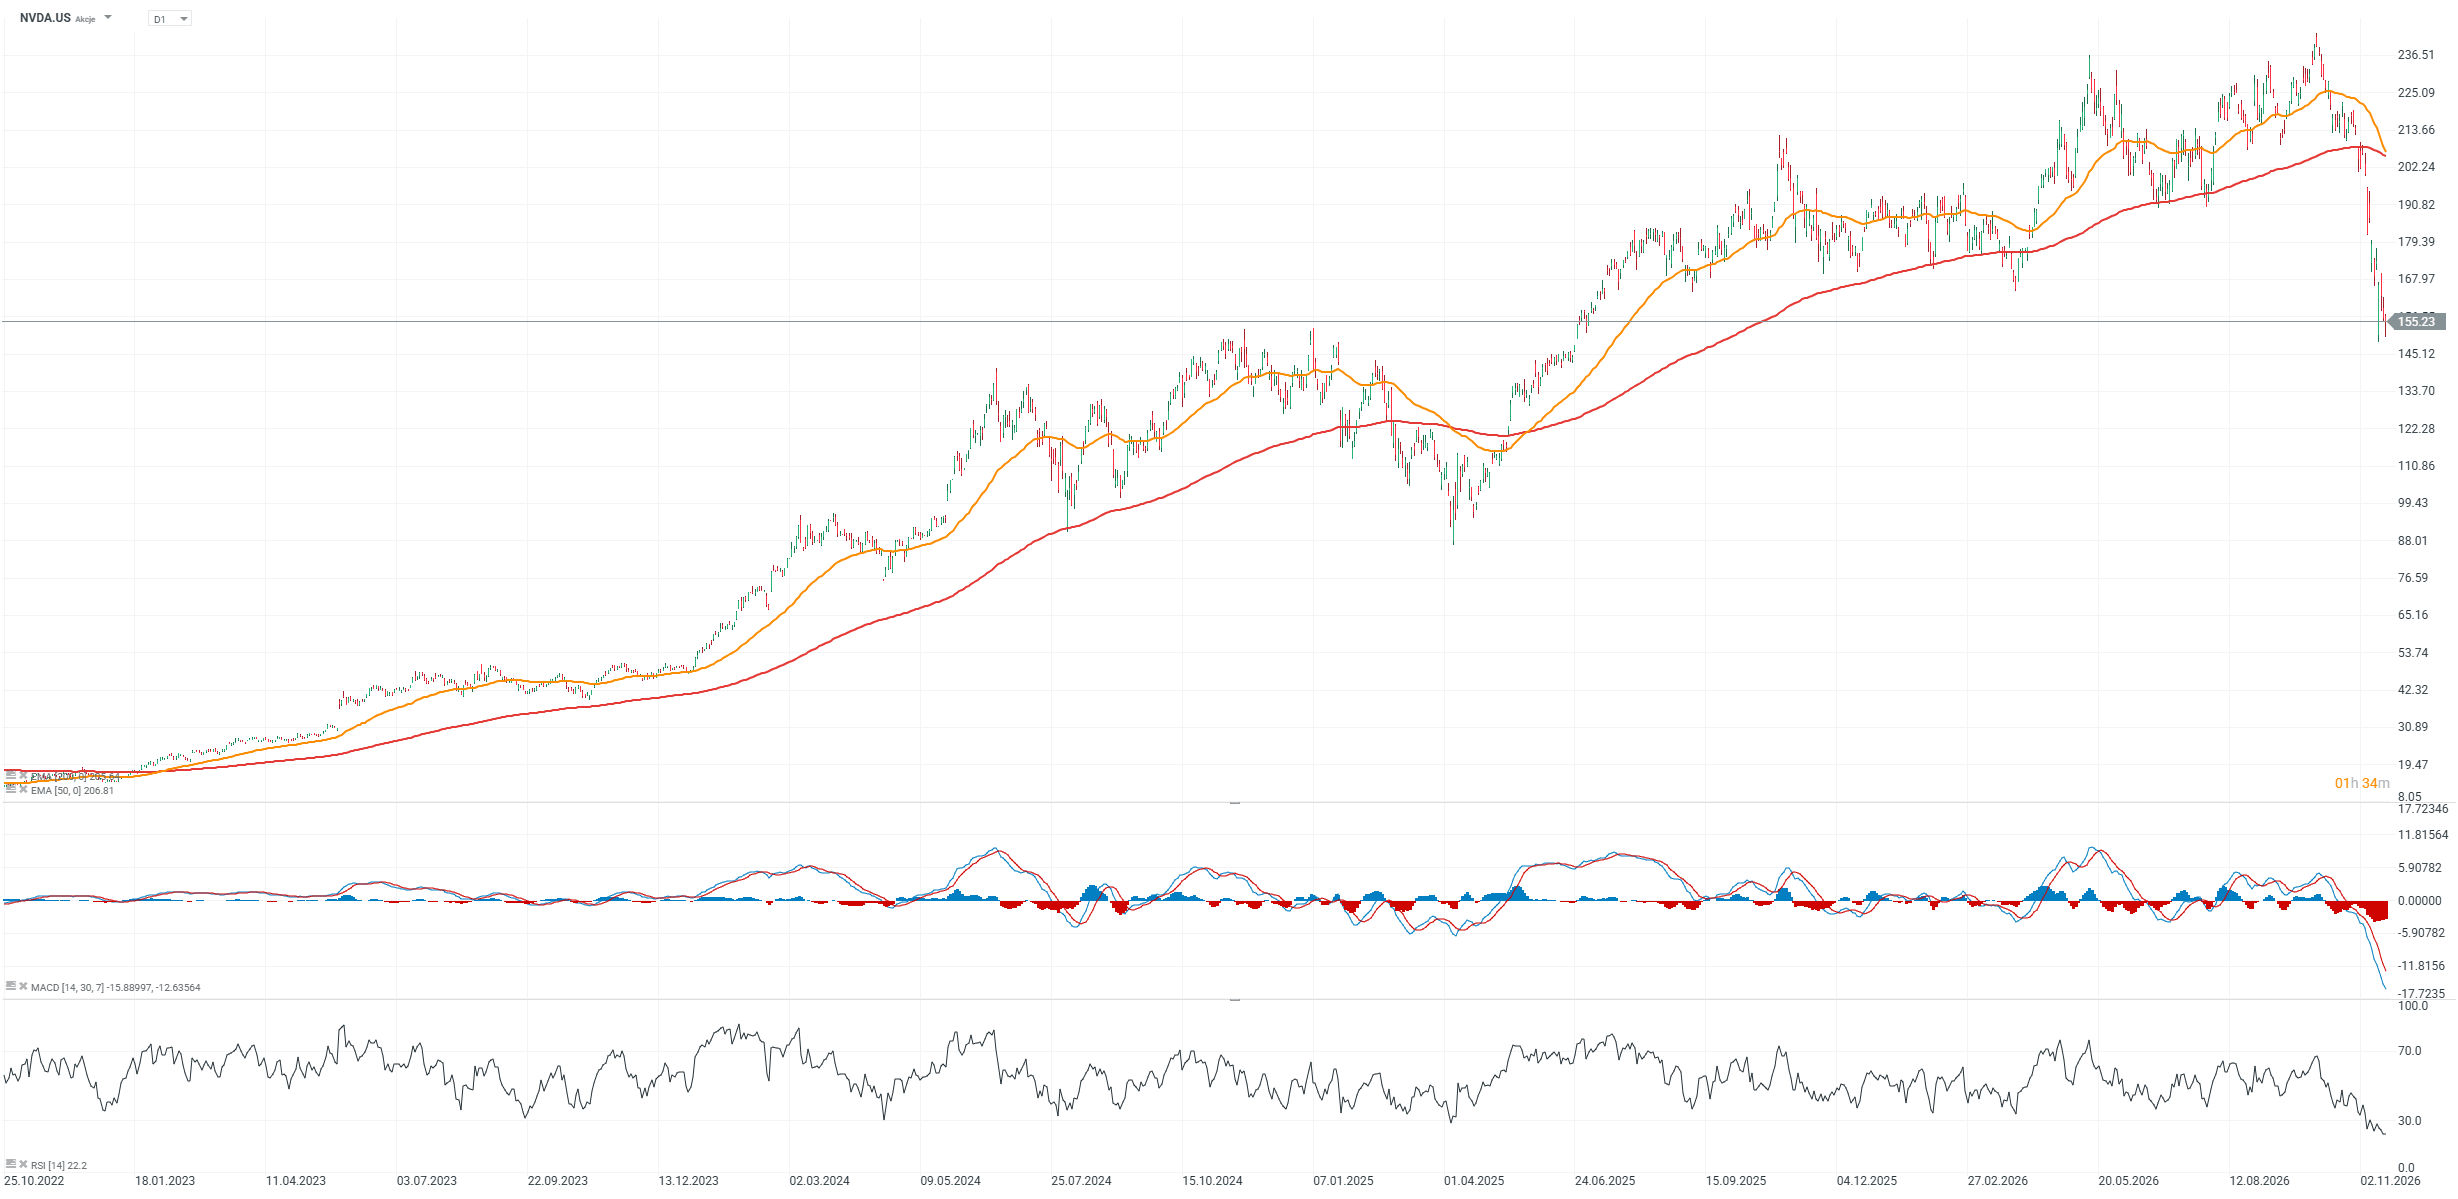
Wykres akcji Nvidia (interwał D1)
Źródło: XTB



Akcje Disney i Home Depot tracą po wynikach 📉 Prognozy Nike rozczarowały?

Nvidia przed wynikami: mocny raport może uspokoić rynek, ale pytanie co dalej ze spółką.


Komentarz Giełdowy: Rynek zjada zjada własny ogon?

US Open: Wall Street wstrzymuje oddech przed wynikami Nvidia 🚩 Wzrost cen ropy grozi indeksom?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.